الخدمات المالية
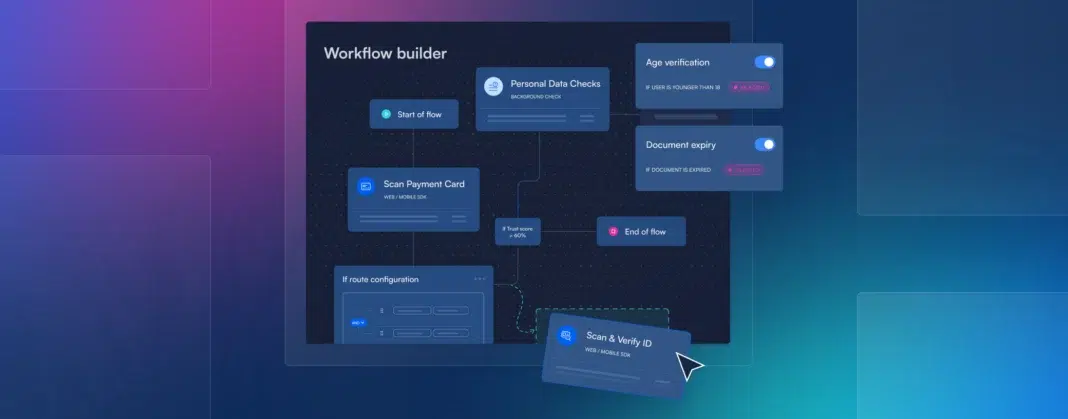
تساعد «مايكروبلينك» البنوك وشركات التكنولوجيا المالية والبنوك الرقمية والمقرضين على تلبية هذين المطلبين من خلال طبقة اتخاذ قرارات بشأن الهوية تمتد على مدار دورة حياة العميل بأكملها، بدءًا من عملية التسجيل وصولاً إلى المراقبة المستمرة للحساب، دون الحاجة إلى المفاضلة بين الأمان ومعدل التحويل.

Financial services fraud has moved well beyond the account opening moment. Synthetic identities, AI-generated documents, deepfakes, and increasingly sophisticated account takeover attempts hit every phase of the customer lifecycle — including the moments where the financial exposure is highest: wire transfers, loan disbursements, and high-value account changes. A point solution at signup leaves the rest of the journey unprotected.
Regulatory requirements compound the pressure. BSA/AML obligations, FFIEC guidance on multifactor authentication, FinCEN beneficial ownership rules, and regional frameworks from the FCA to FINTRAC all demand that institutions know precisely who is acting on an account — at every moment, not just at signup. Microblink’s Identity Intelligence OS helps financial institutions build that continuous trust layer, calibrated to the risk profile of each interaction, without adding friction that drives away the customers they worked hard to acquire.
تأمين تجربة العميل
تغطي طبقة اتخاذ القرارات المتعلقة بالهوية في «مايكروبلينك» اللحظات الأربع التي تحدد مخاطر الاحتيال والامتثال في قطاع الخدمات المالية:

الانطباعات الأولى مهمة — وكذلك المحتالون الذين يستغلونها.
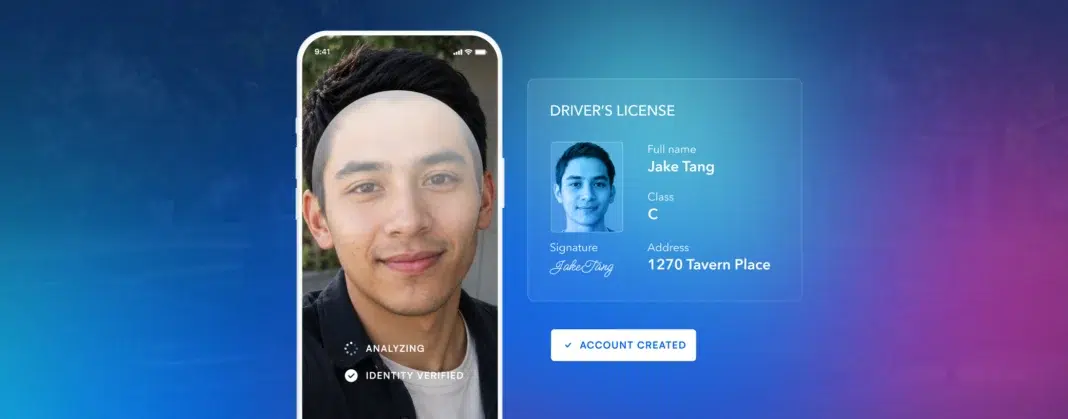
تقوم Microblink بالتحقق من الهويات الصادرة عن الجهات الحكومية، ومطابقة الوجوه مع الوثائق، وكشف الهويات المزيفة أو التي تم إنشاؤها بواسطة الذكاء الاصطناعي عند فتح الحساب، سواء كان العميل يتقدم بطلب للحصول على حساب مصرفي، أو قرض، أو حساب وساطة، أو منتج "اشترِ الآن وادفع لاحقًا" (BNPL).
تضمن المعالجة التي تستغرق أقل من 3 ثوانٍ والتقاط الصور التكيفي سرعة عملية التسجيل للمتقدمين الشرعيين.
تحدث عمليات الاستيلاء على الحسابات في اللحظات التي تلي عملية التسجيل.
تضيف «Microblink» خطوة تحقق إضافية إلى إجراءات تسجيل الدخول وأحداث الحسابات عالية المخاطر — مثل إعادة تعيين كلمة المرور، وتغيير المستفيدين، وربط حسابات خارجية جديدة، وتحديث العناوين — بحيث يتمكن أصحاب الحسابات المعتمدون من إتمام هذه الإجراءات، بينما يتعذر على المحتالين الذين حصلوا على بيانات اعتماد مسربة القيام بذلك.
تتزايد حالات الاحتيال عبر التحويلات الإلكترونية، والتحويلات غير المصرح بها، والاحتيال من قبل الطرف نفسه في المعاملات ذات القيمة العالية، وذلك في جميع قطاعات الخدمات المالية.
تضيف تقنية «مايكروبليكنك» إشارة قوية للتحقق من الهوية في لحظة تحويل الأموال، مما يؤكد أن صاحب الحساب المصرح له هو نفسه الذي يبادر بإجراء التحويل قبل وصوله إلى مرحلة التسوية.
لا تنتهي عملية «اعرف عميلك» (KYC) عند مرحلة التسجيل.
إن إعادة التحقق الدورية، والمراجعات التلقائية للحسابات الخاملة أو التي تم الإبلاغ عنها، وعمليات الفحص المعززة خلال الأحداث الحساسة في دورة حياة الحساب، توفر لفرق الامتثال سجلاً للهوية يتم تحديثه باستمرار وقابلاً للتدقيق — وليس مجرد لقطة تعود إلى سنوات مضت.
الانطباعات الأولى مهمة — وكذلك المحتالون الذين يستغلونها.
تقوم Microblink بالتحقق من الهويات الصادرة عن الجهات الحكومية، ومطابقة الوجوه مع الوثائق، وكشف الهويات المزيفة أو التي تم إنشاؤها بواسطة الذكاء الاصطناعي عند فتح الحساب، سواء كان العميل يتقدم بطلب للحصول على حساب مصرفي، أو قرض، أو حساب وساطة، أو منتج "اشترِ الآن وادفع لاحقًا" (BNPL).
تضمن المعالجة التي تستغرق أقل من 3 ثوانٍ والتقاط الصور التكيفي سرعة عملية التسجيل للمتقدمين الشرعيين.
ما يميز «مايكروبلينك»
لماذا «مايكروبلينك»؟
تساعد «مايكروبلينك» فرق العمل في القطاع المصرفي وقطاع التكنولوجيا المالية على التحقق من هوية العميل الحقيقية وراء كل عملية تسجيل أو تسجيل دخول أو تحويل أموال، حتى يتسنى لهم منع الاحتيال والالتزام باللوائح التنظيمية دون إعاقة العملاء الشرعيين.

تحتاج فرق الخدمات المالية إلى ضوابط أكثر صرامة لمكافحة الاحتيال — ولكن ليس على حساب التجربة الرقمية التي جذبت العملاء بعيدًا عن التعاملات المصرفية عبر الفروع في المقام الأول. تتبع Microblink نهجًا قائمًا على المخاطر، حيث لا تُطبق إجراءات فحص أكثر صرامة إلا عندما تستدعي إشارات المخاطر ذلك. أما الأحداث ذات المخاطر المنخفضة على الحسابات فتتم معالجتها بسرعة. أما التحويلات ذات القيمة العالية، والأجهزة الجديدة، والتغييرات غير المعتادة في الحساب، فتؤدي إلى تفعيل المستوى المناسب من التحقق في اللحظة المناسبة، دون إحداث عوائق عامة في كل تفاعل.
في مارس 2026، أصبحت شركة Microblink المزود الوحيد لخدمات التحقق من الهوية الذي استوفى جميع معايير الأداء في تقييم RIVR الذي أجرته وزارة الأمن الداخلي الأمريكية — وهو أكثر معايير الأداء المستقلة صرامةً في مجال التحقق من الهوية التي أُجريت حتى الآن. وكانت النتائج كما يلي: معدل أخطاء النظام 0.00٪، ومعدل الرفض الخاطئ للوثائق 3.15٪، ومعدل القبول الخاطئ للوثائق 0.88٪. فشل كل مزود مشارك آخر في تلبية حد أدنى واحد على الأقل. وبالنسبة للمؤسسات الخاضعة للرقابة التي تحتاج إلى إثبات أنها اختارت مزودًا معتمدًا وعالي الدقة، فإن هذا هو أوضح دليل متاح من جهة خارجية.
تكتفي معظم شركات توفير حلول التحقق من الهوية (IDV) بمعالجة مرحلة التسجيل وتوقف عند هذا الحد. أما نظام التشغيل «Identity Intelligence OS» من Microblink فيتتبع إشارات الهوية طوال دورة حياة الحساب بالكامل — بدءًا من التسجيل وحتى المراقبة المستمرة — بحيث تحصل فرق إدارة المخاطر على صورة محدثة باستمرار عن هوية الشخص الذي يتصرف من خلال كل حساب، وليس مجرد سجل تحقق ثابت يعود إلى سنوات مضت. وهذه المعلومات الاستخبارية المستمرة هي ما يميز الدفاع الحقيقي ضد الاحتيال عن مجرد التظاهر بالامتثال.
نادرًا ما تعتمد عمليات الاحتيال المالي المتطورة على وسيلة هجوم واحدة فقط. تجمع «مايكروبلينك» بين التحقق من المستندات، والبيانات البيومترية للوجه مع الكشف عن الحيوية، والتقاط بيانات بطاقات الدفع في إطار واحد لاتخاذ القرار — مما يجعلها المنصة الوحيدة للهوية التي توفر الكشف عن الحيوية عبر الوسائط الثلاثة جميعها. يتم إيقاف هجمات «ديب فايك» والهويات المزيفة التي تتغلب على الأنظمة التي تعتمد على إشارة واحدة من خلال التقاطع بين الإشارات الثلاثة جميعها.
كل قرار تتخذه منصة Microblink قابل للتدقيق وشفاف. فوجود عتبات قابلة للمعايرة، وتفاوتات مخصصة للنماذج، وسجل كامل للقرارات يعني أنه عندما يسأل أحد الهيئات التنظيمية أو المدققين عن سبب الموافقة على حساب ما أو الإبلاغ عنه، يمكن لفريق الامتثال لديكم عرض الأسباب — وليس النتيجة فحسب. وتشمل الأطر المشمولة: «اعرف عميلك» (KYC)، ومكافحة غسل الأموال (AML)، ومكافحة تمويل الإرهاب (CTF)، والعناية الواجبة تجاه العملاء، و«مكتب مكافحة الجرائم المالية» (FinCEN)، وقانون السرية المصرفية (BSA)، وهيئة تنظيم الصناعة المالية (FINRA)، وهيئة السلوك المالي (FCA)، ووكالة مكافحة الجرائم المالية الكندية (FINTRAC)، ووحدة مكافحة غسل الأموال (UIF).
تقوم تقنيات التحقق من المستندات والمطابقة البيومترية من Microblink بالكشف عن التناقضات التي تفوت المراجعة اليدوية وعمليات التحقق التقليدية من هوية العملاء (KYC)، مما يمنع استخدام الهويات المزيفة أو المسروقة قبل فتح الحساب وقبل أن يتحول التعرض لهذا الخطر إلى خسارة.
يتسبب الاحتيال عبر التحويلات البنكية والاحتيال عبر التحويلات غير المصرح بها في خسائر مباشرة كبيرة، كما يؤدي إلى الإضرار بالسمعة، وهو ما يتفاقم بمرور الوقت. إن إضافة عملية التحقق من الهوية عبر «Microblink» عند بدء إجراء تحويل بنكي بقيمة عالية، أو تحويل كبير، أو ربط حساب خارجي جديد، يمنع المحتالين الذين تمكنوا بالفعل من اختراق بيانات الاعتماد من تنفيذ مخططاتهم.
بفضل قدرة Microblink على التقاط بيانات الهوية في أقل من 3 ثوانٍ ومعدل نجاح أعلى بنسبة 40% في التقاط المستندات، أصبح التسجيل الرقمي سريعًا بما يكفي للمنافسة من حيث تجربة المستخدم، مع الحفاظ في الوقت نفسه على سجل التحقق كاملاً بما يكفي لتلبية متطلبات الهيئات التنظيمية في إطار أعمال كل من BSA وFinCEN وFCA وFINRA وFINTRAC وUIF.
تعد إعادة التحقق الدورية واحدة من أكثر أعباء الامتثال تكلفةً في قطاع الخدمات المالية. تتيح منصة Microblink إجراء عملية إعادة التحقق بكفاءة، يتم تفعيلها تلقائيًا عند بلوغ مرحلة معينة، ويمكن دمجها في التفاعلات العادية مع الحسابات بدلاً من التعامل معها كمهمة امتثال مستقلة، مما يقلل من التكلفة ومن معدل فقدان العملاء الناتج عن عمليات المراجعة السيئة التصميم.
تحتاج فرق مكافحة الاحتيال إلى ضوابط تواكب الهجمات التي يولدها الذكاء الاصطناعي. وتحتاج فرق الامتثال إلى قرارات قابلة للتدقيق وقابلة للتفسير ويمكن الدفاع عنها. أما فرق النمو فتحتاج إلى مسارات تسجيل جديدة تؤدي إلى تحويل العملاء. وتلبي «مايكروبلينك» احتياجات هذه الفرق الثلاثة جميعها من خلال تحويل الهوية إلى طبقة استخباراتية مستمرة بدلاً من أن تكون مجرد نقطة تفتيش للامتثال تُجرى مرة واحدة.

شهادات العملاء
تمكن بنك أزتيكا من تطبيق BlinkID بسهولة عبر العديد من تطبيقات الهاتف المحمول وحالات الاستخدام المختلفة، سواء كان المستخدمون يحاولون فتح حساب مصرفي أو التقدم بطلب للحصول على قرض.
لقد أعجبنا للغاية بمدى مرونة هذا النظام وتعدد استخداماته، حيث يتكامل بسلاسة مع عمليات التسجيل لدينا، ويقدم في الوقت نفسه نتائج دقيقة وفي الوقت الفعلي.
— Francisco León
Banco Azteca
مدير تكنولوجيا المعلومات
تلعب تقنية Microblink دورًا كبيرًا في تسريع عملية التسجيل لدينا.
يتمكن المقترضون على منصة SoLo من إنشاء حساب في أقل من دقيقتين، وهو ما نعتبره رقمًا قياسيًّا من الطراز الأول.
— Rodney Williams
SoLo Funds
المؤسس المشارك
في بنك أبوظبي الأول، نسعى دائمًا إلى إيجاد فرص جديدة لتحسين التجربة المصرفية لعملائنا.
مع تزايد شعبية الخدمات المصرفية عبر الهاتف المحمول في جميع أنحاء الإمارات العربية المتحدة، نرغب في ضمان أن يكون تطبيقنا بسيطاً وسهل الاستخدام لتشجيع استخدامه على نطاق واسع.
من خلال دمج BlinkID، نجحنا في معالجة إحدى الشكاوى الشائعة التي يواجهها العملاء أثناء التسجيل، وهو ما يُعد عاملاً أساسياً في تحويل هدفنا إلى حقيقة.
— Vinod Nagar
First Abu Dhabi Bank
النمو والتسويق وتجربة العملاء
تمكن بنك أزتيكا من تطبيق BlinkID بسهولة عبر العديد من تطبيقات الهاتف المحمول وحالات الاستخدام المختلفة، سواء كان المستخدمون يحاولون فتح حساب مصرفي أو التقدم بطلب للحصول على قرض.
لقد أعجبنا للغاية بمدى مرونة هذا النظام وتعدد استخداماته، حيث يتكامل بسلاسة مع عمليات التسجيل لدينا، ويقدم في الوقت نفسه نتائج دقيقة وفي الوقت الفعلي.
— Francisco León
Banco Azteca
مدير تكنولوجيا المعلومات
تلعب تقنية Microblink دورًا كبيرًا في تسريع عملية التسجيل لدينا.
يتمكن المقترضون على منصة SoLo من إنشاء حساب في أقل من دقيقتين، وهو ما نعتبره رقمًا قياسيًّا من الطراز الأول.
— Rodney Williams
SoLo Funds
المؤسس المشارك
في بنك أبوظبي الأول، نسعى دائمًا إلى إيجاد فرص جديدة لتحسين التجربة المصرفية لعملائنا.
مع تزايد شعبية الخدمات المصرفية عبر الهاتف المحمول في جميع أنحاء الإمارات العربية المتحدة، نرغب في ضمان أن يكون تطبيقنا بسيطاً وسهل الاستخدام لتشجيع استخدامه على نطاق واسع.
من خلال دمج BlinkID، نجحنا في معالجة إحدى الشكاوى الشائعة التي يواجهها العملاء أثناء التسجيل، وهو ما يُعد عاملاً أساسياً في تحويل هدفنا إلى حقيقة.
— Vinod Nagar
First Abu Dhabi Bank
النمو والتسويق وتجربة العملاء
الأخبار الأخيرة
FAQ
Have another question?
Contact our team!
Microblink’s identity decisioning layer provides the document verification, biometric matching, and audit trail that KYC, AML, CDD, and CTF compliance programs require. It can be used for onboarding, periodic re-verification, and triggered review events. Every decision is logged with calibratable thresholds and full explainability, giving compliance officers a defensible record for regulators and auditors. The platform supports compliance with BSA, FinCEN, FINRA, FCA, FINTRAC, UIF, and Customer Due Diligence requirements.
In March 2026, Microblink was the only vendor to meet every “high performing” threshold in the U.S. Department of Homeland Security’s RIVR evaluation, the most rigorous public IDV benchmark available. It achieved a 0.00% System Error Rate, 3.15% Document False Reject Rate, and 0.88% Document False Accept Rate across 2,000+ documents from 24 U.S. states, tested over six months. Every other participating vendor failed at least one threshold, making Microblink’s the only system to meet DHS standards on both fraud prevention and friction simultaneously.
Step-up verification is the primary mechanism. When a login or account change triggers elevated risk signals (e.g., a new device, an unusual geographic location, or a high-value action), Microblink confirms that the real account holder is present before the action proceeds. That confirmation requires a live biometric match to the ID already on file, not just credentials that a fraudster may already possess. Combined with real-time risk signals and behavioral monitoring, this stops the most common account takeover patterns without asking legitimate customers to re-verify on routine logins.
The Microblink Platform is built for integration into existing infrastructure. It’s available via API and SDK for both web and mobile, includes a no-code hosted UI for faster deployment, and offers regional cloud endpoints as well as on-device processing for institutions with data residency or privacy requirements. SDKs are as small as 2.5MB — up to 6× smaller than alternatives — so they don’t add meaningful latency to mobile onboarding flows.
Microblink supports identity verification across 195+ countries and territories, with coverage for 2,500+ ID document types. Banks, fintechs, and lenders operating across the US, EU, LATAM, APAC, and the Middle East can run consistent identity workflows across all markets without building separate verification stacks for each region or regulatory regime. The same decisioning logic, audit trail, and calibratable thresholds apply globally — including the 10+ banks in Europe already running on the platform.
صُممت منصة Microblink خصيصًا لتسهيل عمليات التسجيل الرقمية الحديثة، وتساعد الشركات على منع الاحتيال، وتقليل العقبات، وضمان الامتثال للوائح التنظيمية دون إبطاء تجربة العملاء.

نقدر اهتمامك بمنتجاتنا وسنتواصل معك قريبًا.
إذا كنت ترغب في مشاهدة العرض التوضيحي للمنتج أثناء العمل ومناقشة احتياجاتك، فلا تتردد في حجز موعد.
إذا كنت ترغب في مشاهدة العرض التوضيحي الخاص بنا أثناء العمل ومناقشة حالة الاستخدام الخاصة بك، فاحجز موعدًا الآن.
تم إرسال رسالة بريد إلكتروني إليك تحتوي على تفاصيل الحجز الكاملة.
ونتطلع إلى عرض حلولنا عليك قريبًا.

لم يقتصر دور الذكاء الاصطناعي على تسريع عمليات الاحتيال فحسب، بل جعلها نظامًا متكاملًا. فقد قمنا بتحليل ملايين التفاعلات المتعلقة بالهوية لرسم خريطة لكيفية تطور هجمات الهوية عبر المناطق وأنواع الهجمات ومستويات تعقيدها — وما يتعين على المؤسسات إعادة النظر فيه لمواكبة هذه التطورات.
اطلع على البيانات