Services financiers
Microblink aide les banques, les fintechs, les néobanques et les prêteurs à répondre à ces deux exigences grâce à une couche de prise de décision en matière d'identité qui couvre l'ensemble du cycle de vie du client, de l'intégration à la surveillance continue du compte, sans imposer de compromis entre sécurité et taux de conversion.

Financial services fraud has moved well beyond the account opening moment. Synthetic identities, AI-generated documents, deepfakes, and increasingly sophisticated account takeover attempts hit every phase of the customer lifecycle — including the moments where the financial exposure is highest: wire transfers, loan disbursements, and high-value account changes. A point solution at signup leaves the rest of the journey unprotected.
Regulatory requirements compound the pressure. BSA/AML obligations, FFIEC guidance on multifactor authentication, FinCEN beneficial ownership rules, and regional frameworks from the FCA to FINTRAC all demand that institutions know precisely who is acting on an account — at every moment, not just at signup. Microblink’s Identity Intelligence OS helps financial institutions build that continuous trust layer, calibrated to the risk profile of each interaction, without adding friction that drives away the customers they worked hard to acquire.
SÉCURISER LE PARCOURS CLIENT
La couche de prise de décision en matière d'identité de Microblink couvre les quatre moments qui déterminent les risques de fraude et de non-conformité dans le secteur des services financiers :

La première impression compte — tout comme les fraudeurs qui en tirent parti.
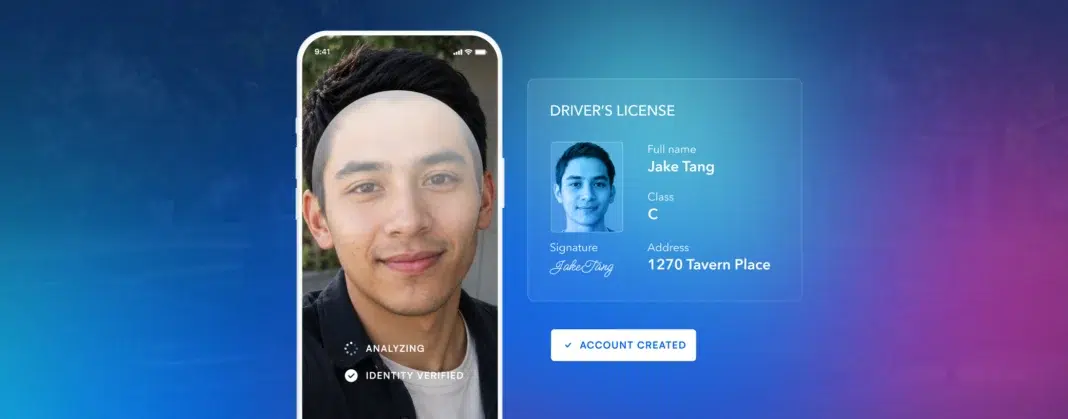
Microblink vérifie les pièces d’identité officielles, compare les visages aux documents et détecte les identités synthétiques ou générées par IA au moment de l’ouverture de compte, que le client demande un compte bancaire, un prêt, un compte de courtage ou un produit BNPL.
Un traitement en moins de 3 secondes et une capture adaptative garantissent un processus d’inscription rapide pour les demandeurs légitimes.
Les piratages de comptes surviennent dès les premiers instants suivant la création du compte.
Microblink ajoute une vérification renforcée aux procédures de connexion et aux événements liés aux comptes à haut risque — réinitialisation de mot de passe, modification des bénéficiaires, ajout de nouveaux comptes externes et mise à jour d'adresse — afin que seules les titulaires de compte authentifiés puissent effectuer ces opérations, et non les fraudeurs disposant d'identifiants piratés.
La fraude électronique, les virements non autorisés et la fraude interne portant sur des transactions de grande valeur sont en hausse dans tous les segments des services financiers.
Microblink apporte un signal d’identité fiable au moment du transfert de fonds, confirmant que le titulaire autorisé du compte est bien la personne qui initie le virement avant que celui-ci ne soit effectif.
Le processus KYC ne s'arrête pas à l'intégration.
Des vérifications périodiques, des examens déclenchés automatiquement pour les comptes inactifs ou signalés, ainsi que des contrôles renforcés lors d'événements sensibles du cycle de vie des comptes permettent aux équipes chargées de la conformité de disposer d'un dossier d'identité constamment mis à jour et vérifiable — et non d'un simple instantané datant de plusieurs années.
La première impression compte — tout comme les fraudeurs qui en tirent parti.
Microblink vérifie les pièces d’identité officielles, compare les visages aux documents et détecte les identités synthétiques ou générées par IA au moment de l’ouverture de compte, que le client demande un compte bancaire, un prêt, un compte de courtage ou un produit BNPL.
Un traitement en moins de 3 secondes et une capture adaptative garantissent un processus d’inscription rapide pour les demandeurs légitimes.
La différence Microblink
Pourquoi Microblink ?
Microblink aide les équipes du secteur bancaire et des technologies financières à vérifier l'identité réelle du client derrière chaque inscription, connexion et transaction financière, afin qu'elles puissent lutter contre la fraude et respecter la réglementation sans ralentir les opérations des clients légitimes.

Les équipes des services financiers ont besoin de contrôles anti-fraude plus stricts — mais pas au détriment de l’expérience numérique qui a poussé les clients à délaisser les agences bancaires au départ. Microblink adopte une approche fondée sur le risque, en n’appliquant des contrôles plus rigoureux que lorsque des signaux de risque le justifient. Les opérations à faible risque sur les comptes sont traitées rapidement. Les virements de montant élevé, les nouveaux appareils et les modifications inhabituelles du compte déclenchent le niveau de vérification approprié au moment opportun, sans créer de friction généralisée à chaque interaction.
En mars 2026, Microblink est devenu le seul fournisseur de solutions de vérification d’identité à satisfaire à tous les seuils de performance fixés par l’évaluation RIVR du Département américain de la Sécurité intérieure — le test de référence indépendant le plus rigoureux jamais réalisé à ce jour en matière de vérification d’identité (IDV). Résultats : taux d’erreur du système de 0,00 %, taux de faux rejets de documents de 3,15 %, taux de fausses acceptations de documents de 0,88 %. Tous les autres prestataires participants ont échoué à au moins un de ces seuils. Pour les institutions soumises à une réglementation qui doivent démontrer qu’elles ont sélectionné un prestataire certifié et hautement précis, il s’agit là de la preuve tierce la plus probante qui soit.
La plupart des fournisseurs de solutions IDV se contentent de gérer la phase d'intégration et s'arrêtent là. Le système d’exploitation « Identity Intelligence » de Microblink suit les signaux d’identité tout au long du cycle de vie complet du compte — de l’inscription jusqu’à la surveillance continue — afin que les équipes chargées de la gestion des risques disposent d’une vision constamment actualisée des personnes agissant sur chaque compte, et non d’un dossier de vérification statique datant d’il y a plusieurs années. C’est cette intelligence continue qui distingue une véritable défense contre la fraude d’une simple mise en scène de conformité.
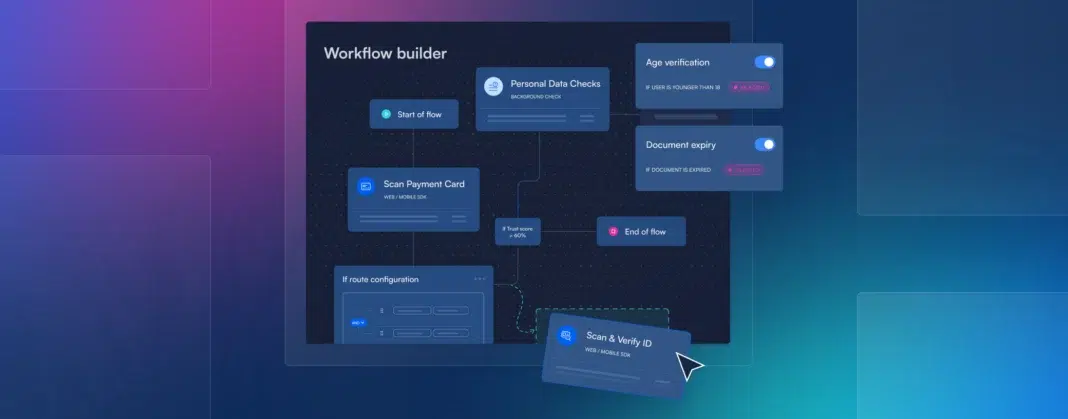
Les fraudes financières sophistiquées reposent rarement sur un seul vecteur d’attaque. Microblink combine la vérification de documents, la biométrie faciale avec détection de présence, et la capture de cartes de paiement au sein d’un cadre décisionnel unique — ce qui en fait la seule plateforme d’identité à proposer une détection de présence multimodale couvrant ces trois éléments. Les attaques de type « deepfake » et les identités synthétiques qui parviennent à contourner les systèmes à signal unique sont neutralisées grâce à la combinaison des trois signaux.
Chaque décision prise par Microblink est vérifiable et transparente. Grâce à des seuils ajustables, des tolérances personnalisées pour les modèles et un historique complet des décisions, lorsque l’autorité de régulation ou l’auditeur demande pourquoi un compte a été approuvé ou signalé, votre équipe chargée de la conformité peut en présenter le raisonnement — et pas seulement le résultat. Les cadres réglementaires couverts comprennent notamment le KYC, la lutte contre le blanchiment d’argent (AML), la lutte contre le financement du terrorisme (CTF), la diligence raisonnable à l’égard de la clientèle, le FinCEN, le BSA, la FINRA, la FCA, le FINTRAC et l’UIF.
Les solutions de vérification des documents et de recoupement biométrique de Microblink détectent les incohérences qui échappent à l'examen manuel et aux contrôles KYC traditionnels, bloquant ainsi les identités synthétiques et volées avant même l'ouverture du compte et avant que le risque ne se transforme en perte.
La fraude par virement bancaire et la fraude par transfert non autorisé entraînent des pertes directes considérables et causent une atteinte à la réputation qui s'aggrave avec le temps. L'ajout d'une vérification d'identité Microblink au début d'un virement de montant élevé, d'un transfert important ou de la connexion d'un nouveau compte externe empêche les fraudeurs qui ont déjà compromis des identifiants d'agir.
Grâce à la saisie d'identité en moins de 3 secondes et à un taux de réussite de capture des documents supérieur de 40 % offerts par Microblink, la procédure d'inscription numérique est suffisamment rapide pour être compétitive en termes d'expérience utilisateur, tout en garantissant que le dossier de vérification est suffisamment complet pour satisfaire aux exigences des autorités de régulation dans le cadre des réglementations BSA, FinCEN, FCA, FINRA, FINTRAC et UIF.
La revérification périodique constitue l’une des charges de conformité les plus coûteuses dans le secteur des services financiers. Microblink permet une revérification efficace, déclenchée par des étapes progressives, qui peut être intégrée aux interactions courantes avec les comptes plutôt que d’être traitée comme une tâche de conformité distincte, ce qui réduit à la fois les coûts et la perte de clientèle liée à des processus de vérification mal conçus.
Les équipes chargées de la lutte contre la fraude ont besoin de contrôles capables de s'adapter au rythme des attaques générées par l'IA. Les équipes chargées de la conformité ont besoin de décisions vérifiables, explicables et défendables. Les équipes chargées de la croissance ont besoin de processus d'intégration qui génèrent des conversions. Microblink répond aux besoins de ces trois types d'équipes en transformant l'identité en une couche d'intelligence continue plutôt qu'en un simple contrôle de conformité ponctuel.

Témoignages
Banco Azteca a pu facilement déployer BlinkID sur plusieurs applications mobiles et dans divers cas d'utilisation, que ce soit pour l'ouverture d'un compte bancaire ou pour une demande de prêt.
Nous sommes vraiment impressionnés par son agilité et sa polyvalence : la solution s'intègre parfaitement à nos processus d'onboarding tout en fournissant des résultats précis et en temps réel.
— Francisco León
Banco Azteca
Directeur informatique
La technologie de Microblink contribue grandement à accélérer le processus d'inscription.
Les emprunteurs sur SoLo peuvent créer un compte en moins de deux minutes, ce qui, selon nous, constitue un résultat exceptionnel.
— Rodney Williams
SoLo Funds
Co-fondateur
Chez First Abu Dhabi Bank, nous sommes constamment à la recherche de nouvelles opportunités pour améliorer l'expérience bancaire de nos clients.
Alors que la banque mobile connaît un succès croissant aux Émirats arabes unis, nous souhaitons nous assurer que notre application est simple et conviviale afin de favoriser son adoption à grande échelle.
En intégrant BlinkID, nous avons réussi à résoudre un problème fréquemment signalé par nos clients lors de leur inscription, ce qui contribue grandement à la réalisation de notre objectif.
— Vinod Nagar
First Abu Dhabi Bank
Croissance, marketing et expérience client
Banco Azteca a pu facilement déployer BlinkID sur plusieurs applications mobiles et dans divers cas d'utilisation, que ce soit pour l'ouverture d'un compte bancaire ou pour une demande de prêt.
Nous sommes vraiment impressionnés par son agilité et sa polyvalence : la solution s'intègre parfaitement à nos processus d'onboarding tout en fournissant des résultats précis et en temps réel.
— Francisco León
Banco Azteca
Directeur informatique
La technologie de Microblink contribue grandement à accélérer le processus d'inscription.
Les emprunteurs sur SoLo peuvent créer un compte en moins de deux minutes, ce qui, selon nous, constitue un résultat exceptionnel.
— Rodney Williams
SoLo Funds
Co-fondateur
Chez First Abu Dhabi Bank, nous sommes constamment à la recherche de nouvelles opportunités pour améliorer l'expérience bancaire de nos clients.
Alors que la banque mobile connaît un succès croissant aux Émirats arabes unis, nous souhaitons nous assurer que notre application est simple et conviviale afin de favoriser son adoption à grande échelle.
En intégrant BlinkID, nous avons réussi à résoudre un problème fréquemment signalé par nos clients lors de leur inscription, ce qui contribue grandement à la réalisation de notre objectif.
— Vinod Nagar
First Abu Dhabi Bank
Croissance, marketing et expérience client
Dernières nouvelles
FAQ
Have another question?
Contact our team!
Microblink’s identity decisioning layer provides the document verification, biometric matching, and audit trail that KYC, AML, CDD, and CTF compliance programs require. It can be used for onboarding, periodic re-verification, and triggered review events. Every decision is logged with calibratable thresholds and full explainability, giving compliance officers a defensible record for regulators and auditors. The platform supports compliance with BSA, FinCEN, FINRA, FCA, FINTRAC, UIF, and Customer Due Diligence requirements.
In March 2026, Microblink was the only vendor to meet every “high performing” threshold in the U.S. Department of Homeland Security’s RIVR evaluation, the most rigorous public IDV benchmark available. It achieved a 0.00% System Error Rate, 3.15% Document False Reject Rate, and 0.88% Document False Accept Rate across 2,000+ documents from 24 U.S. states, tested over six months. Every other participating vendor failed at least one threshold, making Microblink’s the only system to meet DHS standards on both fraud prevention and friction simultaneously.
Step-up verification is the primary mechanism. When a login or account change triggers elevated risk signals (e.g., a new device, an unusual geographic location, or a high-value action), Microblink confirms that the real account holder is present before the action proceeds. That confirmation requires a live biometric match to the ID already on file, not just credentials that a fraudster may already possess. Combined with real-time risk signals and behavioral monitoring, this stops the most common account takeover patterns without asking legitimate customers to re-verify on routine logins.
The Microblink Platform is built for integration into existing infrastructure. It’s available via API and SDK for both web and mobile, includes a no-code hosted UI for faster deployment, and offers regional cloud endpoints as well as on-device processing for institutions with data residency or privacy requirements. SDKs are as small as 2.5MB — up to 6× smaller than alternatives — so they don’t add meaningful latency to mobile onboarding flows.
Microblink supports identity verification across 195+ countries and territories, with coverage for 2,500+ ID document types. Banks, fintechs, and lenders operating across the US, EU, LATAM, APAC, and the Middle East can run consistent identity workflows across all markets without building separate verification stacks for each region or regulatory regime. The same decisioning logic, audit trail, and calibratable thresholds apply globally — including the 10+ banks in Europe already running on the platform.
Conçu pour faciliter l'intégration numérique moderne, Microblink aide les entreprises à prévenir la fraude, à réduire les obstacles et à garantir la conformité sans nuire à l'expérience client.

Nous vous remercions de l'intérêt que vous portez à nos produits et nous vous répondrons dans les plus brefs délais.
Si vous souhaitez découvrir notre démo en action et discuter de votre cas d'utilisation, n'hésitez pas à prendre rendez-vous.
Si vous souhaitez découvrir notre démo en action et discuter de votre cas d'utilisation, prenez rendez-vous dès maintenant.
Un e-mail contenant tous les détails de votre réservation vous a été envoyé.
Nous avons hâte de vous présenter nos solutions très prochainement.

L'IA n'a pas seulement accéléré la fraude. Elle en a fait un véritable système. Nous avons analysé des millions d'interactions liées à l'identité afin de cartographier l'évolution des attaques d'usurpation d'identité selon les régions, les types d'attaques et les niveaux de sophistication — et d'identifier ce que les organisations doivent repenser pour rester dans la course.
Consultez les données