CIP و KYC في القطاع المصرفي


في عام 2020، تلقى مكتب التحقيقات الفيدرالي (FBI) ما يزيد على 791,000 شكوى تتعلق بجرائم مشتبه بها عبر الإنترنت. ومن بين هذه الشكاوى، كانت الجرائم الأكثر شيوعًا هي التصيد الاحتيالي، وعمليات الاحتيال المتعلقة بعدم السداد أو عدم التسليم، وسرقة الهوية.
وفي هذا السياق، يصبح من الأهمية بمكان بالنسبة للمؤسسات المالية ضمان أمن المعلومات الشخصية لعملائها من خلال عمليات قوية للتحقق من الهوية، مثل «برنامج تحديد هوية العميل» (CIP) ومبدأ «اعرف عميلك» (KYC).
تعد هذه البرامج أساسية في تهيئة بيئة مصرفية آمنة حيث يُعد التحقق من الهوية أمرًا بالغ الأهمية. فهي تساعد المؤسسات المالية على التحقق من هوية عملائها، ومنع الاحتيال، والامتثال للوائح مكافحة غسل الأموال. ومن خلال تطبيق هذه الإجراءات، يمكن للمؤسسات المالية أن توفر لعملائها شعورًا بالأمان والثقة، وهو أمر بالغ الأهمية للحفاظ على نظام مالي سليم ومستدام.
ما المقصود بـ «CIP» في المجال المصرفي؟
يُعد «برنامج تحديد هوية العملاء» (CIP) متطلبًا قانونيًا يلتزم به البنوك والمؤسسات المالية الأخرى للتحقق من هويات العملاء الجدد عند فتح الحسابات. والغرض من هذا البرنامج بسيط لكنه بالغ الأهمية: وهو تكوين قناعة معقولة بأن البنك على علم بالهوية الحقيقية لكل صاحب حساب.
تتطلب إجراءات "معرفة العميل" (KYC) الخاصة ببرنامج CIP، كحد أدنى، جمع البيانات التالية والتحقق من صحتها:
- الاسم القانوني الكامل
- تاريخ الميلاد
- العنوان السكني
- رقم الهوية (مثل رقم الضمان الاجتماعي أو رقم جواز السفر)
يجب على البنوك التحقق من هذه المعلومات باستخدام مصادر موثوقة ومستقلة وتوثيق كل خطوة من أجل الامتثال لمعايير التدقيق.
المتطلبات التنظيمية المتعلقة ببرنامج CIP
يستند برنامج CIP إلى قانون «باتريوت» الأمريكي (USA PATRIOT Act)، وبالتحديد المادة 326 منه. ويُلزم هذا البرنامج المؤسسات المالية بتطبيق إجراءات معقولة للتحقق من هوية أي شخص يرغب في فتح حساب، وذلك بالقدر المعقول والممكن عمليًّا.
وهذا يضمن عدم استغلال المؤسسة في ارتكاب جرائم مالية. كما ينص قانون السرية المصرفية (BSA) على متطلبات التعرف على العملاء (CIP) كجزء من سياساته الأوسع نطاقاً لمكافحة غسل الأموال (AML).
بموجب قانون «باتريوت» الأمريكي، تضع متطلبات «التعرف على العملاء» (CIP) الأساس لمكافحة الإرهاب وغسل الأموال. ويجب على المؤسسات المالية أن يكون لديها نظام «التعرف على العملاء» (CIP) يتضمن إجراءات للتحقق من هوية الأفراد الذين يفتحون حسابات، والتأكد مما إذا كان الفرد مدرجًا في أي قوائم للإرهابيين المعروفين أو المشتبه بهم، وإبلاغ الحكومة بأي تباينات يتم اكتشافها خلال عملية التحقق.
كما تلعب شبكة مكافحة الجرائم المالية (FinCEN) دورًا مهمًا في تنظيم وتوجيه تنفيذ إجراءات التحقق من هوية العملاء (CIPs). وبصفتها وكالة تابعة لوزارة الخزانة الأمريكية، تصدر شبكة مكافحة الجرائم المالية (FinCEN) لوائح وتوجيهات للمؤسسات المالية، مما يضمن اتساق وفعالية ممارسات التحقق من الهوية على جميع الأصعدة. كما أنها تضمن الامتثال لقانون السرية المصرفية (BSA) وقانون باتريوت الأمريكي (USA PATRIOT Act)، مما يضمن أن المؤسسات المالية لديها برامج كافية للتحقق من هوية العملاء (CIP) لإحباط الأنشطة المشبوهة والإبلاغ عنها.
كيف يتناسب برنامج CIP مع عملية "اعرف عميلك" (KYC)
في حين أن «اعرف عميلك» (KYC) يمثل إطار الامتثال الأوسع نطاقاً الذي يشمل إجراءات العناية الواجبة تجاه العملاء (CDD) والمراقبة المستمرة، فإن «اعرف العميل» (CIP) يمثل البوابة الأولى.
تبدأ عملية CIP في اللحظة التي يتفاعل فيها العميل المحتمل لأول مرة مع مؤسستكم:
- تحديد هوية العميل (CIP) – جمع بيانات الهوية والتحقق منها
- التحقق اللازم من هوية العملاء (CDD) – تقييم مخاطر العملاء، ومراقبة المعاملات وفقًا لذلك
- العناية الواجبة المعززة (EDD) – إجراء فحوصات أكثر تعمقاً للعملاء ذوي المخاطر العالية
- المراقبة المستمرة – تابع باستمرار أي أنشطة مشبوهة
وبدون برنامج حماية المعلومات (CIP) قوي، فإن بقية مراحل دورة حياة «اعرف عميلك» (KYC) تُبنى على أساس هش.
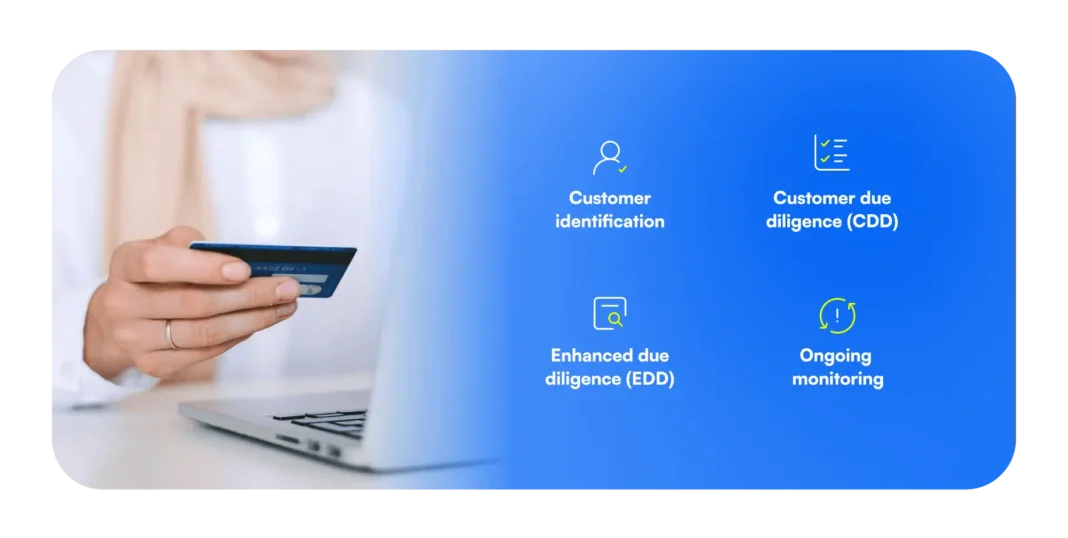
تتضمن عملية «اعرف عميلك» (KYC) أربعة عناصر أساسية:
- تحديد هوية العميل: جمع مستندات أو بيانات أو معلومات موثوقة من مصادر مستقلة.
- التحقق من هوية العملاء (CDD): تقييم مستوى المخاطر التي يمثلها العملاء ومراقبة معاملاتهم وفقًا لذلك.
- العناية الواجبة المعززة (EDD): يلزم إجراء عملية تحقق أكثر دقة من الهوية بالنسبة للفئات ذات المخاطر الأعلى.
- المراقبة المستمرة: المراقبة المستمرة لمعاملات العملاء لمنع حدوث أي انحرافات عن أنشطتهم المصرفية المعتادة.
من بين التطبيقات العملية لنظام «اعرف عميلك» (KYC) قطاع الرهن العقاري، حيث يتعين على المؤسسات المالية التحقق بدقة من هوية المقترضين، وفهم سجلهم الائتماني، ومراقبة المدفوعات باستمرار للكشف عن أي علامات على الاحتيال أو غسل الأموال.
الاختلافات بين إجراءات CIP في القطاع المصرفي وإجراءات KYC
في حين أن مبادئ «اعرف عميلك» (KYC) تشمل مجموعة واسعة من تدابير التحقق من هوية العملاء وتقييم المخاطر، فإن مبادئ «اعرف عميلك» (CIP) تركز بشكل خاص على إثبات وجود اعتقاد معقول بأن المؤسسة المالية تعرف الهوية الحقيقية لعملائها.
كما أن التركيز الأساسي ونطاق العمل يختلفان بعض الشيء أيضًا. يُعد برنامج CIP الخطوة الأولى في عملية تسجيل العملاء. ويتضمن الحصول على المعلومات الأساسية مثل الاسم وتاريخ الميلاد والعنوان ورقم الهوية. وينصب التركيز هنا على إنشاء أساس مرجعي لهوية العميل.
يتم تنفيذ إجراءات الحماية من غسل الأموال (CIP) عادةً خلال مرحلة فتح الحساب، في حين أن إجراءات «اعرف عميلك» (KYC) تتجاوز تلك المرحلة لتشمل العلاقة مع العميل بأكملها. وبالإضافة إلى ذلك، تختلف الأهداف بين كل مجموعة من المعايير والأخرى اختلافًا طفيفًا.
هدف CIP واضح ومباشر: التحقق من هوية العملاء الجدد. أما KYC، فتهدف إلى حماية النظام المالي من خلال منع الجرائم المالية وضمان توافق معاملات العملاء مع ملفاتهم الشخصية.
العناصر المتداخلة بين CIP و KYC
تُعد كل من برامج تحديد هوية العملاء وأطر عمل «اعرف عميلك» (KYC) مكونات أساسية في حماية نزاهة المؤسسة المالية وقاعدة عملائها. ويكمن التداخل بينهما في هدفهما المشترك المتمثل في تحديد هوية العملاء بدقة.
إن دمج هذه العناصر يعزز فعالية كل من برنامج الحماية من الغسل (CIP) وبرنامج «اعرف عميلك» (KYC)، مما يضمن دفاعًا قويًا ضد الاستخدام غير المشروع للنظام المالي. وتساعد هذه التآزر في تهيئة بيئة مصرفية آمنة وقادرة على الصمود في وجه الاحتيال والجرائم المالية.
أهمية إجراءات CIP وKYC في القطاع المصرفي
يُعد كل من برنامج «CIP» و«KYC» عنصرين أساسيين لتأمين العمليات المالية والحفاظ على نزاهة النظام المالي. وفيما يلي أهم المجالات التي يؤثران عليها.
التخفيف من المخاطر
تعمل إجراءات CIP وKYC معًا على الحد من المخاطر المالية من خلال ضمان معرفة البنوك بهوية الجهات التي تتعامل معها. إن تحديد هوية العميل بدقة وشمولية منذ البداية يقلل من احتمالية وقوع عمليات الاحتيال.
صُممت إجراءات برنامج CIP بهدف التصدي للتهديدات المحتملة، مثل سرقة الهوية، من خلال اشتراط تقديم إثبات الهوية ومقارنة المعلومات مع قواعد البيانات المختلفة. ويحمي ذلك البنوك من التعرض لمخاطر الائتمان والمخاطر التشغيلية والضرر الذي قد يلحق بسمعتها نتيجة ارتباطها بجرائم مالية.
الامتثال للوائح التنظيمية
تخضع المؤسسات المالية لرقابة مستمرة لضمان امتثالها لمجموعة واسعة من اللوائح التنظيمية التي تهدف إلى الحفاظ على نزاهة النظام المالي العالمي. ويشكل كل من برنامج «CIP» و«KYC» جوهر هذه المتطلبات التنظيمية، حيث يضمنان قيام البنوك بإجراء العناية الواجبة تجاه عملائها.
من خلال الحفاظ على ممارسات قوية في مجالي «الوقاية من غسل الأموال» و«معرفة العميل»، لا تلتزم البنوك بالقوانين واللوائح فحسب، بل تُظهر أيضًا التزامها بمنع استغلال النظام المالي لأغراض غير مشروعة. وتركز الهيئات التنظيمية بشكل متزايد على هذه المجالات، وقد يؤدي عدم الامتثال إلى غرامات وعقوبات باهظة.
تعزيز الأمن
وأخيرًا، يُعد كل من برنامج CIP وKYC عنصرين أساسيين لتعزيز الأمن العام في القطاع المصرفي. فالتحقق من صحة وثائق الهوية والمراقبة المستمرة لأنشطة العملاء يتيحان للبنوك توفير بيئة آمنة لجميع الأطراف المعنية.

لا يقتصر هذا الأمن على حماية أصول البنك فحسب، بل يمتد ليشمل حماية هويات العملاء وسلامتهم المالية. في عصر أصبحت فيه الهوية الرقمية لا تقل أهمية عن الهوية المادية، تستفيد البنوك من التكنولوجيا، مثل الحلول المدعومة بالذكاء الاصطناعي، لجمع بيانات العملاء واستخراجها والتحقق منها بسرعة ودقة، مما يعزز تدابير الأمن بشكل أكبر.
أفضل الممارسات لتعزيز إطار عمل «CIP» و«KYC»
- اتّبع نهجًا قائمًا على المخاطر – قم بتطبيق إجراءات تحقق أكثر صرامةً على أنواع الحسابات أو المناطق الجغرافية التي تنطوي على مخاطر أعلى.
- استفد من تقنية مصادقة المستندات المدعومة بالذكاء الاصطناعي – اكتشف الهويات المزورة أو التي تم إنشاؤها بواسطة الذكاء الاصطناعي باستخدام تقنيات التحليل الجنائي المتقدمة للصور.
- دمج إجراءات العقوبات وفحص الأشخاص ذوي المناصب السياسية (PEP) – ضمان أن تتضمن عملية تسجيل العملاء إجراء فحوصات فورية لقوائم المراقبة.
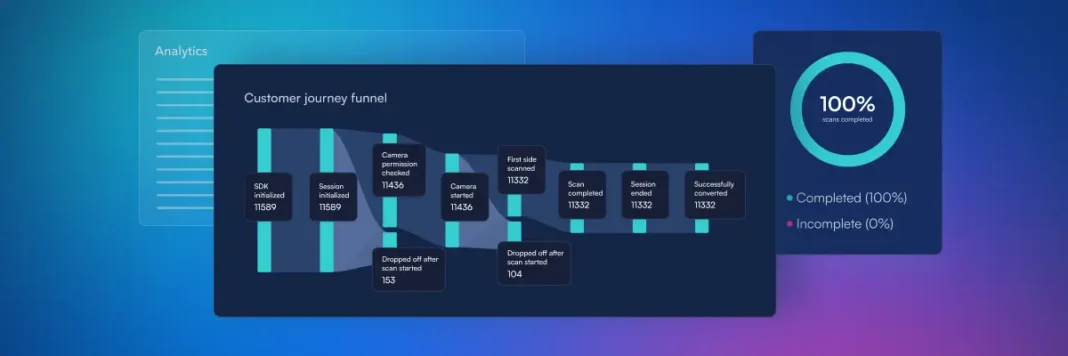
- أتمتة سجلات التدقيق – الاحتفاظ بسجلات آمنة وقابلة للتصدير للمراجعين.
- اختبار آليات الحماية باستمرار – إجراء محاكاة لمحاولات الاحتيال للتأكد من أن الأنظمة تكتشف الهويات المزيفة.
ضمان استمرارية برنامج CIP في القطاع المصرفي
يشهد عدد الحسابات الرقمية التي يتم فتحها ارتفاعًا هائلاً، ويستخدم المحتالون الذكاء الاصطناعي التوليدي لإنشاء هويات مزيفة تكاد تكون مثالية. ولم يعد بإمكان إجراءات التعرف على العملاء (CIP) في القطاع المصرفي الاعتماد حصريًّا على عمليات الفحص اليدوية أو الأنظمة القديمة.
لضمان الامتثال للقوانين والأمن، ينبغي على البنوك:
دمج برنامج CIP في استراتيجية إدارة المخاطر على مستوى المؤسسة
تحديث إجراءات برنامج الامتثال المالي (CIP) بانتظام لتتوافق مع توجيهات مركز مكافحة الجرائم المالية (FinCEN)
تدريب فرق الامتثال على أساليب الاحتيال الناشئة
استثمر في منصات «اعرف عميلك» (KYC) القابلة للتكيف والمعتمدة على الذكاء الاصطناعي
كيف يمكن لـ Microblink أن تساعدك
تتطور مسيرة تحقيق الامتثال باستمرار، حيث تساهم اللوائح والتقنيات الجديدة في تشكيل المشهد العام. ويجب على البنوك أن تتبنى نهجًا استباقيًا، لا ردّ فعل، في تعاملها مع سياسة تحديد هوية العملاء (CIP) في القطاع المصرفي ومعايير «اعرف عميلك» (KYC).
يُعد البقاء على اطلاع على التغييرات التنظيمية والتقنيات الناشئة أمرًا بالغ الأهمية للبنوك من أجل تكييف إجراءات الأمان الخاصة بها بفعالية. ركز على نشاطك الأساسي، ولكن كن مستعدًا للتكيف مع التغيير في أي لحظة. ستحتاج إلى شريك موثوق به للقيام بهاتين المهمتين بفعالية.
تحتل شركة Microblink الصدارة في تقديم الحلول القائمة على الذكاء الاصطناعي التي تساعد البنوك في تسجيل الهوية الرقمية واستخراجها والتحقق منها. يعمل منتجنا BlinkID على تبسيط عملية التحقق من هوية العملاء (CIP)، مما يضمن أن يكون التحقق من وثائق الهوية متوافقًا مع المعايير التنظيمية، فضلاً عن كونه سهل الاستخدام وآمنًا. أما بالنسبة لعملية "اعرف عميلك" (KYC)، فإن تقنيتنا تمكّن البنوك من إجراء تحقق مستمر وفي الوقت الفعلي بدقة أكبر وبأقل قدر من الإزعاج للعميل. لمعرفة المزيد، تواصل معنا اليوم.