

إدارة مكافحة غسل الأموال من خلال إجراءات العناية الواجبة تجاه العملاء


تخضع البنوك للوائح التنظيمية التي تُلزمها بمنع غسل الأموال من خلال تطبيق إجراءات العناية الواجبة تجاه العملاء (CDD) وإدارة المخاطر. وقد يبدو التعرف على العملاء والتأكد من عدم ارتكابهم جرائم مالية أمراً بسيطاً، لكن الإجراءات الرسمية تتطلب دقة متناهية واهتماماً بالتفاصيل.
في هذا المنشور، سنناقش المسؤوليات التي يتعين على البنوك الوفاء بها، ودور «التحقق من هوية العملاء» (CDD) في منع غسل الأموال، وكيفية تنفيذ سياسة مكافحة غسل الأموال (AML).
فهم مسؤولياتك في مجال مكافحة غسل الأموال
تتحمل البنوك والمؤسسات المالية مسؤولية منع غسل الأموال من خلال إجراءات تحديد هوية العملاء (CDD). وفي الممارسة العملية، يعني ذلك تحديد العملاء ذوي المخاطر العالية واتخاذ تدابير استباقية لضمان أن المالكين الفعليين لحساباتهم لا يستخدمونها إلا بطرق مشروعة.
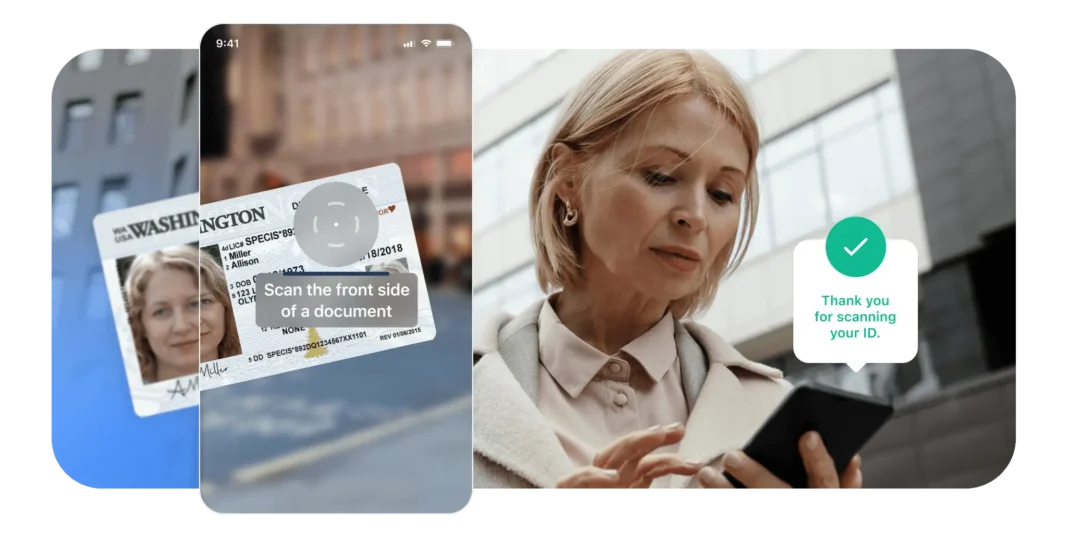
ومن العوامل الرئيسية الأخرى التي يجب أخذها في الاعتبار مبدأ «اعرف عميلك» (KYC). تتحمل البنوك مسؤولية جمع المعلومات عن عملائها للتحقق من هويتهم والتأكد من أنهم هم بالفعل من يدّعون أنهم. وتعمل مكافحة غسل الأموال (AML) وفقًا للمعايير العالمية لمبدأ «اعرف عميلك» لضمان أن البنوك على يقين من أن عملائها لا يرتكبون جرائم مالية.
أهمية إجراءات العناية الواجبة تجاه العملاء في الكشف عن عمليات غسل الأموال
تساعد إجراءات العناية الواجبة تجاه العملاء (CDD) البنوك على تحديد العملاء الذين قد يكونون متورطين في جرائم مالية. وهذا مطلوب صراحةً بموجب قواعد مكافحة غسل الأموال (AML) الصادرة عن هيئة تنظيم الصناعة المالية (FINRA)، التي تنص على ما يلي:
- تحتاج المؤسسات المالية إلى برنامج للامتثال لمكافحة غسل الأموال، معتمد من أحد كبار المديرين، ينظم إجراءات «التعرف على العميل» (CDD) والعمليات ذات الصلة
- يتعين على الشركات التأكد من كشف الأنشطة المشبوهة والإبلاغ عنها
- يتعين على الشركات تطبيق برنامج تحديد هوية العملاء (CIP) القائم على المخاطر
- يتعين على الشركات اختبار برنامج الامتثال الخاص بها لمكافحة غسل الأموال للتأكد من فعاليته
- يجب أن يكون مسؤولو الامتثال مسجلين في نظام الاتصال التابع لهيئة تنظيم صناعة الأوراق المالية (FINRA) (FCS)
- يجب توفير تدريب مستمر للموظفين المعنيين بالامتثال لقوانين مكافحة غسل الأموال
- يجب على الشركات إجراء إجراءات مستمرة للتحقق من هوية العملاء على أساس المخاطر
علاوة على ذلك، فهذه القواعد ليست هي الوحيدة المعمول بها فيما يتعلق بمكافحة غسل الأموال أو التحقق من هوية العملاء.
الأطر القانونية والتنظيمية المتعلقة بالتعرف على العملاء (CDD)
من أهم اللوائح المتعلقة بالتحقق من هوية العملاء (CDD) قانون السرية المصرفية (BSA)، بما في ذلك «القاعدة النهائية للتحقق من هوية العملاء»، وقانون «توحيد وتقوية أمريكا من خلال توفير الأدوات المناسبة اللازمة لاعتراض الإرهاب وعرقلته» (USA PATRIOT). وينطبق كلا القانونين على جميع البنوك والمؤسسات المالية والشركات ذات الصلة.
إلى جانب المتطلبات الإلزامية، ينبغي على البنوك أيضًا مراعاة المبادئ التوجيهية مثل توصيات «فريق العمل المعني بالإجراءات المالية» (FATF). ومن الأمثلة المفيدة في هذا الصدد إرشادات فريق العمل المعني بالإجراءات المالية بشأن العملاء ذوي المخاطر العالية، والتي تتضمن مقاييس محددة لتقييم المخاطر (مثل وجود 20 حالة أو أكثر من حالات عدم الامتثال أو الامتثال الجزئي في التقييم).
ما الفرق بين إجراءات العناية الواجبة تجاه العملاء وإجراءات العناية الواجبة المعززة؟
يتعين على جميع البنوك والمؤسسات المالية تطبيق إجراءات «التعرف على العميل» (CDD) على جميع العملاء الجدد طوال مدة العلاقة معهم. ومن الضروري لهذه العلاقة أن تكون هذه الإجراءات ممارسة افتراضية تمثل الحد الأدنى المطلوب.
تُعد «العناية الواجبة المعززة» (EDD) ممارسة تُطبق على العملاء الذين ينطوي التعامل معهم على مخاطر أعلى، وليس على جميع العملاء. فإذا توصل البنك إلى أن حسابًا ما يتجاوز عتبة مخاطر معينة، يتعين عليه تطبيق إجراءات تدقيق وإدارة مخاطر إضافية. وقد يتطلب الأمر الحصول على معلومات أكثر تفصيلًا وإجراء عمليات تحقق إضافية.
كيف تحمي عملية التحقق من الهوية (CDD) من الجرائم المالية
تحمي إجراءات مكافحة غسل الأموال (AML) والتحقق من هوية العملاء (CDD) المؤسسات المالية من خلال التأكد من أن أصحاب الحسابات لديهم هم بالفعل من يدّعون أنهم هم، وأنهم لا يمثلون سوى قدر مقبول من المخاطر. ويتطلب التحقق من هوية العملاء (CDD) إجراء تقييمات مفصلة للمخاطر تُحدد ملامح المخاطر أو درجات المخاطر للعملاء بناءً على احتمالية ارتكابهم للجرائم المالية.
تتراوح عوامل الخطر التي يتم أخذها في الاعتبار بين البيانات الشخصية وسجل المعاملات.
كيفية وضع سياسة مكافحة غسل الأموال والالتزام بها
بالنسبة للعديد من المؤسسات المالية، فإن وجود عملية قوية للتحقق من هوية العملاء تقلل من الأنشطة المشبوهة وتعالجها، يغطي العديد من جوانب جهود مكافحة غسل الأموال لديها. ولا يزال يتعين الوفاء بمتطلبات السياسات الرسمية، وهو ما قد يمثل تحديًا.
توفر هيئة تنظيم صناعة الأوراق المالية (FINRA) نموذجًا لسياسة مكافحة غسل الأموال مخصصًا للشركات الصغيرة، ويشمل هذا النموذج أمورًا مثل:
- صياغة محددة (مع أمثلة) لإثبات صحة سياسة مكافحة غسل الأموال
- إرشادات بشأن تعيين مسؤول الامتثال لمكافحة غسل الأموال ومهامه
- الإجراءات المقررة لتقديم البلاغات إلى سلطات إنفاذ القانون الفيدرالية
- إرشادات حول استخدام قوائم مكتب مراقبة الأصول الأجنبية
- صياغة محددة (مع أمثلة) لإثبات صحة سياسة CIP
- التوجيهات والصياغة المقررة فيما يتعلق بقاعدة التحقق من هوية العملاء (CDD)
تشمل الاعتبارات الحاسمة للعمليات الأكبر حجمًا والأكثر تعقيدًا مراعاة البنية التحتية لرصد المخاطر، وحفظ السجلات، وتفويض المسؤوليات.
المراقبة المستمرة وتقييمات المخاطر
قبل تفعيل الحساب، يجب التحقق من هوية العميل. وبعد ذلك، يتم تحليل المستندات المقدمة لوضع ملف تقييم المخاطر الخاص بهذا العميل. لكن العملية لا تنتهي عند هذا الحد — بل يجب إجراء تقييمات المخاطر طوال المدة الكاملة للعلاقة التجارية بين المؤسسة المالية والعميل.
حفظ السجلات والإبلاغ عن المعاملات
يُعد تحليل معاملات العملاء جزءًا أساسيًا من عمليات المراقبة وتقييم المخاطر، وذلك بهدف تحديد الحالات الشاذة ومعالجتها. فإذا طرأ تغيير مفاجئ أو جذري على سلوك حساب أحد العملاء، فيجب تصنيفه على أنه ينطوي على مخاطر أعلى. ويجب تطبيق درجة أكبر من التدقيق على المعاملات والطلبات، وقد يكون من الضروري فرض قيود أو تجميد وظائف الحساب إلى أن يتم استبعاد المخاطر.
تعيين مسؤول الامتثال لمكافحة غسل الأموال
وكما هو موضح أعلاه، تنص قواعد إدارة مخاطر مكافحة غسل الأموال الصادرة عن هيئة تنظيم صناعة الأوراق المالية (FINRA) صراحةً على ضرورة تعيين مسؤولي الامتثال لمكافحة غسل الأموال وتسجيلهم لدى مركز خدمات الامتثال (FCS). وفي بعض المؤسسات، يكون مسؤول الامتثال المكلف بمكافحة غسل الأموال مسؤولاً أمام كبير مسؤولي الامتثال (CCO)؛ بينما يتولى كبير مسؤولي الامتثال هذه المسؤوليات بنفسه في مؤسسات أخرى.
قد تلجأ البنوك الأصغر حجماً إلى الاستعانة بمصادر خارجية لتولي هذه المسؤوليات، أو تعزيز قدراتها في مجال الامتثال باستخدام برامج الامتثال لمكافحة غسل الأموال.
تأثير التكنولوجيا على إجراءات العناية الواجبة تجاه العملاء (CDD) ومكافحة غسل الأموال (AML)
تتيح حلول مكافحة غسل الأموال والتحقق من هوية العملاء للمؤسسات أتمتة جزء من عمليات إدارة الامتثال وعلاقات العملاء أو كلها.
ومن المزايا الهامة الأخرى للأدوات التكنولوجية المستخدمة في مكافحة غسل الأموال (AML) والتحقق من هوية العملاء (CDD) المرونة في التوسع عبر مختلف القطاعات والمواقع. ويمكن للبنوك أن تنمو بثقة، مع العلم أن إجراءات التحقق من هوية العملاء ومكافحة غسل الأموال لديها قادرة على التعامل بسهولة مع السياقات التنظيمية الجديدة.
على سبيل المثال، تُعد قواعد التحقق من الهوية وقواعد العناية الواجبة تجاه العملاء في القطاع المالي الإندونيسي أكثر صرامة من نظيراتها في الولايات المتحدة. فهناك حاجة إلى معلومات إضافية (الجنس، الحالة الاجتماعية، إلخ)، ويجب على البنوك استخدام إما التحقق المستند إلى الوثائق أو التحقق عبر البث الصوتي والمرئي في الوقت الفعلي. وتساعد الأتمتة البنوك على الامتثال لهذه القواعد وغيرها.

كيف يمكن لـ Microblink أن تساعدك
يجب على البنوك والمؤسسات المالية منع غسل الأموال والجرائم المالية الأخرى من خلال التعرف على عملائها، وممارسة العناية الواجبة، وتنفيذ سياسات أخرى لضمان الامتثال للوائح المترابطة.
تسهّل Microblink الامتثال لقوانين مكافحة غسل الأموال (AML) من خلال أدوات التوثيق والتحقق الآلية التي تعمل على تبسيط عمليات التحقق من هوية العملاء (CDD) والتحقق المعمّق من هوية العملاء (EDD) وإدارة الحسابات بشكل عام. تولَّ زمام أمور التزاماتك المتعلقة بمكافحة غسل الأموال (AML) اليوم.







