

Gestión de la lucha contra el blanqueo de capitales mediante la diligencia debida respecto al cliente


Los bancos están sujetos a normativas que les obligan a prevenir el blanqueo de capitales mediante la aplicación de medidas de diligencia debida con respecto al cliente (CDD) y la gestión de riesgos. Conocer a sus clientes y garantizar que no cometan delitos financieros puede parecer sencillo, pero los procesos formales requieren sofisticación y atención al detalle.
En esta entrada, analizaremos cuáles son las responsabilidades que deben asumir los bancos, el papel de la CDD en la prevención del blanqueo de capitales y cómo aplicar una política contra el blanqueo de capitales (AML).
Comprender tus responsabilidades en materia de lucha contra el blanqueo de capitales
Los bancos y las entidades financieras son responsables de prevenir el blanqueo de capitales mediante la debida diligencia en materia de clientes (CDD). En la práctica, esto implica identificar a los clientes de alto riesgo y adoptar medidas proactivas para garantizar que sus titulares reales utilicen sus cuentas únicamente con fines legítimos.
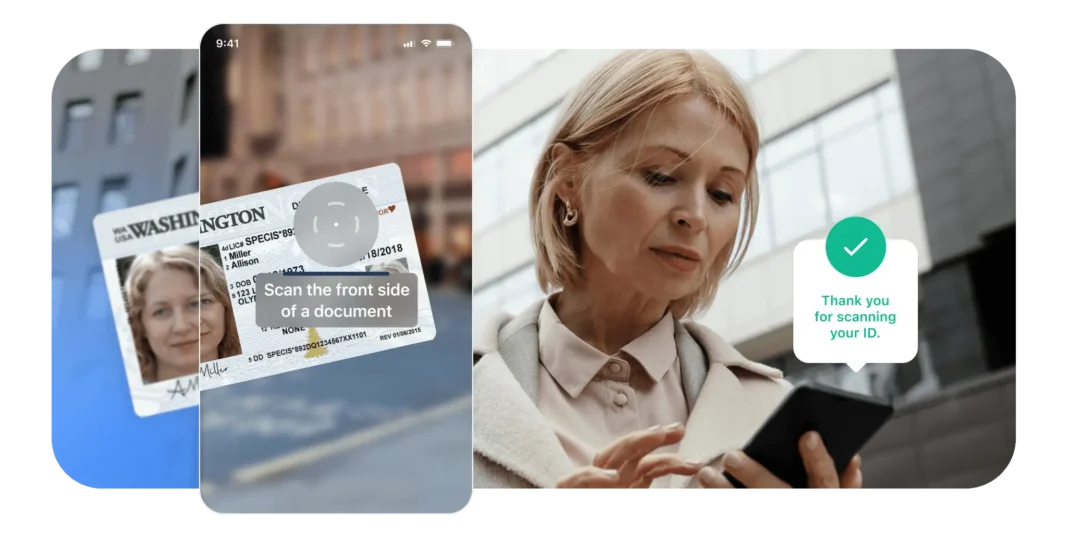
Otro aspecto clave es el «conozca a su cliente» (KYC). Los bancos son responsables de recopilar información sobre sus clientes para verificar quiénes son y que son quienes dicen ser. La lucha contra el blanqueo de capitales (AML) se rige por normas internacionales de KYC para garantizar que los bancos se aseguren de que sus clientes no cometen delitos financieros.
La importancia de la diligencia debida en la identificación del blanqueo de capitales
El CDD ayuda a los bancos a identificar a los clientes que podrían estar implicados en delitos financieros. Así lo exigen expresamente las normas contra el blanqueo de capitales de la Autoridad Reguladora del Sector Financiero (FINRA), que establecen lo siguiente:
- Las entidades financieras necesitan un programa de cumplimiento en materia de lucha contra el blanqueo de capitales (AML) aprobado por un alto directivo que regule la diligencia debida sobre la clientela (CDD) y los procesos relacionados.
- Las empresas deben asegurarse de detectar y notificar cualquier actividad sospechosa.
- Las empresas deben aplicar un Programa de Identificación de Clientes (CIP) basado en el riesgo.
- Las empresas deben someter a prueba su programa de cumplimiento de la normativa contra el blanqueo de capitales para confirmar que funciona
- Los responsables de cumplimiento deben estar registrados en el Sistema de Contacto de la FINRA (FCS)
- El personal encargado del cumplimiento de la normativa contra el blanqueo de capitales debe recibir formación continua.
- Las empresas deben llevar a cabo una diligencia debida sobre los clientes de forma continua y basada en el riesgo.
Además, estas no son las únicas normas aplicables en materia de lucha contra el blanqueo de capitales o de la diligencia debida respecto al cliente.
Marcos jurídicos y normativos para la diligencia debida en materia de identificación de clientes (CDD)
Dos de las normativas más importantes relacionadas con la diligencia debida sobre la clientela (CDD) son la Ley de Secreto Bancario (BSA), incluida la Norma Definitiva sobre la CDD, y la Ley «Uniting and Strengthening America by Providing Appropriate Tools Required to Intercept and Obstruct Terrorism» (USA PATRIOT). Ambas se aplican a todos los bancos, entidades financieras y empresas relacionadas.
Además de los requisitos obligatorios, los bancos también deberían tener en cuenta directrices como las recomendaciones del Grupo de Acción Financiera Internacional (GAFI). Un ejemplo útil son las orientaciones del GAFI sobre los clientes de mayor riesgo, que incluyen indicadores específicos de riesgo (por ejemplo, tener 20 o más casos de incumplimiento total o parcial en una evaluación).
¿Cuál es la diferencia entre la diligencia debida con respecto al cliente y la diligencia debida reforzada?
Todos los bancos e instituciones financieras deben aplicar la debida diligencia en materia de clientes (CDD) a todos los nuevos clientes a lo largo de toda la relación con ellos. Es fundamental para la relación que se trate de una práctica predeterminada y mínima imprescindible.
La diligencia debida reforzada (EDD) es una práctica que se aplica a los clientes de mayor riesgo, y no a la totalidad de la clientela. Si un banco determina que una cuenta supera un determinado umbral de riesgo, debe aplicar medidas adicionales de control y gestión del riesgo. Es posible que se requiera información y verificación más exhaustivas.
Cómo protege el CDD contra los delitos financieros
Los procesos de prevención del blanqueo de capitales (AML) y de diligencia debida con respecto al cliente (CDD) protegen a las entidades financieras al garantizar que los titulares de sus cuentas sean quienes dicen ser y que presenten un nivel de riesgo aceptable. La CDD exige evaluaciones detalladas de riesgo que asignen perfiles o puntuaciones de riesgo a los clientes en función de su probabilidad relativa de cometer delitos financieros.
Los factores de riesgo que se tienen en cuenta abarcan desde los datos personales hasta el historial de transacciones.
Cómo elaborar y aplicar una política contra el blanqueo de capitales
Para muchas entidades financieras, un proceso sólido de diligencia debida con respecto al cliente que minimice y aborde las actividades sospechosas cubre gran parte de sus necesidades en materia de lucha contra el blanqueo de capitales. No obstante, es necesario cumplir con los requisitos formales establecidos en las políticas, lo que puede suponer un reto.
La FINRA ofrece una plantilla de política contra el blanqueo de capitales para pequeñas empresas, que abarca aspectos como:
- Formulación concreta (y ejemplos) para fundamentar una política contra el blanqueo de capitales
- Orientaciones sobre el nombramiento y las funciones del responsable del cumplimiento de la normativa contra el blanqueo de capitales
- Procedimientos establecidos para informar a las fuerzas del orden federales
- Orientaciones sobre el uso de las listas de la Oficina de Control de Activos Extranjeros
- Formulación concreta (y ejemplos) para fundamentar una política de CIP
- Orientaciones y formulaciones recomendadas en relación con la Norma sobre la DDC
Entre los aspectos fundamentales que hay que tener en cuenta en operaciones de mayor envergadura y complejidad se incluyen la gestión de la infraestructura de seguimiento de riesgos, el mantenimiento de registros y la delegación de responsabilidades.
Seguimiento continuo y evaluaciones de riesgos
Antes de activar una cuenta, es necesario verificar la identidad de ese cliente. A continuación, el análisis de los documentos presentados permite elaborar el perfil de riesgo de dicho cliente. Pero el proceso no termina aquí: es necesario realizar evaluaciones de riesgo a lo largo de toda la relación comercial que la entidad financiera mantenga con el cliente.
Mantenimiento de registros y notificación de transacciones
Una parte fundamental del seguimiento y la evaluación de riesgos consiste en analizar las transacciones de los clientes para identificar y abordar las anomalías. Si la cuenta de un cliente experimenta un cambio repentino o drástico en su comportamiento, debe señalarse como de riesgo potencialmente más elevado. Se debe aplicar un mayor grado de escrutinio a las transacciones y solicitudes, y, hasta que se pueda descartar el riesgo, puede ser necesario imponer restricciones o bloquear las funciones de la cuenta.
Nombramiento de un responsable de cumplimiento normativo en materia de prevención del blanqueo de capitales
Tal y como se ha detallado anteriormente, las normas de gestión de riesgos en materia de prevención del blanqueo de capitales (AML) de la FINRA exigen explícitamente el nombramiento de responsables de cumplimiento en materia de AML y su inscripción en el FCS. En algunas organizaciones, el responsable de cumplimiento en materia de AML designado dependerá del director de cumplimiento (CCO); en otras, son los propios CCO quienes asumen esas responsabilidades.
Los bancos más pequeños pueden externalizar estas responsabilidades a terceros o reforzar sus capacidades de cumplimiento normativo mediante software de cumplimiento de la normativa contra el blanqueo de capitales.
El impacto de la tecnología en la diligencia debida con respecto a las personas (CDD) y la prevención del blanqueo de capitales (AML)
Las soluciones contra el blanqueo de capitales y de diligencia debida con respecto a los clientes permiten a las organizaciones automatizar parte o la totalidad de la gestión del cumplimiento normativo y de las relaciones con los clientes.
Otra ventaja fundamental de las herramientas tecnológicas para la prevención del blanqueo de capitales y la debida diligencia en materia de clientes es la flexibilidad para adaptarse a diferentes sectores y ubicaciones. Los bancos pueden crecer con confianza, sabiendo que sus procesos de debida diligencia en materia de clientes y de prevención del blanqueo de capitales pueden adaptarse fácilmente a nuevos contextos normativos.
Por ejemplo, las normas relativas a la verificación de la identidad y a la debida diligencia con respecto al cliente (CDD) en el sector financiero de Indonesia son más estrictas que sus equivalentes en Estados Unidos. Se requiere información adicional (sexo, estado civil, etc.), y los bancos deben utilizar métodos de verificación basados en documentos o mediante transmisión de audio y vídeo en tiempo real. La automatización ayuda a los bancos a cumplir estas y otras normas.

Cómo puede ayudarte Microblink
Los bancos y las entidades financieras deben prevenir el blanqueo de capitales y otros delitos financieros conociendo a sus clientes, aplicando los principios de diligencia debida y poniendo en práctica otras políticas que garanticen el cumplimiento de la normativa vigente.
Microblink facilita el cumplimiento de la normativa contra el blanqueo de capitales (AML) gracias a sus herramientas automatizadas de captura y verificación de documentos, que agilizan la diligencia debida con respecto al cliente (CDD), la diligencia debida reforzada (EDD) y la gestión general de cuentas. Toma el control de tus obligaciones en materia de AML hoy mismo.







