كيف يمكن للاتحادات الائتمانية والبنوك التحقق من هوية الأعضاء؟

تُعد الاتحادات الائتمانية والبنوك المجتمعية جهات فاعلة حيوية في القطاع المالي، وغالبًا ما تشكل العمود الفقري للاقتصادات المحلية. وعلى عكس البنوك الكبرى، التي قد تبدو بعيدة وغير شخصية، تركز هذه المؤسسات المالية الأصغر حجمًا عادةً على العلاقات الشخصية والمشاركة المجتمعية. وهي تقدم خدمات متنوعة — بدءًا من حسابات التوفير والحسابات الجارية وصولاً إلى القروض وخيارات الاستثمار — مما يجعلها لا غنى عنها لملايين الأشخاص.
في ظل هذه الظروف المتغيرة، أصبح التحقق من الهوية بالنسبة للبنوك أكثر أهمية من أي وقت مضى. ووفقًا لموقع «ستاتيستا»، تسببت عمليات الاحتيال المتعلقة بالتحويلات المصرفية أو المدفوعات وحدها في خسائر بلغت 1.59 مليار دولار أمريكي في عام 2022.

يؤكد هذا الرقم المذهل على الحاجة الملحة إلى اتباع إجراءات صارمة للتحقق من هوية الأعضاء. فالتحقق من هوية الأعضاء ليس مجرد إجراء شكلي، بل هو إجراء بالغ الأهمية يهدف إلى حماية المؤسسة وعملائها.
يتناول هذا المقال الطرق المختلفة وأفضل الممارسات المتعلقة بالتحقق من هوية الأعضاء. بدءًا من عمليات الفحص اليدوية التقليدية وصولًا إلى الأنظمة المتطورة المدعومة بالذكاء الاصطناعي، سنستكشف الخيارات المتاحة للمؤسسات المالية التي تسعى إلى تعزيز أمنها ومصداقيتها. وسواء كنت صانع قرار في اتحاد ائتماني أو بنك مجتمعي، أو مجرد شخص مهتم بمعرفة كيفية سير الأمور من وراء الكواليس، فإن هذه المقالة تهدف إلى أن تكون دليلك الشامل.
لماذا يُعد التحقق من هوية الأعضاء أمرًا ضروريًّا، ومتى تحتاج البنوك إلى التحقق من الهوية؟
يُعد التحقق من هوية الأعضاء، المعروف باسم «اعرف عميلك» (KYC)، حجر الزاوية في العلاقة بين المؤسسة المالية وعملائها. وفي القطاع المصرفي، لا يُعد نظام «اعرف عميلك» مجرد ممارسة موصى بها فحسب، بل هو إجراء أساسي يضمن الامتثال والأمن والثقة في بيئة معقدة.
إذن، متى تطبق البنوك عملية التحقق من الهوية؟ وتُعد عملية فتح الحساب السيناريو الأكثر وضوحًا. فكلما فتح عميل جديد حسابًا، تطلب البنوك وثائق هوية، مثل رخصة القيادة أو جواز السفر أو بطاقة الضمان الاجتماعي، للتحقق من هويته. ولا يقتصر الأمر على مجرد استيفاء متطلبات الامتثال لمعايير «اعرف عميلك» (KYC)، بل إنها تمثل خط الدفاع الأول ضد الاحتيال المتعلق بالهوية.
لكن عملية التحقق من الهوية لا تقتصر على إنشاء الحساب فقط. خذ طلبات الحصول على القروض، على سبيل المثال.
في هذا السياق، غالبًا ما تطلب البنوك وثائق إثبات هوية إضافية، مثل كشوف الحسابات المصرفية، من أجل إجراء إجراءات العناية الواجبة. وحتى في عصر الخدمات المصرفية الرقمية، لا يزال للتحقق اليدوي دوره، لا سيما في المعاملات عالية المخاطر التي تتطلب تدقيقًا إضافيًا.
ولا ننسى المعاملات عبر الإنترنت. فقد أصبحت إجراءات «اعرف عميلك» (KYC) المتطورة، مثل تقنية التعرف على الوجه، مألوفة بشكل متزايد مع انتشار الخدمات المصرفية عن بُعد. وتضمن هذه الإجراءات أن الشخص الذي يبادر بإجراء المعاملة هو صاحب الحساب الشرعي.
الأمن ومنع الاحتيال
اعتبر عملية التحقق من هوية الأعضاء خط دفاعك الأول ضد الجوانب المظلمة للقطاع المصرفي — مثل الاحتيال وسرقة الهوية والوصول غير المصرح به إلى الحسابات. ومن خلال تطبيق إجراءات قوية للتحقق من الهوية، سواء يدويًّا أو عبر أنظمة آلية، فإنك تتأكد في الأساس من أن الشخص الذي يصل إلى الحساب هو بالفعل من يدعي أنه هو. سواء كانت تقنية التعرف على الوجه التي تكتشف التناقضات في الوقت الفعلي أو عمليات الفحص اليدوية التقليدية للمعاملات ذات القيمة العالية، فإن الهدف الأساسي هو الحد من المخاطر.
الامتثال للوائح التنظيمية
فيما يتعلق بالمتطلبات التنظيمية، هناك متاهة من القواعد التي يتعين على البنوك التعامل معها، سواء على الصعيد المحلي أو الدولي. ففي الولايات المتحدة، تفرض قوانين مثل قانون «USA PATRIOT» على المؤسسات المالية أن يكون لديها برامج شاملة لتحديد هوية العملاء.
على الصعيد الدولي، تفرض توجيهات مثل التوجيه الخامس للاتحاد الأوروبي لمكافحة غسل الأموال (5AMLD) متطلبات تحقق صارمة مماثلة. والهدف واحد: مكافحة غسل الأموال والتهرب الضريبي والجرائم المالية الأخرى. والامتثال ليس مجرد متطلب قانوني؛ بل هو ممارسة تجارية سليمة تحميك من الوقوع في المشاكل.
بناء الثقة والمصداقية
إن عملية التحقق التي تسير بسلاسة لا تقتصر فقط على الحد من المخاطر أو الامتثال القانوني، بل تتعلق أيضًا بالعلاقات مع العملاء.
عندما يرى العملاء أنك جاد في مسألة الأمن وتبذل جهدًا إضافيًا لحماية معلوماتهم وأموالهم، فإنك لا تصبح مجرد مؤسسة مالية أخرى، بل تصبح شريكًا موثوقًا به. وتُترجم هذه الثقة إلى مصداقية، وهي أصل غير ملموس لكنه لا يقدر بثمن، يمكن أن يميزك في قطاع يتسم بمنافسة شرسة.
ما هي واجهة برمجة التطبيقات (API) الخاصة بالتحقق من الهوية المصرفية؟
عند مناقشة واجهات برمجة التطبيقات (API) الخاصة بالتحقق من الهوية المصرفية، فإننا نتعمق في جوهر عملية التحقق التي تتبعها المؤسسات المالية. وببساطة، تعمل واجهة برمجة التطبيقات (API) كجسر يتيح التواصل بين تطبيقين برمجيين. وفي السياق المصرفي، يتم دمج واجهة برمجة التطبيقات (API) في النظام الحالي للبنك من أجل أتمتة عملية التحقق من الهوية وتبسيطها.

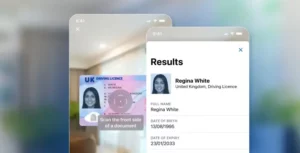
ولكن لماذا يُعد هذا الأمر مهمًا؟ فكر في واجهة برمجة التطبيقات (API) الخاصة بالتحقق من الهوية المصرفية على أنها عملية التحقق الخاصة بك بعد تعزيزها بشكل كبير. فبدلاً من الاعتماد حصريًّا على عمليات الفحص اليدوية — التي قد تستغرق وقتًا طويلاً وتكون عرضة للأخطاء — يمكن لواجهة برمجة التطبيقات (API) التقاط المعلومات واستخراجها والتحقق منها من وثائق الهوية في الوقت الفعلي.
فهي لا تكتفي بتسريع العملية فحسب، بل تجعلها أكثر دقة وأمانًا. بدءًا من التقاط صورة لرخصة القيادة أثناء عملية التسجيل وصولاً إلى التعرف على الوجه في الوقت الفعلي للمعاملات عبر الإنترنت، تتولى واجهة برمجة التطبيقات (API) المهام الصعبة، مما يضمن الامتثال للمعايير مع تحسين تجربة العميل في الوقت نفسه.
ما المقصود بالتحقق المصرفي الفوري (IBV)؟
والآن، دعونا ننتقل إلى التحقق المصرفي الفوري (IBV). إذا كانت واجهة برمجة التطبيقات (API) الخاصة بالتحقق من الهوية المصرفية هي المحرك، فاعتبروا IBV بمثابة الشاحن التوربيني.
بعبارات بسيطة، IBV هي تقنية تتيح للبنوك التحقق من معلومات الحسابات المصرفية بشكل شبه فوري. وسواء كان الأمر يتعلق بإعداد الإيداع المباشر أو تحويل الأموال، فإن تقنية IBV تلغي فترة الانتظار التقليدية اللازمة للتحقق من الحسابات المصرفية الجديدة.
لماذا يُعد هذا أمرًا مفيدًا؟ أولاً، تُعد السرعة ميزة واضحة. فقد ولت الأيام التي كان على العملاء فيها الانتظار لعدة أيام حتى يتم التحقق من حساباتهم، مما كان يضيف عقبات غير ضرورية إلى تجربة العملاء.
لكن الأمر لا يقتصر على السرعة فحسب، بل يتعلق بالدقة أيضًا. فـ IBV تقلل بشكل كبير من هامش الخطأ المرتبط بالإدخال اليدوي، مما يمنح العملاء والبنوك على حد سواء ثقة تامة في صحة المعلومات.
كيف تتحقق البنوك من الهوية؟
عندما يتعلق الأمر بالتحقق من الهوية، لا مجال للبنوك لارتكاب أي أخطاء. وعادةً ما تبدأ عملية التحقق من الهوية التقليدية عندما يفتح العميل حسابًا جديدًا. وفي هذه المرحلة، يُطلب من العميل غالبًا إبراز وثائق هوية صادرة عن الجهات الحكومية، مثل جواز السفر أو رخصة القيادة، إلى جانب مستندات داعمة مثل فواتير الخدمات العامة للتحقق من العنوان.
ورغم فعالية هذه الأساليب اليدوية، إلا أنها تستغرق وقتًا طويلاً وقد تكون عرضة للأخطاء. ومن المثير للاهتمام أنه وفقًا لاستطلاع عالمي حديث نشرته «ستاتيستا»، لا يزال 56 في المائة من المؤسسات تعتمد على أسئلة الأمان كوسيلة أساسية للمصادقة، مما يشير إلى أن الأمان القائم على كلمات المرور لا يزال واسع الانتشار.
بدأت الصناعة المالية في مواكبة الاتجاهات الناشئة مثل المصادقة عبر الإشعارات الفورية وطرق المصادقة التي لا تعتمد على كلمات المرور. وكشفت الدراسة الاستقصائية نفسها أيضًا أن معدل قبول المصادقة عبر الإشعارات الفورية — وهي طريقة أكثر بساطة وأمانًا لتأكيد الهوية — قد ارتفع بمقدار 22 نقطة مئوية بين عامي 2021 و2022.
تشير هذه التطورات إلى أنه على الرغم من أن الأساليب التقليدية لا تزال سائدة، فإن الخيارات الأحدث والأكثر كفاءة، والتي يمكن القول إنها أكثر أمانًا، تكتسب زخمًا. لذا، من الضروري للبنوك — لا سيما المؤسسات الأصغر حجمًا التي ترغب في الحفاظ على قدرتها التنافسية — أن تتابع عن كثب هذه الأساليب المتطورة للتحقق من الهوية.
التحقق اليدوي مقابل التحقق الآلي
يتطلب التحقق اليدوي أن يخصص الموظفون وقتًا لفحص كل مستند فعليًّا، وإجراء التحريات اللازمة، وضمان الامتثال للأطر القانونية. ورغم دقة هذه العملية، إلا أنها قد تستغرق وقتًا طويلاً، مما يؤدي إلى حدوث اختناقات في عملية تسجيل العملاء والعمليات المالية الأخرى. علاوة على ذلك، قد يؤدي الخطأ البشري إلى عدم الامتثال وما يترتب على ذلك من عواقب.
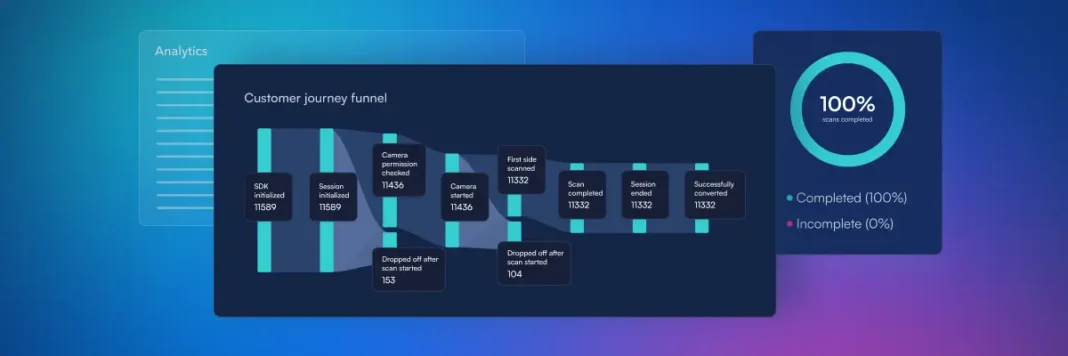
من ناحية أخرى، توفر أتمتة عملية التحقق من الهوية مزايا متعددة. يمكن للبنوك تسجيل واستخراج والتحقق من تفاصيل هوية العملاء في ثوانٍ معدودة باستخدام حزم تطوير التطبيقات (SDK) وواجهات برمجة التطبيقات (API) الخاصة بالهواتف المحمولة. ولا يقتصر الأمر على تسريع العملية فحسب، بل يرفع أيضًا مستوى الدقة. كما تتيح الأتمتة للمؤسسات المالية تلبية متطلبات الامتثال التنظيمي بشكل أفضل وأكثر اتساقًا.
التحقق من الوثائق
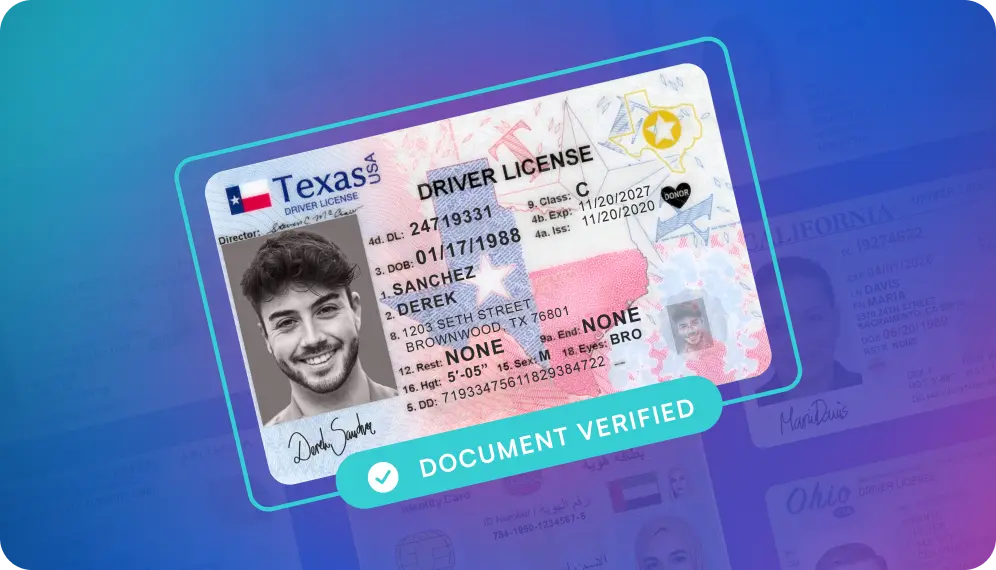
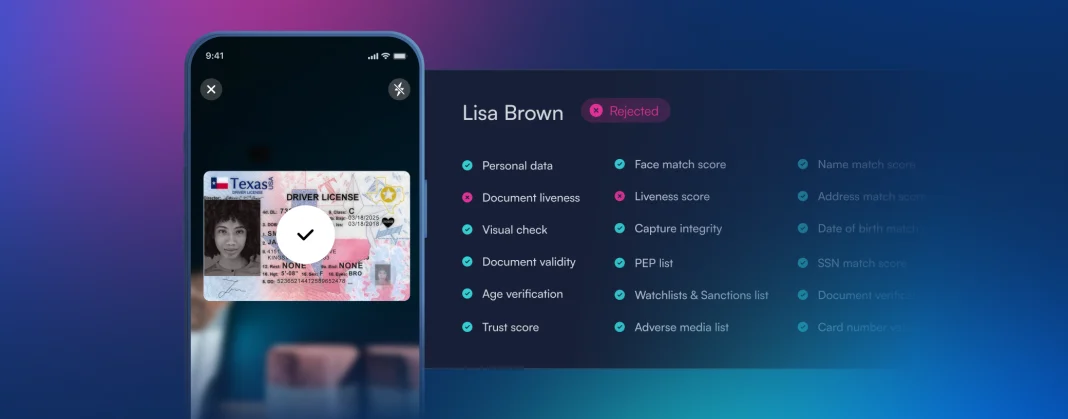
يتضمن التحقق من المستندات استخدام تقنيات مثل التعرف الضوئي على الأحرف (OCR) لمسح المستندات المختلفة ضوئيًا واستخراج المعلومات منها تلقائيًا. ورغم أن تقنية التعرف الضوئي على الحروف (OCR) تتميز بقدرتها على استخراج النصوص من الصور والوثائق، فإن عملية التحقق من دقة ومصداقية المعلومات تتطلب عادةً خطوات أو أنظمة إضافية تتجاوز نطاق هذه التقنية. ويمكن لهذه التقنيات مجتمعةً أن تقلل بشكل كبير من الوقت والموارد اللازمة لإجراء عمليات التحقق اليدوية.
كيف تعمل تقنية التعرف على الوجه في عملية التحقق من الهوية؟
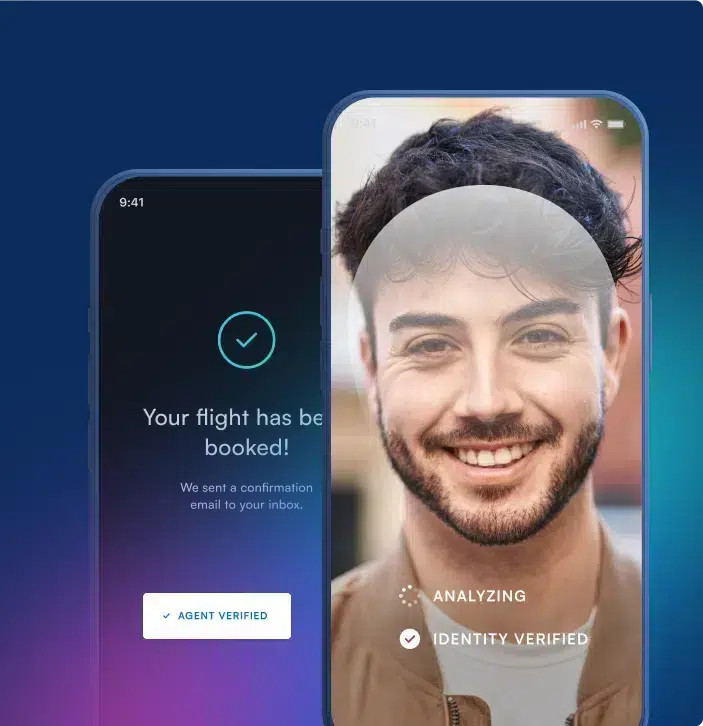
يُعد التعرف على الوجه إنجازًا آخر يُضاف إلى قائمة إنجازات التحقق البيومتري. فمن خلال مسح ملامح الوجه ومقارنتها بقاعدة بيانات موجودة أو بث فيديو مباشر، تضمن البنوك أن الشخص الذي يجري المعاملة هو بالفعل من يدعي أنه هو.
التحقق من العنوان
عادةً ما يتضمن التحقق من العنوان مطابقة البيانات التي يقدمها العميل مع السجلات العامة أو المصرفية. ويمكن أيضًا أتمتة هذه العملية لتحقيق دقة وسرعة أكبر.
حلول المصادقة الثنائية
ترتقي المصادقة الثنائية (2FA) بمستوى الأمان إلى مستوى أعلى من خلال اشتراط شكل ثانٍ من أشكال التحقق بالإضافة إلى كلمة المرور. وهذا يجعل الوصول غير المصرح به إلى الحسابات أكثر صعوبة بكثير.
التحقق من الموافقة
من الضروري التأكد من موافقة العميل على عملية التحقق. وهذا أمر بالغ الأهمية بشكل خاص للحفاظ على الشفافية والثقة.
التعلم الآلي والحلول القائمة على الذكاء الاصطناعي
إذا كنت قد قضيت أي وقت على الإنترنت في عام 2023، فمن المحتمل أنك سئمت من سماع مصطلحات مثل «التعلم الآلي» و«الذكاء الاصطناعي». لكن هذه التقنيات ليست مجرد مصطلحات رنانة، بل هي أدوات حيوية لتعزيز عمليات التحقق. فهذه الأنظمة تتعلم من كل تفاعل، وتقوم بتحديث الخوارزميات باستمرار لتحسين الدقة وتقليل حالات الإيجابية أو السلبية الكاذبة.
ما مدى دقة عملية التحقق من الهوية في القطاع المصرفي؟
تعد الدقة في التحقق من الهوية أمرًا لا غنى عنه بالنسبة للبنوك. وقد رفعت التقنيات المتقدمة، مثل تقنية التعرف الضوئي على الحروف (OCR) والتحقق البيومتري والتعلم الآلي، مستوى المعايير بشكل كبير لضمان تسجيل بيانات العملاء والتحقق منها بدقة عالية.
تقلل طرق التحقق الآلية من الأخطاء البشرية، وقد صُممت الخوارزميات المدمجة فيها لاكتشاف التناقضات التي قد تمر دون أن يلاحظها أحد في عمليات الفحص اليدوية. على سبيل المثال، يمكن لمسح المستندات المدعوم بالذكاء الاصطناعي تحقيق معدلات دقة شبه مثالية، حيث يكتشف حتى أدق التباينات في وثائق الهوية.
لكن لا يوجد نظام مضمون بنسبة 100٪. يتعين على البنوك تحديث تقنياتها باستمرار لتجنب الأنواع الجديدة من الاحتيال والمخاطر الأمنية الأخرى. ومع ذلك، وبمساعدة التقنيات الحديثة، تقترب المؤسسات المالية أكثر من أي وقت مضى من تحقيق دقة شبه كاملة في التحقق من الهوية.
كيف تعمل تقنية التعرف على الوجه في عملية التحقق من الهوية؟
حققت تقنية التعرف على الوجه قفزات هائلة في الآونة الأخيرة، لتصبح حجر الزاوية في عمليات التحقق من الهوية الآمنة والمريحة. وتستخدم هذه التقنية خوارزميات معقدة لتحليل ملامح الوجه المختلفة — مثل المسافة بين العينين أو محيط الشفتين — ومقارنتها بصورة مخزنة للتحقق من الهوية.
وقد تحسنت دقة تقنية التعرف على الوجه بشكل كبير بفضل دمج خوارزميات التعلم الآلي، التي تتعلم باستمرار وتتكيف مع التغييرات الطفيفة في المظهر (مثل شعر الوجه أو النظارات). بل إن هذه الأنظمة قادرة على التمييز بين الوجه الحقيقي والصورة، مما يضيف طبقة إضافية من الأمان.
لا شك أن الاعتبارات الأمنية لها أهمية قصوى. ويُعد تشفير البيانات والالتزام الصارم بلوائح حماية البيانات أمرين ضروريين لضمان أمن بيانات الوجه الحساسة التي يتم جمعها.
توفر هذه التقنية أيضًا خيار «الكشف عن الحيوية»، الذي يضمن وجود الشخص فعليًّا أثناء عملية التحقق. وتجعل هذه الميزة من الصعب للغاية على المحتالين خداع النظام.
البقاء في الطليعة
التحقق من هوية الأعضاء ليس مجرد إجراء بيروقراطي روتيني؛ بل هو حجر الزاوية لمؤسسة مالية آمنة ومتوافقة مع اللوائح وموثوقة. وسواء كان ذلك من خلال التحقق من وثائق الهوية، أو التحليل البيومتري، أو العمليات المتقدمة المدعومة بالذكاء الاصطناعي، فإن ضمان دقة عملية التحقق من الهوية أمر بالغ الأهمية. في عصر يتزايد فيه الاحتيال المتعلق بالهوية، يُعد نظام التحقق القوي خط دفاعك الأول، الذي يحمي ليس فقط المؤسسة، بل أيضًا العملاء الذين يثقون بها.
يُعد البقاء في الطليعة أمرًا ضروريًّا للاتحادات الائتمانية والبنوك المجتمعية. وهذا يعني تحديث معرفتكم باستمرار بشأن تقنيات التحقق الجديدة واللوائح التنظيمية. لا يقتصر الأمر على مجرد مواكبة الآخرين؛ بل يتعلق بأن تكونوا أنتم أنفسكم الرائدين — بوضع المعايير لمؤسسة مالية آمنة وصديقة للعملاء. هل أنتم مستعدون للانضمام؟ ابدأوا تجربتكم المجانية اليوم.