

Detección de fraudes en facturas: cómo evitar las facturas fraudulentas antes del pago
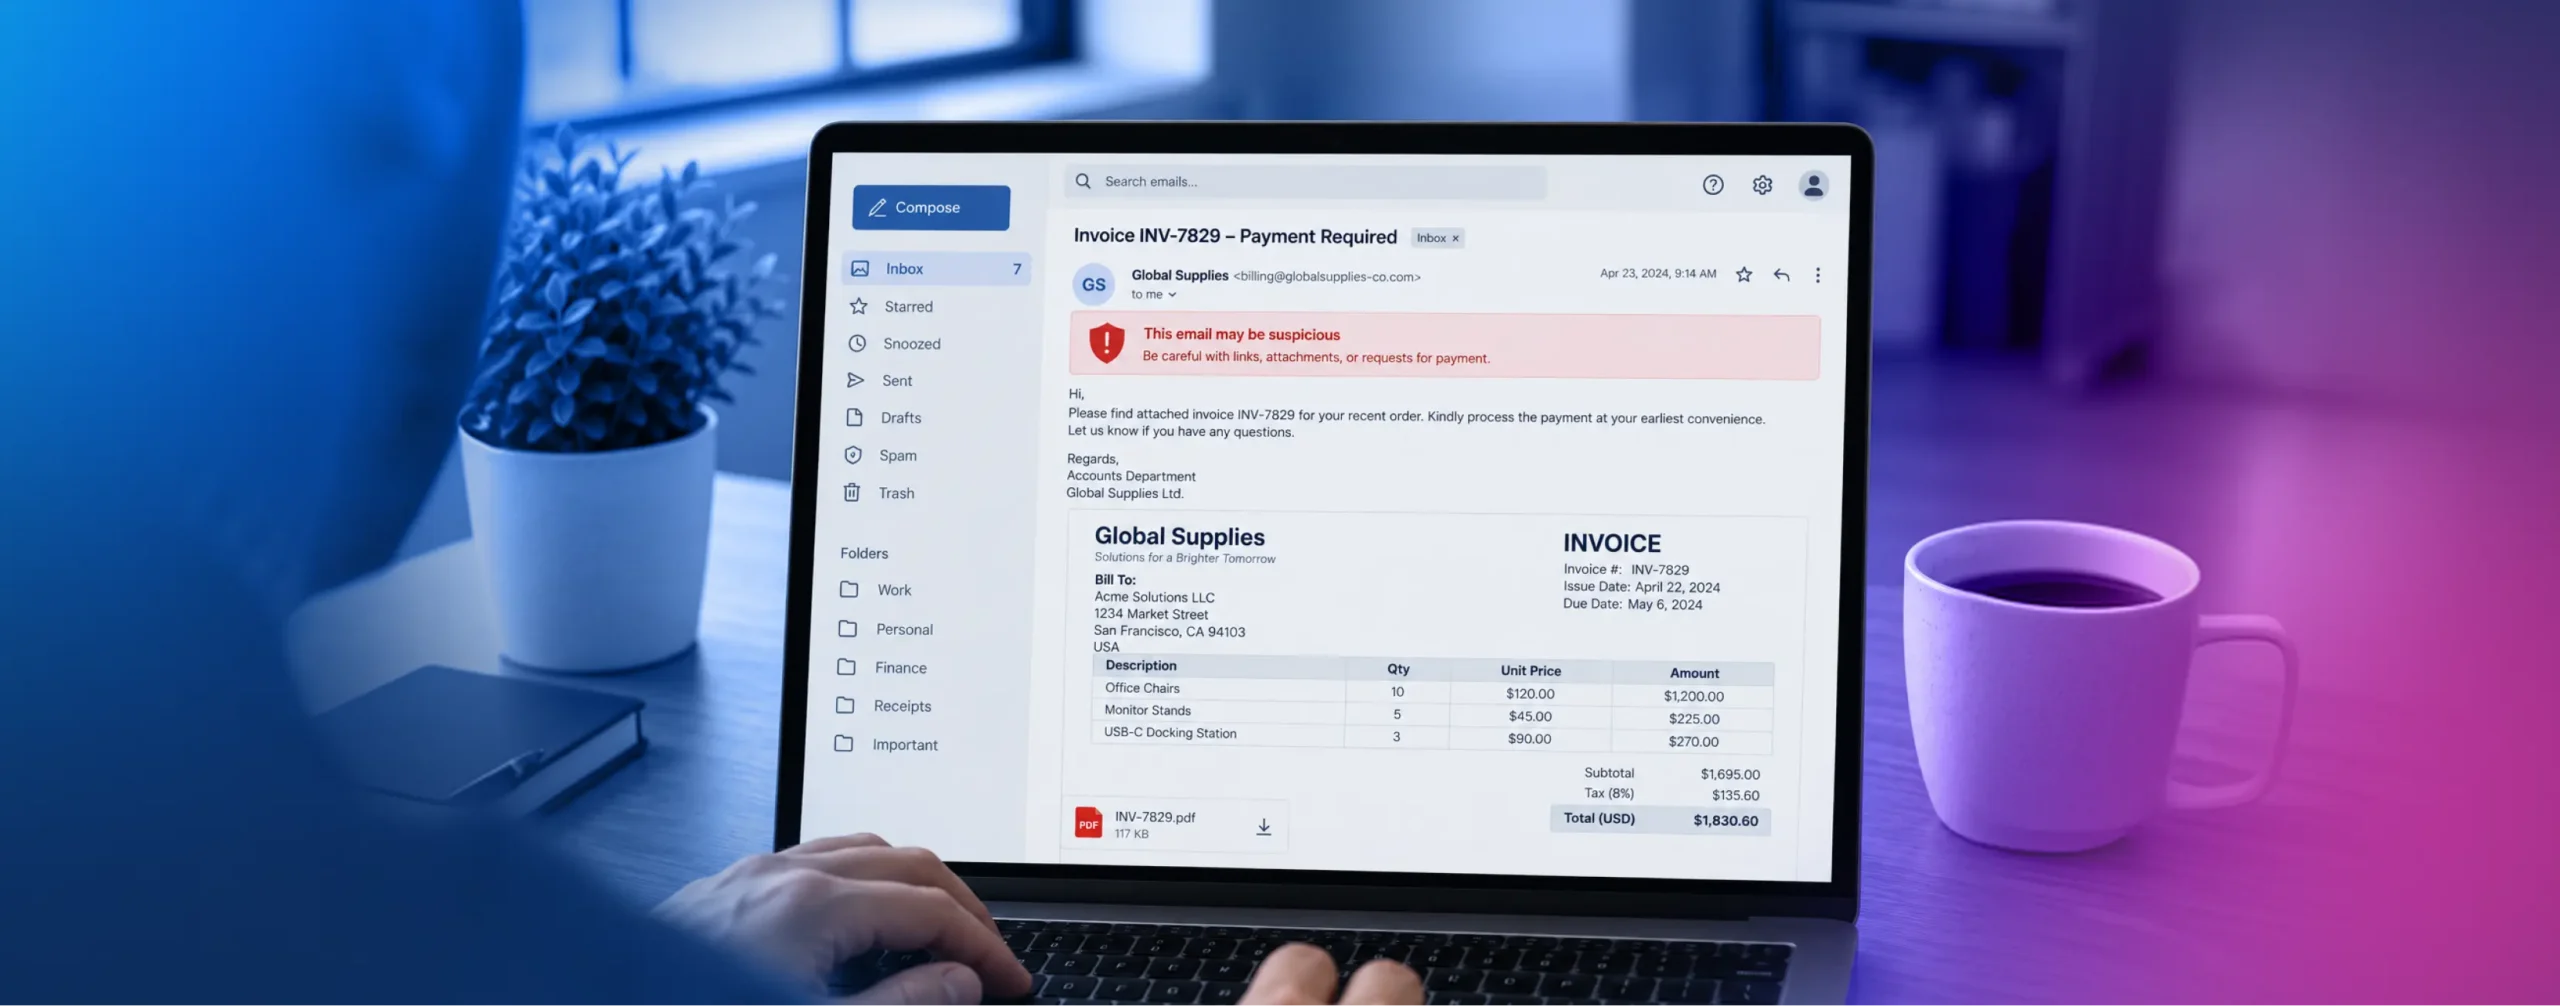

El fraude en las facturas es especialmente peligroso porque un pago fraudulento puede parecer muy similar a uno legítimo. Una factura puede parecer que procede de un proveedor de confianza, incluir productos o servicios conocidos y llegar a través de un canal de comunicación en el que el equipo de cuentas por pagar ya confía. La diferencia puede reducirse simplemente a un número de cuenta bancaria alterado.
El FBI describe el «Business Email Compromise» (BEC) como una de las formas de delito en línea que causan mayores pérdidas económicas y advierte específicamente sobre los delincuentes que se hacen pasar por proveedores conocidos y solicitan cambios en la información de pago. Por lo tanto, para detectar eficazmente el fraude en las facturas es necesario actuar antes de que se realice la transferencia de fondos, combinando el análisis de documentos, la verificación de proveedores, los controles de pago y las señales de comportamiento, en lugar de confiar en que un empleado detecte algo inusual.
¿Qué es el fraude en las facturas?
El fraude de facturación se produce cuando una factura fraudulenta, manipulada o no autorizada hace que una empresa envíe dinero a un atacante o realice algún otro tipo de pago ilegítimo. El fraude puede tener su origen fuera de la organización o implicar a alguien que se aprovecha de procesos empresariales legítimos.
Entre los ejemplos más habituales se encuentran los atacantes que se hacen pasar por proveedores existentes, modifican los datos de pago en facturas legítimas, envían facturas duplicadas, crean proveedores ficticios, alteran los importes de las facturas y se hacen con el control de cuentas de correo electrónico empresariales para redirigir los pagos.
La IA generativa añade otra dimensión. Los estafadores pueden ahora crear a gran escala documentos, correspondencia, logotipos y otros materiales de apoyo con un aspecto profesional. Esto hace que el aspecto visual por sí solo sea un indicador cada vez menos fiable a la hora de determinar si se puede confiar en una factura o en el proveedor que hay detrás de ella.
Cómo detectar facturas fraudulentas antes del pago
El mejor momento para detectar el fraude en las facturas es antes de que una factura llegue a la fase de aprobación final del pago. En lugar de basarse en un único control antifraude, las organizaciones pueden contrastar la información de la factura con los registros de los proveedores, las órdenes de compra, el historial de pagos y fuentes externas.
Empieza por buscar incoherencias. Un cambio repentino en los datos bancarios debe ser objeto de un examen más minucioso, sobre todo cuando va acompañado de una solicitud urgente de pago. Otras señales de alerta pueden ser importes inusuales en las facturas, cargos inesperados en cifras redondas, datos de contacto desconocidos, números de factura duplicados, discrepancias entre la factura y la orden de compra, o instrucciones de pago que difieran de los registros establecidos del proveedor.
La conciliación bidireccional y tridireccional constituyen otra capa importante. La comparación de las facturas con las órdenes de compra y, cuando proceda, con las pruebas de que se han recibido los bienes o servicios, permite detectar discrepancias antes del pago. El historial de pagos puede aportar contexto adicional: una factura que difiera significativamente del importe, la frecuencia, la ubicación geográfica o el destino del pago habituales de un proveedor puede justificar una investigación más exhaustiva.
Lo más importante es que los cambios en la información confidencial de pago deben verificarse de forma independiente. El FBI recomienda confirmar los cambios en los números de cuenta o en los procedimientos de pago directamente con la persona o empresa que realiza la solicitud, utilizando datos de contacto fiables en lugar de la información facilitada en un mensaje potencialmente fraudulento.
No te limites a la factura para verificar al proveedor
Una factura con un formato impecable puede pertenecer, no obstante, a un proveedor inexistente o fraudulento. Por eso, la verificación de la identidad del proveedor para detectar el fraude en las facturas debe ir más allá del simple análisis del propio documento.
Durante el proceso de incorporación de proveedores, las empresas pueden contrastar la información con fuentes fiables, como los registros mercantiles, los registros de identificación fiscal, la información sobre la titularidad real (cuando proceda), las listas de sanciones y de vigilancia, y la información conocida sobre cuentas bancarias. La verificación de la identidad también puede resultar pertinente en el caso de las personas autorizadas para establecer o modificar las relaciones con los proveedores.
Esto cobra especial importancia a medida que resulta cada vez más fácil crear identidades falsas y empresas que se hacen pasar por otras. Un atacante puede crear un proveedor aparentemente legítimo utilizando una combinación de información falsificada, credenciales robadas, cuentas comprometidas y documentación generada por inteligencia artificial. La verificación de varias fuentes independientes dificulta que una sola prueba fraudulenta, por muy convincente que sea, logre generar confianza por sí sola.
Un software preciso de captura de documentos y de extracción de datos puede ayudar a automatizar la recopilación y la estructuración de la información utilizada en estos procesos de verificación.
Detectar facturas falsificadas, alteradas y generadas por IA
Las comprobaciones tradicionales de las facturas suelen centrarse en verificar si se han rellenado todos los campos obligatorios. La detección moderna del fraude en las facturas también debe tener en cuenta si el propio documento ha sido manipulado.
Las organizaciones pueden evaluar la estructura y los metadatos de los documentos, identificar inconsistencias entre campos, buscar indicios de manipulación de imágenes y comparar la información extraída con registros fiables. Los sistemas automatizados también pueden identificar facturas duplicadas y patrones anómalos que a los analistas les resultaría difícil reconocer de forma sistemática en grandes volúmenes de pagos.
Sin embargo, ningún modelo de IA ni detector de manipulaciones debería convertirse en la única fuente de verdad. Un documento sospechoso cobra mucho más peso cuando también han cambiado sus datos bancarios, el pago difiere del comportamiento habitual, la información del proveedor no puede corroborarse de forma independiente o no es posible verificar la identidad de la persona que solicita el cambio.
Este mismo principio de «capas» se aplica a otras formas de fraude en los pagos, desde el fraude «amistoso» hasta las estafas que se intensifican en épocas como el Black Friday.
Automatizar la detección del fraude en las facturas sin aumentar los falsos positivos
La revisión manual sigue siendo útil para los casos ambiguos y de alto riesgo, pero pedir a los empleados que revisen manualmente cada factura no es una solución escalable. Además, puede generar otro problema: los revisores, abrumados por las alertas rutinarias, pueden pasar por alto los casos que realmente requieren atención.
La automatización permite realizar comprobaciones repetibles, como extraer datos de las facturas, detectar duplicados, cotejar las facturas con las órdenes de compra, comparar la información de pago con los registros maestros de los proveedores e identificar patrones inusuales. A continuación, la puntuación de riesgo puede combinar esas señales para determinar qué facturas pueden procesarse y cuáles requieren una verificación adicional.
El objetivo no debería ser rechazar cualquier cosa que se aleje mínimamente de lo habitual. Los sistemas eficaces distinguen entre una señal de fraude real y una excepción comercial legítima. Las alertas explicables, los umbrales basados en el riesgo y unas normas claras para los revisores permiten a las organizaciones centrar el esfuerzo manual allí donde la incertidumbre o la pérdida potencial son mayores.
Estos controles también deben integrarse con la infraestructura de pagos general de la organización. Independientemente de si los pagos se procesan finalmente a través de procesadores de pagos tradicionales o de sistemas más modernos, como una pasarela de pago con criptomonedas, la medida más eficaz contra el fraude suele ser aquella que se toma antes de que los fondos salgan de la organización.
Integrar la detección de fraudes en las facturas con los controles de KYC y AML
El fraude en las facturas puede poner de manifiesto deficiencias que van más allá de la contabilidad de acreedores. Un proveedor ficticio, una cuenta de proveedor comprometida o un destino de pago inexplicable también pueden generar problemas de cumplimiento normativo, especialmente para las organizaciones sujetas a requisitos de «conozca a su cliente» (KYC), de lucha contra el blanqueo de capitales (AML), de sanciones o de riesgo de terceros.
La incorporación de proveedores ofrece la oportunidad de establecer una base de confianza. Las organizaciones pueden verificar la identidad y la información empresarial pertinente, seleccionar a las partes adecuadas, documentar las pruebas utilizadas en la toma de decisiones y conservar un registro de auditoría. La supervisión continua permite entonces identificar cambios significativos, como nuevos datos de pago o actividades inusuales, que justifiquen un examen más detallado.
Esto da lugar a un modelo más sólido que si se trataran la incorporación de proveedores, la revisión de facturas y el fraude en los pagos como problemas totalmente independientes. Las señales relacionadas con la identidad, los documentos, las transacciones y el comportamiento pueden reforzarse mutuamente a lo largo de toda la relación.
¿Qué se debe hacer si se paga una factura fraudulenta?
La rapidez es fundamental una vez que se ha detectado un pago fraudulento. Las organizaciones deben ponerse en contacto con su entidad financiera de inmediato para determinar si es posible detener o recuperar el pago, conservar las facturas, los correos electrónicos, la información de las cuentas y los registros del sistema pertinentes, y seguir los procedimientos internos aplicables en materia de respuesta ante incidentes y notificación de los mismos.
En Estados Unidos, los casos sospechosos de BEC y otros fraudes en línea relacionados también pueden denunciarse ante el Centro de Denuncias de Delitos en Internet (IC3) del FBI. A continuación, las organizaciones deben determinar cómo la factura logró eludir los controles existentes. ¿Se vio comprometido un proveedor legítimo? ¿Se verificó de forma inadecuada a un nuevo proveedor? ¿Ignoraron los empleados una alerta? ¿No detectó el sistema un cambio en el comportamiento de pago?
La respuesta determina si el verdadero punto débil fue la tecnología, el proceso o ambos.
Desarrolla un sistema de detección de fraudes en las facturas basado en la confianza, no solo en los documentos
Las facturas fraudulentas son, en última instancia, una muestra de un problema mayor: una organización se fió de información, un proveedor, una cuenta o una solicitud erróneos en el momento en que estaba a punto de realizarse la transferencia de dinero.
Por lo tanto, una detección eficaz del fraude en las facturas requiere algo más que examinar las facturas en busca de indicios evidentes de falsificación. Las organizaciones deben corroborar la información de los documentos, verificar a los proveedores, supervisar los cambios en los hábitos de pago, validar de forma independiente las solicitudes delicadas y automatizar los controles repetitivos, de modo que los equipos encargados de la lucha contra el fraude puedan centrarse en los casos realmente sospechosos.
Dado que la inteligencia artificial facilita la creación de documentos e identidades fraudulentos, ese enfoque por niveles cobra aún más importancia. La cuestión no es simplemente si una factura parece auténtica, sino si las pruebas que la rodean proporcionan a la organización la confianza suficiente para confiar en el proveedor y autorizar el pago.







