
4 طرق يعزز بها مسح الهوية الامتثال لمتطلبات «اعرف عميلك» (KYC)


عندما تُنفَّذ بشكل صحيح، لا تشكل عملية «اعرف عميلك» (KYC) عبئًا على العملاء النهائيين، بل ترضي الجهات التنظيمية وتتيح للمؤسسات المالية (FIs) معرفة هوية من تتعامل معهم بوضوح. وللأسف، غالبًا ما تكون إجراءات «اعرف عميلك» الحالية مجزأة ويدوية وبطيئة، مما يعرض المؤسسات لخطر فقدان سمعتها ومواجهة غرامات باهظة.
لم يكن تحويل الأموال أسهل من أي وقت مضى. لكن بالنسبة للبنوك والمؤسسات المالية الأخرى، أدى ذلك إلى زيادة صعوبة مكافحة الجرائم المالية أكثر من أي وقت مضى. فوفقًا للأمم المتحدة، يتم غسل ما بين 800 مليار و2 تريليون دولار سنويًّا على مستوى العالم، وهو ما يمثل نسبة مذهلة تتراوح بين 2 و5% من الناتج المحلي الإجمالي العالمي.
التوازن بين الامتثال للوائح التنظيمية وتجربة المستخدم
لضمان شفافية المعاملات والامتثال للوائح السارية (وخاصة لوائح «اعرف عميلك» (KYC) ومكافحة غسل الأموال (AML))، تحتاج المؤسسات المالية إلى طريقة غير مزعجة ودقيقة للتأكد من أن عملاءها هم بالفعل من يدّعون أنهم.
لسوء الحظ، غالبًا ما تشكل الإجراءات القديمة وسوء التعامل مع البيانات غير الدقيقة عائقًا في هذا الصدد.
ومع ذلك، هناك طريقة لأتمتة عملية «اعرف عميلك» (KYC)، سواء أثناء عملية التسجيل أو تصحيح البيانات، دون المساس بتجربة العميل أو بجودة البيانات.
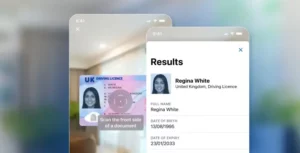
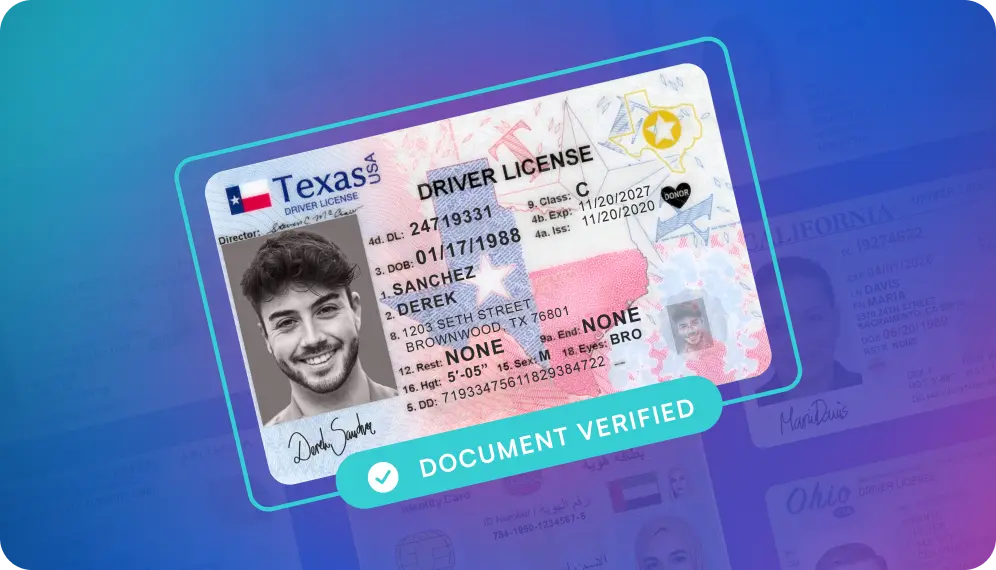
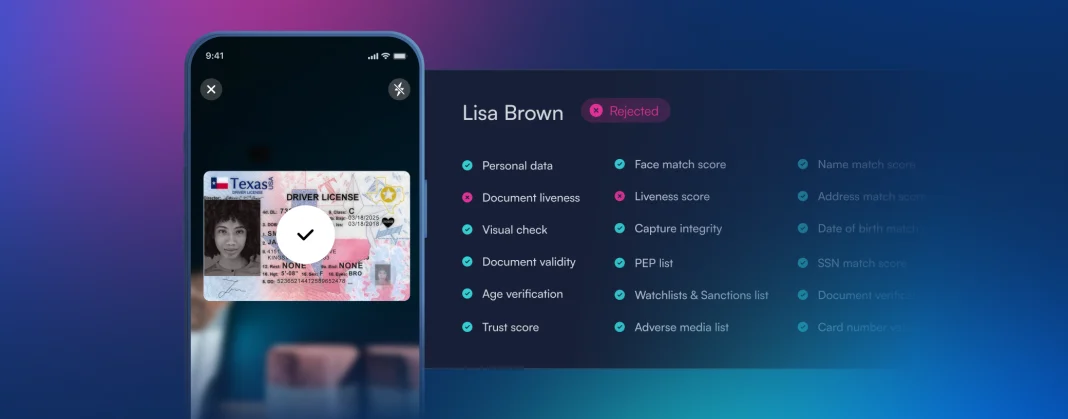
نحن نتحدث هنا عن مسح وثائق الهوية ضوئيًا — أي التقاط المعلومات الشخصية للعميل مباشرةً من التطبيق المحمول أو تطبيق الويب؛ بسرعة وأمان وبمعدلات أخطاء أقل. دعونا نلقي نظرة أعمق على مزايا اتباع هذه الطريقة في تنفيذ إجراءات «اعرف عميلك» (KYC).
1. خفض التكاليف

تختلف متطلبات «اعرف عميلك» (KYC) من بلد إلى آخر، لكنها جميعها تنطوي على تكاليف باهظة.
سيُنفق البنك العادي الذي يضم 10 ملايين عميل مبلغ 56 مليون دولار على الامتثال لمتطلبات «اعرف عميلك» (KYC)، لكن هذا المبلغ لا يزال قطرة في بحر مقارنة بالغرامات العقابية التي سيضطر إلى دفعها في حال ارتكاب أي خطأ في هذا الصدد. (1)
يؤدي مسح وثائق الهوية ضوئيًا إلى خفض هذه التكاليف على ثلاثة مستويات:
- By streamlining data collection from customers, which, according to Thomson Reuters findings, accounts for 20% of all KYC processes. (2)
- By reducing friction customers face when entering or updating personal information. Cumbersome KYC processes are thought to cost FIs upwards of $168m in abandoned applications amassed over 5 years. (3)
- By satisfying regulators with cleaner, more accurate data. ID scanning drives data quality and lower error rates, resulting in sounder monitoring systems.

من الصعب تحديد التأثير الدقيق الذي سيحدثه مسح الهوية على نفقات «اعرف عميلك» (KYC)، حيث لا توجد مؤسستان ماليتان متشابهتان من حيث حجم البيانات وتخصيص الموارد والبيئة التنظيمية.
ومع ذلك، فإن التوفير في التكاليف، إلى جانب الآثار التحويلية، أمران كبيران للغاية بحيث لا يمكن تجاهلهما.
2. تجارب أفضل

إن الطريقة التي تتبعها المؤسسات المالية في الحصول على بيانات «اعرف عميلك» (KYC) وتجميعها تتعارض تمامًا مع توقعات العملاء.
على الرغم من تسارع وتيرة التحول الرقمي في هذا القطاع، فإن أكثر من نصف عمليات فتح الحسابات المصرفية في جميع أنحاء الولايات المتحدة تمت بشكل شخصي، وليس عبر الإنترنت، في عام 2020. (4)
ولكن عندما سُئل أفراد من جيل الألفية وجيل Z وجيل X عما إذا كانوا يرغبون في أن يكون بإمكانهم فتح حساب إيداع عبر الإنترنت، أجاب أكثر من 70% بـ«نعم». (5)

أصبح التمهيد الرقمي للمستخدمين مطلوبًا أكثر من أي وقت مضى، وستجد المؤسسات التي تقاوم هذا الاتجاه أو تنكره نفسها في صف الخاسرين.
بفضل مسح بطاقات الهوية، يتمكن الجميع من الحفاظ على استراحة الغداء الخاصة بهم
بشكل عام، لا يتطلب إتمام عملية «اعرف عميلك» (KYC) سوى تقديم وثيقة هوية صالحة مصحوبة بصورة شخصية وعنوان.
بدلاً من حث العملاء على إحضار هذه المستندات إلى الفرع وملء استمارات معقدة، يمكن للمؤسسات تسريع وتبسيط العملية برمتها من خلال نقلها إلى الإنترنت.
وقد سمح نظام «eKYC»، كما يُعرف، بزيادة هائلة في عمليات التسجيل عن بُعد في جميع أنحاء الهند، وهي أول دولة تقوم برقمنة هويات سكانها البالغ عددهم 1.2 مليار نسمة. (6)
بفضل الاستخراج الآلي للبيانات، يمكن للمؤسسات المالية جمع المعلومات الشخصية الأساسية مع توفير تجارب أسرع وأكثر راحة للعملاء في الوقت نفسه.
فالشخص الذي يقوم بمسح جواز سفره ضوئيًّا عبر تطبيق البنك، على سبيل المثال، لا يدرك — أو لا يهتم — بأن هذه المعلومات ستساعد البنك في الامتثال لمتطلبات «اعرف عميلك» (KYC).
إنهم سعداء ببساطة لأنهم تمكنوا من توفير وقت استراحة الغداء وتجنبوا الطوابير الطويلة في الفرع.
3. تعزيز الأمن

نظرًا لأن بيانات «اعرف عميلك» (KYC) غالبًا ما تحتوي على معلومات حساسة تسمح بتحديد الهوية الشخصية (PII)، فإن التعامل معها بأمان أمر بالغ الأهمية.
وقد عززت «اللائحة العامة لحماية البيانات» (GDPR) هذه الحاجة في عام 2018، مما أضاف بعدًا آخر من التعقيد إلى المشكلة.
تُلزم هذه التوجيهات المؤسسات المالية باتباع مجموعة من الممارسات التي تحمي البيانات الشخصية لمواطني الاتحاد الأوروبي، وإلا فقد تتعرض لغرامات باهظة قد تصل في بعض الحالات إلى 2% من إجمالي إيرادات الشركة. (7)
للحفاظ على الامتثال للائحة العامة لحماية البيانات (GDPR)، يتعين على الشركات التي تنفذ إجراءات «اعرف عميلك» (KYC) اتخاذ عدة خطوات، منها:
- Deleting what’s no longer needed. GDPR requires a specific approach to collecting and storing personal data. Companies are only allowed to process the data that’s necessary for their KYC processes and can’t hold onto any of it after it’s been used.
- Keeping customer files secure. To prevent unauthorized access to sensitive data, companies should never keep their customer records on a public cloud such as Google Drive or Dropbox.
- Partnering with GDPR-compliant solution providers. FIs that outsource their KYC procedures (either in part or as a whole) to specialized vendors need to ensure the same providers comply with the provisions laid out by GDPR.
عند تطبيق برنامج لمسح الهوية في أي نقطة اتصال، ينبغي على المؤسسات البحث عن حل مدمج في الجهاز يعمل محليًّا دون الحاجة إلى أي تدخل من جانب الخادم.
وبعد ذلك، يمكن نقل النتائج بأمان إلى قاعدة بيانات خاصة. وبالإضافة إلى مساعدة المؤسسات على الامتثال للائحة العامة لحماية البيانات (GDPR)، فإن هذا النوع من الأتمتة يقلل من الأعباء الإدارية والمهام المكتبية المرتبطة بجمع البيانات وتخزينها والوصول إليها.
4. بيانات أكثر دقة

قد يؤدي التمسك ببيانات غير دقيقة إلى تعريض المؤسسات المالية لمشاكل خطيرة.
لا تقتصر مشكلة رداءة جودة البيانات على إعاقة إجراء تقييم دقيق لمخاطر العملاء فحسب، بل إنها قد تؤدي أيضًا إلى عدم اكتشاف المؤسسات للأنشطة المشبوهة — مما يعرضها لضغوط تنظيمية شديدة.
هناك أسباب عديدة وراء دخول بيانات غير مكتملة أو غير دقيقة إلى النظام. فقد يكون هناك أي عدد من العوامل — بدءًا من المصادر القديمة المعزولة وصولاً إلى الافتقار إلى جهود التصحيح، مرورًا بالأخطاء البشرية البسيطة — التي تسهم في «إفساد» البيانات الواردة والحالية.
تعزيز الدقة باستخدام الذكاء الاصطناعي
يمكن أن يكون ماسح الهوية، لا سيما إذا كان يعتمد على تقنية التعلم الآلي العميق، أكثر موثوقية بكثير من الإنسان العادي في التعرف على البيانات وتصنيفها وإدخالها.
فهو لا يتأثر أبدًا بالتوتر أو التعب، ويعمل في ظروف غير مثالية، وقد سبق له أن تعامل مع آلاف الوثائق المماثلة لتلك الموجودة أمامه.
من الناحية المثالية، ينبغي على المؤسسات المالية اختيار حل قادر على الحفاظ على مستويات عالية من الدقة واستخراج النقاط البياناتية الرئيسية من وثائق الهوية.

ومن المفيد أيضًا توفر بعض الميزات الإضافية التي تعزز عملية «اعرف عميلك» (KYC):
- Image crop. Having the option to extract the front and back side image of the document along with personal data can help FIs carry out ID verification more efficiently.
- Data matching. Failing to match VIZ (Visual Inspection Zone) with the MRZ (Machine Readable Zone) can be a telltale sign the document is invalid.
- Auto-classification. Automatically scanning a document regardless of its type and country can be a great asset in markets with multiple nationalities.
- MRZ check digit calculation. Confirming the MRZ check digit corresponds to the rest of the code is another way of making sure only genuine documents are coming through.
- Color status. Spotting a monochrome image can help FIs filter out photocopied documents.
خاتمة
يتطور المشهد التنظيمي باستمرار، ويتعين على المؤسسات المالية تطوير أنظمة الامتثال لديها بما يتماشى مع ذلك.
في المقام الأول، يتعين عليهم العمل على تحديد هوية العملاء بسرعة وأمان ودقة في بداية العلاقة، ثم بشكل دوري بعد ذلك.
بفضل وجود ماسح ضوئي للهوية في تطبيقاتها على الهاتف المحمول أو على الويب، يمكن للمؤسسات المالية أن توفر لعملائها تجارب أكثر راحة وسرعة، مع تعزيز جهودها في مجال «اعرف عميلك» (KYC) في الوقت نفسه.
هل أنت مستعد لاتخاذ هذه الخطوة؟ جرب BlinkID مجانًا واكتشف بنفسك متعة مسح الهوية بطريقة سلسة وآمنة وغنية بالميزات.