
4 maneiras pelas quais a digitalização de documentos de identidade reforça a conformidade com as normas de KYC


Quando bem implementado, o processo “Conheça seu Cliente” (KYC) não sobrecarrega os clientes finais, satisfaz os órgãos reguladores e garante que as instituições financeiras (IFs) tenham clareza sobre com quem estão fazendo negócios. Infelizmente, os procedimentos atuais de KYC costumam ser fragmentados, manuais e lentos, expondo as organizações ao risco de perder sua reputação e de incorrer em multas pesadas.
Transferir dinheiro nunca foi tão fácil. Para os bancos e outras instituições financeiras, no entanto, isso tornou o combate ao crime financeiro mais difícil do que nunca. A cada ano, entre US$ 800 bilhões e US$ 2 trilhões são lavados globalmente, segundo a ONU, o que representa um valor impressionante de 2% a 5% do PIB mundial.
Equilibrando a conformidade regulatória com a experiência do usuário
Para garantir a transparência das transações e o cumprimento das regulamentações vigentes (nomeadamente KYC e AML), as instituições financeiras precisam de uma forma discreta e precisa de verificar se seus clientes são quem afirmam ser.
Infelizmente, processos ultrapassados e o manejo inadequado de dados imprecisos costumam ser um obstáculo.
Existe, no entanto, uma maneira de automatizar o KYC, tanto durante a integração quanto durante a correção de dados, que não prejudica a experiência do cliente nem a qualidade dos dados.
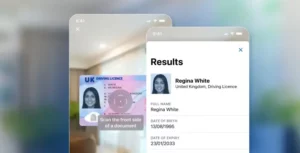
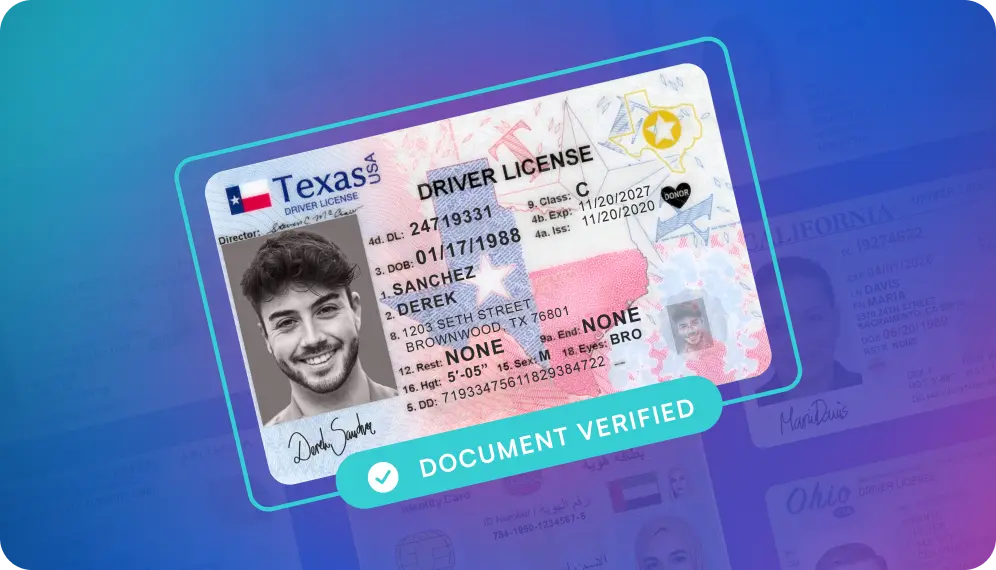
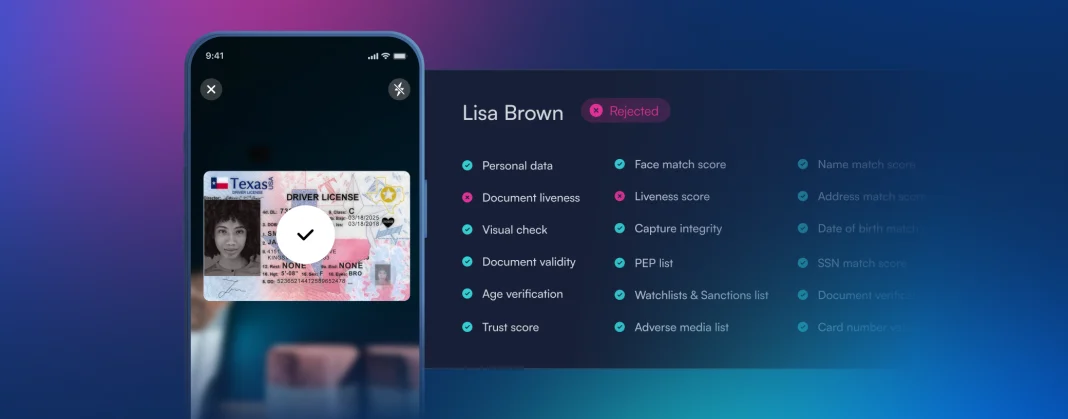
Estamos falando da digitalização de documentos de identidade — a captura das informações pessoais do cliente diretamente pelo aplicativo móvel ou pela web; de forma rápida, segura e com menores índices de erro. Vamos analisar mais a fundo os benefícios dessa abordagem ao processo de KYC.
1. Redução de custos

Os requisitos de KYC variam de país para país, mas todos vêm acompanhados de um preço exorbitante.
Um banco típico com 10 milhões de clientes gastará US$ 56 milhões com a conformidade com as normas de KYC, mas isso ainda é uma gota no oceano em comparação com as multas pesadas que terá de pagar caso cometa algum erro. (1)
A digitalização de documentos de identidade reduz esses custos em três níveis:
- By streamlining data collection from customers, which, according to Thomson Reuters findings, accounts for 20% of all KYC processes. (2)
- By reducing friction customers face when entering or updating personal information. Cumbersome KYC processes are thought to cost FIs upwards of $168m in abandoned applications amassed over 5 years. (3)
- By satisfying regulators with cleaner, more accurate data. ID scanning drives data quality and lower error rates, resulting in sounder monitoring systems.

É difícil avaliar o impacto exato que a digitalização de documentos de identidade terá nos gastos com KYC, já que não há duas instituições financeiras iguais no que diz respeito ao volume de dados, à alocação de recursos e ao ambiente regulatório.
Ainda assim, a redução de custos, aliada aos efeitos transformadores, é grande demais para não ser explorada.
2. Experiências melhores

A forma como as instituições financeiras obtêm e coletam dados de KYC está totalmente em desacordo com as expectativas dos clientes.
Apesar da aceleração da transição do setor para o ambiente digital, mais da metade das aberturas de contas bancárias nos Estados Unidos ocorreu presencialmente, e não online, em 2020. (4)
Mas quando perguntaram aos membros das gerações Millennial, Geração Z e Geração X se eles gostariam de poder abrir uma conta de poupança pela internet, mais de 70% responderam “sim”. (5)

A integração digital de usuários está se tornando mais procurada do que nunca, e as organizações que resistirem ou negarem essa realidade acabarão ficando para trás.
Com a leitura de documentos de identidade, todos podem manter seu intervalo para o almoço
Geralmente, um documento de identidade válido, acompanhado de uma fotografia e um endereço, costuma ser tudo o que é necessário para realizar o KYC.
Em vez de solicitar que os clientes levem esses documentos à agência e preencham formulários complexos, as organizações poderiam agilizar e simplificar todo o processo, realizando-o on-line.
O eKYC, como é conhecido, já possibilitou um aumento maciço nas inscrições remotas em toda a Índia, o primeiro país a digitalizar a identidade de seus 1,2 bilhão de habitantes. (6)
Com a extração automatizada de dados, as instituições financeiras podem coletar as principais informações pessoais e, ao mesmo tempo, interagir com os clientes por meio de experiências mais rápidas e convenientes.
Uma pessoa que digitaliza seu passaporte pelo aplicativo do banco, por exemplo, não percebe — nem se importa — que essas informações contribuirão para a conformidade do banco com as normas de KYC.
Eles estão simplesmente felizes por terem poupado o intervalo do almoço e evitado longas filas na agência.
3. Maior segurança

Como os dados de KYC geralmente contêm informações confidenciais e de identificação pessoal (PII), é absolutamente fundamental lidar com eles de forma segura.
Essa necessidade foi reforçada pelo GDPR (Regulamento Geral sobre a Proteção de Dados) em 2018, o que acrescentou mais uma camada de complexidade ao problema.
A diretiva exige que as instituições financeiras sigam um conjunto de práticas que protejam os dados pessoais dos cidadãos da UE; caso contrário, elas podem estar sujeitas a multas pesadas, que, em alguns casos, podem chegar a 2% da receita global da empresa. (7)
Para permanecerem em conformidade com o GDPR, as empresas que realizam o processo de KYC precisam adotar várias medidas, incluindo:
- Deleting what’s no longer needed. GDPR requires a specific approach to collecting and storing personal data. Companies are only allowed to process the data that’s necessary for their KYC processes and can’t hold onto any of it after it’s been used.
- Keeping customer files secure. To prevent unauthorized access to sensitive data, companies should never keep their customer records on a public cloud such as Google Drive or Dropbox.
- Partnering with GDPR-compliant solution providers. FIs that outsource their KYC procedures (either in part or as a whole) to specialized vendors need to ensure the same providers comply with the provisions laid out by GDPR.
Ao implementar um software de verificação de identidade em qualquer ponto de contato, as organizações devem buscar uma solução integrada ao dispositivo que funcione localmente, sem qualquer envolvimento do servidor.
Os resultados podem então ser transferidos com segurança para um banco de dados privado. Além de ajudar as organizações a permanecerem em conformidade com o GDPR, essa forma de automação reduz os encargos administrativos e as tarefas de back-office inerentes à coleta, ao armazenamento e ao acesso aos dados.
4. Dados mais precisos

Manter dados imprecisos pode colocar as instituições financeiras em sérias apuras.
A má qualidade dos dados não só pode prejudicar uma avaliação precisa dos riscos dos clientes, como também pode fazer com que as organizações deixem de detectar atividades suspeitas — o que as coloca sob forte pressão regulatória.
Existem muitas razões pelas quais dados incompletos ou imprecisos são inseridos no sistema. Qualquer fator, desde fontes legadas isoladas até a falta de medidas corretivas e simples erros humanos, pode contribuir para “prejudicar” os dados recebidos e os já existentes.
Aumentando a precisão com IA
Um leitor de documentos de identidade, especialmente se for alimentado por aprendizado de máquina profundo, pode ser muito mais confiável no reconhecimento, na classificação e na inserção de dados do que um ser humano.
Ele nunca é afetado pelo estresse ou pela fadiga, funciona mesmo em condições adversas e já analisou milhares de documentos exatamente como o que está diante dele.
Idealmente, as instituições financeiras deveriam optar por uma solução capaz de manter altos níveis de precisão e extrair dados essenciais dos documentos de identidade.

Também é útil contar com alguns recursos adicionais que reforçam o KYC:
- Image crop. Having the option to extract the front and back side image of the document along with personal data can help FIs carry out ID verification more efficiently.
- Data matching. Failing to match VIZ (Visual Inspection Zone) with the MRZ (Machine Readable Zone) can be a telltale sign the document is invalid.
- Auto-classification. Automatically scanning a document regardless of its type and country can be a great asset in markets with multiple nationalities.
- MRZ check digit calculation. Confirming the MRZ check digit corresponds to the rest of the code is another way of making sure only genuine documents are coming through.
- Color status. Spotting a monochrome image can help FIs filter out photocopied documents.
Considerações finais
O cenário regulatório está em constante evolução, e as instituições financeiras precisam desenvolver seus sistemas de conformidade de acordo com essas mudanças.
Em primeiro lugar, elas precisam se empenhar em identificar os clientes de forma rápida, segura e precisa no início do relacionamento e, posteriormente, de forma periódica.
Com um leitor de documentos de identidade em seu aplicativo móvel ou na web, as instituições financeiras podem oferecer experiências mais convenientes e imediatas aos seus clientes, ao mesmo tempo em que reforçam suas medidas de KYC.
Você está pronto para dar esse passo? Experimente o BlinkID gratuitamente e veja por si mesmo como é a digitalização de documentos de identidade de forma integrada, segura e repleta de recursos.