Pagamentos
A Microblink ajuda processadoras de pagamentos, emissoras e adquirentes de cartões, provedores de BNPL, plataformas de fidelidade e operadoras de remessas a verificar quem está por trás de cada conta e de cada transação — desde o momento do cadastro até as atividades de pagamento em andamento — sem criar atritos que levem os clientes a concorrentes mais ágeis.
Payment providers face a fundamental tension that worsens every year. Real-time payment networks like FedNow and RTP have narrowed the window between fraud detection and irreversible loss. BNPL’s growth has brought a wave of synthetic credit applications from identities that don’t exist. Stablecoin-powered remittances are opening cross-border rails that need robust KYC without the friction that kills conversion in underbanked markets. And agentic AI payments — where AI systems transact on behalf of users — are creating new attack surfaces that traditional identity checks weren’t designed to cover.
At the same time, regulatory obligations continue to expand. KYC, AML, and CDD requirements apply at onboarding and at ongoing payment events. Regulators across the EU, US, and APAC are tightening requirements for payment institutions. Microblink’s Identity Intelligence OS helps payment providers build the continuous identity layer that meets all of it — calibrated to the risk of each payment event, not applied uniformly across every transaction.
Garantindo a experiência do cliente
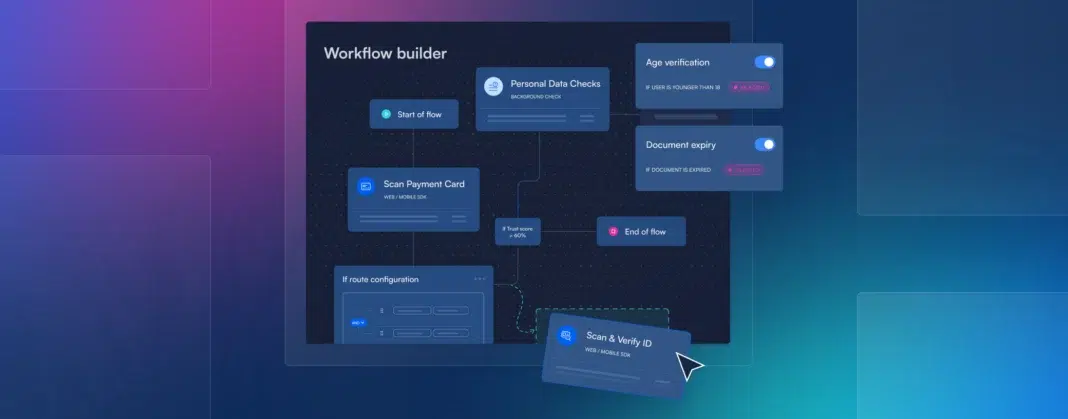
A tomada de decisões de identidade da Microblink abrange os quatro momentos que definem os riscos de fraude e de conformidade no ciclo de vida dos pagamentos:
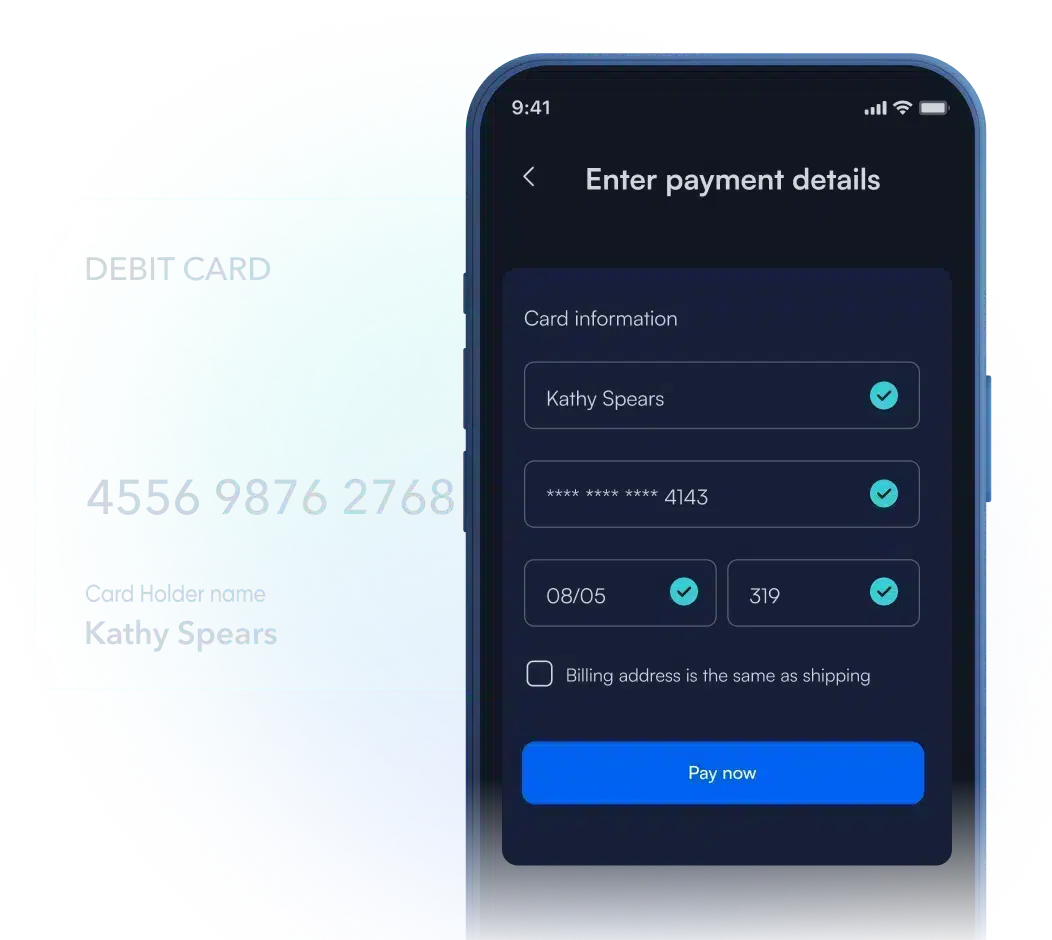
A integração fraudulenta de comerciantes e os pedidos de cartões de titulares sintéticos são os pontos de entrada para fraudes em pagamentos e lavagem de dinheiro.
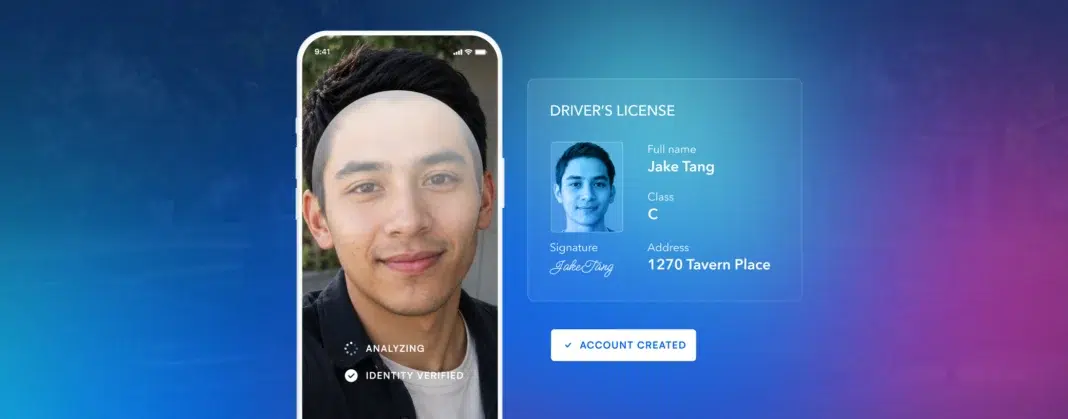
A Microblink verifica se há uma pessoa física ou jurídica real por trás de cada nova conta de comerciante e cadastro de titular de cartão — utilizando verificação de documentos e comparação biométrica para bloquear identidades sintéticas e roubadas antes que elas entrem no ecossistema de pagamentos.
Adicionar um novo cartão, conta bancária ou forma de pagamento é uma ação de alto risco — e um dos vetores mais comuns para fraudes envolvendo cartões roubados.
O Microblink vincula uma pessoa real a um instrumento de pagamento real no momento do cadastro, confirmando que a pessoa que está adicionando o cartão é seu titular legítimo.
É nesse momento que a detecção de vida no próprio dispositivo do BlinkCard confirma a presença física do cartão, bloqueando reproduções de tela e fotocópias antes que o instrumento seja ativado.
Transações de alto valor, fluxos de pagamento pela primeira vez e transações para novos destinatários apresentam um risco elevado de fraude que os sistemas baseados em regras, por si só, não conseguem detectar.
A Microblink adiciona sinais de identidade em tempo real no momento da transação — associando comportamento, contexto do dispositivo e verificação de identidade à pontuação de risco de cada pagamento —, proporcionando às equipes de risco um sinal mais abrangente do que o histórico de transações por si só oferece.
Quando um titular de cartão contesta uma transação, o provedor de pagamentos precisa de provas.
Um registro de identidade verificado — que vincule a pessoa, o documento e o cartão no momento da transação — é uma prova significativamente mais sólida do que um registro de transações e um número de cartão.
O registro de verificação da Microblink ajuda os provedores de pagamentos a construir uma cadeia de provas defensável para a resolução de contestações antes que os estornos cheguem à fase de liquidação.
A integração fraudulenta de comerciantes e os pedidos de cartões de titulares sintéticos são os pontos de entrada para fraudes em pagamentos e lavagem de dinheiro.
A Microblink verifica se há uma pessoa física ou jurídica real por trás de cada nova conta de comerciante e cadastro de titular de cartão — utilizando verificação de documentos e comparação biométrica para bloquear identidades sintéticas e roubadas antes que elas entrem no ecossistema de pagamentos.
A diferença da Microblink
Por que a Microblink?
A Microblink ajuda as empresas de processamento de pagamentos a verificar a identidade real da pessoa e a autenticidade do cartão por trás de cada transação, para que possam reduzir os estornos e impedir fraudes CNP sem diminuir as taxas de aprovação.
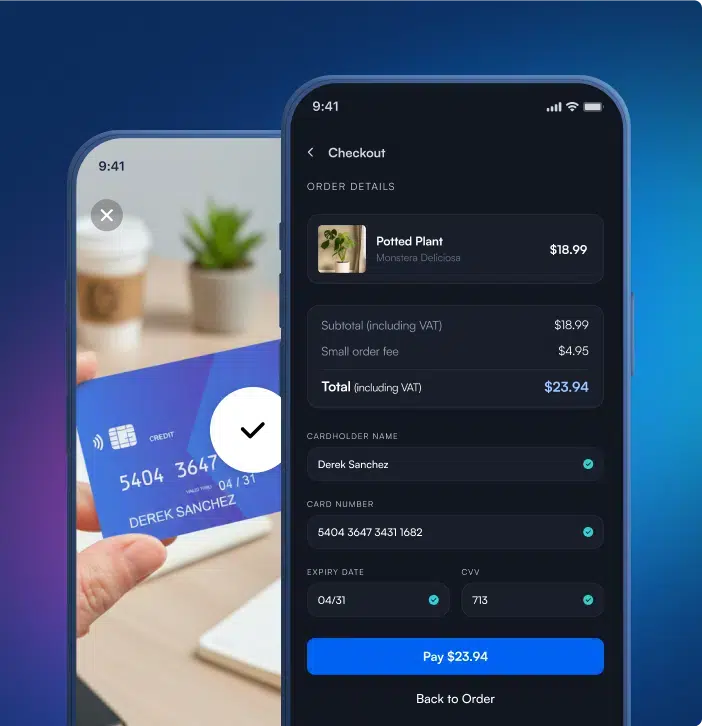
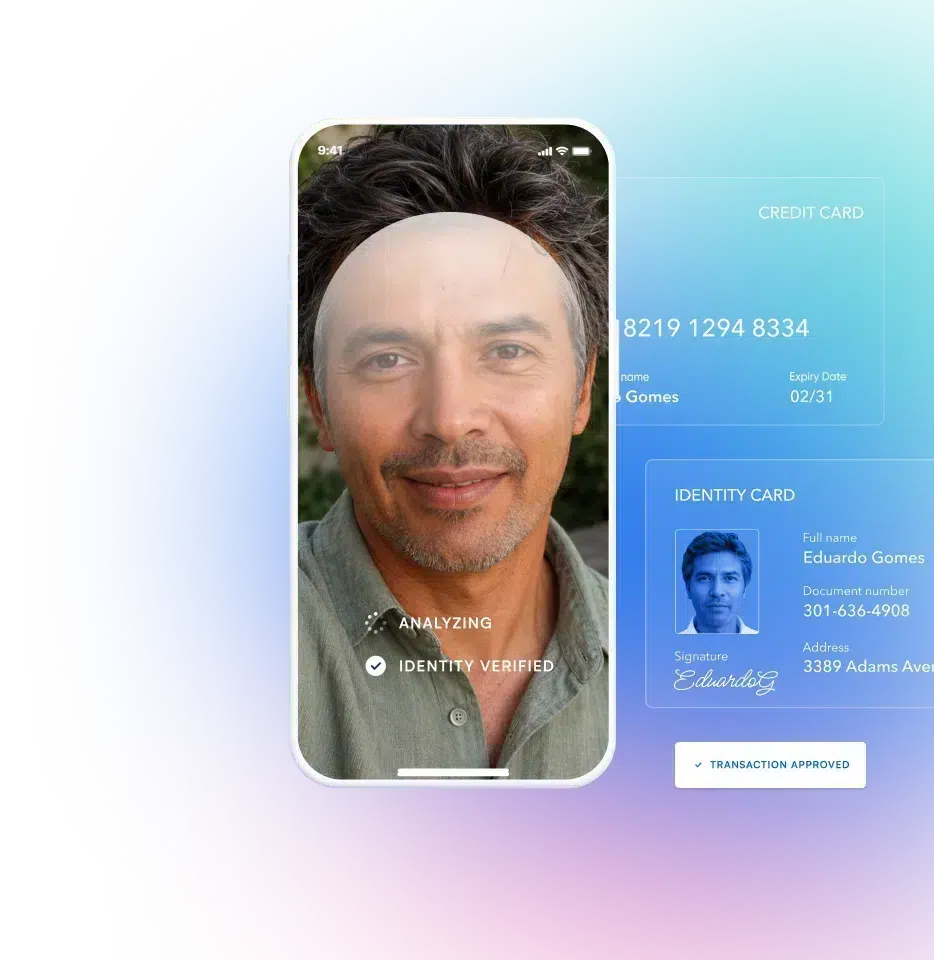
A maioria dos fornecedores de IDV consegue verificar um documento de identidade ou um rosto. A Microblink é a única plataforma de identidade que oferece detecção de vitalidade em todos os três sinais simultaneamente — documentos de identidade, dados biométricos e cartões de pagamento. Essa cobertura multimodal é especialmente importante no combate à fraude em pagamentos: os ataques mais sofisticados combinam um documento de identidade com aparência realista, um rosto gerado por deepfake e um número de cartão roubado. Para impedi-los, é necessário um sistema que verifique os três elementos ao mesmo tempo.
Em março de 2026, a Microblink tornou-se a única fornecedora de verificação de identidade a atingir todos os limites de desempenho na avaliação RIVR do Departamento de Segurança Interna dos EUA. Taxa de erro do sistema de 0,00%. Taxa de rejeição falsa de documentos de 3,15%. Taxa de aceitação falsa de documentos de 0,88%. Todos os demais fornecedores participantes falharam em pelo menos um limite. Para provedores de pagamentos cujas perdas por fraude variam diretamente com as taxas de falsos negativos, essa margem de precisão representa um impacto real em dólares.
O processo de KYC na abertura da conta é necessário, mas não suficiente. A Microblink ajuda os provedores de pagamentos a criar uma camada de identidade contínua que abrange a integração de novos clientes, o cadastro de instrumentos de pagamento, a avaliação de riscos no momento da transação e o monitoramento contínuo — proporcionando às equipes de conformidade e risco um panorama da identidade que se atualiza ao longo do tempo, e não um documento estático da data em que a conta foi aberta.
Os provedores de pagamentos competem em termos de velocidade. Cada etapa adicional no fluxo de cadastro ou finalização de compra aumenta o risco de abandono. A Microblink aplica verificações de identidade mais rigorosas apenas quando os sinais de risco assim o justificam — eventos de pagamento de baixo risco são processados rapidamente; transações de alto valor, novos meios de pagamento e alterações suspeitas na conta acionam a verificação adequada no momento certo.
Operadoras de remessas, processadoras de transações internacionais e emissoras globais de cartões precisam de um processo consistente de KYC e verificação de identidade em todos os mercados em que atuam. A Microblink oferece suporte a mais de 2.500 tipos de documentos de identidade em mais de 195 países e territórios, permitindo que os provedores de pagamentos executem um único fluxo de trabalho de conformidade consistente globalmente, sem a necessidade de gerenciar sistemas de verificação separados para cada ambiente regulatório.
A fraude de identidade sintética no momento da inscrição é a mais difícil de detectar, pois a identidade parece verdadeira no momento da solicitação. A verificação de documentos e a comparação biométrica da Microblink detectam as inconsistências que as verificações de cadastro baseadas em regras não conseguem identificar.
Números de cartões roubados são cadastrados em contas fraudulentas constantemente. O Microblink incorpora a detecção de autenticidade física do cartão no momento do cadastro do cartão. A verificação ocorre em segundos e é executada diretamente no dispositivo, de modo que nenhuma imagem do cartão é transmitida ou armazenada.
Os provedores de pagamentos que conseguem comprovar uma ligação de identidade verificada entre o titular do cartão e a transação estão em uma posição muito mais sólida para contestar disputas indevidas. O histórico de verificação da Microblink fornece às equipes de contestação das disputas as evidências necessárias antes que os estornos atinjam os limites de liquidação e de taxas.
Os fluxos de pagamentos internacionais enfrentam requisitos de KYC (Conheça seu Cliente) e AML (Combate à Lavagem de Dinheiro) que variam de acordo com a jurisdição, mas compartilham uma necessidade comum: identidade verificada no momento do cadastro e decisões justificáveis na análise. A Microblink atende às obrigações de conformidade em todas as jurisdições, com mais de 2.500 tipos de documentos e cobertura em mais de 195 países, garantindo que os canais de pagamento globais tenham uma verificação de identidade consistente, independentemente da origem das transações.
As equipes de combate à fraude precisam de defesas que acompanhem a velocidade dos canais de pagamento em tempo real. As equipes de conformidade precisam de registros de KYC e AML que atendam às exigências dos órgãos reguladores em todos os mercados. As equipes de produto precisam de fluxos de cadastro e finalização de compra que gerem conversões. A Microblink atende a todas essas três necessidades ao tratar a identidade como um sinal contínuo no momento do pagamento, em vez de um processo de cadastro único.
Depoimentos
Queremos garantir que os turistas possam ser totalmente autossuficientes ao solicitar o reembolso do IVA, sem precisar ler artigos longos ou entrar em contato com o atendimento ao cliente.
A interface de usuário simples do BlinkID torna isso possível e é um dos principais motivos pelos quais somos o provedor de serviços de isenção fiscal mais bem avaliado.
— Sunny Long
Pie Systems
Co-fundador e CEO global
A tecnologia da Microblink está desempenhando um papel fundamental na redução do tempo de cadastro.
Os mutuários do SoLo conseguem criar uma conta em menos de dois minutos, o que consideramos um resultado excepcional.
— Rodney Williams
SoLo Funds
Co-fundador
O Microblink ajudou a tornar nossos fluxos de trabalho de inspeção significativamente mais eficientes.
Ao reduzir a digitação manual de dados e agilizar a verificação de identidades, nossos agentes podem dedicar menos tempo a tarefas administrativas e mais tempo às interações profissionais com os viajantes.
— Fredrik Dahl-Jorgensen
IT Division at Tolletaten
Diretor de Desenvolvimento de Sistemas
Queremos garantir que os turistas possam ser totalmente autossuficientes ao solicitar o reembolso do IVA, sem precisar ler artigos longos ou entrar em contato com o atendimento ao cliente.
A interface de usuário simples do BlinkID torna isso possível e é um dos principais motivos pelos quais somos o provedor de serviços de isenção fiscal mais bem avaliado.
— Sunny Long
Pie Systems
Co-fundador e CEO global
A tecnologia da Microblink está desempenhando um papel fundamental na redução do tempo de cadastro.
Os mutuários do SoLo conseguem criar uma conta em menos de dois minutos, o que consideramos um resultado excepcional.
— Rodney Williams
SoLo Funds
Co-fundador
O Microblink ajudou a tornar nossos fluxos de trabalho de inspeção significativamente mais eficientes.
Ao reduzir a digitação manual de dados e agilizar a verificação de identidades, nossos agentes podem dedicar menos tempo a tarefas administrativas e mais tempo às interações profissionais com os viajantes.
— Fredrik Dahl-Jorgensen
IT Division at Tolletaten
Diretor de Desenvolvimento de Sistemas
Últimas notícias
FAQ
Have another question?
Contact our team!
Microblink addresses CNP fraud at two points: instrument enrollment and transaction time. At enrollment, BlinkCard’s on-device liveness detection confirms physical card presence, blocking stolen card numbers from being enrolled without the physical card. At transaction time, real-time risk signals and identity linking tie the account holder to the payment event — giving dispute teams verified evidence to contest chargebacks before they reach settlement.
BlinkCard is the only payment card verification solution with on-device, patent-pending card liveness detection — confirming that a physical card is present and not a screen replay, photocopy, or digital reproduction of stolen card data. It’s integrated into the Microblink Platform, making it the only IDV vendor to offer comprehensive card-not-present fraud detection within an end-to-end identity orchestration framework. Over 1.5 million monthly payment card scans process through the platform, with operators reporting up to 50% chargeback reduction.
Microblink’s identity decisioning layer provides the document verification, biometric matching, and audit trail that KYC, AML, and CDD programs require at onboarding and for ongoing monitoring. Every decision is logged with calibratable thresholds and full explainability, giving compliance teams a defensible record across jurisdictions. The platform supports 2,500+ ID document types across 195+ countries, enabling consistent compliance across global payment rails.
BNPL and embedded credit applications are high-risk onboarding events because synthetic identity fraud targets them specifically — fabricated identities that pass basic KYC checks at application and then default on the credit. Microblink’s document verification and biometric matching catch the inconsistencies that rule-based checks miss, blocking synthetic applications before the credit is extended. Risk thresholds are calibratable, so BNPL providers can tune the tradeoff between fraud prevention and approval rate for their specific risk appetite.
Projetado para o onboarding digital moderno, o Microblink ajuda as empresas a prevenir fraudes, reduzir atritos e manter a conformidade sem prejudicar a experiência do cliente.

Agradecemos seu interesse em nossos produtos e entraremos em contato em breve.
Caso queira ver nossa demonstração em ação e conversar sobre seu caso de uso, fique à vontade para agendar uma reunião.
Se você quiser ver nossa demonstração em ação e conversar sobre o seu caso de uso, agende uma reunião agora mesmo.
Foi enviado um e-mail para você com todos os detalhes da reserva.
Estamos ansiosos para apresentar nossas soluções para você em breve.

A IA não se limitou a tornar a fraude mais rápida. Ela a transformou em um sistema. Analisamos milhões de interações relacionadas à identidade para mapear como os ataques de identidade estão evoluindo em diferentes regiões, tipos de ataque e níveis de sofisticação — e o que as organizações precisam repensar para acompanhar essa evolução.
Veja os dados