Paiements
Microblink aide les prestataires de services de paiement, les émetteurs et acquéreurs de cartes, les prestataires de services « achat maintenant, paiement plus tard » (BNPL), les plateformes de fidélité et les opérateurs de transfert d'argent à vérifier l'identité de la personne derrière chaque compte et chaque transaction — depuis l'inscription jusqu'aux opérations de paiement courantes — sans créer de frictions susceptibles de pousser les clients vers des concurrents plus rapides.
Les prestataires de paiement sont confrontés à une tension fondamentale qui s'aggrave d'année en année. Les réseaux de paiement en temps réel tels que FedNow et RTP ont réduit le délai entre la détection d'une fraude et la perte irréversible. La croissance du BNPL a entraîné une vague de demandes de crédit « synthétiques » émanant d'identités inexistantes. Les transferts de fonds basés sur les stablecoins ouvrent des voies transfrontalières qui nécessitent une vérification d’identité (KYC) robuste, sans pour autant créer les frictions qui font chuter les taux de conversion sur les marchés sous-bancarisés. Et les paiements par IA agentique — où des systèmes d’IA effectuent des transactions pour le compte des utilisateurs — créent de nouvelles surfaces d’attaque que les contrôles d’identité traditionnels n’ont pas été conçus pour couvrir.
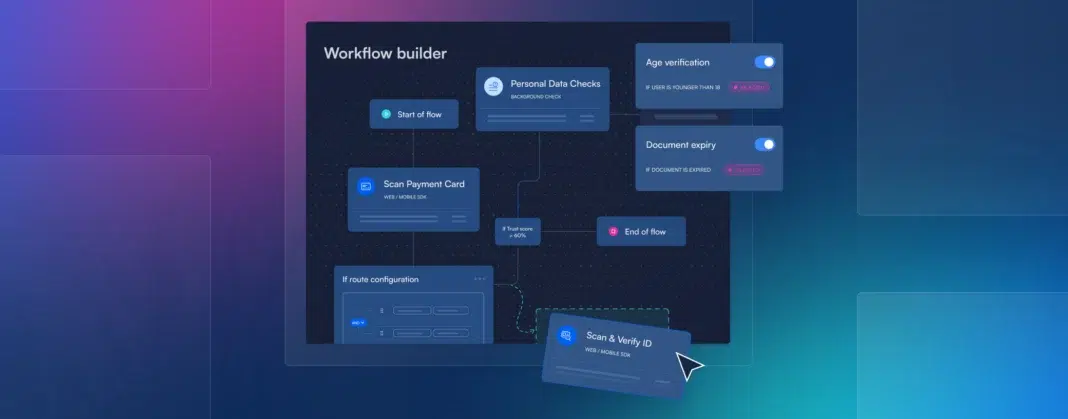
Dans le même temps, les obligations réglementaires ne cessent de s’étendre. Les exigences en matière de KYC, de lutte contre le blanchiment d’argent (AML) et de diligence raisonnable à l’égard de la clientèle (CDD) s’appliquent tant lors de l’inscription que lors des opérations de paiement courantes. Les régulateurs de l’UE, des États-Unis et de la région Asie-Pacifique renforcent les exigences imposées aux établissements de paiement. Le système d’exploitation « Identity Intelligence OS » de Microblink aide les prestataires de paiement à mettre en place une couche d’identité continue qui répond à toutes ces exigences — calibrée en fonction du risque associé à chaque opération de paiement, et non appliquée de manière uniforme à toutes les transactions.
Sécurisation du parcours client
Le processus de prise de décision en matière d'identité de Microblink couvre les quatre étapes qui définissent les risques de fraude et de non-conformité tout au long du cycle de vie des paiements :
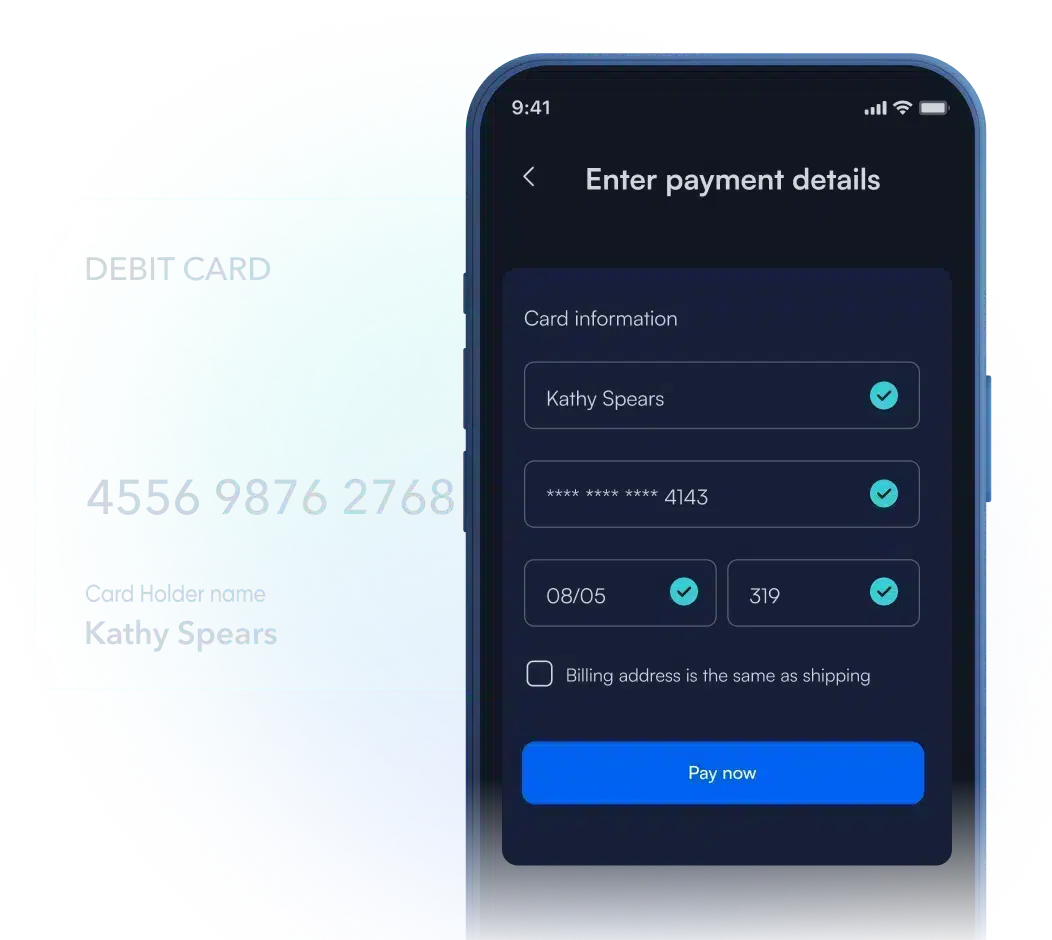
L'intégration frauduleuse de commerçants et les demandes de cartes de paiement « synthétiques » constituent les points d'entrée de la fraude aux paiements et du blanchiment d'argent en aval.
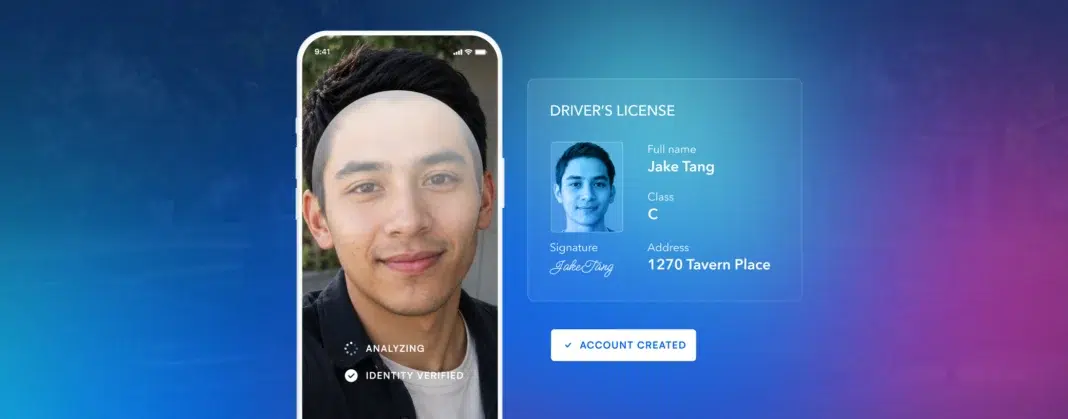
Microblink vérifie l'identité de la personne physique ou du chef d'entreprise derrière chaque nouveau compte marchand et chaque inscription de titulaire de carte, en recourant à la vérification de documents et à la comparaison biométrique afin de bloquer les identités synthétiques et volées avant qu'elles ne pénètrent dans l'écosystème des paiements.
L'ajout d'une nouvelle carte, d'un nouveau compte bancaire ou d'un nouveau moyen de paiement est une opération à haut risque — et l'un des vecteurs les plus courants de fraude par carte volée.
Microblink établit un lien entre une personne réelle et un moyen de paiement réel au moment de l'inscription, confirmant ainsi que la personne qui ajoute la carte en est bien le titulaire légitime.
C’est à ce moment-là que la détection de présence en temps réel intégrée à l’appareil de BlinkCard vérifie la présence physique de la carte, bloquant ainsi les enregistrements d’écran et les photocopies avant l’activation de l’instrument de paiement.
Les transactions de montant élevé, les premiers flux de paiement et les transactions vers de nouveaux bénéficiaires présentent un risque de fraude accru que les systèmes basés uniquement sur des règles ne peuvent pas détecter.
Microblink ajoute des indicateurs d’identité en temps réel au moment de la transaction — en associant le comportement, le contexte de l’appareil et la vérification d’identité au score de risque de chaque paiement —, offrant ainsi aux équipes chargées de la gestion des risques des informations plus complètes que celles fournies par l’historique des transactions seul.
Lorsqu'un titulaire de carte conteste une transaction, le prestataire de paiement a besoin de preuves.
Un enregistrement d’identité vérifié — établissant un lien entre la personne, le document et la carte au moment de la transaction — constitue une preuve nettement plus solide qu’un journal des transactions et un numéro de carte.
L’enregistrement de vérification de Microblink aide les prestataires de paiement à constituer une chaîne de preuves solide pour le règlement des litiges avant que les rétrofacturations ne soient réglées.
L'intégration frauduleuse de commerçants et les demandes de cartes de paiement « synthétiques » constituent les points d'entrée de la fraude aux paiements et du blanchiment d'argent en aval.
Microblink vérifie l'identité de la personne physique ou du chef d'entreprise derrière chaque nouveau compte marchand et chaque inscription de titulaire de carte, en recourant à la vérification de documents et à la comparaison biométrique afin de bloquer les identités synthétiques et volées avant qu'elles ne pénètrent dans l'écosystème des paiements.
La différence Microblink
Pourquoi Microblink ?
Microblink aide les prestataires de services de paiement à vérifier l'identité réelle de la personne et l'authenticité de la carte derrière chaque transaction, ce qui leur permet de réduire les rétrofacturations et d'endiguer la fraude CNP sans pour autant diminuer les taux d'acceptation.
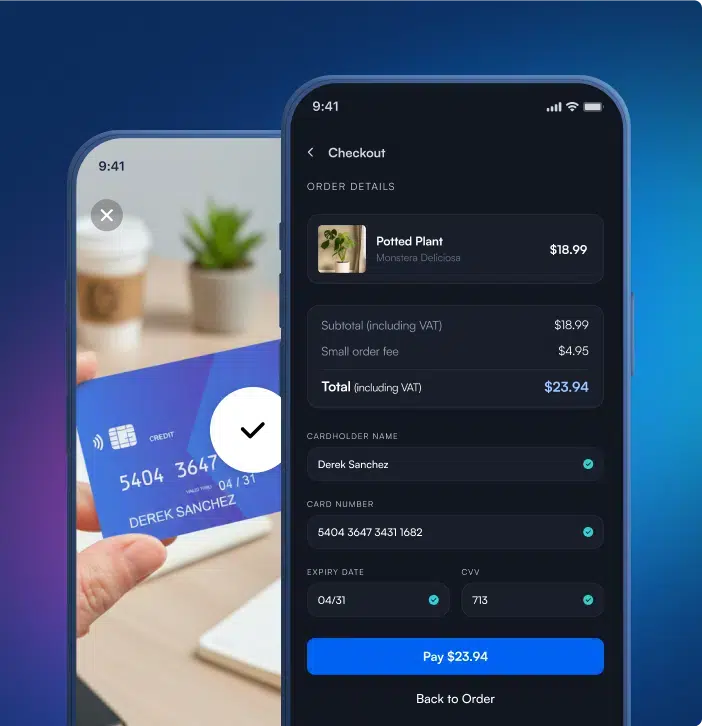
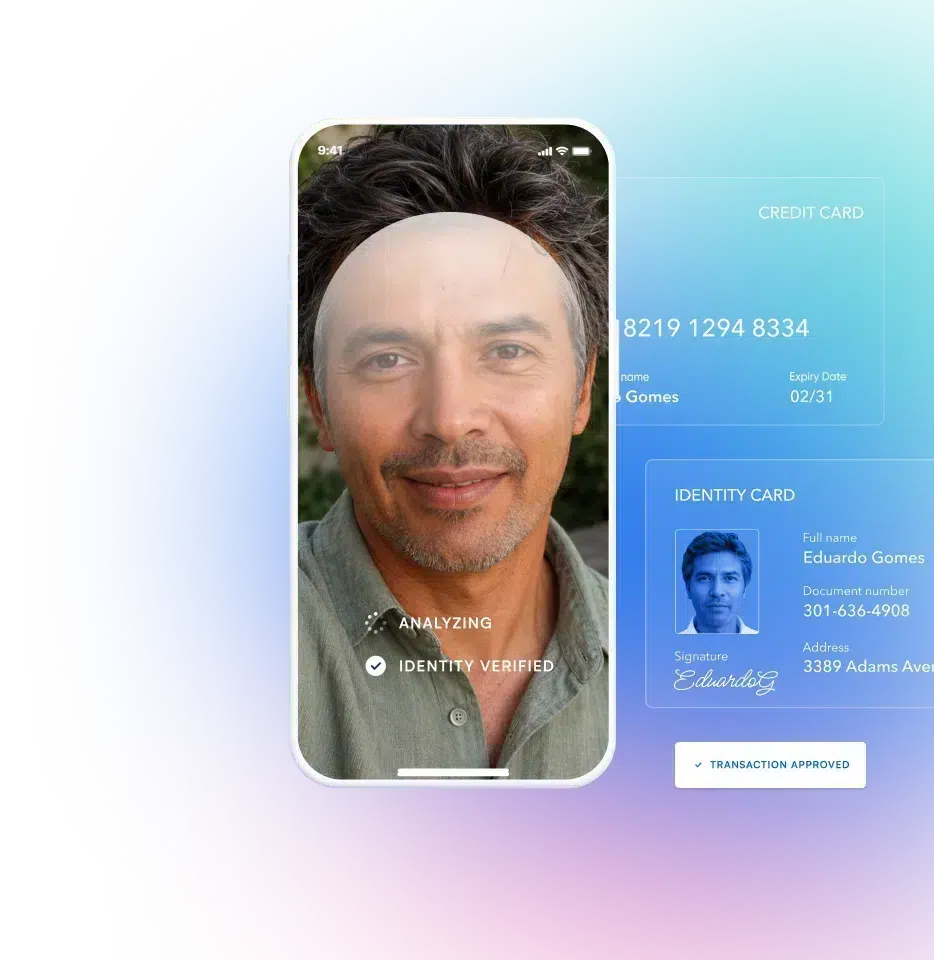
La plupart des fournisseurs de solutions d’identification (IDV) sont capables de vérifier un document d’identité ou un visage. Microblink est la seule plateforme d’identité à proposer une détection de vitalité portant simultanément sur ces trois signaux : les documents d’identité, les données biométriques et les cartes de paiement. Cette couverture intermodale est particulièrement importante dans le domaine de la fraude aux paiements : les attaques les plus sophistiquées combinent en effet une pièce d’identité d’apparence authentique, un visage généré par deepfake et un numéro de carte volé. Pour les contrer, il faut un système capable de vérifier ces trois éléments simultanément.
En mars 2026, Microblink est devenu le seul fournisseur de solutions de vérification d’identité à respecter tous les seuils de performance fixés dans le cadre de l’évaluation RIVR menée par le Département américain de la Sécurité intérieure. Taux d’erreur du système : 0,00 %. Taux de faux rejets de documents : 3,15 %. Taux de fausses acceptations de documents : 0,88 %. Tous les autres prestataires participants ont échoué à au moins un seuil. Pour les prestataires de paiement dont les pertes liées à la fraude sont directement proportionnelles aux taux de faux négatifs, cette marge de précision a un impact financier réel.
La vérification de l'identité (KYC) lors de l'ouverture d'un compte est nécessaire, mais pas suffisante. Microblink aide les prestataires de paiement à mettre en place une couche d'identité continue qui couvre l'intégration, l'enregistrement des moyens de paiement, l'évaluation des risques au moment de la transaction et la surveillance continue. Les équipes chargées de la conformité et de la gestion des risques disposent ainsi d'une vision de l'identité qui évolue au fil du temps, et non d'un document statique datant du jour de l'ouverture du compte.
Les prestataires de paiement se livrent une concurrence acharnée en matière de rapidité. Chaque étape supplémentaire dans le processus d’inscription ou de paiement augmente le risque d’abandon. Microblink n’applique des contrôles d’identité plus rigoureux que lorsque des signaux de risque le justifient : les opérations de paiement à faible risque sont traitées rapidement ; les transactions de montant élevé, les nouveaux moyens de paiement et les modifications suspectes apportées aux comptes déclenchent la vérification appropriée au moment opportun.
Les opérateurs de transfert d'argent, les prestataires de services de paiement transfrontaliers et les émetteurs de cartes internationaux ont besoin d'un processus cohérent de connaissance du client (KYC) et de vérification d'identité sur tous les marchés où ils opèrent. Microblink prend en charge plus de 2 500 types de documents d'identité dans plus de 195 pays et territoires, ce qui permet aux prestataires de paiement de mettre en place un processus de conformité unique à l'échelle mondiale, sans avoir à gérer des systèmes de vérification distincts pour chaque environnement réglementaire.
La fraude à l'identité synthétique lors de l'inscription est la plus difficile à détecter, car l'identité semble authentique au moment de la demande. La vérification des documents et la comparaison biométrique proposées par Microblink permettent de repérer les incohérences qui échappent aux contrôles d'inscription basés sur des règles.
Des numéros de cartes volées sont constamment enregistrés sur des comptes frauduleux. Microblink intègre une détection physique de l'authenticité de la carte au moment de l'enregistrement de celle-ci. La vérification s'effectue en quelques secondes et s'exécute directement sur l'appareil ; aucune image de la carte n'est donc transmise ni stockée.
Les prestataires de paiement capables de démontrer l'existence d'un lien d'identité vérifié entre le titulaire de la carte et la transaction sont bien mieux placés pour contester les litiges injustifiés. Le historique de vérification de Microblink fournit aux équipes chargées du traitement des litiges les preuves dont elles ont besoin avant que les rétrofacturations n'atteignent les seuils de règlement et de frais.
Les flux de paiements transfrontaliers sont soumis à des exigences en matière de KYC (connaissance du client) et de lutte contre le blanchiment d’argent (AML) qui varient d’une juridiction à l’autre, mais qui partagent un besoin commun : une identité vérifiée lors de l’inscription et des décisions justifiables lors de l’examen. Microblink répond aux obligations de conformité dans toutes les juridictions, grâce à plus de 2 500 types de documents et à une couverture de plus de 195 pays, garantissant ainsi aux réseaux de paiement mondiaux une vérification d’identité cohérente, quelle que soit l’origine des transactions.
Les équipes chargées de la lutte contre la fraude ont besoin de mécanismes de défense aussi rapides que les systèmes de paiement en temps réel. Les équipes chargées de la conformité ont besoin de dossiers KYC et AML qui répondent aux exigences des autorités de régulation sur tous les marchés. Les équipes produit ont besoin de processus d’inscription et de paiement qui génèrent des conversions. Microblink répond aux besoins de ces trois types d’équipes en considérant l’identité comme un signal continu au moment du paiement, plutôt que comme une étape d’inscription ponctuelle.
Témoignages
Nous voulons nous assurer que les touristes puissent gérer leur demande de remboursement de TVA en toute autonomie, sans avoir à lire de longs articles ni à contacter le service client.
BlinkID, grâce à son interface utilisateur simple, rend cela possible et c’est l’une des principales raisons pour lesquelles nous sommes le prestataire de services de remboursement de TVA le mieux noté.
— Sunny Long
Pie Systems
Co-fondateur et PDG mondial
La technologie de Microblink contribue grandement à accélérer le processus d'inscription.
Les emprunteurs sur SoLo peuvent créer un compte en moins de deux minutes, ce qui, selon nous, est un résultat exceptionnel.
— Rodney Williams
SoLo Funds
Co-fondateur
Microblink a contribué à améliorer considérablement l'efficacité de nos processus d'inspection.
En réduisant la saisie manuelle des données et en accélérant la vérification des identités, nos agents peuvent consacrer moins de temps aux tâches administratives et se concentrer davantage sur leurs interactions professionnelles avec les voyageurs.
— Fredrik Dahl-Jorgensen
IT Division at Tolletaten
Directeur du développement des systèmes
Nous voulons nous assurer que les touristes puissent gérer leur demande de remboursement de TVA en toute autonomie, sans avoir à lire de longs articles ni à contacter le service client.
BlinkID, grâce à son interface utilisateur simple, rend cela possible et c’est l’une des principales raisons pour lesquelles nous sommes le prestataire de services de remboursement de TVA le mieux noté.
— Sunny Long
Pie Systems
Co-fondateur et PDG mondial
La technologie de Microblink contribue grandement à accélérer le processus d'inscription.
Les emprunteurs sur SoLo peuvent créer un compte en moins de deux minutes, ce qui, selon nous, est un résultat exceptionnel.
— Rodney Williams
SoLo Funds
Co-fondateur
Microblink a contribué à améliorer considérablement l'efficacité de nos processus d'inspection.
En réduisant la saisie manuelle des données et en accélérant la vérification des identités, nos agents peuvent consacrer moins de temps aux tâches administratives et se concentrer davantage sur leurs interactions professionnelles avec les voyageurs.
— Fredrik Dahl-Jorgensen
IT Division at Tolletaten
Directeur du développement des systèmes
Dernières nouvelles
FAQ
Have another question?
Contact our team!
Microblink lutte contre la fraude CNP à deux niveaux : lors de l'enregistrement du moyen de paiement et au moment de la transaction. Lors de l’enregistrement, le système de détection de présence en temps réel intégré à la BlinkCard confirme la présence physique de la carte, empêchant ainsi l’enregistrement de numéros de cartes volées en l’absence de la carte physique. Au moment de la transaction, des signaux de risque en temps réel et le recoupement d’identités établissent un lien entre le titulaire du compte et l’opération de paiement, fournissant ainsi aux équipes chargées du traitement des litiges des preuves vérifiées pour contester les rétrofacturations avant qu’elles n’aboutissent à un règlement.
BlinkCard est la seule solution de vérification des cartes de paiement dotée d’une fonctionnalité de détection de l’authenticité de la carte intégrée à l’appareil (brevet en instance), qui permet de confirmer qu’une carte physique est bien présente et qu’il ne s’agit pas d’une rediffusion d’écran, d’une photocopie ou d’une reproduction numérique des données d’une carte volée. Intégrée à la plateforme Microblink, elle fait de Microblink le seul fournisseur de solutions IDV (Identity Verification) à proposer une détection complète de la fraude « carte non présente » au sein d’un cadre d’orchestration d’identité de bout en bout. Plus de 1,5 million de scans de cartes de paiement sont traités chaque mois via la plateforme, et les opérateurs font état d’une réduction des rétrofacturations pouvant atteindre 50 %.
La couche de prise de décision en matière d'identité de Microblink fournit la vérification des documents, la comparaison biométrique et la piste d'audit requises par les programmes KYC, AML et CDD lors de l'intégration des clients et pour la surveillance continue. Chaque décision est consignée avec des seuils calibrables et une explicabilité totale, offrant ainsi aux équipes chargées de la conformité un historique défendable dans toutes les juridictions. La plateforme prend en charge plus de 2 500 types de documents d’identité dans plus de 195 pays, garantissant une conformité cohérente sur l’ensemble des réseaux de paiement mondiaux.
Les demandes de paiement différé (BNPL) et de crédit intégré constituent des étapes d’onboarding à haut risque, car elles sont spécifiquement ciblées par la fraude à l’identité synthétique : il s’agit d’identités fictives qui passent les contrôles KYC de base lors de la demande, puis ne remboursent pas le crédit. La vérification des documents et la comparaison biométrique de Microblink détectent les incohérences que les contrôles basés sur des règles ne repèrent pas, bloquant ainsi les demandes synthétiques avant l’octroi du crédit. Les seuils de risque sont paramétrables, ce qui permet aux prestataires de BNPL d’ajuster l’équilibre entre la prévention de la fraude et le taux d’approbation en fonction de leur appétit pour le risque.
Conçue pour l'intégration numérique moderne, Microblink aide les entreprises à prévenir la fraude, à réduire les obstacles et à garantir la conformité sans nuire à l'expérience client.

Nous vous remercions de l'intérêt que vous portez à nos produits et nous vous répondrons dans les plus brefs délais.
Si vous souhaitez découvrir notre démo en action et discuter de votre cas d'utilisation, n'hésitez pas à prendre rendez-vous.
Si vous souhaitez découvrir notre démo en action et discuter de votre cas d'utilisation, prenez rendez-vous dès maintenant.
Un e-mail contenant tous les détails de votre réservation vous a été envoyé.
Nous avons hâte de vous présenter nos solutions très prochainement.

L'IA n'a pas seulement accéléré la fraude. Elle en a fait un véritable système. Nous avons analysé des millions d'interactions liées à l'identité afin de cartographier l'évolution des attaques d'usurpation d'identité selon les régions, les types d'attaques et les niveaux de sophistication — et d'identifier ce que les organisations doivent repenser pour rester dans la course.
Consultez les données