Crypto
Le monde des cryptomonnaies évolue à un rythme effréné. L'intérêt explose dès l'annonce d'une actualité brûlante ou d'un buzz sur les réseaux sociaux ; les utilisateurs abandonnent les processus d'inscription lorsque la vérification prend plus de temps que ne dure ce moment d'engouement. Parallèlement, les plateformes d’échange, les portefeuilles et les passerelles d’entrée et de sortie sont confrontés à des fraudes parmi les plus sophistiquées et à des exigences de conformité parmi les plus complexes au monde, tous secteurs confondus. Microblink aide les entreprises du secteur des cryptomonnaies à vérifier rapidement l’identité des utilisateurs réels et à détecter les identités synthétiques et frauduleuses avant qu’elles n’entrent dans l’écosystème, sans subir le taux d’abandon lié à des processus de vérification lents ou mal conçus.
Crypto onboarding has a conversion problem. Most users trying to verify for the first time are doing it on a phone, in a hurry, with a background that isn’t perfect and a document angle that isn’t ideal. Every second of friction in the verification flow is an abandonment. Every manual review queue creates a delay that sends users to a competitor. But the answer isn’t to weaken verification — regulators and FATF guidance have made clear that weak KYC at the point of account creation is how exchanges get used for money laundering, sanctions evasion, and market manipulation.
The compliance pressure is intensifying. FATF’s Travel Rule now applies to more jurisdictions and more transaction types. National regulators across the EU, US, APAC, and LATAM are tightening crypto KYC and AML requirements. And AI-generated documents and deepfakes are making traditional document checks less reliable exactly when compliance expectations are rising. Microblink’s Identity Intelligence OS helps crypto businesses close the gap — fast enough to convert legitimate users, accurate enough to satisfy regulators, and deep enough to catch the sophisticated fraud that simpler systems miss.
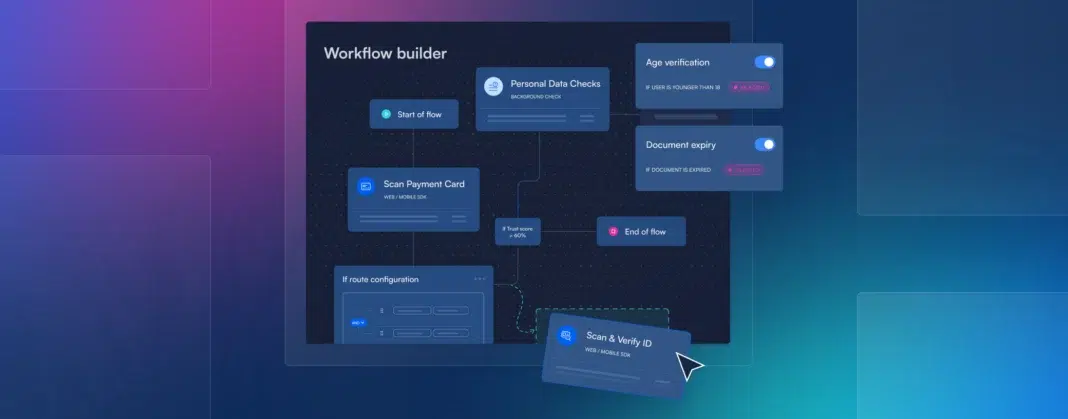
Microblink passe en revue les quatre étapes qui déterminent les risques de fraude et de non-conformité tout au long du cycle de vie d'un utilisateur de cryptomonnaies :
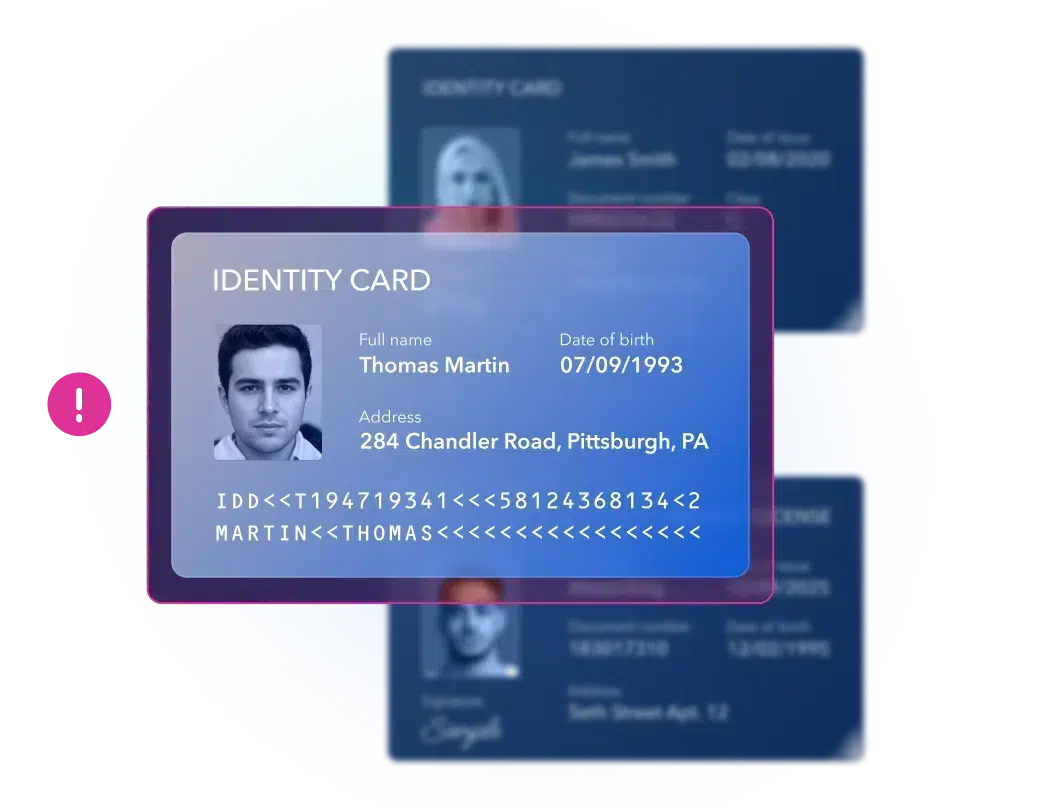
C’est lors de la phase d’intégration que la procédure KYC dans le domaine des cryptomonnaies permet soit de fidéliser les utilisateurs, soit de les perdre — et c’est là que les identités synthétiques font leur apparition si les contrôles sont insuffisants.
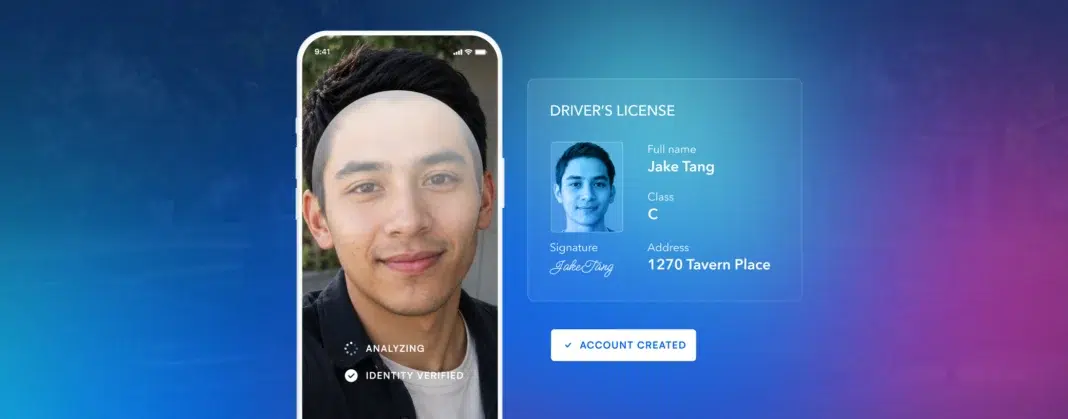
La technologie de capture d’identité adaptative de Microblink permet une extraction des documents en moins de 3 secondes, un taux de réussite de capture supérieur de 40 % à celui des approches traditionnelles, ainsi qu’une vérification biométrique qui confirme l’identité réelle de la personne derrière chaque compte.
Les utilisateurs légitimes sont validés rapidement ; les identités synthétiques et volées sont détectées dès leur inscription.
Les retraits d'un montant élevé, les transferts vers de nouveaux portefeuilles et les connexions à partir de nouveaux appareils constituent les transactions par lesquelles les fraudeurs ayant piraté un compte tentent de transférer des actifs avant d'être détectés.
Microblink met en place une vérification renforcée à ces moments-là — en exigeant une correspondance biométrique en temps réel avec l’identité enregistrée — afin que le véritable titulaire du compte confirme l’opération avant que les cryptomonnaies ne quittent la plateforme.
Les opérations de grande envergure, les transferts inter-chaînes vers des contreparties à haut risque et les transactions qui déclenchent des contrôles de vigilance renforcée en vertu des règles du GAFI et des réglementations nationales en matière de lutte contre le blanchiment d’argent nécessitent toutes un signal d’identité plus solide que celui fourni par le dossier d’inscription seul.
Les workflows adaptatifs de Microblink intègrent la vérification appropriée à ces moments-là, constituant ainsi pour chaque transaction un dossier de conformité qui répond aux exigences réglementaires sans perturber la majeure partie de l’activité de trading légitime.
La récupération de compte est l'un des processus les plus ciblés dans le secteur des cryptomonnaies. Les fraudeurs qui ont mis la main sur des identifiants de connexion et des données personnelles prétendent avoir perdu l'accès à un compte, dans l'espoir qu'un processus de récupération peu sécurisé leur permette d'en prendre le contrôle.
Microblink ajoute une vérification d'identité aux processus de récupération de compte : le véritable titulaire du compte doit ainsi fournir une correspondance biométrique en temps réel avant que l'accès ne lui soit restitué.
C’est lors de la phase d’intégration que la procédure KYC dans le domaine des cryptomonnaies permet soit de fidéliser les utilisateurs, soit de les perdre — et c’est là que les identités synthétiques font leur apparition si les contrôles sont insuffisants.
La technologie de capture d’identité adaptative de Microblink permet une extraction des documents en moins de 3 secondes, un taux de réussite de capture supérieur de 40 % à celui des approches traditionnelles, ainsi qu’une vérification biométrique qui confirme l’identité réelle de la personne derrière chaque compte.
Les utilisateurs légitimes sont validés rapidement ; les identités synthétiques et volées sont détectées dès leur inscription.
La différence Microblink
Pourquoi Microblink ?
Microblink aide les plateformes d'échange de cryptomonnaies et les portefeuilles à vérifier l'identité réelle de la personne derrière chaque inscription, chaque retrait et chaque transaction d'un montant élevé, afin qu'ils puissent se conformer aux exigences en matière de KYC et de lutte contre le blanchiment d'argent sans perdre d'utilisateurs.
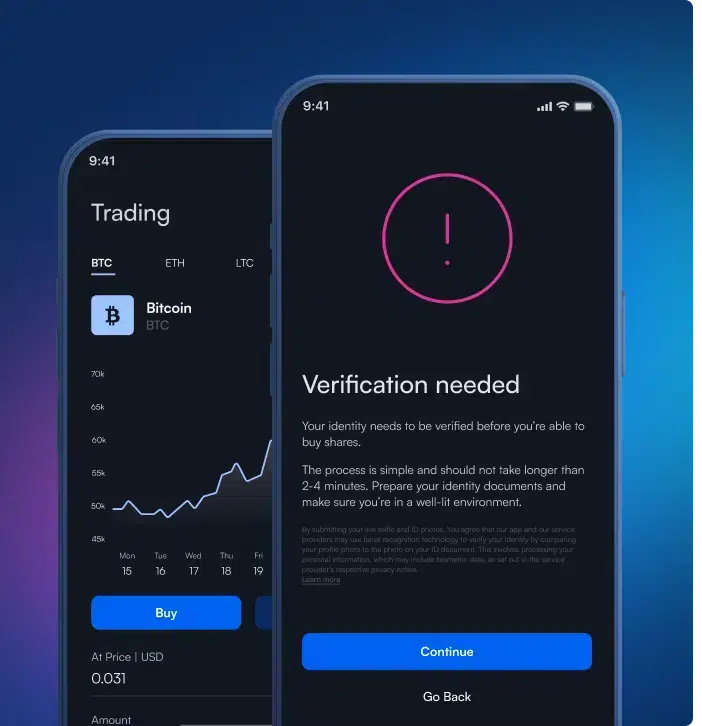
Parmi tous les publics privilégiant le numérique, les utilisateurs de cryptomonnaies sont ceux qui tolèrent le moins les obstacles liés à la vérification. Microblink adopte une approche fondée sur le risque, en recourant à la biométrie et à des contrôles supplémentaires uniquement lorsque les signaux le justifient. Les candidats à faible risque effectuent rapidement la procédure KYC. Les cas d’inscription présentant un risque plus élevé — documents signalés comme suspects, données biométriques non concordantes, localisations masquées par un VPN — déclenchent la procédure d’escalade appropriée. Il en résulte un plus grand nombre de traders vérifiés et moins d’abandons.
En mars 2026, Microblink est devenu le seul fournisseur de solutions de vérification d’identité à respecter tous les seuils de performance fixés dans le cadre de l’évaluation RIVR du Département américain de la Sécurité intérieure — le test de référence indépendant le plus rigoureux jamais réalisé à ce jour en matière de vérification d’identité (IDV). Taux d’erreur système : 0,00 %. Taux de faux rejets de documents : 3,15 %. Taux de fausses acceptations de documents : 0,88 %. Tous les autres fournisseurs participants ont échoué à au moins un seuil. L’intégration de BlinkID par Binance a permis d’augmenter de 40 % le taux de réussite de la capture des pièces d’identité grâce à une interface utilisateur adaptative. La précision est essentielle lorsque les volumes sont importants.
Les plateformes d’échange de cryptomonnaies comptent parmi les cibles privilégiées des fraudes à l’identité basées sur les deepfakes : la valeur élevée des actifs, la culture du pseudonymat et une base d’utilisateurs mondiale en font des cibles de choix. Microblink a atteint un taux de détection des deepfakes de 100 % lors du test de référence IDNet soutenu par le DHS, grâce à un « Fraud Lab » qui génère plus de 100 000 images d'attaque synthétiques par mois afin de s'entraîner à contrer les nouveaux vecteurs d'attaque avant qu'ils n'atteignent les systèmes de production.
Les passerelles d’entrée et de sortie Fiat qui relient les comptes cryptos aux cartes de paiement sont exposées à un vecteur de fraude spécifique : l’utilisation de cartes volées pour approvisionner des comptes, puis le retrait des fonds sous forme de cryptomonnaies. Microblink combine la vérification des pièces d’identité, la biométrie faciale avec détection de présence, et les données d’intelligence sur les cartes de paiement BlinkCard au sein d’une seule couche décisionnelle — c’est la seule plateforme à proposer une détection de présence multimodale couvrant ces trois éléments. La fraude amicale et les rétrofacturations liées aux transactions d’entrée et de sortie sont traitées dès l’enregistrement du moyen de paiement.
Les plateformes d’échange de cryptomonnaies et les portefeuilles s’adressent à des utilisateurs issus de pratiquement tous les pays, chacun disposant de documents d’identité nationaux différents et soumis à des exigences réglementaires distinctes. Microblink prend en charge plus de 2 500 types de pièces d'identité dans plus de 195 pays et territoires, permettant ainsi aux entreprises du secteur des cryptomonnaies de mettre en œuvre des processus KYC et AML cohérents à l'échelle mondiale — avec des seuils ajustables et une explicabilité totale des décisions qui satisfont les autorités de régulation, notamment le GAFI, la directive MiCA de l'UE, le FinCEN et les cadres réglementaires nationaux.
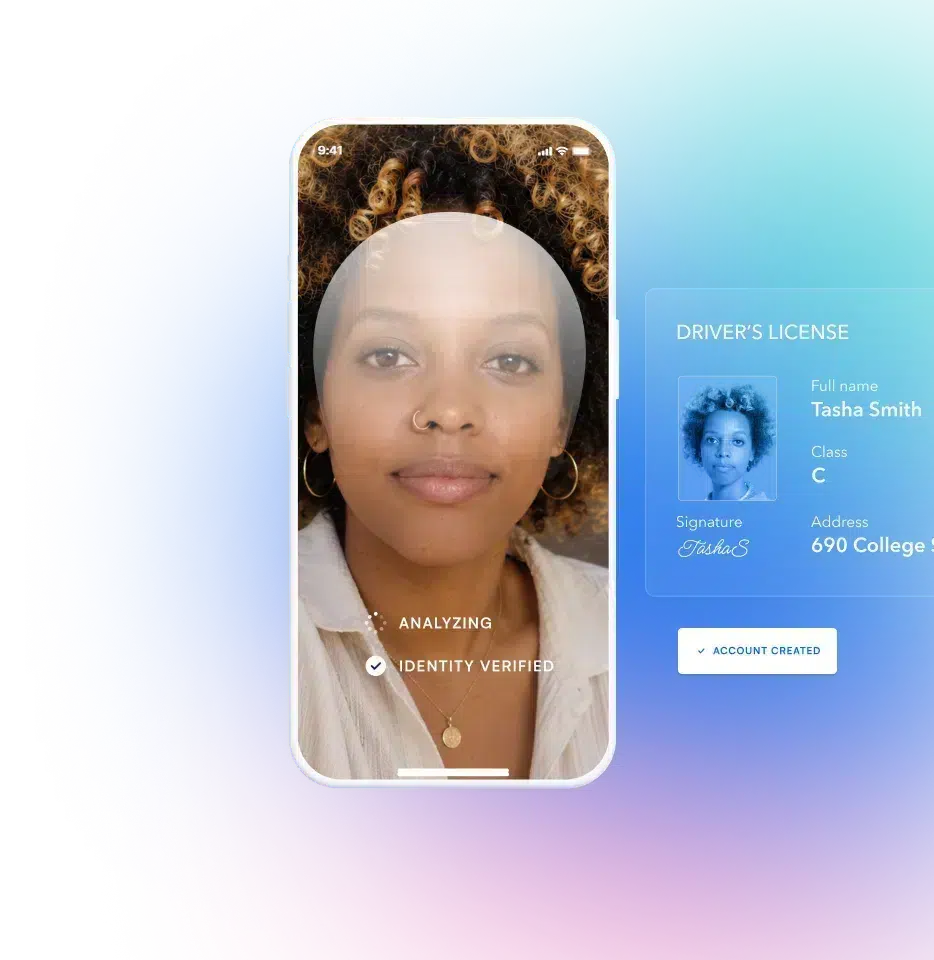
L'interface utilisateur adaptative de Microblink guide les utilisateurs tout au long du processus de numérisation des documents sans cadre de cadrage rigide, en s'adaptant aux variations d'éclairage, aux différents angles de prise de vue et aux divers types de documents provenant de plus de 195 pays. Il en résulte un taux de réussite de numérisation des documents supérieur de 40 % par rapport aux méthodes traditionnelles, ce qui se traduit directement par un nombre accru de comptes vérifiés et une diminution du taux d'abandon lors de la procédure d'inscription.
Les documents d'identité générés par l'IA sont de plus en plus sophistiqués ; ils parviennent souvent à passer inaperçus lors des contrôles visuels et de nombreux contrôles algorithmiques. Le Fraud Lab de Microblink génère plus de 100 000 images d'attaque synthétiques par mois, permettant ainsi d'entraîner des modèles à détecter la dernière génération de documents générés par l'IA avant même qu'ils n'entrent dans les files d'attente de production. Lorsque des documents générés par l'IA parviennent à un processus de vérification optimisé par Microblink, ils se heurtent à des modèles entraînés spécifiquement pour ce vecteur d'attaque.
Le schéma de fraude cryptographique le plus courant après l'intégration est la prise de contrôle d'un compte, suivie d'un retrait rapide. Le système de vérification renforcée de Microblink se déclenche aux moments où le risque de retrait est le plus élevé, obligeant le véritable titulaire du compte à confirmer son identité par une vérification biométrique en temps réel. Les fraudeurs qui ont obtenu des identifiants de connexion et des données personnelles ne peuvent pas passer le contrôle biométrique en temps réel par rapport à la pièce d'identité enregistrée dans le dossier.
Les équipes chargées de la conformité en matière de cryptomonnaies sont confrontées à un ensemble hétéroclite d'exigences nationales en matière de KYC et de lutte contre le blanchiment d'argent (AML), auxquelles s'ajoutent les recommandations du GAFI et les obligations liées à la « Travel Rule », qui varient selon les juridictions et les seuils de transaction. Grâce aux seuils paramétrables de Microblink, à la piste d'audit complète des décisions et à la couverture de documents provenant de plus de 195 pays, les équipes de conformité disposent d'un registre d'identité cohérent et vérifiable sur l'ensemble des marchés.
Les équipes chargées de la conformité ont besoin de dossiers KYC et AML capables de résister à un examen minutieux des autorités réglementaires. Les équipes produit ont besoin de processus d’intégration qui génèrent des conversions. Les équipes chargées de la lutte contre la fraude ont besoin de défenses capables de suivre le rythme des attaques générées par l’IA. Microblink répond aux besoins de ces trois types d’équipes en transformant l’identité en une couche d’intelligence continue qui s’étend de la première intégration jusqu’à chaque transaction à haut risque.
Témoignages
Après avoir intégré BlinkID, Binance a enregistré une augmentation de 40 % du taux de réussite de la numérisation des pièces d'identité grâce à une interface utilisateur adaptative.
Binance
Banco Azteca a pu facilement déployer BlinkID sur plusieurs applications mobiles et dans divers cas d'utilisation, que ce soit pour l'ouverture d'un compte bancaire ou pour une demande de prêt.
Nous sommes vraiment impressionnés par son agilité et sa polyvalence : la solution s'intègre parfaitement à nos processus d'onboarding tout en fournissant des résultats précis en temps réel.
— Francisco León
Banco Azteca
Directeur informatique
Microblink a contribué à rendre nos processus d'inspection nettement plus efficaces.
En réduisant la saisie manuelle des données et en accélérant la vérification des identités, nos agents peuvent consacrer moins de temps aux tâches administratives et davantage à leurs interactions professionnelles avec les voyageurs.
— Fredrik Dahl-Jorgensen
IT Division at Tolletaten
Directeur du développement des systèmes
Après avoir intégré BlinkID, Binance a enregistré une augmentation de 40 % du taux de réussite de la numérisation des pièces d'identité grâce à une interface utilisateur adaptative.
Binance
Banco Azteca a pu facilement déployer BlinkID sur plusieurs applications mobiles et dans divers cas d'utilisation, que ce soit pour l'ouverture d'un compte bancaire ou pour une demande de prêt.
Nous sommes vraiment impressionnés par son agilité et sa polyvalence : la solution s'intègre parfaitement à nos processus d'onboarding tout en fournissant des résultats précis en temps réel.
— Francisco León
Banco Azteca
Directeur informatique
Microblink a contribué à rendre nos processus d'inspection nettement plus efficaces.
En réduisant la saisie manuelle des données et en accélérant la vérification des identités, nos agents peuvent consacrer moins de temps aux tâches administratives et davantage à leurs interactions professionnelles avec les voyageurs.
— Fredrik Dahl-Jorgensen
IT Division at Tolletaten
Directeur du développement des systèmes
Dernières nouvelles
FAQ
Have another question?
Contact our team!
Microblink applies a risk-based approach to crypto KYC — layering biometric verification and enhanced checks only when risk signals warrant them, not uniformly across every applicant. The adaptive document capture UI handles variable lighting, phone angles, and documents from 195+ countries, producing 40% higher first-pass capture success than traditional approaches. More legitimate users complete KYC on the first attempt, and the compliance record generated satisfies FATF guidance, Travel Rule obligations, and national regulatory frameworks.
Microblink’s in-house Fraud Lab generates 100,000+ synthetic attack images per month — including AI-generated identity documents and deepfake video samples — training detection models against the latest attack vectors before they reach production. On the IDNet benchmark (DHS-backed), Microblink achieved 100% deepfake detection. The document verification and biometric liveness checks are calibrated to catch generation artifacts and presence-spoofing techniques that visually convincing forgeries still exhibit.
Microblink’s identity verification provides the originator and beneficiary verification that Travel Rule compliance requires at transaction time. Every onboarded user has a verified identity record — document, biometric match, and risk assessment — that maps to a wallet address. When a transaction crosses the Travel Rule threshold, the identity record is already available for the compliance submission, without triggering a new verification event that interrupts the transaction.
Microblink supports 2,500+ ID document types across 195+ countries and territories — national IDs, passports, driver’s licenses, and residence permits from every major crypto market. Exchanges operating globally can run one consistent KYC workflow across all markets, with the same calibratable thresholds and the same audit trail, without building separate verification flows for different regions or handling edge-case document types manually.
BlinkCard adds physical card liveness detection at the moment of fiat instrument enrollment — confirming the person adding a card to fund their account is physically holding it. This blocks the most common on/off-ramp fraud pattern: stolen card numbers enrolled to fund crypto purchases, then disputed as unauthorized after the conversion. Combined with ID document verification and biometric matching, the payment card, the identity document, and the face all point to the same real person before any fiat is converted.
Conçue pour l'intégration numérique moderne, Microblink aide les entreprises à prévenir la fraude, à réduire les obstacles et à garantir la conformité sans nuire à l'expérience client.

Nous vous remercions de l'intérêt que vous portez à nos produits et nous vous répondrons dans les plus brefs délais.
Si vous souhaitez découvrir notre démo en action et discuter de votre cas d'utilisation, n'hésitez pas à prendre rendez-vous.
Si vous souhaitez découvrir notre démo en action et discuter de votre cas d'utilisation, prenez rendez-vous dès maintenant.
Un e-mail contenant tous les détails de votre réservation vous a été envoyé.
Nous avons hâte de vous présenter nos solutions très prochainement.

L'IA n'a pas seulement accéléré la fraude. Elle en a fait un véritable système. Nous avons analysé des millions d'interactions liées à l'identité afin de cartographier l'évolution des attaques d'usurpation d'identité selon les régions, les types d'attaques et les niveaux de sophistication — et d'identifier ce que les organisations doivent repenser pour rester dans la course.
Consultez les données