
4 façons dont la numérisation des pièces d'identité renforce la conformité aux exigences KYC


Lorsqu’elle est correctement mise en œuvre, la procédure « Know Your Customer » (KYC) n’impose pas de contrainte aux clients finaux, satisfait les autorités de régulation et permet aux établissements financiers (EF) de savoir clairement avec qui ils traitent. Malheureusement, les procédures KYC actuelles sont souvent fragmentées, manuelles et lentes, ce qui expose les organisations à un risque d’atteinte à leur réputation et à des amendes lourdes.
Transférer de l'argent n'a jamais été aussi simple. Pour les banques et autres établissements financiers, cela a toutefois rendu la lutte contre la criminalité financière plus difficile que jamais. Chaque année, selon l'ONU, entre 800 milliards et 2 000 milliards de dollars sont blanchis à l'échelle mondiale, ce qui représente la somme colossale de 2 à 5 % du PIB mondial.
Concilier la conformité réglementaire et l'expérience utilisateur
Afin de garantir la transparence des transactions et le respect des réglementations en vigueur (notamment en matière de KYC et de lutte contre le blanchiment d'argent), les établissements financiers ont besoin d'un moyen discret et précis de s'assurer que leurs clients sont bien ceux qu'ils prétendent être.
Malheureusement, des processus obsolètes et une mauvaise gestion des données inexactes constituent souvent un obstacle.
Il existe toutefois un moyen d'automatiser le processus KYC, tant lors de l'intégration des clients que lors de la correction des données, sans pour autant compromettre l'expérience client ni la qualité des données.
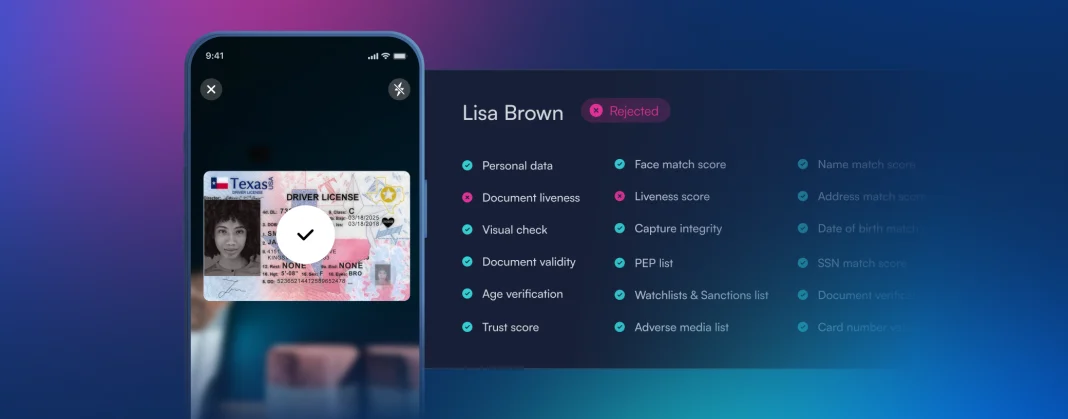
Il s'agit ici de la numérisation des pièces d'identité : la saisie des informations personnelles des clients directement depuis l'application mobile ou web, de manière rapide, sécurisée et avec un taux d'erreur réduit. Examinons de plus près les avantages de cette approche du KYC.
1. Réduction des coûts

Les exigences en matière de KYC varient d'un pays à l'autre, mais elles s'accompagnent toutes d'un coût exorbitant.
Une banque type comptant 10 millions de clients dépensera 56 millions de dollars pour se conformer aux obligations en matière de connaissance du client (KYC), mais cela reste une goutte d'eau dans l'océan par rapport aux amendes sévères qu'elle devra payer en cas de manquement. (1)
La numérisation des pièces d'identité permet de réduire ces coûts à trois niveaux :
- By streamlining data collection from customers, which, according to Thomson Reuters findings, accounts for 20% of all KYC processes. (2)
- By reducing friction customers face when entering or updating personal information. Cumbersome KYC processes are thought to cost FIs upwards of $168m in abandoned applications amassed over 5 years. (3)
- By satisfying regulators with cleaner, more accurate data. ID scanning drives data quality and lower error rates, resulting in sounder monitoring systems.

Il est difficile d'évaluer avec précision l'impact que la numérisation des pièces d'identité aura sur les dépenses liées à la vérification d'identité (KYC), car aucune institution financière ne se ressemble en termes de volume de données, d'allocation des ressources et de cadre réglementaire.
Pour autant, les économies réalisées et les effets de transformation sont trop importants pour ne pas être explorés.
2. De meilleures expériences

La manière dont les établissements financiers collectent et recueillent les données KYC est totalement en décalage avec les attentes des clients.
Malgré l'accélération de la transition numérique dans ce secteur, plus de la moitié des ouvertures de comptes bancaires aux États-Unis ont eu lieu en agence et non en ligne en 2020. (4)
Mais lorsqu'on a demandé aux membres des générations Y, Z et X s'ils souhaiteraient pouvoir ouvrir un compte d'épargne en ligne, plus de 70 % ont répondu « oui ». (5)

L'intégration numérique des utilisateurs est plus que jamais en vogue, et les entreprises qui s'y opposent ou la nient se retrouveront du côté des perdants.
Grâce à la lecture des cartes d'identité, tout le monde peut profiter de sa pause déjeuner
En règle générale, une pièce d'identité en cours de validité, accompagnée d'une photo et d'une adresse, suffit pour effectuer la procédure KYC.
Au lieu d'inviter les clients à se présenter en agence avec ces documents et à remplir des formulaires complexes, les entreprises pourraient accélérer et simplifier l'ensemble du processus en le proposant en ligne.
L'eKYC, comme on l'appelle, a déjà permis une augmentation considérable des inscriptions à distance dans toute l'Inde, premier pays à avoir numérisé l'identité de ses 1,2 milliard d'habitants. (6)
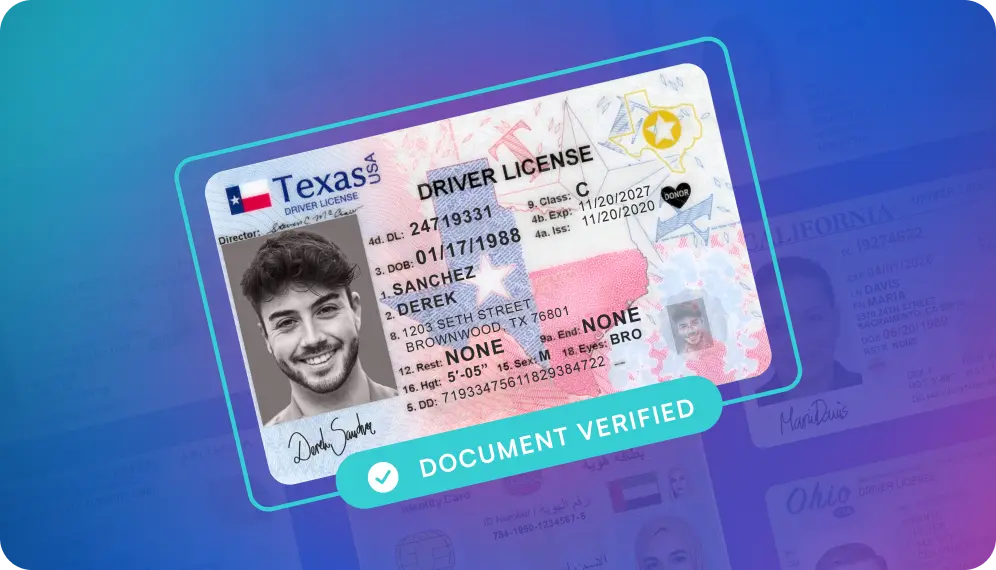
Grâce à l'extraction automatisée des données, les établissements financiers peuvent recueillir les informations personnelles essentielles tout en offrant à leurs clients une expérience plus rapide et plus pratique.
Une personne qui scanne son passeport via l'application de la banque, par exemple, ne se rend pas compte — ou s'en moque — que ces informations contribueront à la mise en conformité de la banque avec les règles « KYC ».
Ils sont tout simplement ravis d'avoir pu profiter de leur pause déjeuner et d'avoir évité les longues files d'attente à l'agence.
3. Renforcement de la sécurité

Les données KYC contenant souvent des informations sensibles permettant d'identifier une personne (PII), il est absolument primordial de les traiter en toute sécurité.
Cette nécessité a été renforcée par le RGPD (Règlement général sur la protection des données) en 2018, ce qui a ajouté une couche supplémentaire de complexité au problème.
La directive impose aux établissements financiers de respecter un ensemble de pratiques visant à protéger les données à caractère personnel des citoyens de l'Union européenne, sous peine de se voir infliger des amendes lourdes pouvant, dans certains cas, atteindre 2 % du chiffre d'affaires mondial de l'entreprise. (7)
Pour rester en conformité avec le RGPD, les entreprises qui mettent en œuvre des procédures de KYC doivent prendre plusieurs mesures, notamment :
- Deleting what’s no longer needed. GDPR requires a specific approach to collecting and storing personal data. Companies are only allowed to process the data that’s necessary for their KYC processes and can’t hold onto any of it after it’s been used.
- Keeping customer files secure. To prevent unauthorized access to sensitive data, companies should never keep their customer records on a public cloud such as Google Drive or Dropbox.
- Partnering with GDPR-compliant solution providers. FIs that outsource their KYC procedures (either in part or as a whole) to specialized vendors need to ensure the same providers comply with the provisions laid out by GDPR.
Lorsqu'elles déploient un logiciel de vérification d'identité sur un point de contact, les entreprises doivent privilégier une solution embarquée fonctionnant localement, sans intervention du côté serveur.
Les résultats peuvent ensuite être transférés en toute sécurité vers une base de données privée. Outre le fait qu'elle aide les organisations à se conformer au RGPD, cette forme d'automatisation réduit la charge administrative et les tâches de back-office liées à la collecte, au stockage et à l'accès aux données.
4. Des données plus fiables

Le fait de conserver des données inexactes peut mettre les établissements financiers dans une situation très délicate.
Non seulement une mauvaise qualité des données peut entraver une évaluation précise des risques liés aux clients, mais elle peut également conduire les organisations à passer à côté d'activités suspectes, ce qui les expose à une forte pression réglementaire.
Il existe de nombreuses raisons pour lesquelles des données incomplètes ou inexactes sont introduites dans le système. Des sources héritées cloisonnées au manque d’efforts de correction, en passant par de simples erreurs humaines, tout peut contribuer à « altérer » les données entrantes et existantes.
Améliorer la précision grâce à l'IA
Un scanner de pièces d'identité, surtout s'il s'appuie sur l'apprentissage profond, peut s'avérer bien plus fiable qu'un être humain pour reconnaître, classer et saisir des données.
Il n'est jamais affecté par le stress ni par la fatigue, fonctionne même dans des conditions difficiles et a déjà traité des milliers de documents identiques à celui qui se trouve devant lui.
Dans l'idéal, les établissements financiers devraient opter pour une solution capable de garantir un haut niveau de précision et d'extraire les informations clés des documents d'identité.

Il est également utile de disposer de quelques fonctionnalités supplémentaires qui renforcent le processus KYC :
- Image crop. Having the option to extract the front and back side image of the document along with personal data can help FIs carry out ID verification more efficiently.
- Data matching. Failing to match VIZ (Visual Inspection Zone) with the MRZ (Machine Readable Zone) can be a telltale sign the document is invalid.
- Auto-classification. Automatically scanning a document regardless of its type and country can be a great asset in markets with multiple nationalities.
- MRZ check digit calculation. Confirming the MRZ check digit corresponds to the rest of the code is another way of making sure only genuine documents are coming through.
- Color status. Spotting a monochrome image can help FIs filter out photocopied documents.
Conclusion
Le cadre réglementaire ne cesse d'évoluer, et les établissements financiers doivent adapter leurs systèmes de conformité en conséquence.
Ils doivent avant tout s'attacher à identifier leurs clients rapidement, en toute sécurité et avec précision dès le début de la relation, puis de manière périodique par la suite.
Grâce à un scanner de pièces d'identité intégré à leur application mobile ou Web, les établissements financiers peuvent offrir à leurs clients une expérience plus pratique et immédiate, tout en renforçant leurs mesures de vérification de l'identité (KYC).
Êtes-vous prêt à franchir le pas ? Essayez BlinkID gratuitement et découvrez par vous-même à quel point la numérisation de pièces d'identité peut être fluide, sécurisée et riche en fonctionnalités.