التحقق من المستندات المصرفية: وقف الاحتيال مع الامتثال لمتطلبات «اعرف عميلك» (KYC)


كان التحقق من المستندات المصرفية في الماضي مجرد نقطة تفتيش. أما الآن، فقد أصبح ساحة معركة.
تتعرض فرق الامتثال لضغوط من كل الجهات. فالهيئات التنظيمية تطالب بإجراءات محكمة للتعرف على العملاء (KYC) ومكافحة غسل الأموال (AML). كما أن المحتالين ينتجون كشوف حسابات مصرفية مزورة وهويات مزيفة تبدو أكثر إقناعًا من أي وقت مضى. وفي الوقت نفسه، يتوقع العملاء أن تكون عملية التسجيل سهلة ومريحة، كأنهم يفتحون تطبيقًا موسيقيًّا، وليس كأنهم يتقدمون بطلب للحصول على قرض عقاري في عام 1997.
وهنا تكتسب عملية التحقق الحديثة من المستندات المصرفية أهمية بالغة. ليس كخطوة قائمة بذاتها، بل كجزء من استراتيجية مستمرة للتحقق من الهوية.
ما المقصود بالتحقق من المستندات المصرفية؟
التحقق من المستندات المصرفية هو عملية التحقق من صحة المستندات المالية مثل:
- كشوف الحسابات المصرفية
- وثائق إثبات العنوان
- سجلات التحقق من الدخل
الهدف بسيط من الناحية النظرية: التأكد من أن المستند أصلي وأنه يخص الشخص الذي يقدمه.
من الناحية العملية، يتضمن ذلك عدة مستويات:
- استخراج البيانات من المستند
- التحقق من وجود علامات التلاعب أو التزوير
- مطابقة المستند مع هوية تم التحقق منها
- التحقق من الاتساق عبر نقاط البيانات الأخرى
إذا تم تنفيذها بشكل صحيح، فإنها تمنع الاحتيال. أما إذا تم تنفيذها بشكل سيئ، فإنها إما تسمح بحدوث الاحتيال أو تمنع المستخدمين الشرعيين من الوصول.
كيفية عمل عملية التحقق من المستندات المصرفية (من البداية إلى النهاية)
تخيل هذه العملية كسباق تتابع، حيث تنقل كل خطوة الثقة إلى الخطوة التالية.
1. التقاط المستندات
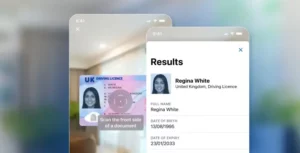
يقوم المستخدمون بتحميل مستند مصرفي أو مسحه ضوئيًا عبر الهاتف المحمول أو الإنترنت.
وتعمل الأنظمة الحديثة على تحسين:
- التغذية الراجعة في الوقت الفعلي (الكشف عن الضبابية، تحذيرات الوهج)
- التصوير مع إعطاء الأولوية للجوال
- معالجة البيانات على الحافة من أجل السرعة والخصوصية
2. التعرف الضوئي على الحروف (OCR) واستخراج البيانات
يستخرج نظام التعرف الضوئي على الحروف (OCR) النقاط الرئيسية للبيانات:
- الاسم
- العنوان
- تفاصيل الحساب
- سجل المعاملات
التحدي لا يكمن في استخراج البيانات، بل في ضمان الدقة عبر تنسيقات مستندات متفاوتة للغاية.
3. تحليل الوثائق
وهنا تبدأ عملية الكشف عن الاحتيال:
- الكشف عن التعديلات أو التراكبات أو التناقضات
- تحديد العناصر الاصطناعية أو التي تم إنشاؤها بواسطة الذكاء الاصطناعي
- التحقق من التخطيط والهيكل مقارنةً بالقوالب المعروفة
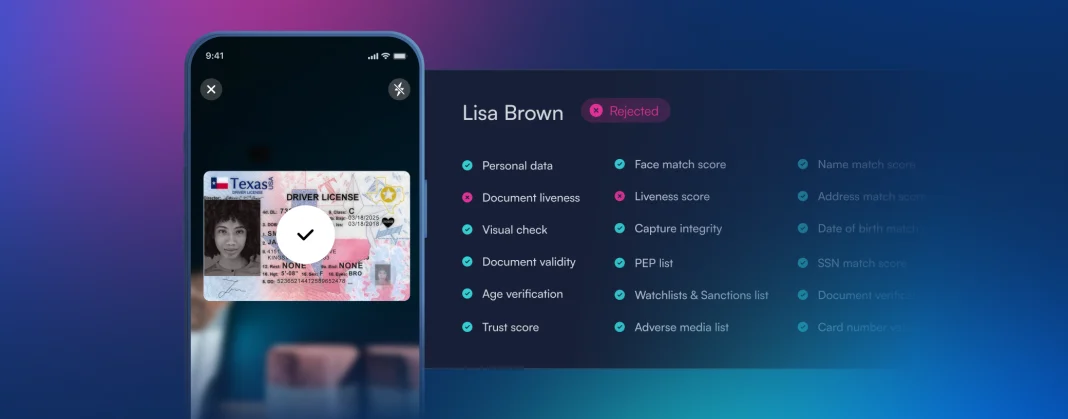
4. مطابقة الهوية
تتم مطابقة البيانات المستخرجة مع:
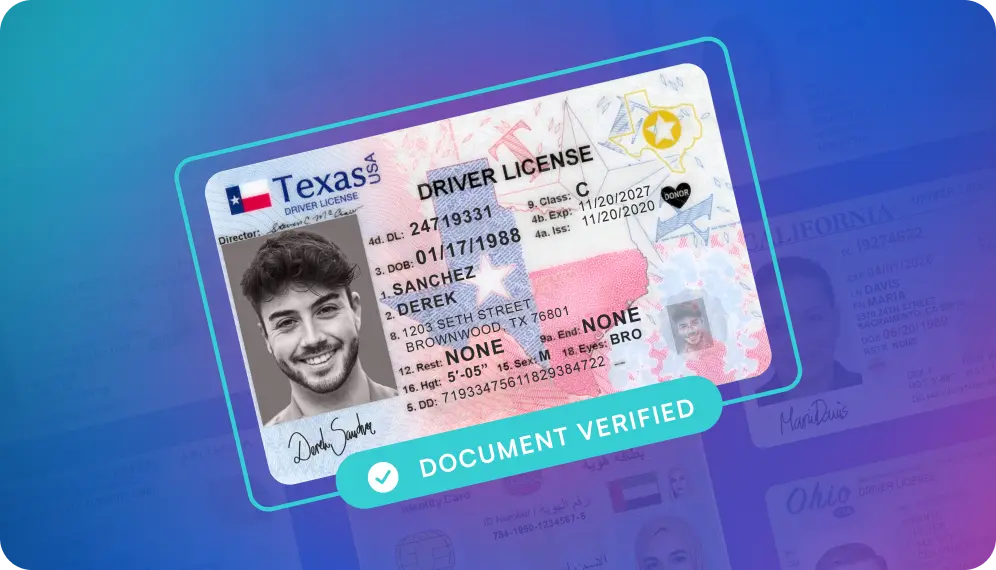
- بيانات بطاقة الهوية الصادرة عن الحكومة
- المعلومات المقدمة من العميل
- إشارات أخرى تدل على بدء العمل
5. تقييم المخاطر واتخاذ القرارات
تُغذى جميع الإشارات إلى محرك اتخاذ القرار:
- الموافقة
- الإبلاغ عن هذا المحتوى للمراجعة
- رفض
لا تعتمد الأنظمة الحديثة على فحص واحد فقط. بل تجمع بين إشارات متعددة لتشكل درجة مخاطر موحدة.
أفضل الطرق للتحقق من صحة المستندات المصرفية (ومتى يجب استخدامها)
لا توجد طريقة «أفضل» واحدة. فالأنظمة الأقوى هي تلك التي تجمع بين عدة طرق.
1. تحليل الوثائق (خط الدفاع الأول)
يكتشف:
- ملفات PDF مزورة
- أسطر المعاملات التي تم تعديلها
- تباينات في التخطيط
الأفضل لـ: الكشف عن حالات الاحتيال البسيطة والمتوسطة
2. الجهة المصدرة والتحقق من صحة البيانات
التحقق المزدوج:
- أسماء البنوك
- أنماط الحسابات
- اتساق البيانات
الأفضل لـ: ضمان مصداقية المستندات
3. ارتباط الهوية
يقوم بمطابقة بيانات المستند مع:
- بطاقة الهوية الحكومية
- سجلات الهوية المعروفة
الأفضل لـ: منع الاحتيال المتعلق بالهوية المزيفة
4. التحقق البيومتري
يستخدم تقنية مطابقة الوجه والكشف عن الحياة للتأكد من:
- المستخدم حقيقي
- يتطابق المستخدم مع الهوية
الأفضل لـ: الحد من انتحال الهوية والاستيلاء على الحسابات
5. الإشارات السلوكية والسياقية
التحليلات:
- بيانات الجهاز
- أنماط الإرسال
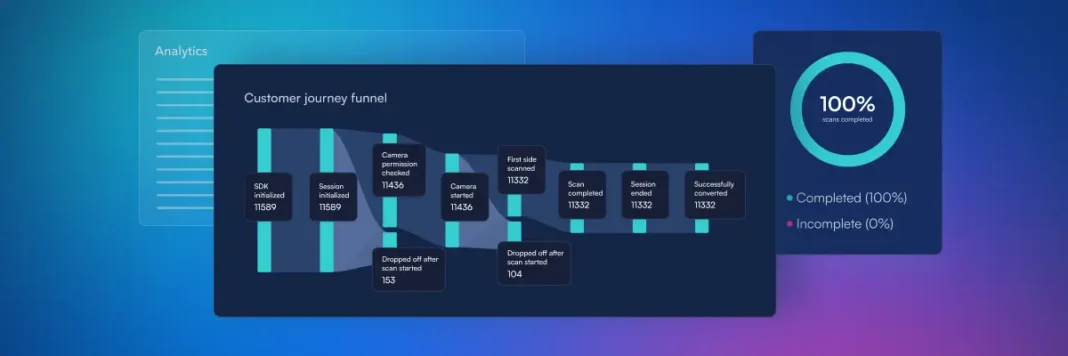
- سلوك الجلسة
الأفضل لـ: كشف الهجمات المنسقة أو الآلية
كيفية منع الاحتيال دون زيادة حالات الإيجابية الكاذبة
وهذا هو المجال الذي تواجه فيه معظم فرق الامتثال صعوبات.
إذا شددت الإجراءات الرقابية أكثر من اللازم، فسوف تمنع المستخدمين الشرعيين من الوصول. أما إذا خففتها، فسوف تتسلل عمليات الاحتيال.
الحل لا يكمن في فرض قواعد أكثر صرامة، بل في تنسيق الإشارات بشكل أفضل.
أنظمة التحقق الحديثة:
- دمج الإشارات المستمدة من المستندات والبيانات البيومترية والسلوكية
- استخدام الذكاء الاصطناعي للكشف عن الحالات الشاذة الطفيفة التي قد يفوتها البشر
- التعلم المستمر من أنماط الاحتيال الجديدة
أنا
لماذا «مايكروبلينك»؟
تتبنى شركة Microblink نهجًا مختلفًا في التحقق من صحة المستندات المصرفية.
بدلاً من التعامل معها على أنها عملية تحقق منفصلة، فهي جزء من نظام تشغيل «ذكاء الهوية» المصمم لتقييم مستوى الثقة بشكل مستمر طوال دورة حياة العميل.
ويشمل ذلك:
- فهم كشوف الحسابات المصرفية والوثائق المالية دون الاعتماد على نوع الوثيقة
- التقاط البيانات وتحليلها على الجهاز نفسه لضمان السرعة والخصوصية
- أتمتة مدعومة بالذكاء الاصطناعي تقلل من الحاجة إلى المراجعة اليدوية
- اتخاذ قرارات موحدة استنادًا إلى المؤشرات المستمدة من المستندات والبيانات البيومترية والسلوكية
والنتيجة هي تسريع عملية التسجيل، وتعزيز الكشف عن حالات الاحتيال، وضمان الامتثال دون إعاقة سير العمل.