
Tendencias para 2025 en la verificación de documentos de identidad: seminario web bajo demanda


Resumen del seminario web
A medida que nos acercamos al año 2025, el panorama de la verificación de identidad está experimentando cambios rápidos y se enfrenta a nuevas presiones. En un seminario web reciente, Rex Robinson, de Microblink, conversó con Will Charnley, director de operaciones de Liminal, y Albert Roux, vicepresidente ejecutivo de producto de Microblink, sobre las principales tendencias y retos que están definiendo la verificación de identidad. Hablaron del aumento del fraude impulsado por la inteligencia artificial, de la importancia de verificar las identidades más allá del proceso inicial de alta y de la creciente necesidad de soluciones a medida que aborden la verificación de la edad, el cumplimiento normativo y la confianza de los usuarios. En este blog, resumimos sus ideas y esbozamos lo que las organizaciones deben prever a medida que avanzan por el camino que tienen por delante.
Seminario web completo sobre las tendencias de 2025 en la verificación de documentos de identidad
Transcripción completa
Rex Robinson: ¡Hola a todos! Bienvenidos al seminario web de hoy. Vamos a daros un par de minutos para que os conectéis y, a continuación, empezaremos de inmediato.
Rex Robinson: Estupendo. Hola, gracias a todos por acompañarnos hoy. Estamos muy ilusionados por hablar de las novedades que nos depara el año 2025 en materia de verificación de identidad. Hoy contamos con un fantástico grupo de ponentes que compartirán con nosotros algunas de las últimas novedades.
Rex Robinson: Hoy nos acompaña el maravilloso Will Charnley, director de operaciones de Liminal.
Rex Robinson: Will aporta una amplia experiencia en ciberseguridad, delitos financieros, cumplimiento normativo, confianza y seguridad; es decir, abarca todo el espectro. Además, aporta estas perspectivas estratégicas a los retos operativos y técnicos de la prevención del fraude. Hoy también nos acompaña Albert Rue, de Microblink, responsable de producto.
Rex Robinson: Albert cuenta con más de 20 años de experiencia en la lucha contra el fraude y en el desarrollo de soluciones de identidad de vanguardia, por lo que está muy interesado en proteger las plataformas y ofrecer ecosistemas digitales sin fisuras. Así pues, estos dos ponentes nos van a explicar hoy qué podemos esperar y cuáles son algunas de las principales tendencias que se vislumbran en el ámbito de la verificación de documentos de cara a 2025.
Rex Robinson: Solo unas breves indicaciones antes de empezar. Nos encantaría que este seminario web tuviera también un poco de interactividad. Por eso, veréis que hay una función de preguntas y respuestas. No dudéis en enviar vuestras preguntas por el chat durante todo el seminario web. Al final del seminario web dedicaremos un rato a responderlas.
Rex Robinson: Y, por último, este seminario web se va a grabar. Así que también podéis verlo a la carta cuando queráis después de que termine.
Rex Robinson: Y con esto, le cedo la palabra a Will para que dé inicio a la sesión. ¿Cuál es la situación actual ahora que nos acercamos al final de 2024?
Will Charnley: Genial, gracias, Rex, por invitarme y por esa estupenda presentación. Estoy muy ilusionado por formar parte del equipo de microblink y, sobre todo, por estar junto a Albert, un compañero muy apreciado que también participa en esta mesa redonda. Así que tengo muchas ganas de empezar a hablar de algunas de las tendencias que tenemos.
Will Charnley: Bueno, vamos a empezar hoy, creo que al principio, con un enfoque un poco más amplio; es decir, ya sabéis que hoy vamos a hablar sobre la verificación de documentos de identidad y hacia dónde se dirige el mercado en este ámbito, así que no me detendré demasiado en esta diapositiva. Sé que, para muchos de los aquí presentes, espero que esto no resulte una gran sorpresa, y es que, como sabéis, llevamos más de veinte años alejándonos de un entorno en el que lo físico era lo principal. Si pensáis, por ejemplo, en cómo habéis interactuado históricamente con las empresas como consumidores: yendo a las sucursales bancarias, acudiendo, en su momento, quizá a un centro comercial físico para ir a las tiendas, o incluso haciendo la compra en la propia tienda. Nos hemos ido desplazando cada vez más hacia un entorno digital. Obviamente, la COVID-19 aceleró ese proceso con bastante rapidez, y hoy en día hemos llegado a un punto en el que la mayoría de los consumidores abren e interactúan exclusivamente con al menos 20 cuentas cada año de forma digital. Así que de lo que realmente vamos a hablar es, como se puede ver en esta diapositiva, de que nos encontramos en un punto en el que el 83 % de las personas prefiere interactuar con las empresas únicamente de forma digital; el 82 %, que es, como saben, cuatro quintas partes de la población, están bastante familiarizados con la verificación de identidad como proceso para crear esa cuenta. Esto puede consistir en una comprobación en una base de datos, una verificación de documentos o la comparación de una selfie con un documento. Así pues, existe un alto grado de familiaridad con la verificación de identidad y las técnicas que se utilizan hoy en día. Y todo eso nos lleva a este punto, del que realmente vamos a hablar hoy: ¿hacia dónde se dirige este mercado? ¿Cuáles son los cambios? ¿Cuáles son las innovaciones que están surgiendo y qué es lo que realmente nos entusiasma?
Will Charnley: Espero que la última diapositiva resulte muy clara. Pero la tendencia que observamos en el mercado es que hay muchos cambios y muchas oportunidades, especialmente en el sector de la verificación de identidad. Aunque, como sabéis, hemos observado un aumento de la demanda de verificación de la identidad de las personas, lo que vemos es que los compradores necesitan soluciones mejor diseñadas en función de sus puntos débiles y de sus casos de uso, para satisfacer la demanda de los consumidores en materia de privacidad, seguridad y experiencia de usuario.
Will Charnley: Y bien, si pensamos en la historia de la verificación de identidad, voy a daros una pequeña lección de historia y luego pasaremos directamente a esto. Como sabéis, muchos proveedores de verificación de identidad —de hecho, hacemos un seguimiento de unas 3.500 empresas y más de 300 proveedores de verificación de identidad—; el 92 % de esos proveedores se ha centrado históricamente en los servicios financieros. Al hacerlo, la mayoría de esas soluciones se han centrado realmente en el cumplimiento normativo; es decir, la identidad forma parte de lo que llamaríamos «conozca a su cliente» (KYC). Así pues, al analizar estas tendencias para 2025, el gran tema general es que muchas se centran en el incumplimiento normativo. La dirección que está tomando este mercado es que necesita evolucionar más allá del cumplimiento normativo para ofrecer mejores soluciones en muchos aspectos diferentes. Así pues, en primer lugar —y profundizaremos en cada uno de estos puntos más adelante—, aunque el fraude relacionado con la IA general ha sido un gran problema en todas partes, un área importante de preocupación que estamos observando es el fraude en la apertura de cuentas, especialmente en lo que llamaríamos la creación de identidades sintéticas, tema que abordaremos aquí en breve.
Will Charnley: La segunda gran tendencia que analizaremos aquí es que, aunque la verificación de identidad ha sido durante mucho tiempo el estándar de referencia —como vimos en la última diapositiva— para la apertura de cuentas, cada vez vemos más casos de uso, por ejemplo, las transacciones de recuperación de cuentas, especialmente cuando se trata de productos con restricción de edad, que no solo se benefician de ello, sino que realmente van a empezar a requerir la verificación de la identidad como un componente clave para crear una buena solución en ese ámbito, más allá del momento inicial de alta.
Will Charnley: Y en tercer lugar, y esto nos lleva de nuevo al tema del cumplimiento normativo, mientras que los compradores de otros mercados llevan mucho tiempo utilizando algún tipo de solución de verificación de identidad, estamos observando una demanda cada vez mayor, tanto por parte de los consumidores, que dicen: «Oye, necesito algo diseñado específicamente para esta experiencia», como de los propios compradores, que necesitan soluciones a medida para satisfacer un caso de uso específico, lo que llamaríamos un «caso de uso de mercado». Es decir, el caso de uso más el sector vertical. No se trata de KYC para la banca, sino de verificación de identidad para el sector X. Así que profundizaremos en esto. Pero antes de entrar en materia, Albert, sé que has dedicado más de una década a desarrollar soluciones innovadoras en este ámbito. ¿Cómo has visto evolucionar la demanda y las hojas de ruta de los productos, y cómo han cambiado con el tiempo hasta llegar a este punto? Me encantaría conocer tu punto de vista.
Albert Roux: Sí. Bueno, creo que lo que vemos en general en todo el sector es que los clientes demandan algo más que una simple solución puntual. Creo que lo más importante para los clientes, lo que quieren, es poder confiar en uno o dos proveedores que realmente puedan cubrir sus casos de uso, y las soluciones puntuales están llegando a sus límites en este momento, ¿no? Así que, por ejemplo, si solo tienes proveedores que ofrecen verificación de documentos, sabes que para poder cumplir con los requisitos normativos también necesitas biometría, comprobaciones de bases de datos, análisis de la intención de uso de los dispositivos… Nosotros te ofrecemos la biometría. Entonces, ¿cómo se combinan todas esas capacidades y, al mismo tiempo, se aprovechan los datos que estas proporcionan para obtener, por ejemplo, una puntuación de riesgo?
Albert Roux: Y lo que observamos es que ahora los clientes empiezan a darse cuenta de que quieren disponer de una plataforma que les permita obtener información sobre lo que ocurre desde la fase de incorporación de los usuarios, y también añadir métricas adicionales, como, por ejemplo, la tasa de superación o las tasas de abandono, que puedan aprovechar a través de esas plataformas. Así pues, el auge de la analítica también se está convirtiendo en una realidad para muchos de nuestros clientes, y lo quieren en una plataforma centralizada, un punto único. Así que lo que veo en general es un cambio: ya no se busca solo una solución puntual, sino proveedores que realmente puedan cubrir todo el proceso de principio a fin, no solo los flujos de trabajo completos, sino que también se ocupen de las nuevas amenazas; y para la nueva confianza, en particular con la identidad sintética, el fraude o la IA general, se va a necesitar una combinación de elementos. ¿Cómo se consigue eso? Hay que ser capaz de gestionarlo a través de una plataforma de orquestación. Si no se dispone de ella —lo cual es el caso de la mayoría de nuestros clientes—, habrá que buscar a alguien que pueda proporcionar esa solución.
Will Charnley: Totalmente, y creo que eso es… has captado perfectamente mi transición. Es perfecto. Creo que es una transición perfecta hacia este artículo, ya que, como sabes, la primera gran tendencia que vamos a analizar tiene que ver con el fraude.
Will Charnley: Ya sabéis, por desgracia para muchas de las personas que participan en esta conferencia y que, como sabéis, están adquiriendo soluciones para combatir el fraude, la realidad es que el mercado se está volviendo cada vez más difícil. Ahora mismo es más difícil que nunca prevenir el fraude; como veis en la diapositiva, prevemos que el fraude de identidad sintética se triplicará con creces de aquí a 2030. Así que se espera que las pérdidas pasen de unos 30 000 millones hoy o ayer —supongo que 36 000 millones hoy— a más de 100 000 millones. Así que, claramente, la situación está empeorando en ese aspecto. Y, como ha mencionado Albert —creo que lo has explicado muy bien—, ¿por qué está ocurriendo esto? La realidad es que la IA generativa ha hecho que cometer fraude sea increíblemente accesible y fácil, y la calidad ha aumentado considerablemente. Así que hemos tenido mayores volúmenes de fraude, hemos sufrido ataques de fraude más sofisticados y ahora es más accesible para cualquiera. Un buen ejemplo de ello es una página web llamada Onlyfakes, donde por 10 dólares puedes crear un documento sintético. Así de sencillo. No necesitas ninguna formación, no tienes que ser informático, ni necesitas ningún conocimiento de programación. Solo necesitas 10 dólares y poder pagarlos.
Will Charnley: Y lo lamentable es que, ya sabes, el nivel de sofisticación es tan alto que, de hecho, está cambiando la forma en que la gente afronta el fraude. El otro día hablaba con un profesional del sector y me contaba que tuvieron que cambiar sus modelos de detección de fraudes porque ahora lo que hacen para prevenir el fraude es coger algunos de los mejores documentos que ven y decir: «Oye, un momento. Estos son documentos fraudulentos de verdad porque están demasiado bien hechos». Así que, ya sabes, la calidad es tal que, de hecho, son mejores que los auténticos.
Will Charnley: Ya sabes, algunas de las áreas que destacamos aquí, como el fraude basado en la IA, obviamente la gente se está preparando para que se convierta en un problema enorme, ya sabes, con un 88 % de crecimiento sustancial en los próximos dos años. Y creo que lo más alarmante de esta diapositiva es que el 92 % de los compradores no dispone de una solución en la que confíen para prevenir los ataques de IA generativa y los «deepfakes», lo que significa que saben que algo se avecina y son conscientes de que no están preparados para ello.
Will Charnley: Sabes, Albert, siempre digo que eres una especie de referente en este ámbito en lo que respecta a estrategias para prevenir el fraude. Sé que has empezado a hablar de algunas de ellas, pero ¿qué les dirías a, ya sabes, ese 92 % de los profesionales que no tienen muy claro por dónde empezar a la hora de prevenir el fraude?
Albert Roux: Creo que lo más importante es darse cuenta de que probablemente tienen más casos de fraude de los que creen. Es decir, cuando hablamos con los clientes, tienden a pensar —especialmente aquellos que no están expuestos a ello—, pero simplemente al examinar y revisar muestras de documentos que verificamos, por ejemplo, podemos detectar errores que nuestros clientes ni siquiera perciben. Y lo más importante es que, en primer lugar, lleven a cabo una auditoría, a ser posible con expertos en documentación o en biometría, para evaluar el alcance de los ataques que están sufriendo. Creo que esa sería mi primera recomendación.
Albert Roux: El segundo paso es, por supuesto, buscar proveedores que aborden el problema desde diferentes perspectivas, ¿verdad? ¿Y cómo combinan entre sí las distintas capacidades? Creo que eso es realmente importante. Por ejemplo, en lo que respecta a la IA general, la gente tiende a pensar que el principal riesgo es el nuevo ChatGPT, capaz de generar identidades sintéticas, pero, en realidad, va más allá de limitar simplemente la capacidad de ChatGPT para generar datos falsos.
Albert Roux: También hay que buscar formas de detectar lo que llamamos el riesgo que plantean los modelos de base para el aprendizaje automático, capaces de generar vídeo casi en tiempo real —como los filtros, por ejemplo—. Por eso es necesario que los nuevos productos que utilizáis para detectar el fraude comprueben, por ejemplo, la autenticidad de un documento. Los modelos de visión artificial deben adaptarse para mejorar la detección de si un documento que se te presenta es auténtico y si la persona que lo muestra tiene un documento real. Creo que ese es uno de los aspectos. Esto también es válido para la biometría y añade nuevas combinaciones de productos que ya existen en el mercado. Así pues, en cuanto a la inteligencia de los dispositivos: ¿cómo vinculo una huella dactilar con el documento y con los datos biométricos? Y ahora, ¿cómo valido esa información y me aseguro de que estén vinculadas entre sí, de modo que la próxima vez que el cliente vuelva y ya hayamos verificado que es legítimo, pueda reutilizar esa información o simplemente reducir al mínimo las trabas?
Albert Roux: Ese es el tipo de cosas en las que creo que deben pensar y para las que deben prepararse, porque si no lo saben, probablemente ya estén sufriendo muchos casos de fraude sin darse cuenta. Creo que hay una estadística que indica que el 54 % del mercado actual de criptomonedas ya está siendo eludido, en esencia, por los estafadores, simplemente porque no cuenta con los elementos adecuados para detectar el fraude, ¿verdad? Así que creo que, a día de hoy, en el mercado no se está llevando a cabo la combinación de esas diferentes herramientas.
Will Charnley: Creo que tiene mucho sentido. Y me encanta la idea. Creo que aquí hace falta un enfoque por niveles. No hay una única solución que lo resuelva todo. Creo que hay que entender bien cómo ir incorporando los distintos niveles. Pero, Rex, creo que tenemos algunos resultados de una encuesta sobre este tema. Me encantaría profundizar en ello, si podemos.
Rex Robinson: Sí, claro. Hemos estado preguntando a la gente, ya sabes, qué porcentaje de los ataques fraudulentos en su plataforma se generan mediante IA general. Así que gracias a todos los que habéis participado. Echemos un vistazo a los resultados que estamos obteniendo.
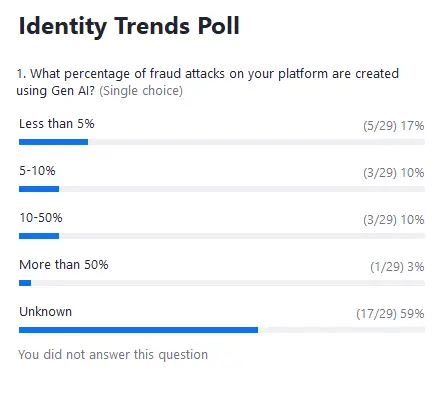
Rex Robinson: Bueno, creo que, como era de esperar a juzgar por esta conversación, el porcentaje de casos de fraude que utilizan IA general entre los que han respondido es bastante reducido. Pero, en realidad, la mayoría de los que están aquí son personas que no saben en qué consiste su plataforma. ¿Es eso más o menos lo que esperabais, Will y Albert?
Albert Roux: No.
Will Charnley: Sí, me encantaría conocer la opinión de Albert. Esa pieza desconocida me parece súper interesante. Albert, ¿qué opinas al respecto?
Albert Roux: Y la realidad es lo que decía antes, lo que recomendaba: realizar una auditoría con el perito en documentos, al menos para empezar, si nos vamos a centrar únicamente en los documentos. Por lo general, la mayoría de los clientes no tienen los conocimientos necesarios. Quiero decir, ¿cómo se reconoce eso? Quiero decir, la mayoría de las imágenes que capturamos en Internet no tienen, en realidad, una calidad muy alta, ¿verdad? Quiero decir, no hay tantas imágenes capturadas en 4K, por ejemplo. Y si no eres un experto en documentos, ¿vas a saber si ese carné de conducir que te muestran es auténtico o no?
Albert Roux: Seguramente habrás visto recientemente en las noticias aquel caso en el que el director general de United Healthcare fue asesinado por alguien que, de hecho, utilizó un carné falso para registrarse en el hotel; yo, con solo mirarlo, me di cuenta inmediatamente de que era un carné falso, pero esa persona lo tenía en la mano y ni siquiera se percató de que se trataba de un carné de conducir falso.
Albert Roux: La realidad es que la mayoría de la gente no se da cuenta de que se trata de un fraude, porque hay que tener cierto nivel de conocimientos especializados en el análisis de documentos. Esa es la realidad.
Will Charnley: Sí, totalmente. Y creo que lo que complica las cosas es, ya sabes, la «identidad sintética»; el término es un poco engañoso, ya que la gente piensa que significa que todo es falso. Normalmente no es así, ¿verdad? Es una combinación de datos falsos y datos reales y verificados. ¿Verdad? A menudo, una dirección puede ser correcta. Puede que el número de la Seguridad Social sea correcto, pero no la combinación adecuada de número de la Seguridad Social, fecha de nacimiento y nombre. Y entonces, ya sabes, puede que verifiques algunas partes o obtengas una puntuación que diga: «Oye, esto es aceptable», cuando en realidad se trata de una identidad sintética. Sí, creo que esa es una de las partes más complicadas.
Albert Roux: Ah, perdón. Iba a decir que eso dice mucho, ¿no? Simplemente significa que no sabemos a qué tipo de fraude nos enfrentamos, porque, a estas alturas, no somos capaces de distinguir qué es fraude y qué es realmente un usuario auténtico.
Will Charnley: Cien. Sí. Y creo que lo que has señalado, Albert, sobre la necesidad de establecer primero una referencia, es decir, que el primer paso es comprender el alcance del problema. Quiero decir, es difícil abordar un problema si no sabes dónde tienes puntos débiles, qué está pasando, ya sabes, cómo es el ataque, y creo que es una observación realmente acertada en ese sentido. Creo que hemos descubierto que, sobre todo, la identidad sintética es un problema enorme en los estudios con compradores. El 89 % considera que es un problema importante o muy importante para su negocio.
Will Charnley: Y creo que lo realmente interesante aquí, lo que para nosotros supone ese ochenta por ciento, es que la gente tiene pensado utilizar soluciones más personalizadas o a medida para esto. Albert, sé que tenemos que pasar al siguiente tema, pero si tuvieras que decir: «Oye, estas son las cosas que deberías tener en cuenta en una solución especializada», ¿qué recomendarías a los compradores que están aquí presentes?
Albert Roux: Quiero decir que, en lo que respecta a las identidades sintéticas, creo que hay que combinar la verificación de documentos con, al menos, una comprobación en una base de datos. Porque el concepto de las identidades sintéticas es muy sencillo: se toman diferentes elementos de datos reales, se mezclan y, a continuación, se crea una identidad al estilo de Frankenstein. Así que ahora algo tan sencillo como verificar la dirección de alguien resultaría útil, porque ¿esa persona reside realmente allí? Al menos eso podría ser un indicador. La verificación del número de la Seguridad Social podría ser otra forma de hacerlo. Pero incluso los números de la Seguridad Social se están manipulando con identidades sintéticas. Así que, en esencia, creo que la forma más fácil sería realizar una simple comprobación en una base de datos.
Albert Roux: Después de eso, por supuesto, la autenticidad en tiempo real: ese también es un aspecto clave que hay que tener en cuenta. Pero, en resumen, como ya he mencionado, se trata de una combinación de diferentes elementos que validan la información que se te presenta a través de un documento o de datos biométricos. Y lo que deberían buscar en su proveedor es alguien que sea capaz de combinar esas diferentes capacidades, pero que también les permita medir la eficacia de esos mecanismos de defensa. Así que eso es lo que recomendaría para potenciar este producto.
Will Charnley: Sí, por supuesto. Sigamos adelante, porque tenemos otra «T» que tratar aquí. Así pues, la siguiente gran tendencia que destacamos de cara a 2025 es la importancia de la identidad más allá de la apertura de cuentas. En la primera diapositiva, esa que todos hemos visto y en la que todos estamos familiarizados con la verificación de identidad y la verificación de documentos al abrir una cuenta, ya sabéis, ese ha sido durante mucho tiempo un proceso con el que la gente está acostumbrada.
Will Charnley: Lo que estamos empezando a observar es que estas soluciones son necesarias más allá del momento de la apertura de la cuenta (el «día 0»). Lo que estamos constatando es que, debido al aumento de las amenazas de fraude —que ya hemos abordado en cierta medida—, existe una mayor necesidad de seguridad y autorización en las transacciones. Si has estado al tanto de lo que ha estado sucediendo con Zelle y el Gobierno, y de la necesidad de la ACH, el fraude en las transferencias bancarias, etc., así como los nuevos casos de uso que están surgiendo, como la verificación de la edad, la identidad es realmente algo cada vez más necesario para vincular lo que sea —la transacción, el token, si se trata de un inicio de sesión— con la persona real que está realizando la acción.
Will Charnley: Además, lo que hemos observado es que, como ya sabes, a medida que empiezan a surgir nuevas modalidades en otras etapas del recorrido del cliente —por ejemplo, las claves de acceso—, la identidad puede desempeñar un papel realmente crucial a la hora de garantizar la seguridad, allí donde otras modalidades, como las contraseñas de un solo uso (OTP) por SMS o por correo electrónico, no han funcionado bien y cada vez resultan menos seguras para los usuarios.
Will Charnley: Albert, sé que trabajas con muchos clientes, ya sabes. ¿Cuáles son algunas de las necesidades que te transmiten en cuanto a la identidad, más allá de ese momento inicial de apertura de la cuenta?
Albert Roux: Sí, más allá del proceso inicial de alta, creo que a muchos clientes les preocupa la apropiación de cuentas. Creo que ese es uno de los principales riesgos debido a la IA generativa y a la identidad sintética, pero sobre todo por la IA generativa. Imagina que ahora puedo falsificar tus datos biométricos —es decir, tu rostro, tu voz y tus documentos—. Eso significa que alguien puede acceder a tus cuentas con relativa facilidad, ¿verdad? Así que creo que una de las mayores preocupaciones de los clientes es: ¿cómo me protejo contra la apropiación de cuentas?
Albert Roux: La segunda preocupación que preveo, más allá de eso, es la autenticación en general, como has mencionado. Creo que esa es la mayor preocupación. Pero también con la entrada en vigor de una nueva normativa, especialmente en lo que respecta al acceso a las redes sociales y la verificación de la edad. No solo en las redes sociales, sino también en la restricción de la venta de productos, por ejemplo; es decir, ¿cómo verifico la edad de alguien y cómo lo hago con relativa precisión?, lo cual supone un reto, ¿verdad?
Albert Roux: Bueno, creo que, en este momento, nuestros clientes están muy dispersos, al menos en lo que respecta a Microblink, y van más allá del sector bancario y los servicios financieros. Por lo tanto, esto no solo afecta a los clientes que deben cumplir con la normativa, sino también a otros clientes. A todos les preocupa la misma amenaza.
Will Charnley: Sí.
Albert Roux: Oh, adelante. Lo siento, Will.
Will Charnley: Iba a decir que, en cuanto a la cuestión de la edad —sé que también la trataremos dentro de un rato—, pero creo que es precisamente ahí donde la regulación se está acelerando aún más. La ley australiana sobre redes sociales que se ha aprobado… puede que haya sido hace dos semanas a estas alturas. El tiempo es relativo, ahora que estamos tan cerca de las vacaciones.
Will Charnley: Pero me pareció muy revelador, y hemos sabido por muchas otras personas de gobiernos de todo el mundo que están barajando normativas de este tipo. Lo cual, en mi opinión, aceleraría enormemente la necesidad de soluciones relacionadas con la edad, sin duda alguna.
Will Charnley: Creo que sí, Rex. ¿Ya está en pantalla o tengo que pasar a esa página? Aquí aparece una encuesta.
Rex Robinson: Sí, lo pondré en marcha ahora mismo. Tenemos otra encuesta para nuestra audiencia. Nos encantaría saber qué importancia tiene para vosotros la verificación de documentos a la hora de recuperar cuentas o de evitar que se apropien de ellas en vuestras organizaciones. Os daré un segundo para que respondáis. Ya nos han llegado un par de respuestas.
Rex Robinson: Y aprovecho este momento para mencionar también que estamos recibiendo preguntas muy interesantes en la sección de preguntas y respuestas. No dudéis en seguir añadiendo vuestras preguntas allí y, como ya he dicho, dedicaremos un rato al final del seminario web a responderlas.
Albert Roux: Y, mientras esperamos los resultados de la encuesta, hay algo que quería mencionar: citamos el correo electrónico y el OTP por SMS como métodos tradicionales para autenticar a los usuarios. Creo que lo importante ahora, a la hora de elegir un proveedor de identificación, es preguntarse: ¿ofrece verificación biométrica? ¿Ofrece autenticación multifactorial más allá de la simple contraseña de un solo uso (OTP) por SMS? Creo que también es importante tener esto en cuenta.
Will Charnley: Al cien por cien.
Will Charnley: Ya sabes, sobre todo en lo que respecta a la autenticación biométrica. Elaboramos un informe muy exhaustivo sobre la autenticación de clientes. El aspecto que más valoraban los usuarios, desde la perspectiva del comprador, como forma de garantizar su autenticación era la biometría. El mayor reto al que se enfrentaban era la recuperación de cuentas. Así que, ya sabes, creo que la biometría puede desempeñar sin duda un papel clave en ambas áreas.
Albert Roux: Y luego también está la inteligencia de dispositivos, que básicamente consiste en vincular tu dispositivo personal a una identidad. Creo que es muy importante que lo integréis. Si eres un comerciante o una entidad bancaria, es importante reconocer: «He visto a ese usuario antes» y asegurarte de que su dispositivo y sus perfiles, así como la forma en que interactúa con tu aplicación, puedan ayudarte a determinar que se trata de la misma persona. Así que esas son las cosas que, sin duda, también deberías utilizar de forma combinada. Algo tan sencillo como un producto de inteligencia de dispositivos puede indicarte: ¿se encuentra esa persona siquiera en la misma zona geográfica cuando intenta acceder a tu cuenta? Se trata de una comprobación muy sencilla que puedes realizar mediante la verificación de la dirección IP, y que debería aplicarse como mínimo en tus flujos de trabajo.
Rex Robinson: Vamos a ver los resultados de la encuesta.
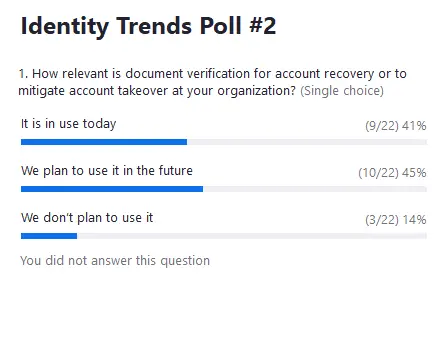
Will Charnley: Me encanta. Me encanta, Albert. No sé tú, pero yo creo que son unos resultados estupendos, y creo que ponen de manifiesto que mucha gente de aquí está realmente a la vanguardia. Ya sabes, cuando hemos realizado estudios y lo que mostramos en esta diapositiva es que, hace un año, no había mucha gente que hiciera esto, y hemos visto una aceleración enorme en su adopción, ¿verdad? Pasar del 8 % al 23 % es una cifra enorme. Es decir, supone un gran aumento. Y aún así significa que este mercado está bastante en sus inicios. Así que, Albert, no sé si tú lo ves de otra manera. Pero ese 86 % de personas que ya lo están haciendo o planean hacerlo pronto… Creo que esa sería nuestra recomendación, y ahora es el momento adecuado para actuar. Albert, no sé si tienes una opinión diferente sobre la encuesta, pero esa es mi primera impresión al verla.
Albert Roux: No, creo que es algo que todo el mundo sabe, ¿no? Porque ahora, además de esto, los documentos de identidad se están digitalizando. Así que pronto tendrás copias digitales de tus documentos de identidad. Es decir, eso simplifica aún más la autenticación de documentos, lo cual va a ser una realidad. Así que sin duda querrás contar con esta herramienta en tu arsenal cuando compruebes el registro de un usuario o el acceso a una cuenta. Además, en cuanto a la verificación en bases de datos, algunas de ellas son relativamente fiables. Puedes añadir esto a tu proceso de verificación de documentos sin que suponga ninguna complicación, ya que, en esencia, se tarda milisegundos en hacerlo. Así que no me sorprende esta tendencia, y creo que es una buena señal.
Will Charnley: Sí. Y creo que lo que destacamos en el lado derecho no es solo el ATO, ni solo la recuperación de cuentas, aunque esas son dos áreas importantes. Especialmente la recuperación de cuentas. Y has mencionado el OTP por SMS, que es una vulnerabilidad enorme. También está la otra cara de la moneda. Ya sabes, a mi mujer le bloquearon el acceso a su cuenta bancaria, y fue a través de un centro de atención telefónica. El restablecimiento de la contraseña se hizo desde el centro de atención telefónica, y eso tampoco es lo más seguro, porque hay muchas formas diferentes de suplantar ese proceso. Además, hablas de la «fricción»: acudir a la sucursal es probablemente la opción número uno y la número dos tiene que ser el centro de atención telefónica. Así que, ya sabes, a la hora de equilibrar la seguridad con la experiencia del usuario, no hay muchas formas mejores de hacerlo que verificar la identidad de alguien de forma digital.
Will Charnley: Otras áreas en las que hemos detectado una gran demanda por parte de la gente de aquí… Sin duda, merece la pena explorar el ATO y la autenticación, sobre todo en lo que se refiere a que la autenticación vaya más allá de la mera vinculación de un token con otro. Por ejemplo, ya sabes, tu iPhone de Apple no verifica necesariamente tu identidad cuando realiza esa verificación biométrica inicial; es bastante fácil sustituir la modalidad biométrica en ese caso. En realidad, la seguridad se basa en la autenticación biométrica vinculada a la identidad. Y, por último, un aspecto que ya hemos mencionado y del que hablaremos incluso en la próxima entrega: la edad es un caso de uso muy importante. Y, por último, aunque no lo hemos mostrado aquí, también estamos observando una mayor necesidad de identidad en las transacciones, concretamente en las de alto valor.
Will Charnley: Hay… había… De hecho, el Gobierno ha empezado a intentar establecer una gran cantidad de normativas para empresas como Zelle, para muchos de estos pagos entre particulares, para el ACH, las transferencias bancarias, porque existe un enorme problema relacionado con la ingeniería social: la gente envía dinero y luego no tiene forma de recuperarlo, aunque haya sido víctima de un fraude.
Will Charnley: Históricamente, las entidades financieras no han sido responsables de esas transacciones, pero hay mucho movimiento y se habla mucho de hacerlas responsables y de obligarlas a implantar procesos. Así que creo que veremos muchos más casos prácticos en los que esto va a cobrar una importancia realmente grande.
Will Charnley: Y con esto, pasemos a nuestra tercera tendencia, para no retrasarnos, que es…
Will Charnley: Esta última tendencia, ya sabéis, gira realmente en torno a cómo y por qué las soluciones se están desplazando fuera de las entidades financieras. Así que, sin volver atrás ni dar la lección de historia que ofrecí antes, la verificación de identidad y la verificación de documentos de identidad se han utilizado desde hace mucho tiempo en los servicios financieros. Ahí es donde mucha, mucha gente empezó cuando creó sus soluciones. La verificación de identidad se ha extendido a sectores adyacentes. Supongo que muchos de los aquí presentes probablemente hayan pasado por un proceso en el que se les haya verificado la identidad en plataformas como LinkedIn, en una web de apuestas online, etc., etc.
Will Charnley: Ya sabes, muchas veces, a medida que estas soluciones se han ido extendiendo a nuevos sectores, los profesionales se han visto, ya sabes, se han visto, en cierto modo, obligados —llámalo como quieras— a utilizar una solución que prioriza el cumplimiento normativo, una solución diseñada para la banca con un envoltorio diferente, y luego han dicho que se está utilizando para un caso de uso no relacionado con el cumplimiento, como la verificación de identidad en LinkedIn. Por ejemplo: estaba hablando con una plataforma de comercio online muy grande que se dedica a la verificación de empresas, y me dijeron que necesitaban una solución KYB.
Will Charnley: No necesitan una solución KYB, es decir, una solución para conocer su negocio. No necesitan determinar la titularidad real última, ni llevar a cabo muchos de esos procesos manuales que hacen que la verificación de una empresa por parte de los bancos se convierta en un proceso de semanas o de una semana, un proceso muy costoso, y que simplemente no encaja fuera del ámbito de los servicios financieros. El resultado de muchas de estas soluciones inadecuadas, del tipo: «Oye, estamos utilizando una solución de cumplimiento normativo para un caso de uso que no tiene nada que ver con el cumplimiento», se muestra, lamentablemente, en esta diapositiva: un sinfín de problemas para el consumidor. De hecho, estos resultados proceden de una amplia encuesta a consumidores que realizamos específicamente, centrándonos en personas ajenas a los sectores de los servicios financieros.
Will Charnley: Hay dos aspectos importantes que quiero destacar y, después, Albert, me encantaría conocer también tu opinión al respecto. El primero es que el 31 % utiliza soluciones poco adecuadas, ¿verdad? El 31 % tenía importantes preocupaciones sobre la privacidad de los datos, en muchos casos porque se les pedía que facilitaran muchos más datos de los que realmente consideraban que debían facilitar, lo cual tiene sentido, ya que están proporcionando datos que se necesitarían para abrir una cuenta bancaria, no datos o documentos que uno esperaría utilizar para abrir una cuenta en una plataforma de comercio electrónico o en una red social, por ejemplo.
Will Charnley: La segunda cuestión importante es que hemos agrupado algunos de estos aspectos, lo cual, como sabes, supone demasiada fricción y demasiado tiempo. Hay muchas preocupaciones relacionadas con la experiencia de usuario. Mucha gente está abandonando los procesos de apertura de cuentas. De hecho, alrededor del 57 % de los usuarios consideraba que esto era un problema enorme, su principal problema a la hora de abrir una cuenta fuera del sector de los servicios financieros, una vez más, porque están utilizando soluciones que no están realmente adaptadas a su caso concreto.
Will Charnley: Ya sabes, Albert, creo que la privacidad de los datos es un tema muy importante en este contexto. Destaca como una gran preocupación. ¿Qué estás oyendo, más o menos, en el mercado al respecto?
Albert Roux: Sí, bueno, creo que, en estos momentos, la mayoría de los clientes están siempre preocupados por la privacidad de los datos, sobre todo con las demandas judiciales que hemos visto últimamente en EE. UU. en relación con la biometría. Creo que lo que realmente importa a nuestros clientes es recopilar solo los datos imprescindibles para realizar la verificación, eliminar esos datos tan pronto como dejen de ser necesarios y, al mismo tiempo, queremos asegurarnos de mantener el mismo nivel de precisión a la hora de determinar si la persona es un estafador o es auténtica, en esencia. Y, en definitiva, se trata realmente de encontrar un equilibrio entre la cantidad de datos que recopilamos —o, al menos, de mantener un cierto nivel de privacidad para el usuario final— y, por supuesto, garantizar que el producto sea preciso a la hora de tomar esa decisión.
Albert Roux: Pero también lo que observamos en muchos clientes, al menos en el tipo de clientes que tenemos, incluso en los sectores regulados, es que quieren una tasa de aprobación más alta, ¿verdad? Hoy en día, por desgracia, diría que probablemente la tasa de aprobación en muchas entidades financieras, incluso para la apertura de una cuenta básica en el comercio electrónico, ronda entre el 50 % y el 60 %. Sé que muchas empresas afirman tener una tasa de aprobación más alta, pero lo que he observado en los últimos años al analizar los datos es que la tasa de aprobación no es tan buena. ¿Y por qué? Porque la mayoría de los proveedores de soluciones antifraude no están optimizando sus sistemas para ello, ¿verdad? Hay muy pocas empresas que, literalmente, dediquen sus esfuerzos a garantizar que las pantallas de su SDK tengan sentido y sean fáciles de usar.
Albert Roux: Por ejemplo, en el proceso de verificación de documentos de Microbik, ahora mismo podemos comprobar un documento en menos de 3 segundos. Lo que hemos observado con otros proveedores es que tardan hasta 30 segundos. En algunos casos, he visto que se tarda hasta 2 o 3 minutos en hacerlo, y ahí es cuando los usuarios empiezan a desanimarse porque se enfrentan a una interfaz con la que no están familiarizados y acaban abandonando. Por eso, en realidad, cuando se diseña un producto para la verificación de identidad, la privacidad, por supuesto, debe ser una prioridad desde el diseño, pero también la usabilidad del producto. Y por eso invertimos mucho en esa área del diseño, porque es realmente importante que nuestros clientes obtengan la mayor tasa de aprobación posible.
Will Charnley: Estoy totalmente de acuerdo con ese artículo. Sí, las tasas de éxito… Creo que la gente, los compradores, a menudo se quedan muy sorprendidos, ¿verdad? Entras en una página web y pone un 99,9 % o alguna cifra inalcanzable, y luego, en la práctica, creo que la gente ve la realidad: cuando los clientes, y sus clientes específicos, utilizan realmente una solución, los resultados pueden ser muy diferentes. Por eso es aún más importante asegurarse de elegir la solución adecuada para los clientes con los que intentas trabajar y para el caso de uso concreto.
Will Charnley: Y bueno, creo que también vamos a mostrar una encuesta aquí, a medida que avancemos con esto. Pero ya sabéis lo que todo esto significa, y es algo de lo que hemos estado hablando: como profesionales, debéis aseguraros de adquirir una solución que se adapte a vuestras necesidades específicas. La razón por la que desglosamos esto es la forma en que en Liminal vemos los casos de uso —los llamamos «casos de uso de mercado», siendo el mercado un sector o una industria—. Y el motivo queda claramente expuesto en esta diapositiva, porque, aunque estés resolviendo la apertura de cuentas, dependiendo de tu sector, de quién compre esa solución, del perfil del cliente, de los requisitos reales que esperas que cumpla esa solución, de los KPC (criterios clave de compra) que te importan y de algunas otras consideraciones, todo ello va a variar enormemente. ¿Verdad?
Por eso, si eres director de cumplimiento normativo en un banco, vas a adquirir una solución muy centrada en el cumplimiento normativo. Normalmente sabes lo que quieres, ¿verdad? Quieres llevar a cabo tareas como la diligencia debida con los clientes o presentar informes reglamentarios. Si eres el responsable de confianza y seguridad en, por ejemplo, una empresa del tipo Airbnb, no necesitas hacer esas cosas. Lo que realmente necesitas es asegurarte de que estás reforzando la confianza de los usuarios en tu plataforma, porque eso se traducirá en más noches reservadas y mejores experiencias. Necesitas poder hacer otras cosas diferentes, como, por ejemplo, verificar la edad o realizar más evaluaciones de riesgo, llevar a cabo más controles de seguridad desde una perspectiva de confianza y seguridad. Y es posible que tu forma de adquirir soluciones sea muy diferente.
Así que, si te ves, ya sabes, más bien en el lado derecho de esta diapositiva, deberías preguntarle a tu profesional cómo te está ayudando a resolver algunos de estos casos de uso. En concreto, ya sabes, en lo que respecta a la edad, que sé que tenemos aquí en la pantalla, ¿verdad? Creo que hay diferentes formas de verificar la edad, y encontrar la más adecuada para tu caso de uso es increíblemente importante.
Rex Robinson: Sí, claro. Echemos un vistazo.
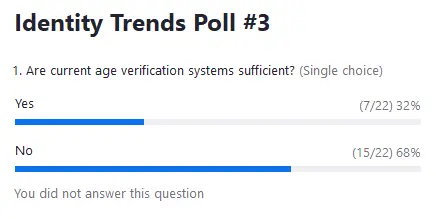
Will Charnley: Interesante.
Will Charnley: Albert, no es por ponerte en un aprieto, pero ¿a qué te dedicas? Sé que has dedicado mucho tiempo al ámbito de la verificación de la edad.
Albert Roux: Sí, creo que estoy de acuerdo con los resultados de la encuesta, ¿no? Quiero decir, la realidad es que la mayoría de las soluciones que hay actualmente en el mercado para la verificación de la edad se basan en un sistema que recurre al usuario o a la visión artificial. Es decir, analizan el rostro de una persona e intentan adivinar en qué rango de edad se encuentra y, por desgracia, eso es muy impreciso en este momento, ¿verdad? No hay tantas soluciones buenas disponibles. Así que tenemos que buscar alternativas diferentes para esta comprobación. Se puede extraer información del carné de conducir y luego verificarla. Asegurarse de que es correcta cotejándola con alguna base de datos, por ejemplo, Amva. Se puede obtener la edad de una persona, pero eso no es suficiente hoy en día, ¿verdad?
Así que, en nuestro caso, estamos analizando qué otras opciones existen más allá de los documentos, los datos biométricos o los sistemas basados en la visión artificial. Una opción sencilla, por ejemplo en EE. UU., es comprobar si alguien tiene una tarjeta de crédito o de débito. En EE. UU., eso significa que tienes más de 18 años. Así que podría ser algo tan sencillo como esto y, además, extraer esa información de la tarjeta de débito para asegurarnos de que es válida, pero también de que el documento es auténtico, ¿no? Así pues, examinar el documento desde el punto de vista de la verificación y la biometría podría ser una forma de validar rápidamente los casos de verificación de edad, ¿no?
Así pues, esas son las alternativas que podemos encontrar en el mercado. También existe una solución, por supuesto, pero hoy en día se trata principalmente de una comprobación en una base de datos, un control biométrico o una verificación de documentos. Las alternativas que ofrecemos en Microblink se basan en nuestro producto Blink Card, que utilizan las empresas; me refiero, por ejemplo, a Google: así es como verifican que alguien sea mayor de 18 años, simplemente pidiendo al usuario que muestre su tarjeta de débito. Por eso creo que las soluciones actuales no son suficientes. Es necesario seguir perfeccionando ese aspecto.
Will Charnley: Sí, creo que también es una observación muy acertada, en relación con lo que estás diciendo, y es que, en realidad, sobre todo cuando se trata de aspectos como la edad, es muy importante contar con diferentes tipos de soluciones en función del riesgo, ¿verdad? Y, ya sabes, creo que el ejemplo que me has puesto con la Blink Card es muy bueno, ya que también se trata de adaptar la solución a lo que la gente suele llevar consigo. Así que, si vas a realizar una transacción de comercio electrónico, deberías tener tu tarjeta contigo, y probablemente la tendrás. Puede que no lleves contigo tu documento de identidad, por lo que es importante poder realizar operaciones con esa tarjeta. Pero también hay que incorporar tecnología para algunos de esos aspectos, ya que, como sabes, en ningún caso una simple fotografía va a ser una forma aceptable de hacerlo.
Albert Roux: Sí, y además activa esas comprobaciones siempre que sea necesario. No hace falta activarlas siempre durante el proceso de alta. También se pueden activar, por ejemplo, en una transacción sin presencia física de la tarjeta de crédito. Así que, en el caso de las entidades bancarias, sí que exigen datos biométricos. Pero si eres una plataforma de comercio electrónico, ¿realmente necesitas esa verificación biométrica? Es poco probable, ¿verdad? Basta con algún tipo de verificación de documentos o de la tarjeta de débito en momentos de alto riesgo en los que una transacción parezca anómala. Así es como colaboramos con nuestros clientes para adaptar un poco el proceso, porque, en realidad, la mayoría de los clientes intentan tomar lo que se hace en el ámbito del KYC y simplemente trasladarlo tal cual. Eso no es lo ideal, ya que debe ser un poco diferente. Los casos de uso son distintos, por lo que debe adaptarse en consecuencia.
Will Charnley: Sí, al cien por cien.
Will Charnley: Muy bien, dicho esto, creo que es hora de pasar a las preguntas. Así que vamos a dar por concluida esta parte y pasar a la ronda de preguntas y respuestas, que, ya sabéis, a la vista de todo lo dicho, viene a ser: ¿qué importancia tiene todo esto? ¿Qué es lo que realmente deberíamos sacar en claro?
Will Charnley: Bueno, hay tres puntos importantes aquí, ya sabes, ambos relacionados con esos horribles iconos que he mostrado… Tendréis que aguantaros con esos iconos. El primero, en lo que respecta al fraude, creo que es muy, muy importante que los profesionales mantengamos una conversación realmente sincera, no solo del tipo: «Oye, ¿qué estás haciendo desde el punto de vista del cumplimiento normativo o de la identidad?», sino «¿Qué estás haciendo para combatir tipos específicos de fraude?». Ya sabes, cada vez vemos más casos, y no se trata solo de fraude en la apertura de cuentas, sino de vectores específicos como la identidad sintética, donde la gente sale más perjudicada. Por eso, para entender cuáles son tus puntos débiles, creo que la sugerencia de Albert es realmente genial. Hay que empezar por comprender realmente cuál es la magnitud del problema, dónde está, y asegurarse de que, si actualmente se recurre a un proveedor de soluciones, este sea el adecuado para abordar ese problema. Creo, Albert, que has planteado muchos puntos interesantes, pero habría que preguntarse: «Oye, ¿qué estás utilizando para combatir la identidad sintética? ¿En qué se diferencia eso de lo que utilizas en el ámbito del cumplimiento normativo para realizar una verificación KYC?»
Will Charnley: El segundo punto importante aquí, a medida que vamos más allá de, ya sabéis, esa incorporación del «día cero» —no hace falta que se lo diga a este público, porque sois geniales y ya estáis planeando o utilizando soluciones que van más allá de la apertura de cuentas—, es la identidad; ya sabéis, si hoy ha surgido algún tema y habéis pensado: «Oye, no estoy seguro de cómo usar eso», creo que merece la pena explorar cómo la identidad puede ayudaros a hacer las cosas de forma más segura o a mejorar vuestros procesos, sobre todo porque, más allá de la incorporación, la recuperación de cuentas y el ATO, esas son dos áreas principales en las que estamos viendo problemas enormes y en las que la identidad puede ayudar significativamente a prevenir el fraude, ofrecer mejores experiencias a vuestros clientes y ayudar a retener a algunos de ellos.
Will Charnley: Y, por último, de nuevo, si te dedicas a los servicios financieros, quizá no tengas que hacer esto, pero si dijeras: «Oye, utilizo un proveedor porque, ya sabes, se lo pregunté a un amigo que ha implementado esa solución en Wells Fargo, y no sé si es adecuada para mí», creo que merece la pena analizar cuál es el caso de uso que realmente estoy intentando resolver, qué aspectos son los más importantes para mí, y asegurarte de que tu proveedor te está ayudando a conseguir eso. Si se trata de la edad, ya sabes, no tiene por qué ser una verificación KYC cada vez, ¿verdad? ¿Entender cómo abordan esa solución? ¿Cómo la plantean desde una perspectiva más basada en el riesgo?
Will Charnley: Y con esto, Rex, creo que vamos a pasar a las preguntas.
Rex Robinson: Sí, tal y como prometí. Gracias a todos por participar en las encuestas y por las estupendas preguntas que nos habéis enviado. Puede que no tengamos tiempo de responder a todas ellas en los 10 minutos que nos quedan hoy, pero podremos seguir en contacto con todos vosotros fuera de esta sesión. Así que, de nuevo, no dudéis en dejar cualquier otra pregunta que os quede en la sección de preguntas y respuestas.
Rex Robinson: Pero voy a empezar con la primera pregunta. ¿Cuáles son las diferencias entre una solución de identidad adecuada para una pyme y otra para una gran empresa?
Will Charnley: Puedo empezar yo, y luego, Albert, me encantaría conocer tu punto de vista. Para empezar, me centraré en los servicios financieros; hemos realizado numerosos estudios con compradores de distintos tamaños en ese sector. Si hablas con un banco de primer nivel —y voy a poner un ejemplo, como Citibank o JP Morgan, que tienen muchas sucursales multinacionales—, es más probable que cuenten con sus propias capacidades internas de coordinación y con contratos ya existentes con proveedores. Por lo tanto, suelen organizar las cosas por tipo de solución específico.
Will Charnley: En algunos casos, si tienes una gran presencia en EE. UU. y otra igualmente importante en Europa, quizá te interese recurrir a distintos proveedores en función de su experiencia regional en cada una de esas zonas. Así, por ejemplo, quizá te interese un proveedor que cuente con una experiencia realmente profunda en Estados Unidos, especialmente en fuentes de datos conectadas directamente, para poder garantizar la calidad y la precisión de los datos. Y luego, quizá te interese alguien en Europa o en el Reino Unido que tenga ese mismo nivel de experiencia. Es algo bastante habitual.
Will Charnley: Lo vemos en el caso de los compradores de grandes empresas, ya que los equipos de esas organizaciones también son muy numerosos. No es raro que solo el coste del equipo en esas organizaciones ascienda a millones de dólares, que se gastan para contar con expertos allí. Así que tienes el equipo propiamente dicho, capaz de implementar 10 o 20 proveedores, integrarlos a todos e intentar coordinarlos.
Will Charnley: Eso está muy bien para, quizá, los 20 o 30 bancos más importantes. Una vez que se sale de ese grupo, el tamaño de los equipos se reduce de forma bastante drástica. Las capacidades internas no suelen ser exactamente las mismas. Por eso vemos cada vez más que las personas de esas áreas tienen una necesidad mucho mayor de soluciones que puedan hacer dos cosas. Por un lado, que sirvan para múltiples casos de uso, especialmente en la apertura de cuentas, pero que también sean útiles más allá de ese proceso. Y ahí es donde vemos una demanda mucho mayor de plataformas y soluciones que colaboren con esas empresas para ayudarles en otras áreas del negocio. Sé que me he extendido demasiado, Albert. Seguro que tú también tienes algo que añadir al respecto.
Albert Roux: Bueno, en realidad esto fue perfecto, porque lo que vemos en las pymes es que suelen tener quizá uno, dos o tres casos de uso como máximo, y su flujo de trabajo suele ser un poco menos complejo, ¿verdad? Porque, por ejemplo, no cuentan con la intervención humana en el proceso. Así que, cuando se realiza una verificación básica de un documento de identidad, las grandes empresas suelen querer volver a comprobar que el sistema funciona correctamente, por lo que derivan una parte de los controles a una persona. Eso no es algo que pueda hacer una pyme.
Albert Roux: Además, como acabamos de mencionar, cuando se trata con grandes empresas, por lo general estas son internacionales. Buscan una solución global y también quieren tener la capacidad de coordinar los flujos de trabajo en función de la ubicación geográfica. Esto significa que una función tan sencilla como las cuentas principales y secundarias es realmente clave para una gran empresa, pero no es tan importante para una pyme, ya que, por lo general, estas no tienen una sucursal en la India o Vietnam, ni nada por el estilo.
Albert Roux: Además, la complejidad de los controles. Las grandes empresas, especialmente las que operan en sectores regulados, tienen flujos de trabajo extremadamente complejos y requieren una gran cantidad de datos de diferentes fuentes en forma de señales, así como la capacidad de centralizar todas esas señales y llegar a una única decisión. Por lo tanto, van a necesitar biometría, verificación de documentos, inteligencia de dispositivos y todo ese tipo de elementos, mientras que una pyme puede tener casos de uso más sencillos y, por lo tanto, sus flujos de trabajo no son tan complejos.
Albert Roux: Además, en lo que respecta al análisis de datos, aunque tanto a las pymes como a las grandes empresas les encanta consultar los datos analíticos, la realidad es que el nivel de detalle de los datos que pueden utilizar es muy diferente entre las grandes empresas y las pymes, ¿verdad? Por lo tanto, el grado de sofisticación con el que utilizan los datos es totalmente distinto. Así que, en esencia, vuestra plataforma debe dar respuesta a ambas necesidades, porque hay algunas pymes que están creciendo a un ritmo vertiginoso y pueden convertirse en grandes empresas en uno o dos años. ¿Cómo se adapta un proveedor a las necesidades de sus clientes? Tenemos que diseñar una plataforma que pueda escalar. Y, en esencia, eso es lo que debes buscar incluso si eres una pyme. ¿Puedes encontrar un proveedor, una plataforma de gestión de identidades que pueda crecer contigo durante los próximos 2, 3 o 5 años? ¿Verdad? Pues bien, cuando desarrollamos nuestros productos, tenemos esto en mente. Queremos poder crecer junto a nuestros clientes, y así es como diseñamos nuestra plataforma de identidad.
Rex Robinson: Sí. Una pregunta fantástica. La siguiente pregunta que tenemos consta de dos partes. En realidad, aborda algunos de los puntos conflictivos del proceso de compra cuando las empresas buscan implementar una solución de identidad. Así que aquí va la pregunta: ¿Qué aspectos de la verificación de identidad —documentos y datos biométricos— causan más dificultades durante la fase de compra? Y la segunda parte es: ¿cuál es la mejor forma de abordar esto?, ya que muchos proveedores de identidad preferirían implementar su propio SDK para mejorar la captura de datos, pero eso puede suponer un mayor coste de ingeniería para las empresas compradoras y alargar los plazos de implementación. Me encantaría que nos dieras tu opinión al respecto, Albert, como desarrollador. ¿Qué opinas al respecto?
Albert Roux: Quiero decir que la realidad es lo que genera más dificultades, y creo que la cuestión aquí tiene que ver con la integración. Es decir, es lo de siempre, ya se trate de pymes o de grandes empresas. Para que te hagas una idea, el tiempo que tardan algunos clientes en integrar un SDK puede oscilar entre 3 y hasta 9 meses. He visto casos en los que han tardado hasta 12 meses, simplemente porque a veces no cuentan con equipos que comprendan los aspectos técnicos necesarios para integrar otro SDK en la aplicación, especialmente en aplicaciones móviles, a pesar de que nos esforzamos por hacer que nuestra integración sea lo más fluida y sencilla posible.
Albert Roux: En Microblink ya podemos realizar implementaciones en dispositivos, en instalaciones propias y en la nube, pero he observado que, aunque simplifiquemos la integración, a veces no cuentan con el equipo especializado necesario. A veces parece que podría ser tan sencillo como implementar un cambio de una sola línea de código, pero en otras ocasiones simplemente no cuentan con la persona adecuada ni siquiera para revisar el resultado una vez realizada la integración. Por eso creo que el principal escollo es, en realidad, la integración. El SDK, según veo en los comentarios aquí, siempre lleva mucho tiempo. Es la solución óptima, ¿verdad? Si quieres obtener el mejor rendimiento posible del producto, un SDK es la mejor opción. Ahora bien, tenemos clientes que prefieren las vistas web, por ejemplo, pero las vistas web son notoriamente poco fiables desde un punto de vista técnico. Así que el tiempo de integración es menor, pero más adelante eso provoca muchos problemas de compatibilidad entre diferentes dispositivos y sistemas operativos.
Albert Roux: La realidad, para responder a esa pregunta, es que se trata de su integración, independientemente de si se trata de la verificación de documentos, de datos biométricos o de cualquiera de las soluciones. Así pues, la que presente menos dificultades sería una integración mediante API. Pero incluso eso puede plantear algunos retos.
Will Charnley: Sí, desde una perspectiva más de mercado, creo que solo hay dos aspectos rápidos que hay que tener en cuenta. Uno es asegurarse de que la solución que estás utilizando —bueno, quizá sean tres— sea realmente automática cuando dicen que lo es. Es muy importante, ¿verdad? Hay muchas soluciones en el mercado que siguen dependiendo en gran medida de procesos de revisión manuales, lo cual es una de las principales causas de los atascos en las colas de usuarios.
Will Charnley: Desde una perspectiva biométrica, creo que también es muy importante tener en cuenta, al hablar con los proveedores, su experiencia con diferentes tipos de población. Por ejemplo, lo mismo ocurre con los documentos. ¿Tienen experiencia en el escaneo de documentos y de rostros con diferentes tipos de dispositivos? En EE. UU., se utilizan principalmente iPhones. Pero ese no es el caso en la mayoría de los lugares. Y también hay diferentes tipos de personas, ¿verdad? Existen modelos con sesgos raciales, entre otros, que pueden causar muchos problemas a la hora de incorporar a determinados tipos de usuarios. Por eso es importante asegurarse de que la empresa a la que recurres para la gestión de documentos y datos biométricos cuente, sobre todo si tu enfoque es global, con experiencia específica en esas regiones. Con un conjunto de datos controlado, todo parece funcionar a la perfección, pero en la práctica depende realmente de la base de clientes con la que trabajes.
Albert Roux: Y, además, hay que añadir que es mucho más fácil integrar una solución basada en la nube que una local. Por lo general, intentamos recomendar a nuestros clientes que opten por una solución en la nube. Sí, habrá un pequeño componente que dependa de un SDK, porque sigue siendo necesario capturar una imagen para la verificación de documentos, por ejemplo. Pero la forma más sencilla es, sin duda, integrarse con una solución en la nube, ya que las actualizaciones llegan mucho más rápido una vez que se implementa. Por ejemplo, cada vez que incorporamos un nuevo documento, no es necesario que actualices tu aplicación. Nosotros nos encargamos de ello en la nube, y tú tienes acceso a los mejores y más recientes modelos y a la cobertura de documentos más amplia. Así que creo que eso podría ayudar a algunos clientes a tomar una decisión: buscar empresas que puedan ofrecer tanto una solución en la nube como en el propio dispositivo o en las instalaciones. Pero, en general, intento orientar a los clientes para que adopten nuestra solución en la nube debido a la facilidad de integración y a la escalabilidad a nivel global.
Rex Robinson: Genial. Bueno, creo que ya se nos ha acabado el tiempo por hoy. Ha sido una sesión realmente muy interesante. Gracias a todos los que habéis participado. Las preguntas han sido estupendas. En cuanto a cualquier tema que no se haya respondido durante la llamada, nos aseguraremos de daros una respuesta más adelante, y este seminario web también estará disponible para que podáis volver a verlo cuando os venga bien. Así que echad un vistazo a vuestros buzones de correo electrónico en breve.
Rex Robinson: Albert, Will, muchísimas gracias por todas vuestras aportaciones y por el tiempo que nos habéis dedicado hoy. Ha sido un auténtico placer contar con vosotros.
Will Charnley: Gracias. Te agradecemos muchísimo que nos hayas invitado, es genial.
Albert Roux: Gracias a todos. Hasta luego.