¿Qué es la verificación de la identidad del cliente en banca?

El rápido aumento de la banca online, especialmente entre los usuarios de la Generación Z, conlleva sus retos. Aunque se prevé que el sector crezca de 33 millones a finales de 2023 a casi 48 millones en 2026, la sombra del fraude en la banca online se cierne sobre él, creciendo a un ritmo alarmante paralelamente. Para quienes trabajan en el sector bancario, esto representa una amenaza importante.
¿La solución? La verificación de la identidad del cliente, una potente herramienta y la primera línea de defensa contra el robo de identidad y el fraude financiero.
En esta guía, exploraremos qué es la verificación de la identidad del cliente, su papel en el cumplimiento de las directrices CSC (conoce a tu cliente) y ALD (contra el blanqueo de capitales), y las mejores prácticas aprobadas por el GAFI (Grupo de Acción Financiera Internacional). Empecemos.
¿Qué es la verificación de la identidad del cliente?
La verificación de la identidad del cliente es el proceso que utilizan los bancos para confirmar la identidad de un cliente. Este proceso de verificación del cliente abarca desde las comprobaciones manuales tradicionales hasta las modernas soluciones basadas en IA que hacen que el proceso sea seguro, rápido y sencillo.
El mundo bancario está en constante evolución, por lo que nunca se insistirá lo suficiente en la importancia de verificar con precisión la propia identidad. Históricamente, este proceso solía ser manual, implicaba interacciones cara a cara, escrutinio de documentos físicos y dependía en gran medida del juicio humano. Sin embargo, a medida que el panorama bancario se ha transformado, también lo han hecho los métodos de verificación.

Verificación manual frente a verificación automática
La verificación manual ha sido durante mucho tiempo el pilar del sector bancario. El único problema es que este método exige la presencia física del cliente. También implica inspeccionar documentos de identidad tangibles y rebuscar entre montones de papeles.
Algunas instituciones incluso han adoptado un enfoque «híbrido» de la verificación digital: los clientes envían fotos de sí mismos, sus documentos de identidad y otros comprobantes de domicilio por Internet. Pero aquí está el truco: luego se les dice que «esperen x número de días» para que alguien de una sucursal verifique manualmente su identidad a partir de las fotos enviadas.
Es una solución «casi» que, desgraciadamente, atasca la incorporación. Aunque tiene méritos, como ofrecer un toque personal, a menudo es un proceso largo y tedioso que no sólo retrasa el acceso a los fondos para los clientes, sino que también retrasa los ingresos para las empresas… La dependencia del juicio humano también introduce la posibilidad de descuidos e imprecisiones.
Entra la verificación automática o, como algunos la llaman, pasiva. Este enfoque moderno aprovecha el poder de la tecnología para agilizar todo el proceso de verificación. En lugar del escrutinio manual, los sistemas y algoritmos escanean, analizan y autentifican rápidamente la identidad de un cliente.
Esto no sólo reduce drásticamente el tiempo de verificación, sino que también mitiga las posibilidades de errores inducidos por el ser humano. Con la verificación pasiva, los bancos están mejor equipados para ofrecer una experiencia de verificación más rápida y fiable, aumentando la precisión y la satisfacción del cliente.
Por qué la verificación de la identidad del cliente es crucial en la banca
Un estudio reciente reveló que los comerciantes de Estados Unidos sufrieron pérdidas de 3,75 dólares por cada dólar de fraude en línea, lo que tiene efectos multiplicadores en todo el sector bancario mundial. Pero, ¿por qué un efecto multiplicador tan significativo por cada dólar de fraude?
La respuesta está en las secuelas del fraude. Por cada dólar fraudulento, hay costosos costes de mano de obra e investigación, comisiones acumuladas durante las fases de solicitud, suscripción y tramitación, y por no mencionar los honorarios legales y los gastos externos de recuperación. Por cada dólar ahorrado en fraudes, hay casi 4 veces de impacto positivo en su cuenta de resultados.
¿Cuál podría ser la causa de estas preocupantes estadísticas? Una posibilidad evidente es que no se verifique adecuadamente la identidad del cliente.
Este fallo no afecta sólo a una cuenta o transacción bancaria. Se convierte en una bola de nieve que provoca una cascada de problemas que destacamos a continuación.
Retos de la detección del fraude de identidad
Sin una base adecuada para la verificación, detectar el fraude de identidad se asemeja a encontrar una aguja en un pajar. Hoy en día, los defraudadores son más sofisticados y sus métodos evolucionan. Los bancos que no cuentan con las herramientas de verificación adecuadas se encuentran en un interminable juego de ponerse al día.
Riesgo de cumplimiento normativo
Cumplir las estrictas normativas CSC y ALD y adherirse a las directrices establecidas por el GAFI es vital. Quedarse corto en la verificación de clientes puede llevar al incumplimiento de dichas normas, lo que puede dar lugar a penalizaciones, sanciones o algo peor.
La reputación en juego
En banca, la reputación lo es todo. Un solo incidente de una cuenta bancaria violada debido a una verificación laxa puede erosionar años de confianza construida con los clientes. Estos incidentes se amplifican en la era digital actual, donde las noticias viajan rápido y lejos.
Erosión de la confianza y la experiencia del cliente
Las instituciones financieras se basan en la confianza. Si los clientes sienten que su identidad no está segura, o si tienen que pasar por interminables aros para obtener servicios básicos debido a una sobrecompensación en seguridad, se devalúa su experiencia y su lealtad. El equilibrio entre una seguridad sólida y una experiencia fluida es una cuerda floja.
Tipos de verificación de clientes
Navegar por el panorama bancario moderno requiere un profundo conocimiento de los diversos métodos de verificación de la identidad de que se dispone. Aunque las instituciones financieras se esfuerzan por garantizar la seguridad de las transacciones y proteger los datos de los clientes, también deben asegurarse de que el proceso de verificación del cliente siga siendo fluido y fácil de usar.
Este acto en la cuerda floja ha dado lugar a varios métodos, desde la verificación avanzada de documentos a simples preguntas. Cada uno está adaptado para satisfacer requisitos específicos. Veámoslos con un poco más de detalle.
Procedimientos para conocer a tu cliente (KYC)
El KYC, una piedra angular en el mundo bancario, gira principalmente en torno a la autenticación basada en el conocimiento (KBA). Tradicionalmente, la KBA planteaba preguntas de seguridad para las que los usuarios tenían respuestas únicas. Las preguntas podían ir desde el nombre de tu primera mascota hasta el modelo de tu primer coche.
Sin embargo, con la proliferación de las redes sociales y la gran cantidad de información personal accesible en línea, la eficacia de la KBA está siendo objeto de escrutinio. A veces, los defraudadores pueden extraer respuestas de la huella digital de un usuario. No siempre tienen por qué ser quienes dicen ser, por lo que es crucial que los bancos evalúen y perfeccionen constantemente sus preguntas de seguridad e intensifiquen su juego para incluir métodos más seguros.
Autenticación multifactor (AMF)
La AMF, a menudo utilizada indistintamente con la Autenticación de Dos Factores (2FA), es un cambio de juego en la seguridad digital. Funciona según un principio sencillo: los usuarios deben proporcionar dos o más métodos de verificación antes de que se les conceda el acceso.
Puede ser algo que sepan (como una contraseña), algo que tengan (una contraseña de un solo uso enviada a un dispositivo móvil) o algo que sean (datos biométricos). El enfoque por capas reduce significativamente las posibilidades de acceso no autorizado, incluso si uno de los métodos de verificación se ve comprometido.
Verificación biométrica
Uno de los métodos de verificación más avanzados, la biometría, profundiza en las características físicas únicas de un individuo. Pueden ser las crestas de una huella dactilar, un patrón del iris o los contornos de un rostro.
El reconocimiento facial, especialmente, ha experimentado un aumento de popularidad debido a su integración en los dispositivos móviles. Aunque la biometría ofrece un alto nivel de seguridad, también suscita debates sobre la privacidad. ¿Cómo se almacenan estos datos sensibles? ¿Qué ocurre si hay una filtración de datos? Estas preguntas subrayan la importancia de manejar los datos biométricos con el máximo cuidado.
Verificación de documentos
Un método tan antiguo como la propia banca, la verificación de documentos de identidad consiste en validar documentos de identidad físicos o digitales. Estos documentos de identificación, desde el carné de conducir hasta el pasaporte, contienen datos únicos que pueden cotejarse para comprobar su autenticidad.
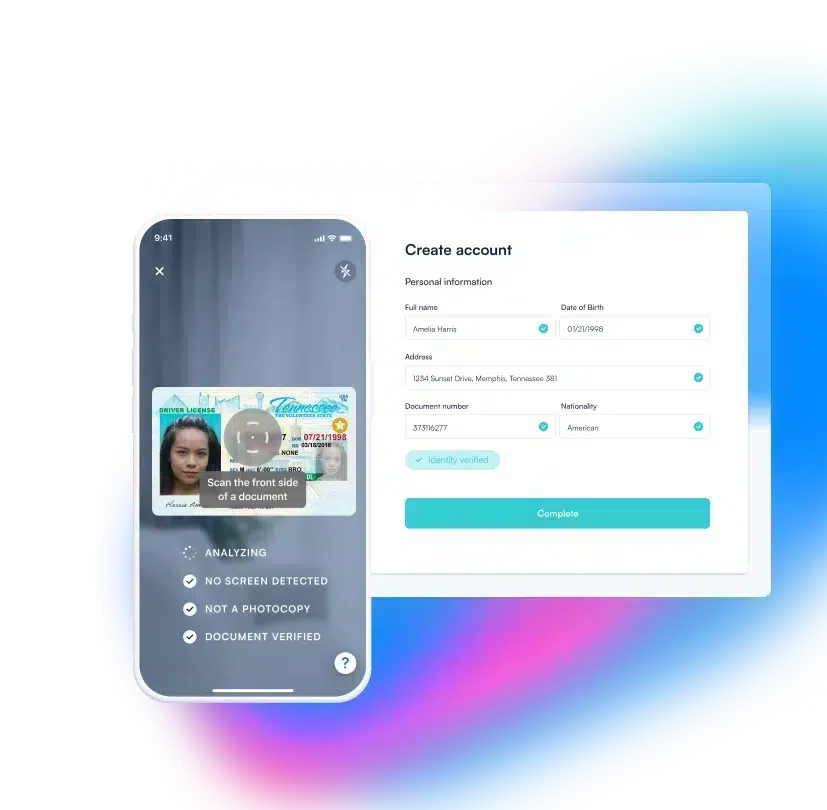
Con los avances en las tecnologías impulsadas por la IA, ahora este proceso puede automatizarse. Los documentos se escanean, y los puntos de datos se extraen y comparan con bases de datos establecidas para garantizar una mayor precisión.

¿Cuáles son las diferencias entre una API de verificación de clientes y un SDK?
En la verificación de la identidad del cliente, puede que notes que siguen apareciendo dos términos: API y SDK. Su papel en la mejora de las aplicaciones, especialmente en la verificación de clientes, es primordial, pero comprender sus características únicas es crucial para una experiencia de integración óptima.
Una API, abreviatura de interfaz de programación de aplicaciones, es el conector silencioso de los componentes de software, que hace posible el intercambio de datos en tiempo real. Sin embargo, su naturaleza basada en la nube significa que depende en gran medida de una conexión constante a Internet. Existe una alternativa con la API autoalojada, que ofrece más control a expensas de la gestión y el mantenimiento directos.
Por su parte, el SDK, o kit de desarrollo de software, es un completo conjunto de herramientas para desarrolladores. Diseñado para una integración profunda en las aplicaciones, ofrece muchas funciones, incluida la capacidad vital de funcionar sin conexión.
Cómo automatizar tu proceso de verificación de la identidad del cliente con Microblink
Atrás quedaron los días en que verificar la identidad de un cliente era un proceso engorroso y manual. Emplear un software de verificación de la identidad del cliente es un gran paso en la dirección correcta.
Microblink BlinkID es una forma de simplificar lo complejo. Su intuitiva captura de imágenes guía a los usuarios, mientras que su cotejo inteligente de datos garantiza la precisión en todo momento. Diseñado pensando en la flexibilidad, se integra perfectamente en todas las plataformas, y sus SDK y API de fácil uso para los desarrolladores garantizan que puedas empezar a trabajar en un abrir y cerrar de ojos. BlinkID
El valor innegable de una verificación eficaz de la identidad del cliente
De cara al futuro, es probable que el panorama de la verificación de identidad esté determinado por innovaciones que den prioridad a la experiencia del usuario sin comprometer la seguridad. A medida que las industrias se conecten más a Internet, la demanda de herramientas de verificación sofisticadas pero fáciles de usar no hará sino intensificarse.
¿El objetivo? Conseguir un equilibrio armonioso entre la eficacia operativa y la confianza inquebrantable de los clientes. Las herramientas que elijas para conseguirlo tendrán un profundo impacto en tus operaciones y en el conjunto de tu organización.
El impacto sobre la integridad y la reputación de las empresas
Unos protocolos de verificación sólidos salvaguardan las finanzas de un banco y protegen su reputación. En la banca, disponer de un sistema eficaz de verificación de la identidad es crucial para mantener la confianza en un mercado competitivo.
Crear confianza en una era cada vez más digital
Aprovechar herramientas basadas en IA como BlinkID amplifica la garantía de identidad de los usuarios y agudiza tus esfuerzos de prevención del fraude.
A medida que avanzamos hacia el futuro, se hace evidente que en el sector bancario, aunque el dinero es el producto, la confianza es la verdadera moneda. Garantizar la autenticidad de la identidad de un usuario desempeña un papel fundamental en el fomento de esa confianza.