

برنامج VAMP قبل وبعد: ما يحتاج التجار إلى معرفته عن برنامج «إعادة التحصيل» الجديد من Visa والامتثال لمتطلبات مكافحة الاحتيال


يتطور مجال المدفوعات باستمرار، ويجب على التجار التكيف باستمرار مع القواعد والمعايير المتغيرة. ومن أبرز التغييرات التي طرأت مؤخرًا برنامج «استرداد المبالغ المدفوعة» الجديد من فيزا، المعروف باسم برنامج المراقبة الآلية من فيزا (VAMP). وقد صُمم برنامج VAMP لتبسيط عملية استرداد المبالغ المدفوعة والحد من الاحتيال، وهو ما يجلب فرصًا وتحديات في آن واحد للتجار. ويُعد فهم التفاصيل الدقيقة للبرنامج أمرًا ضروريًا لتقليل المخاطر إلى أدنى حد، وتجنب الغرامات، والحفاظ على علاقات قوية مع العملاء.
فيما يلي خمسة أمور أساسية يجب على التجار معرفتها عن نظام VAMP قبل طرحه وبعده، توفر إرشادات واضحة حول ما يمكن توقعه وكيفية الاستعداد لذلك.
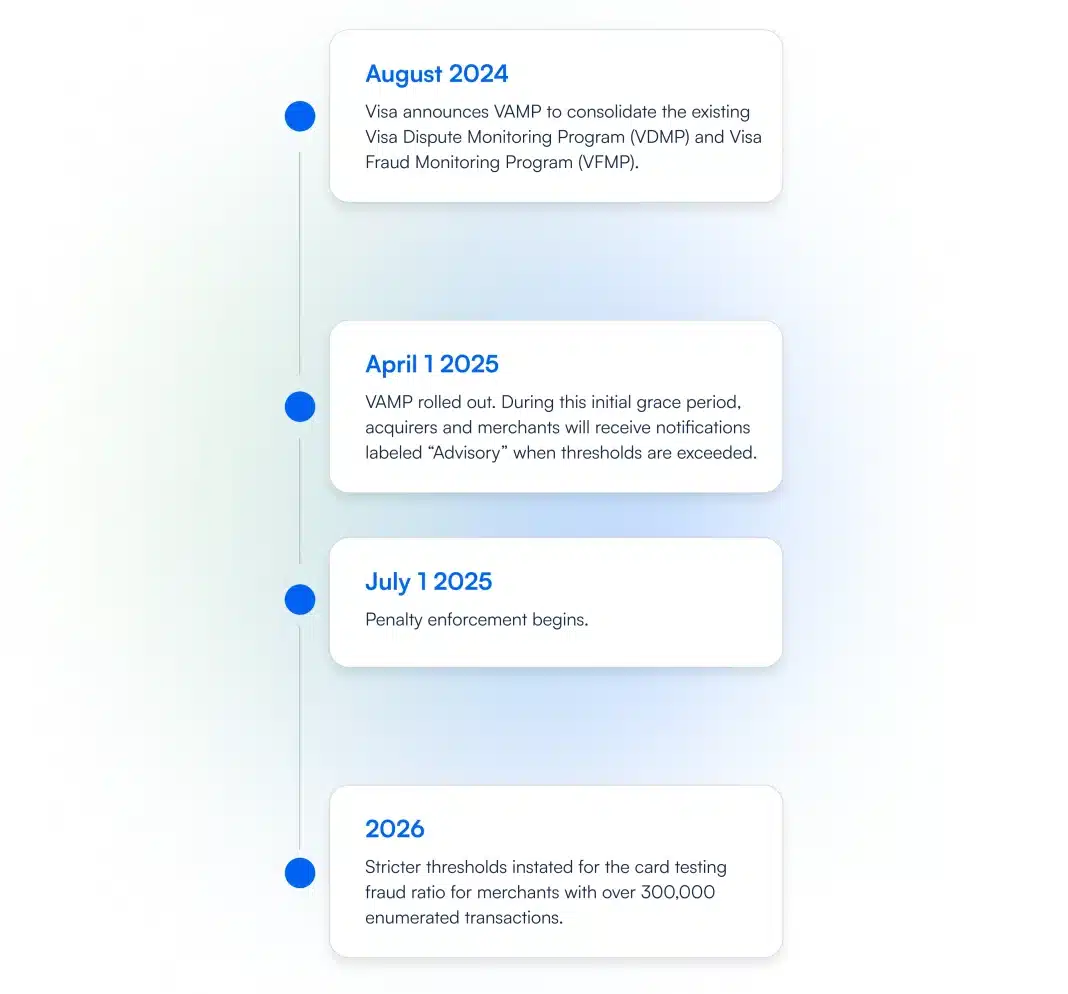
ما هو برنامج VAMP؟ شرح برنامج «فيزا» الجديد لإعادة المبالغ المدفوعة
أطلقت شركة «فيزا» برنامج «فيزا للمراقبة الآلية» (VAMP) كجزء من استراتيجيتها الأوسع نطاقاً لمكافحة الاحتيال وإساءة الاستخدام في عملية استرداد المبالغ المدفوعة. تحدث عمليات استرداد المبالغ عندما يعترض حاملو البطاقات على المعاملات، مما يؤدي إلى إعادة الأموال من التاجر إلى العميل. ورغم أن عمليات استرداد المبالغ تهدف إلى حماية المستهلكين، إلا أنها أصبحت أيضًا مصدرًا كبيرًا للضغوط المالية على التجار، لا سيما في حالات الاحتيال الودي أو النزاعات المتكررة.
قبل VAMP:
كان التجار يواجهون نظامًا غالبًا ما يكون يدويًّا ومجزأً لتتبع عمليات استرداد المبالغ المطعون فيها والطعن فيها. وكانت النزاعات الاحتيالية قد تمر دون أن يلاحظها أحد، كما أن عدم اتساق تطبيق القواعد عبر منظومة الدفع بأكملها كان يسبب حالة من الارتباك.
بعد VAMP:
يقدم البرنامج مزيدًا من الأتمتة ومراقبة أكثر صرامة لتحديد التجار الذين يسجلون مستويات عالية من عمليات استرداد المبالغ والاحتيال. ويهدف برنامج VAMP إلى:
- تبسيط إجراءات تسوية النزاعات من خلال تحسين عمليات التتبع وتبادل البيانات.
- حماية حاملي البطاقات من خلال الحد من الرسوم غير المشروعة.
- تشجيع التجار على معالجة مشكلات استرداد المدفوعات بشكل استباقي وتحسين إجراءات تسوية النزاعات لديهم.
يتعين على التجار الآن إيلاء اهتمام أكبر لمعدلات عمليات استرداد المبالغ ومستويات الاحتيال الإجمالية، وذلك لضمان الامتثال لإرشادات فيزا.
حدود برنامج VAMP من Visa: كيف تغيرت معايير مراقبة عمليات استرداد المبالغ المدفوعة
يُعد أحد أهم التغييرات التي أدخلها برنامج VAMP هو الطريقة التي تتبعها شركة Visa في قياس عتبات عمليات استرداد المبالغ وتحديد التجار الذين يتجاوزون المستويات المقبولة. وقد يتعرض التجار الذين لا يستوفون هذه المعايير لعقوبات أو حتى قيود.
قبل VAMP:
كانت شركة «فيزا» تتعقب في المقام الأول عتبات عمليات استرداد المبالغ المدفوعة استنادًا إلى نسبة النزاعات إلى المعاملات (DTR)، والتي تُحسب بقسمة عدد عمليات استرداد المبالغ المدفوعة على إجمالي عدد المعاملات الشهرية. ومع ذلك، غالبًا ما كانت منهجيات التتبع تفتقر إلى الدقة التفصيلية وتختلف من منطقة إلى أخرى.
بعد VAMP:
تم تحديث المعايير، وأصبحت الآن أكثر تحديدًا وتتم معالجتها آليًّا. وتتم مراقبة التجار بناءً على:
- عدد النزاعات: العدد الإجمالي لعمليات استرداد المبالغ التي تم تقديمها خلال فترة محددة.
- نسبة النزاعات: النسبة المئوية للمعاملات التي أسفرت عن نزاعات (مشابهة لمؤشر DTR ولكن يتم تطبيقها بشكل أكثر صرامة).
- نسبة الاحتيال: مؤشر يستهدف على وجه التحديد النزاعات المتعلقة بالاحتيال.
سيؤدي تجاوز التجار للحدود المحددة إلى تفعيل برنامج المراقبة الخاص بشركة Visa تلقائيًّا، مما سيؤدي إلى فرض تدقيق إضافي وغرامات محتملة. ومن الضروري أن يقوم التجار بمراقبة معدلات النزاعات وحالات الاحتيال بشكل منتظم لتجنب التعرض للعقوبات.
النقطة الأساسية:
يتعين على التجار اعتماد أدوات واستراتيجيات أفضل لتتبع بيانات عمليات استرداد المبالغ والاحتيال في الوقت الفعلي. وستساعدهم المراقبة الاستباقية على البقاء دون الحدود القصوى التي حددتها «فيزا» وتجنب تفعيل إجراءات «VAMP» التنفيذية.
القواعد الجديدة لمنظمة Visa VAMP بشأن منع النزاعات: ما يجب على التجار القيام به
في إطار برنامج VAMP، تؤكد شركة Visa على أهمية قيام التجار بالوقاية من النزاعات وحلها بشكل فعال قبل أن تتفاقم وتصل إلى مرحلة استرداد المبالغ المدفوعة. ورغم أن الوقاية من النزاعات كانت دائمًا أولوية، فإن البرنامج الجديد يرفع حدة العواقب في حالة عدم الامتثال.
قبل VAMP:
اعتمد العديد من التجار على نُهج تفاعلية في إدارة عمليات استرداد المدفوعات، حيث كانوا غالبًا ما يستجيبون للنزاعات فقط بعد أن تبدأ. ولم يؤدِ هذا النهج إلى زيادة التكاليف فحسب، بل جعل التجار أيضًا عرضة للغرامات.
بعد VAMP:
أصبح يتعين على التجار الآن إثبات اتخاذهم تدابير واضحة واستباقية لمنع النزاعات. وتشمل بعض هذه المتطلبات ما يلي:
- التواصل الواضح مع العملاء بشأن شروط الفوترة وعمليات استرداد الأموال والسياسات.
- أدوات محسّنة للكشف عن الاحتيال من أجل تحديد المعاملات المشبوهة قبل معالجتها.
- أدوات تسوية النزاعات في الوقت الفعلي التي تتيح للتجار تسوية النزاعات مباشرةً مع حاملي البطاقات قبل حدوث عملية استرداد رسمية.
إن تركيز شركة «فيزا» على الأتمتة يعني أن على التجار الاستثمار في تقنيات أفضل لمنع تصاعد النزاعات. وسيكون من الأهمية بمكان تطبيق أدوات مثل الإشعارات الفورية، ومنصات تسوية النزاعات الآلية، وأنظمة الكشف عن الاحتيال.
النقطة الأساسية:
لم تعد الوقاية الاستباقية خياراً اختيارياً في إطار برنامج VAMP، بل أصبحت شرطاً إلزامياً. يجب على التجار تقييم إجراءاتهم الحالية لإدارة عمليات استرداد المبالغ، والاستثمار في الأدوات التي تعطي الأولوية للوقاية وحل المشكلات.
غرامات عدم الامتثال لمعايير VAMP: المخاطر التي يواجهها التجار بموجب القواعد الجديدة لشركة فيزا
يأتي البرنامج الجديد لشركة «فيزا» مزودًا بإطار عمل للعقوبات أكثر تنظيماً وشفافية. وقد يؤدي عدم الامتثال لإرشادات برنامج «VAMP» إلى عواقب مالية، بل وربما إلى فرض قيود على معالجة المدفوعات.
قبل VAMP:
غالبًا ما كانت العقوبات المفروضة في قضايا استرداد المبالغ غير متسقة وتختلف باختلاف الجهة المقتنية أو المنطقة. ولم يكن العديد من التجار على دراية بهذه المخاطر إلا بعد أن واجهوا غرامات كبيرة.
بعد VAMP:
قامت شركة «فيزا» بتحديد العقوبات التي تُفرض على التجار الذين يتجاوزون الحدود القصوى المسموح بها لعمليات استرداد المبالغ أو الذين لا يلتزمون بمتطلبات تسوية النزاعات. وتشمل هذه العقوبات ما يلي:
- الغرامات: سيواجه التجار الذين يتجاوزون المستويات المسموح بها من عمليات استرداد المبالغ أو حالات الاحتيال غرامات متصاعدة.
- رسوم المراقبة: يتعين على التجار الذين يتم إدراجهم في برنامج المراقبة التابع لشركة «فيزا» دفع رسوم إضافية إلى أن تنخفض نسبهم.
- قيود المعالجة: في الحالات القصوى، يجوز لشركة Visa تعليق أو تقييد قدرة التاجر على معالجة معاملات Visa.
تشكل هذه العقوبات حافزًا أقوى للتجار لإعطاء الأولوية لمنع النزاعات، وكشف حالات الاحتيال، وضمان رضا العملاء.
النقطة الأساسية:
يجب على التجار أن يولوا الامتثال لمعايير VAMP أولوية قصوى. ويتطلب تجنب الغرامات إدارة استباقية لمعدلات عمليات استرداد المبالغ والاحتيال، فضلاً عن التواصل الواضح مع البنوك المقتنية.
أفضل الممارسات للتجار: التعرف على إرشادات Visa VAMP المتعلقة بعمليات استرداد المبالغ المدفوعة
يتطلب التكيف مع برنامج VAMP التابع لشركة Visa مزيجًا من الاستراتيجيات الاستباقية والأدوات الفعالة والالتزام بالشفافية. فالتجار الذين يتعاملون مع برنامج VAMP بطريقة استراتيجية لا يستطيعون تجنب الغرامات فحسب، بل يمكنهم أيضًا تحسين علاقاتهم مع العملاء والحد من حالات الاحتيال.
أفضل الممارسات التي ينبغي اتباعها:
- مراقبة معدلات استرداد المدفوعات في الوقت الفعلي: استخدم أدوات التحليل لتتبع معدلات النزاعات وحالات الاحتيال عن كثب. قم بإعداد تنبيهات لأي ارتفاعات مفاجئة أو حالات شاذة قد تؤدي إلى تجاوز الحدود القصوى التي حددتها شركة Visa.
- تطبيق أنظمة متطورة للكشف عن الاحتيال: الاستفادة من أدوات الكشف عن الاحتيال القائمة على التعلم الآلي لتحديد المعاملات عالية المخاطر وحظرها قبل معالجتها.
- تعزيز التواصل والشفافية: توضيح شروط الفوترة وسياسات استرداد الأموال وتفاصيل الشراء للعملاء بشكل واضح لتجنب سوء الفهم الذي قد يؤدي إلى نشوب نزاعات.
- اعتماد أدوات تسوية النزاعات في الوقت الفعلي: الاستفادة من المنصات التي تمكّن التجار من تسوية النزاعات مباشرةً مع العملاء قبل أن تتفاقم وتصل إلى مرحلة عمليات استرداد المبالغ الرسمية.
- اعمل عن كثب مع البنك المكتسب: تعاون مع البنك المكتسب لضمان فهمك لمتطلبات برنامج VAMP وامتلاكك خطة واضحة للحفاظ على الامتثال.
- تثقيف فريقك: تأكد من أن فرقك الداخلية تدرك أهمية منع النزاعات وحلها في إطار برنامج VAMP. قم بتوفير التدريب على الأدوات والإجراءات واستراتيجيات التواصل مع العملاء.
النقطة الأساسية:
سيحقق التجار الذين يولون الأولوية للتكنولوجيا، والإدارة الاستباقية للنزاعات، ورضا العملاء نجاحًا كبيرًا في ظل المبادئ التوجيهية الجديدة لبرنامج VAMP. فالامتثال لا يقتصر على تجنب الغرامات فحسب، بل يتعلق ببناء أعمال أقوى ومقاومة للاحتيال.
الحالات التي لا ينطبق فيها برنامج VAMP من Visa: الاستثناءات الرئيسية للتجار
على الرغم من شمولية نظام VAMP، إلا أن هناك حالات لا ينطبق فيها هذا النظام. فعلى سبيل المثال، غالبًا ما تُرفع المسؤولية عن التاجر في المعاملات التي تتم مصادقتها عبر نظام 3D Secure (3Ds) أو في الحالات التي يستطيع فيها التاجر إثبات أن بطاقة الائتمان كانت موجودة فعليًّا.
- 3D Secure (3Ds): إذا اجتازت المعاملة عملية التحقق عبر نظام 3D Secure، فإن المسؤولية عن النزاعات المتعلقة بالاحتيال تقع عادةً على عاتق جهة إصدار البطاقة وليس على عاتق التاجر. ويُعد هذا الأمر مفيدًا بشكل خاص لتجار التجارة الإلكترونية الذين يسعون إلى تقليل عمليات استرداد المبالغ المرتبطة بالاحتيال.
- المعاملات التي تتم بحضور البطاقة: إذا تمكن التاجر من إثبات أن البطاقة كانت موجودة فعليًّا (مثل المعاملات التي تتم باستخدام شريحة EMV)، فإن «فيزا» تُحمّل المسؤولية عادةً على الجهة المُصدرة للبطاقة.
تستبعد حسابات نسبة VAMP النزاعات التي تم حلها من خلال أداة «الحل السريع للنزاعات» (RDR) التابعة لشركة Visa وشبكة «حل نزاعات حاملي البطاقات» (CDRN) التابعة لشركة Verifi. وبالإضافة إلى النزاعات التي تم حلها عبر هذين البرنامجين، ينطبق هذا الاستثناء أيضًا على النزاعات التي تم رفضها بموجب «الدليل الدامغ 3».
سيتم استبعاد التجار الذين يقل عدد المعاملات الاحتيالية أو المتنازع عليها الخاضعة لهذا الشرط عن 1,000 معاملة.
كيف يمكن للتجار تعديل نسب عمليات استرداد المبالغ المدفوعة للامتثال لمعايير VAMP
- زيادة حجم المعاملات المشروعة: يمكن أن يؤدي تشجيع المعاملات ذات المخاطر المنخفضة والحجم الكبير إلى تخفيف تأثير عمليات استرداد المبالغ على النسب الإجمالية.
- الاستفادة من مصادقة 3D Secure: يقلل تطبيق نظام 3D Secure من المسؤولية القانونية المتعلقة بالاحتيال ويضفي مزيدًا من الثقة على المبيعات عبر الإنترنت.
تقسيم المعاملات: حيثما أمكن، يمكن للتجار تقسيم الطلبات الكبيرة إلى معاملات أصغر لتقليل تأثير عمليات استرداد المبالغ المدفوعة إلى أدنى حد.
تساعد «بلينك كارد» التجار على الحد من حالات الاحتيال في المعاملات التي لا تتطلب وجود البطاقة في إطار برنامج «فامب»
Replace manual credit card data entry with BlinkCard to scan and extract data in under 3 seconds. The liveness check confirms that the card is present at the time of the transaction.
برنامج Visa VAMP مقابل برنامج Mastercard ECP: مقارنة بين برامج استرداد المبالغ المدفوعة للتجار
ليست «فيزا» وحدها التي تعمل على تشديد إجراءات إدارة عمليات استرداد المبالغ المدفوعة، فـ«ماستركارد» لديها برنامجها الخاص، وهو «برنامج عمليات استرداد المبالغ المدفوعة المفرطة» (ECP). وفيما يلي مقارنة بين البرنامجين:
- الحدود القصوى: بينما تستخدم «فيزا» نظام مراقبة آليًّا، تحدد «ماستركارد» حدودًا قصوى محددة بناءً على عدد النزاعات ونسبتها (على سبيل المثال، نسبة نزاعات تبلغ 1.5% للتجار ذوي المخاطر العالية).
- العقوبات: تفرض كل من «فيزا» و«ماستركارد» غرامات، لكن العقوبات التي تفرضها «ماستركارد» تتصاعد بوتيرة أسرع بالنسبة للتجار الذين يتجاوزون الحدود المسموح بها.
- أدوات حل المشكلات: تشجع «ماستركارد» التجار على استخدام أدوات حل المشكلات في الوقت الفعلي، كما تفعل «فيزا»، لكن إرشادات التنفيذ قد تختلف.
النقطة الأساسية: على الرغم من أن كلا البرنامجين يستهدفان مكافحة الاحتيال وعمليات استرداد المبالغ، إلا أن التجار بحاجة إلى تتبع الفروق الدقيقة بين «فيزا» و«ماستركارد» لضمان الامتثال لمعايير كلا النظامين.
برنامج Visa VAMP: نصائح أخيرة للتجار حول الامتثال لمتطلبات عمليات استرداد المبالغ المدفوعة
يمثل برنامج VAMP من Visa تحولًا مهمًا في مجال عمليات استرداد المبالغ المدفوعة. ورغم أن البرنامج يطرح تحديات جديدة أمام التجار، فإنه يوفر في الوقت نفسه فرصة لتعزيز إجراءات منع الاحتيال وتحسين رضا العملاء. ومن خلال فهم التغييرات الرئيسية، والتتبع الاستباقي لبيانات عمليات استرداد المبالغ المدفوعة وحالات الاحتيال، والاستثمار في أدوات منع النزاعات، يمكن للتجار التعامل مع برنامج VAMP بنجاح.
ستظل عمليات استرداد المدفوعات والنزاعات جزءًا لا يتجزأ من ممارسة الأعمال التجارية، ولكن من خلال تطبيق الاستراتيجيات الصحيحة، يمكن للتجار الحد من تأثيرها إلى أدنى حد، وتجنب الغرامات، وبناء علاقة أكثر شفافية وموثوقية مع عملائهم.
مع استمرار تطور منظومة المدفوعات، فإن البقاء على اطلاع والتحلي بالمرونة هما مفتاح النجاح. ومن خلال تبني التغييرات التي أدخلتها منصة VAMP، يمكن للتجار تهيئة أنفسهم لمستقبل أكثر أمانًا واستدامة.







