

VAMP : avant et après. Ce que les commerçants doivent savoir sur le nouveau programme de rétrofacturation de Visa et la conformité en matière de fraude


Le secteur des paiements est en constante évolution, et les commerçants doivent sans cesse s'adapter à l'évolution des règles et des normes. L'un des changements récents les plus marquants est le nouveau programme de rétrofacturation de Visa, connu sous le nom de Visa Automated Monitoring Program (VAMP). Conçu pour rationaliser le processus de rétrofacturation et réduire la fraude, le VAMP représente à la fois des opportunités et des défis pour les commerçants. Il est essentiel de bien comprendre les subtilités de ce programme pour minimiser les risques, éviter les pénalités et entretenir de solides relations avec la clientèle.
Voici cinq points essentiels que les commerçants doivent connaître au sujet de VAMP, avant et après son déploiement, afin de leur fournir des indications claires sur ce à quoi s'attendre et comment s'y préparer.
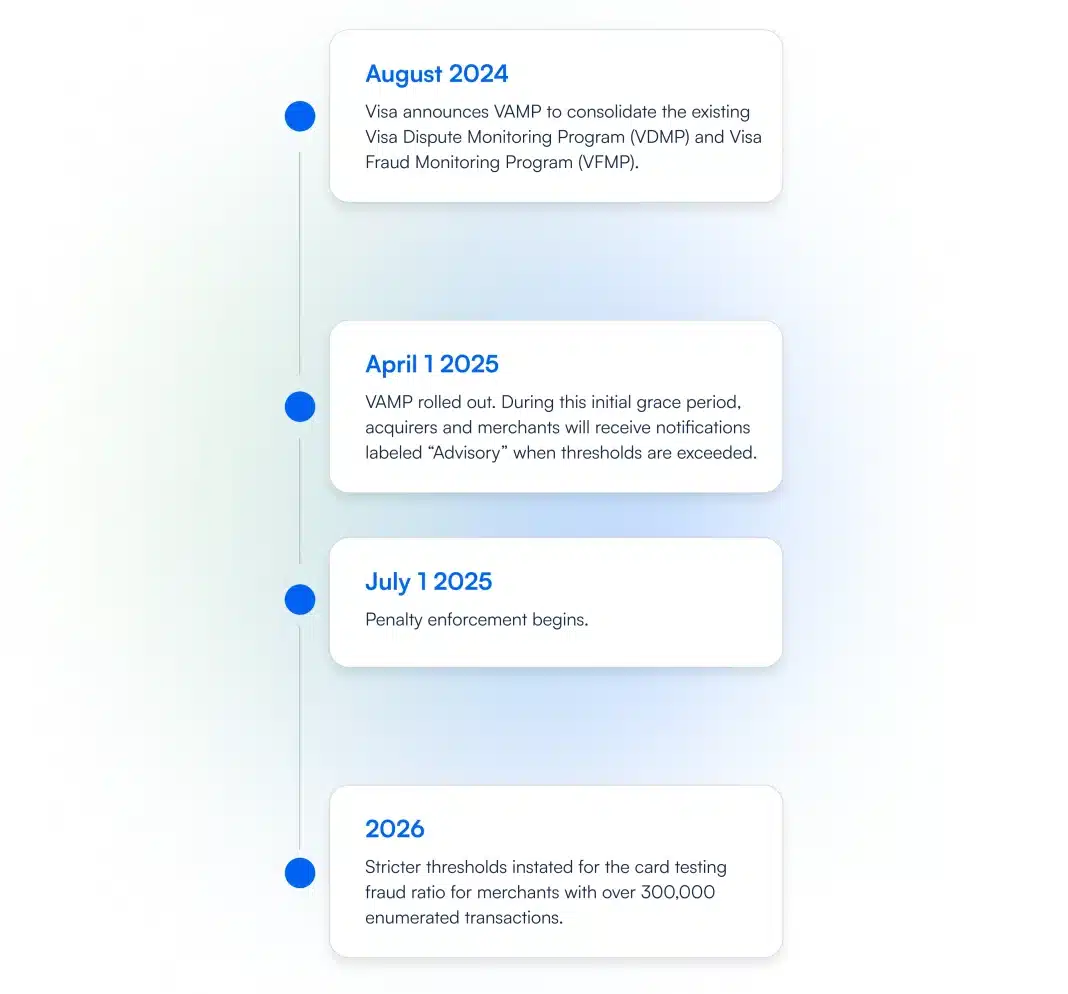
Qu'est-ce que le VAMP ? Tout ce qu'il faut savoir sur le nouveau programme de rétrofacturation de Visa
Visa a lancé le programme de surveillance automatisée Visa (VAMP) dans le cadre de sa stratégie globale visant à lutter contre la fraude et les abus dans le processus de rejet de débit. Les rétrofacturations surviennent lorsque les titulaires de carte contestent des transactions, ce qui entraîne le remboursement des fonds du commerçant au client. Si les rétrofacturations visent à protéger les consommateurs, elles constituent également une source importante de difficultés financières pour les commerçants, notamment en cas de fraude amicale ou de contestations répétées.
Avant VAMP :
Les commerçants étaient confrontés à un système souvent manuel et fragmenté pour le suivi et la contestation des rétrofacturations. Des litiges frauduleux pouvaient passer entre les mailles du filet, et l'application incohérente des règles au sein de l'écosystème des paiements était source de confusion.
Après VAMP :
Ce programme met en place davantage d'automatisation et un suivi plus rigoureux afin d'identifier les commerçants présentant des taux élevés de rétrofacturation et de fraude. Le programme VAMP a pour objectif :
- Rationaliser le processus de traitement des litiges grâce à un meilleur suivi et à un meilleur partage des données.
- Protéger les titulaires de cartes en réduisant les prélèvements indus.
- Encourager les commerçants à traiter de manière proactive les problèmes liés aux rétrofacturations et à améliorer leurs processus de résolution des litiges.
Les commerçants doivent désormais surveiller de plus près leurs taux de rétrofacturation et leurs niveaux globaux de fraude afin de rester en conformité avec les directives de Visa.
Seuils Visa VAMP : comment les critères de surveillance des rétrofacturations ont évolué
L'un des changements les plus importants apportés par le programme VAMP concerne la manière dont Visa évalue les seuils de rétrofacturation et identifie les commerçants qui dépassent les niveaux acceptables. Les commerçants qui ne respectent pas ces critères s'exposent à des sanctions, voire à des restrictions.
Avant VAMP :
Visa suivait principalement les seuils de rétrofacturation en se basant sur le ratio « litiges/transactions » (DTR), calculé en divisant le nombre de rétrofacturations par le nombre total de transactions mensuelles. Cependant, les méthodes de suivi manquaient souvent de précision et variaient d'une région à l'autre.
Après VAMP :
Les seuils ont été mis à jour et sont désormais plus précis et automatisés. Le suivi des commerçants s'effectue en fonction des critères suivants :
- Nombre de litiges : nombre total de rétrofacturations enregistrées au cours d'une période donnée.
- Taux de litiges : pourcentage des transactions donnant lieu à des litiges (similaire au DTR, mais appliqué de manière plus rigoureuse).
- Taux de fraude : indicateur portant spécifiquement sur les litiges liés à la fraude.
Les commerçants qui dépassent ces seuils déclencheront automatiquement le programme de surveillance de Visa, ce qui entraînera un contrôle plus approfondi et d'éventuelles amendes. Il est essentiel que les commerçants surveillent régulièrement leurs taux de litiges et de fraude afin d'éviter toute sanction.
Point à retenir :
Les commerçants doivent adopter des outils et des stratégies plus efficaces pour suivre en temps réel les données relatives aux rétrofacturations et à la fraude. Une surveillance proactive leur permettra de rester en dessous des seuils fixés par Visa et d'éviter de déclencher l'application du programme VAMP.
Nouvelles règles de prévention des litiges de Visa VAMP : ce que les commerçants doivent faire
Dans le cadre du programme VAMP, Visa insiste sur l'importance pour les commerçants de prévenir et de résoudre activement les litiges avant qu'ils ne dégénèrent en rétrofacturations. Si la prévention des litiges a toujours été une priorité, ce nouveau programme renforce considérablement les conséquences en cas de non-respect des règles.
Avant VAMP :
De nombreux commerçants adoptaient une approche réactive en matière de gestion des rétrofacturations, ne réagissant souvent aux litiges qu’une fois ceux-ci engagés. Cette approche entraînait non seulement une augmentation des coûts, mais exposait également les commerçants à des pénalités.
Après VAMP :
Les commerçants sont désormais tenus de mettre en place des mesures claires et proactives visant à prévenir les litiges. Parmi ces exigences, on peut citer :
- Une communication claire avec les clients concernant les conditions de facturation, les remboursements et les politiques en vigueur.
- Des outils de détection des fraudes améliorés permettant d'identifier les transactions suspectes avant leur traitement.
- Des outils de résolution des litiges en temps réel qui permettent aux commerçants de régler les litiges directement avec les titulaires de carte avant qu'un rejet de débit officiel ne soit effectué.
L'accent mis par Visa sur l'automatisation implique que les commerçants doivent investir dans des technologies plus performantes afin d'éviter que les litiges ne s'aggravent. La mise en place d'outils tels que les notifications en temps réel, les plateformes automatisées de résolution des litiges et les systèmes de détection des fraudes sera essentielle.
Point clé :
Dans le cadre du programme VAMP, la prévention proactive n'est plus une option, mais une obligation. Les commerçants doivent évaluer leurs processus actuels de gestion des rétrofacturations et investir dans des outils qui privilégient la prévention et la résolution.
Sanctions en cas de non-conformité au programme VAMP : les risques encourus par les commerçants en vertu des nouvelles règles de Visa
Le nouveau programme de Visa s'accompagne d'un dispositif de sanctions plus structuré et plus transparent. Le non-respect des directives du programme VAMP peut entraîner des conséquences financières, voire des restrictions concernant le traitement des paiements.
Avant VAMP :
Les sanctions liées aux problèmes de rétrofacturation étaient souvent incohérentes et variaient selon l'acquéreur ou la région. De nombreux commerçants n'avaient pas conscience des risques jusqu'à ce qu'ils se voient infliger des amendes substantielles.
Après VAMP :
Visa a officialisé les sanctions applicables aux commerçants qui dépassent les seuils de rétrofacturation ou qui ne respectent pas les exigences en matière de résolution des litiges. Ces sanctions comprennent :
- Amendes : les commerçants dont les niveaux de rétrofacturation ou de fraude dépassent les seuils autorisés s'exposeront à des amendes progressives.
- Frais de surveillance : Les commerçants intégrés au programme de surveillance de Visa doivent s'acquitter de frais supplémentaires jusqu'à ce que leurs ratios soient ramenés à un niveau acceptable.
- Restrictions de traitement : dans des cas extrêmes, Visa peut suspendre ou restreindre la capacité d’un commerçant à traiter des transactions Visa.
Ces sanctions incitent davantage les commerçants à accorder la priorité à la prévention des litiges, à la détection des fraudes et à la satisfaction des clients.
Point à retenir :
Les commerçants doivent considérer la conformité au programme VAMP comme une priorité absolue. Pour éviter les sanctions, il est indispensable de gérer de manière proactive les taux de rétrofacturation et de fraude, et d’assurer une communication claire avec les banques acquéreuses.
Bonnes pratiques pour les commerçants : comment s'y retrouver dans les directives Visa VAMP relatives aux rétrofacturations
Pour s'adapter au programme VAMP de Visa, il faut allier des stratégies proactives, des outils performants et un engagement en faveur de la transparence. Les commerçants qui adoptent une approche stratégique vis-à-vis du programme VAMP peuvent non seulement éviter les sanctions, mais aussi améliorer leurs relations avec leurs clients et réduire la fraude.
Bonnes pratiques à suivre :
- Suivez les taux de rétrofacturation en temps réel : utilisez des outils d'analyse pour suivre de près vos taux de litiges et de fraude. Configurez des alertes en cas de pics ou d'anomalies susceptibles de déclencher les seuils fixés par Visa.
- Mettre en place un système avancé de détection des fraudes : exploiter des outils de détection des fraudes basés sur l'apprentissage automatique pour identifier et bloquer les transactions à haut risque avant leur traitement.
- Améliorer la communication et la transparence : communiquer clairement aux clients les conditions de facturation, les politiques de remboursement et les détails des achats afin d’éviter tout malentendu susceptible d’entraîner des litiges.
- Adopter des outils de résolution des litiges en temps réel : utiliser des plateformes permettant aux commerçants de résoudre les litiges directement avec leurs clients avant qu'ils ne dégénèrent en rétrofacturations officielles.
- Travaillez en étroite collaboration avec votre acquéreur : collaborez avec votre banque acquéreuse afin de vous assurer que vous comprenez bien les exigences du programme VAMP et que vous disposez d'un plan clair pour maintenir votre conformité.
- Sensibilisez votre équipe : veillez à ce que vos équipes internes comprennent l'importance de la prévention et du règlement des litiges dans le cadre du programme VAMP. Organisez des formations sur les outils, les processus et les stratégies de communication avec les clients.
Point à retenir :
Les commerçants qui accordent la priorité à la technologie, à la gestion proactive des litiges et à la satisfaction client prospéreront grâce aux nouvelles directives VAMP. La conformité ne consiste pas seulement à éviter les sanctions : il s'agit de bâtir une entreprise plus solide et mieux protégée contre la fraude.
Cas dans lesquels le programme VAMP de Visa ne s'applique pas : principales exceptions pour les commerçants
Bien que le système VAMP soit exhaustif, il existe des cas où il ne s'applique pas. Par exemple, les transactions authentifiées via 3D Secure (3Ds) ou celles pour lesquelles le commerçant peut prouver que la carte de crédit était physiquement présente déchargent souvent le commerçant de sa responsabilité.
- 3D Secure (3Ds) : lorsqu’une transaction passe avec succès la vérification 3D Secure, la responsabilité en cas de litige lié à une fraude incombe généralement à l’émetteur de la carte plutôt qu’au commerçant. Cette fonctionnalité est particulièrement utile pour les commerçants en ligne qui cherchent à réduire les rétrofacturations liées à la fraude.
- Transactions avec carte physique : si un commerçant peut prouver que la carte était physiquement présente (par exemple, dans le cas de transactions par puce EMV), Visa attribue généralement la responsabilité à l'émetteur.
Les calculs du taux VAMP excluent les litiges résolus via l'outil de résolution rapide des litiges (RDR) de Visa et le réseau de résolution des litiges des titulaires de carte (CDRN) de Verifi. Outre les litiges résolus par le biais de ces deux programmes, cette exclusion s'applique également aux litiges rejetés en vertu de la règle « Compelling Evidence 3 ».
Les commerçants ayant moins de 1 000 transactions frauduleuses ou contestées concernées seront exclus.
Comment les commerçants peuvent ajuster leurs taux de rétrofacturation pour se conformer à la norme VAMP
- Augmenter le volume des transactions légitimes : favoriser les transactions à faible risque et à fort volume peut atténuer l'impact des rétrofacturations sur les ratios globaux.
- Tirez parti de l'authentification 3D Secure : la mise en œuvre de 3D Secure réduit la responsabilité en cas de fraude et renforce la confiance dans les ventes en ligne.
Transactions fractionnées : le cas échéant, les commerçants peuvent fractionner les commandes importantes en plusieurs transactions plus petites afin de minimiser l'impact des rétrofacturations.
BlinkCard aide les commerçants à réduire la fraude liée aux transactions sans présentation de la carte dans le cadre du programme VAMP
Replace manual credit card data entry with BlinkCard to scan and extract data in under 3 seconds. The liveness check confirms that the card is present at the time of the transaction.
Visa VAMP vs Mastercard ECP : comparaison des programmes de rétrofacturation destinés aux commerçants
Visa n'est pas la seule à renforcer la gestion des rétrofacturations : Mastercard dispose de son propre programme, l'« Excessive Chargeback Program » (ECP). Voici une comparaison entre les deux :
- Seuils : Alors que Visa recourt à une surveillance automatisée, Mastercard fixe des seuils spécifiques en fonction du nombre et du taux de contestations (par exemple, un taux de contestation de 1,5 % pour les commerçants à haut risque).
- Sanctions : Visa et Mastercard imposent toutes deux des amendes, mais les sanctions de Mastercard s'alourdissent plus rapidement pour les commerçants qui dépassent les seuils fixés.
- Outils de résolution : Mastercard encourage les commerçants à utiliser des outils de résolution en temps réel, à l'instar de Visa, mais les directives de mise en œuvre peuvent varier.
Point clé : bien que ces deux programmes visent à lutter contre la fraude et les rétrofacturations, les commerçants doivent tenir compte des nuances entre Visa et Mastercard afin de rester en conformité avec les deux systèmes.
Visa VAMP : derniers conseils destinés aux commerçants pour se conformer aux règles en matière de rétrofacturation
Le programme VAMP de Visa marque un tournant majeur dans le domaine des rétrofacturations. Si ce programme pose de nouveaux défis aux commerçants, il leur offre également l’occasion de renforcer la prévention de la fraude et d’améliorer la satisfaction client. En prenant en compte les principaux changements, en assurant un suivi proactif des données relatives aux rétrofacturations et à la fraude, et en investissant dans des outils de prévention des litiges, les commerçants peuvent tirer pleinement parti du programme VAMP.
Les rétrofacturations et les litiges feront toujours partie intégrante de l'activité commerciale, mais en mettant en place les bonnes stratégies, les commerçants peuvent minimiser leur impact, éviter les pénalités et établir une relation plus transparente et plus fiable avec leurs clients.
Alors que l'écosystème des paiements ne cesse d'évoluer, rester informé et faire preuve de souplesse est la clé du succès. En s'adaptant aux changements introduits par VAMP, les commerçants peuvent se donner les moyens d'envisager un avenir plus sûr et plus durable.






