Comprensión de los requisitos de diligencia debida con respecto al cliente


La diligencia debida con respecto al cliente (CDD) es fundamental para generar confianza en el sector financiero. Consiste en verificar la identidad de los clientes y evaluar los riesgos asociados a la relación comercial con ellos. Esto contribuye a mitigar riesgos financieros como el blanqueo de capitales y la financiación del terrorismo.
En esta entrada del blog, te explicaremos por qué los requisitos de diligencia debida con respecto a los clientes son esenciales para garantizar operaciones financieras seguras y fiables.
Marco normativo
El marco jurídico que regula la diligencia debida en materia de clientes (CDD) combina normas internacionales integradas en la normativa nacional. Estas normas globales las establecen organismos como el Grupo de Acción Financiera Internacional (GAFI), cuyas recomendaciones se consideran el referente internacional en materia de prevención de la delincuencia financiera.
El impacto de estas normas es de gran alcance, ya que los países adaptan su legislación nacional para ajustarla a las recomendaciones del GAFI, lo que garantiza un esfuerzo global concertado contra la delincuencia financiera.
Entre los organismos reguladores más importantes se encuentran la Oficina de Control de Activos Extranjeros (OFAC) de Estados Unidos, la Autoridad de Conducta Financiera (FCA) del Reino Unido y la Autoridad Bancaria Europea (EBA) de la UE.
Cada organismo es responsable de velar por el cumplimiento de los requisitos de diligencia debida (CDD) y cuenta con facultades para investigar y sancionar a las entidades que incumplan dichos requisitos.
La importancia de la diligencia debida con respecto al cliente en las entidades financieras
Comprender el perfil de riesgo de un cliente es fundamental en el proceso de identificación y verificación de la identidad del cliente (CDD). Las entidades financieras tienen la obligación de llevar a cabo comprobaciones exhaustivas de los antecedentes para identificar el riesgo que cada cliente pueda suponer. Esto implica examinar minuciosamente el origen de los fondos, la naturaleza de las actividades empresariales y cualquier posible señal de alerta que pueda indicar delitos financieros, como el blanqueo de capitales o el fraude.
Mitigación de los riesgos de blanqueo de capitales y fraude
Las prácticas eficaces de diligencia debida sobre el cliente (CDD) son fundamentales en la lucha contra los delitos financieros. Tomemos como ejemplo el escándalo del Danske Bank, en el que unas medidas de CDD insuficientes dieron lugar al blanqueo de miles de millones de dólares.
En otro caso, el Commonwealth Bank of Australia (CBA) pagó una cuantiosa indemnización a raíz de una trama de blanqueo de capitales, en la que se produjo un flujo de fondos ilícitos debido, principalmente, a unas medidas de diligencia debida sobre el cliente (CDD) deficientes.
Mejora del cumplimiento normativo
Unos procesos sólidos de CDD no solo sirven para prevenir la delincuencia, sino que también garantizan que las entidades financieras cumplan con la normativa. Mediante la aplicación de medidas exhaustivas de CDD, las entidades pueden detectar actividades sospechosas y abordarlas de forma preventiva, reduciendo así el riesgo de incurrir en costosas multas y sanciones.
Proteger la reputación de las entidades financieras
La reputación de una entidad financiera depende en gran medida de su enfoque respecto a la diligencia debida con respecto al cliente (CDD). Una reputación sólida basada en una diligencia debida rigurosa fomenta la confianza de los clientes y refuerza la credibilidad de la entidad. Transmite el mensaje de que la empresa valora la seguridad y está comprometida con el cumplimiento de elevados estándares éticos, lo que puede atraer más negocio y reforzar la fidelidad de los clientes.
Por el contrario, una mala reputación en materia de CDD sugiere una falta de diligencia y puede suscitar dudas sobre la integridad de los procesos de la institución. Esto puede provocar la pérdida de la confianza de los clientes y, potencialmente, dar lugar a un escrutinio por parte de los organismos reguladores y del público. En la actualidad, en la que la confianza en las plataformas en línea es fundamental, garantizar una reputación positiva en materia de CDD es crucial para tu éxito y sostenibilidad a largo plazo.
Elementos clave de los requisitos de diligencia debida con respecto al cliente
A la hora de aplicar la debida diligencia en materia de clientes (CDD), las entidades financieras se enfrentan a un panorama complejo para mitigar los riesgos de blanqueo de capitales. El proceso de CDD es fundamental para identificar a los clientes que son personas jurídicas y elaborar un perfil de riesgo exhaustivo.
Consta de varios pasos clave:
- Determinación de la identidad de los beneficiarios efectivos
- Elaboración de perfiles de riesgo de los clientes basados en un enfoque basado en el riesgo
- Llevar a cabo un seguimiento continuo para detectar actividades sospechosas
- Determinar si los clientes de mayor riesgo requieren una diligencia debida reforzada (EDD)
Analicemos estos componentes con más detalle.
Identificación del cliente
Las entidades financieras son responsables de verificar la identidad de los clientes, lo que implica recabar información básica como el nombre, la dirección, la fecha de nacimiento y los números de identificación oficiales, como el número de la Seguridad Social o el número de pasaporte. Este paso es esencial en el proceso de CDD, en el que se inicia el proceso de diligencia debida.
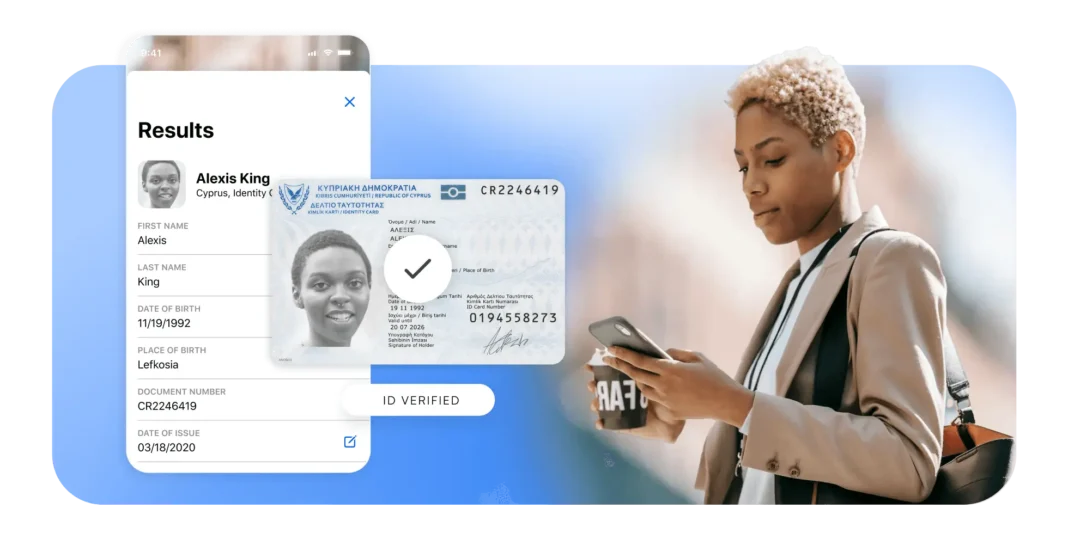
La gama de métodos de identificación de clientes abarca desde procesos manuales hasta procesos automatizados. Mientras que los procesos manuales pueden implicar una verificación presencial o la recogida de documentos en papel, los procesos automatizados aprovechan la tecnología para recopilar y validar los datos de los clientes de forma rápida y precisa, lo que agiliza la experiencia del cliente al tiempo que se mantienen unos estándares rigurosos.

Verificación del cliente
Tras la identificación, el siguiente paso fundamental es la verificación del cliente. Las entidades financieras deben garantizar la autenticidad de la información recopilada. Esta fase suele implicar la comprobación de la validez de los documentos que presenta el cliente, como los documentos de identidad emitidos por las autoridades públicas o las facturas de servicios públicos.
La integración de soluciones basadas en inteligencia artificial puede mejorar considerablemente el proceso de verificación, al permitir cotejar y confirmar los datos con múltiples fuentes de forma rápida y precisa, lo que refuerza la defensa de la institución frente al fraude.
Evaluación de riesgos
La evaluación de riesgos es un componente fundamental de la CDD que requiere un análisis exhaustivo de cada cliente. Las entidades financieras evalúan factores como el historial de transacciones, la naturaleza de las actividades empresariales y las jurisdicciones en las que operan. Esta evaluación no es meramente procedimental, sino estratégica, ya que determina el nivel de rigor del control y la supervisión a los que se someterá al cliente.
La elaboración de perfiles de riesgo de los clientes permite a las entidades adaptar adecuadamente sus medidas de diligencia debida con respecto al cliente (CDD), aplicando un enfoque basado en el riesgo que se ajuste al nivel de amenaza identificado.
Procedimientos de «Conoce a tu cliente» (KYC)
Los procedimientos de KYC permiten comprender y verificar con mayor profundidad la naturaleza de las actividades del cliente, el origen de sus fondos y la intención que subyace a sus transacciones. Estos procedimientos son fundamentales para detectar y prevenir los delitos financieros, ya que actúan como medida de protección contra el uso indebido de los sistemas financieros.
A través del proceso de KYC, las entidades obtienen información que les permite gestionar las relaciones con los clientes y perfeccionar continuamente los perfiles de riesgo.
Seguimiento continuo
Dado que los comportamientos financieros y los riesgos no son estáticos, la CDD exige un seguimiento constante. Las entidades financieras deben mantener actualizada la información de los clientes, especialmente cuando se producen cambios significativos en su comportamiento financiero o en sus circunstancias personales. Este proceso continuo garantiza que las entidades se mantengan alerta y sean capaces de responder a los riesgos cambiantes.
Diligencia debida reforzada (EDD)
En el caso de los clientes de mayor riesgo, las entidades intensifican sus esfuerzos mediante la EDD. Este nivel de escrutinio es más exhaustivo e implica un análisis más profundo de los antecedentes del cliente, sus transacciones financieras y el origen de su patrimonio. La EDD es un proceso riguroso reservado para situaciones en las que las medidas estándar de CDD resultan insuficientes para mitigar los riesgos elevados.
Cumplimiento de los requisitos de diligencia debida respecto al cliente
La CDD no es algo estático, sino una necesidad en constante evolución que garantiza la seguridad y la fiabilidad de las entidades financieras. Es esencial para aquellas entidades financieras que desean mitigar los riesgos y cumplir con la normativa.
El proceso consiste en verificar la identidad de los clientes para prevenir el fraude y las actividades de blanqueo de capitales. Por ello, las soluciones de diligencia debida con respecto al cliente son fundamentales para la integridad básica de cualquier proveedor de servicios financieros.
Cómo puede ayudarte Microblink
Microblink revoluciona este proceso gracias al uso de tecnología de vanguardia y soluciones basadas en inteligencia artificial. Con BlinkID, Microblink automatiza los programas de CIP, lo que hace que la verificación de documentos de identidad sea fluida, precisa y rápida. Esta automatización se traduce en un proceso de diligencia debida más sólido para tu empresa, lo que te permite crecer de forma competitiva y fidelizar a tus clientes de manera más eficaz.