Tendencias en materia de fraude en los pagos que todo gestor de riesgos debe seguir de cerca en 2026


El fraude en los pagos no solo está aumentando, sino que además está evolucionando.
Lo que antes eran ataques aislados, ahora son ataques coordinados, automatizados y, cada vez más, impulsados por la inteligencia artificial. Los estafadores ya no se centran en vulnerabilidades aisladas, sino que aprovechan las brechas existentes a lo largo de todo el ciclo de vida del cliente, desde la incorporación hasta la ejecución de las transacciones.
Para los responsables de la gestión del fraude y los riesgos, comprender las tendencias en materia de fraude en los pagos ya no es algo opcional. Es fundamental para proteger los ingresos, garantizar el cumplimiento normativo y mantener la confianza de los clientes.
Los tipos más comunes de fraude en los pagos en la actualidad
El fraude no ha desaparecido. Se ha diversificado.
Estos son los principales tipos de fraude que toda organización debería vigilar de forma activa:
1. Fraude de identidad sintética
Los estafadores combinan información real y falsa para crear nuevas identidades que superan los controles básicos de verificación. Estas cuentas suelen comportarse con normalidad antes de ser utilizadas para cometer fraudes a gran escala.
2. Apoderamiento de cuentas (ATO)
Los atacantes obtienen acceso a cuentas de usuarios legítimas mediante credenciales robadas o técnicas de ingeniería social y, a continuación, realizan transacciones fraudulentas.
3. Fraude sin presentación de tarjeta (CNP)
Con el auge del comercio electrónico, el fraude se ha desplazado en gran medida hacia las transacciones en las que no se requieren tarjetas físicas.
4. Estafas relacionadas con los pagos por transferencia autorizada (APP)
Se manipula a las víctimas para que autoricen los pagos por sí mismas, lo que hace que estas estafas sean difíciles de detectar mediante las reglas tradicionales contra el fraude.
5. Fraude «amigable» y abuso de las devoluciones de cargos
Los clientes impugnan transacciones legítimas, lo que genera dificultades operativas y financieras para las empresas.
Cada uno de estos tipos de fraude es cada vez más sofisticado y, a menudo, combina varios métodos de ataque en una única estrategia fraudulenta.
Cómo están cambiando las tendencias en materia de fraude en los pagos
El fraude ya no es algo estático. Se comporta más bien como un sistema vivo.
De los ataques puntuales a la explotación continua
Los estafadores ahora se centran en varias etapas del recorrido del cliente, no solo en la incorporación o en las transacciones.
Desde atacantes humanos hasta sistemas automatizados
Las herramientas de fraude basadas en la inteligencia artificial permiten a los atacantes ampliar drásticamente el alcance de sus operaciones, lanzando miles de intentos simultáneamente.
Desde señales evidentes hasta anomalías sutiles
El fraude moderno suele imitar el comportamiento de los usuarios legítimos, lo que dificulta considerablemente su detección.
Desde casos aislados de fraude hasta campañas coordinadas
Las redes de fraude operan en distintos canales, dispositivos y zonas geográficas, lo que reduce la eficacia de los métodos de detección tradicionales.
El resultado es un cambio de la detección del fraude basada en las transacciones a la gestión de riesgos basada en la identidad.
Dónde están surgiendo nuevos riesgos de fraude en los pagos
El fraude se está extendiendo a nuevos ámbitos a medida que evolucionan los ecosistemas digitales.
Pagos integrados y mercados online
La interacción de múltiples partes en una misma plataforma aumenta la complejidad y el riesgo.
Pagos en tiempo real
La liquidación inmediata reduce el margen de tiempo para la detección del fraude y la recuperación de los fondos.
Proceso de incorporación centrado en los dispositivos móviles
Unos procesos de incorporación más rápidos pueden generar vulnerabilidades si la verificación de la identidad es deficiente.
Identidades generadas por IA y deepfakes
Ahora, los estafadores pueden simular usuarios reales durante el proceso de registro y autenticación.
Estas tendencias están aumentando la presión sobre las organizaciones para que detecten el fraude antes y con mayor rapidez.
El riesgo oculto: una verificación de identidad deficiente
Muchas organizaciones se centran en gran medida en la supervisión de las transacciones, mientras que no invierten lo suficiente en la incorporación de nuevos empleados.
Esto genera una brecha crucial.
Si se consigue dar de alta una identidad fraudulenta, todas las transacciones posteriores parecen legítimas.
Una verificación de identidad deficiente da lugar a:
- Aumento del fraude de identidad sintética
- Mayor riesgo de suplantación de identidad
- Mayor exposición a incumplimientos en materia de KYC y AML
- Aumento de los falsos positivos durante la supervisión de las transacciones
En resumen, unos datos de identidad erróneos al principio generan un riesgo de fraude continuo en las fases posteriores.
Cómo reducir los falsos positivos sin crear obstáculos
La prevención del fraude suele suponer un compromiso entre la seguridad y la experiencia del usuario.
Pero esa disyuntiva es cada vez más innecesaria.
Los enfoques modernos permiten a las organizaciones reducir los falsos positivos sin que ello afecte a la fluidez del proceso de incorporación:
- Autenticación
basada en el riesgo: solo se debe activar la verificación reforzada cuando las señales de riesgo lo justifiquen. - Análisis
del comportamiento: analiza cómo interactúan los usuarios con los sistemas, y no solo qué datos proporcionan. - Verificación
de identidad multisinal: combina la verificación de documentos, la biometría y la inteligencia de los dispositivos. - Evaluación
continua de la identidad: evalúa la identidad a lo largo de todo el ciclo de vida del cliente, no solo durante el proceso de incorporación.
Estas estrategias permiten a las empresas protegerse contra el fraude sin causar molestias a los usuarios legítimos.
Cómo es una estrategia moderna de prevención del fraude en los pagos
Para adelantarse a las tendencias cambiantes en materia de fraude en los pagos, las organizaciones deben dejar atrás las herramientas fragmentadas y adoptar un enfoque unificado.
Componentes fundamentales de una estrategia moderna
- Verificación
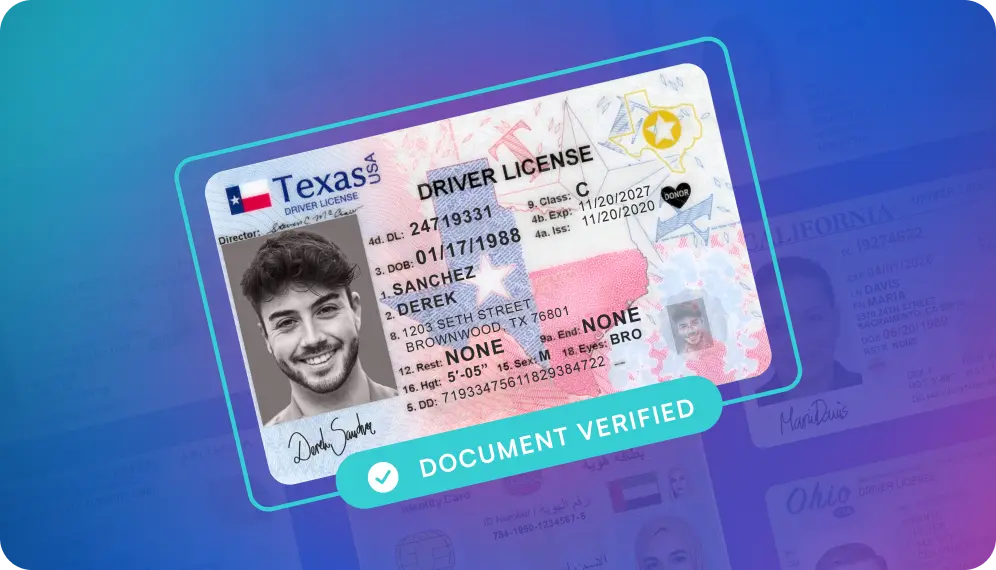
de documentos: Asegúrese de que los documentos de identidad sean auténticos y no hayan sido alterados. - Verificación
biométrica de la identidad: confirmar que el usuario es el titular legítimo de la identidad. - Detección
de presencia en vivo: evita los intentos de suplantación de identidad mediante fotos, vídeos o deepfakes. - Inteligencia
conductual y de dispositivos: detecta anomalías en el comportamiento de los usuarios y en el uso de los dispositivos. - Puntuación
de riesgo en tiempo real: evalúa el riesgo de forma dinámica durante el proceso de incorporación y a lo largo de las transacciones. - Seguimiento
continuo: realiza un seguimiento de los riesgos relacionados con la identidad a lo largo de todo el ciclo de vida del cliente.
Este enfoque hace que la prevención del fraude pase de ser reactiva a proactiva.
Por qué la identidad es el nuevo punto de control
El fraude en los pagos ya no es solo un problema relacionado con las transacciones.
Es un problema de identidad.
Los estafadores tienen éxito cuando logran hacerse pasar de forma convincente por usuarios legítimos. Una vez que eso ocurre, los controles tradicionales contra el fraude tienen dificultades para distinguir lo auténtico de lo falso.
Por eso, las organizaciones líderes están adoptando un enfoque de inteligencia de identidad continua, en el que la identidad se verifica, se supervisa y se reevalúa en cada interacción.
Cómo ayuda Microblink a prevenir el fraude en los pagos
Microblink ofrece una solución de inteligencia de identidad basada en inteligencia artificial que permite a las organizaciones verificar identidades y detectar fraudes en tiempo real.
Combinando:
- verificación avanzada de documentos
- autenticación biométrica
- detección de actividad
- señales de fraude basadas en el aprendizaje automático
Microblink ayuda a las organizaciones a:
- prevenir el fraude de identidad sintética y el fraude por suplantación de identidad
- reducir los falsos positivos
- mejorar la conversión en la fase de incorporación
- cumplir con los requisitos de KYC y AML
- detectar el fraude en una fase más temprana del ciclo de vida del cliente
En lugar de depender de herramientas aisladas, Microblink permite un control continuo de la identidad tanto durante el proceso de alta como en las transacciones.
Mantenerse a la vanguardia de las tendencias en materia de fraude en los pagos
El fraude en los pagos seguirá evolucionando.
Las organizaciones que dependen de sistemas obsoletos y fragmentados tendrán dificultades para mantenerse al día. Las que adopten enfoques modernos basados en la identidad estarán mejor preparadas para detectar el fraude, reducir el riesgo y ofrecer una experiencia fluida al cliente.
El futuro de la prevención del fraude no consiste únicamente en detener las transacciones fraudulentas. Se trata de comprender quién o qué hay detrás de cada transacción.