Servicios financieros
Microblink ayuda a bancos, empresas fintech, neobancos y entidades crediticias a satisfacer ambas necesidades mediante una capa de toma de decisiones sobre identidad que abarca todo el ciclo de vida del cliente, desde la incorporación hasta la supervisión continua de la cuenta, sin obligar a elegir entre seguridad y conversión.
El fraude en los servicios financieros ha traspasado con creces el momento de la apertura de la cuenta. Las identidades sintéticas, los documentos generados por IA, los deepfakes y los intentos cada vez más sofisticados de apropiación de cuentas afectan a todas las fases del ciclo de vida del cliente, incluidos los momentos en los que el riesgo financiero es mayor: transferencias bancarias, desembolsos de préstamos y modificaciones en cuentas de alto valor. Una solución puntual en el momento del registro deja desprotegido el resto del proceso.
Los requisitos normativos agravan la presión. Las obligaciones de la BSA/AML, las directrices de la FFIEC sobre la autenticación multifactorial, las normas de la FinCEN sobre la titularidad real y los marcos regionales, desde la FCA hasta la FINTRAC, exigen que las entidades sepan con precisión quién está actuando en una cuenta —en todo momento, no solo en el momento del registro—. El Identity Intelligence OS de Microblink ayuda a las entidades financieras a crear esa capa de confianza continua, adaptada al perfil de riesgo de cada interacción, sin añadir fricciones que ahuyenten a los clientes que tanto les ha costado captar.
GARANTIZAR LA EXPERIENCIA DEL CLIENTE
La capa de toma de decisiones sobre identidad de Microblink abarca los cuatro momentos que definen el riesgo de fraude y de incumplimiento normativo en los servicios financieros:
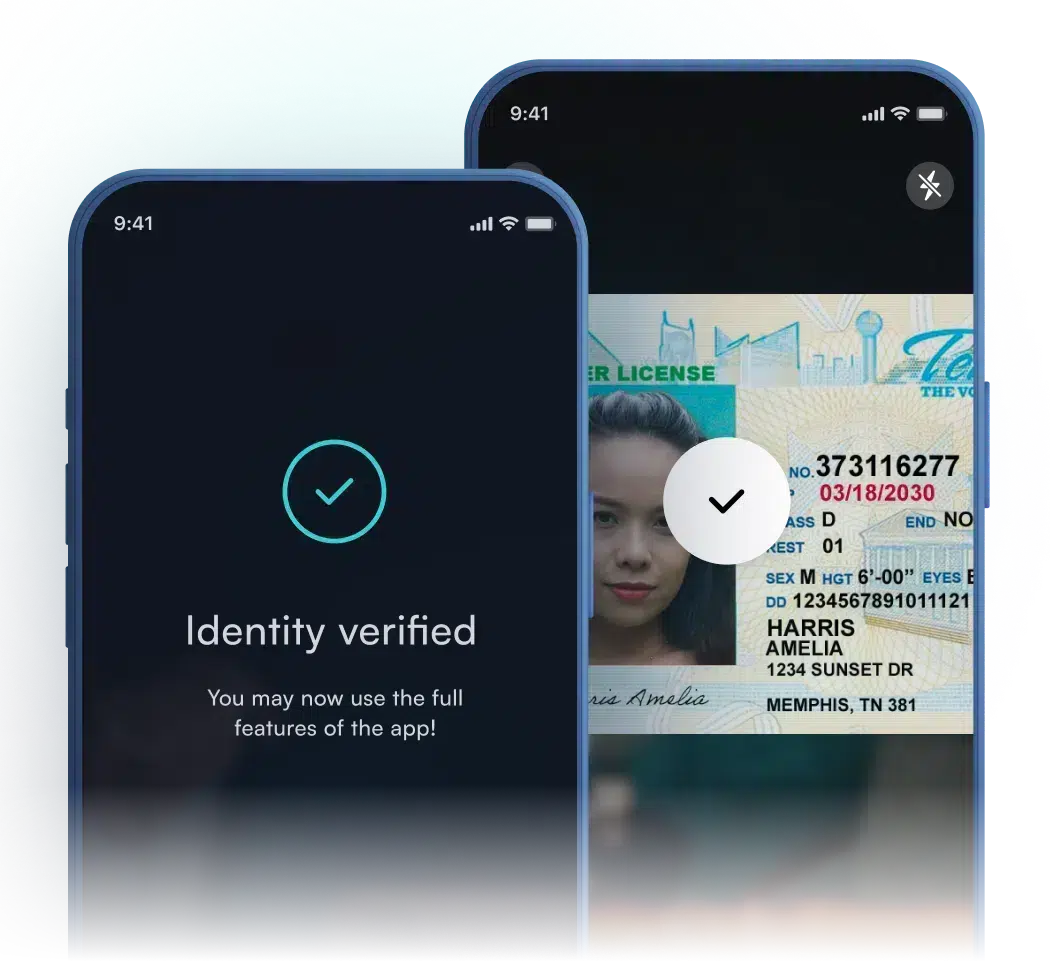
Las primeras impresiones son importantes, y también lo son los estafadores que se aprovechan de ellas.
Microblink verifica los documentos de identidad oficiales, compara los rostros con los documentos y detecta identidades sintéticas o generadas por IA en el momento de la apertura de la cuenta, tanto si el cliente solicita una cuenta bancaria, un préstamo, una cuenta de corretaje o un producto «compra ahora, paga después» (BNPL).
El procesamiento en menos de tres segundos y la captura adaptativa garantizan un proceso de alta rápido para los solicitantes legítimos.
La apropiación de cuentas se produce justo después del proceso de registro.
Microblink incorpora una verificación reforzada a los procesos de inicio de sesión y a los eventos de alto riesgo relacionados con las cuentas —restablecimiento de contraseñas, cambios de beneficiarios, nuevas vinculaciones de cuentas externas y actualizaciones de dirección— para que sean los titulares confirmados quienes realicen esas acciones, y no los estafadores que hayan obtenido las credenciales robadas.
El fraude electrónico, las transferencias no autorizadas y el fraude interno en transacciones de alto valor están aumentando en todos los segmentos de los servicios financieros.
Microblink aporta una señal de identidad sólida en el momento de la transferencia de fondos, lo que confirma que el titular autorizado de la cuenta es quien inicia la transferencia antes de que se procese.
El proceso de KYC no termina con la incorporación.
Las reverificaciones periódicas, las revisiones automáticas de las cuentas inactivas o marcadas como sospechosas y los controles reforzados durante los eventos críticos del ciclo de vida de las cuentas proporcionan a los equipos de cumplimiento normativo un registro de identidad continuamente actualizado y auditable, y no una instantánea de hace años.
Las primeras impresiones son importantes, y también lo son los estafadores que se aprovechan de ellas.
Microblink verifica los documentos de identidad oficiales, compara los rostros con los documentos y detecta identidades sintéticas o generadas por IA en el momento de la apertura de la cuenta, tanto si el cliente solicita una cuenta bancaria, un préstamo, una cuenta de corretaje o un producto «compra ahora, paga después» (BNPL).
El procesamiento en menos de tres segundos y la captura adaptativa garantizan un proceso de alta rápido para los solicitantes legítimos.
La diferencia de Microblink
¿Por qué Microblink?
Microblink ayuda a los equipos bancarios y de tecnología financiera a verificar la identidad real del cliente que hay detrás de cada proceso de alta, inicio de sesión y movimiento de fondos, para que puedan prevenir el fraude y cumplir con la normativa sin ralentizar los trámites de los clientes legítimos.
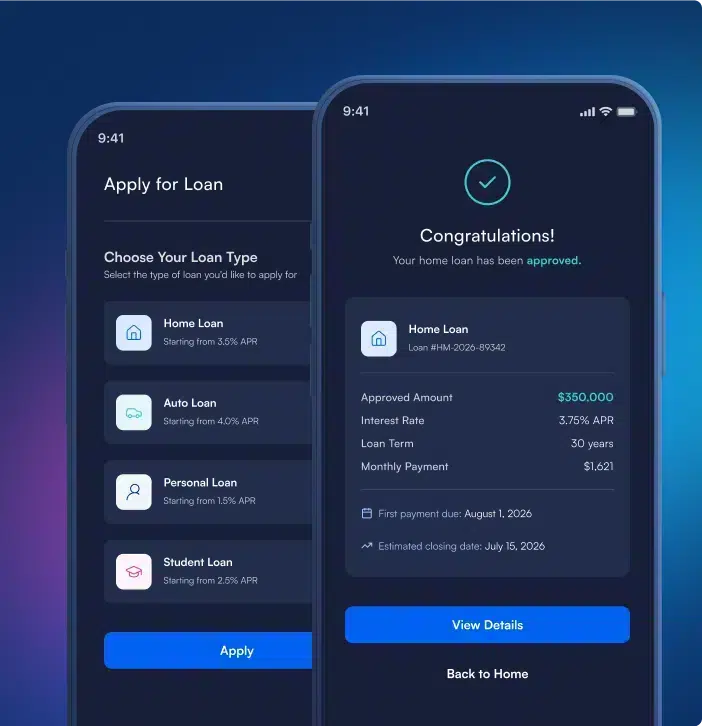
Los equipos de servicios financieros necesitan controles contra el fraude más estrictos, pero no a costa de la experiencia digital que, en primer lugar, alejó a los clientes de la banca presencial. Microblink adopta un enfoque basado en el riesgo, aplicando controles más rigurosos solo cuando las señales de riesgo lo justifican. Las operaciones de bajo riesgo se tramitan con rapidez. Las transferencias de alto valor, los nuevos dispositivos y los cambios inusuales en la cuenta activan el nivel adecuado de verificación en el momento oportuno, sin crear fricciones generalizadas en cada interacción.
En marzo de 2026, Microblink se convirtió en el único proveedor de verificación de identidad que cumplió todos los umbrales de rendimiento en la evaluación RIVR del Departamento de Seguridad Nacional de EE. UU., la prueba de referencia independiente más rigurosa realizada hasta la fecha en materia de verificación de identidad (IDV). Los resultados: tasa de error del sistema del 0,00 %, tasa de rechazo erróneo de documentos del 3,15 % y tasa de aceptación errónea de documentos del 0,88 %. Todos los demás proveedores participantes no superaron al menos uno de los umbrales. Para las instituciones reguladas que necesitan demostrar que han seleccionado un proveedor verificado y de alta precisión, esta es la prueba independiente más clara de la que se dispone.
La mayoría de los proveedores de IDV se centran únicamente en el proceso de alta y no van más allá. El sistema operativo Identity Intelligence OS de Microblink realiza un seguimiento de las señales de identidad a lo largo de todo el ciclo de vida de la cuenta —desde el registro hasta la supervisión continua—, de modo que los equipos de gestión de riesgos disponen de una visión actualizada constantemente de quién actúa en cada cuenta, y no de un registro de verificación estático de hace años. Esa inteligencia continua es lo que distingue la verdadera defensa contra el fraude de la mera apariencia de cumplimiento normativo.
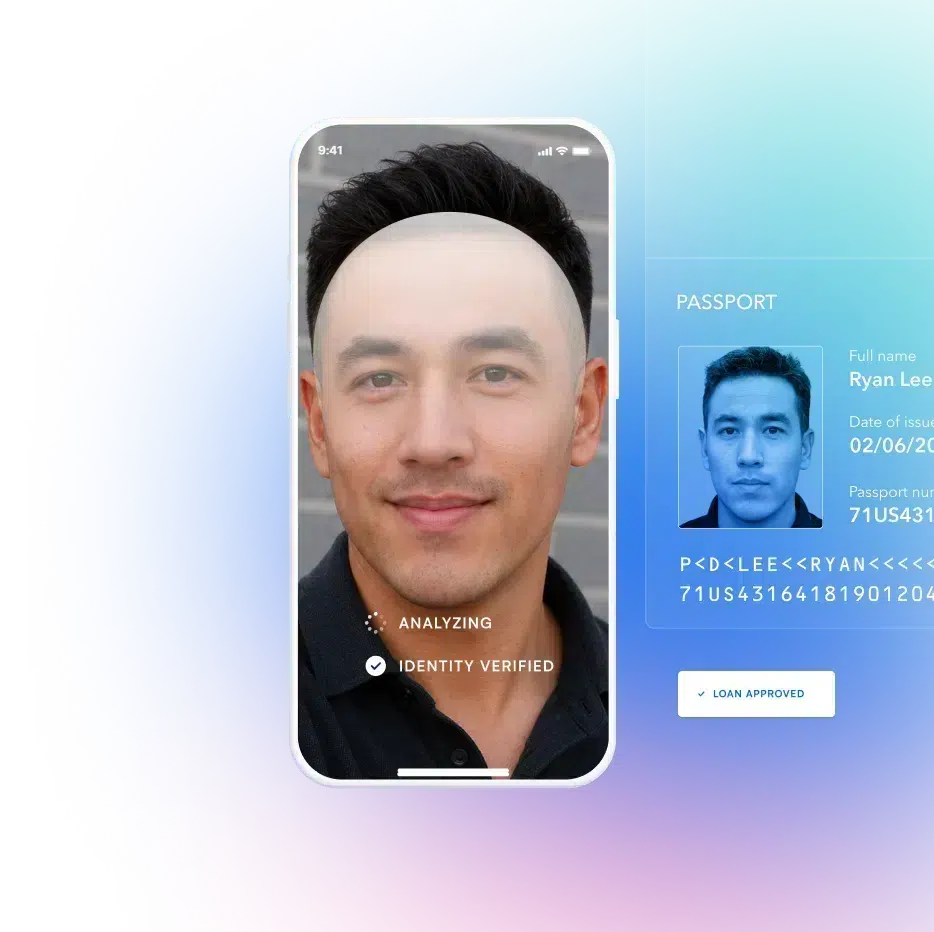
El fraude financiero sofisticado rara vez se basa en un único vector de ataque. Microblink combina la verificación de documentos, la biometría facial con detección de vida y la captura de tarjetas de pago en un único marco de toma de decisiones, lo que la convierte en la única plataforma de identidad que ofrece detección de vida multimodal en los tres ámbitos. Los ataques «deepfake» y las identidades sintéticas que burlan los sistemas basados en una sola señal se detienen gracias a la combinación de las tres señales.
Todas las decisiones de Microblink son auditables y transparentes. Los umbrales calibrables, las tolerancias personalizadas de los modelos y un registro completo de las decisiones permiten que, cuando un organismo regulador o un auditor pregunte por qué se ha aprobado o marcado una cuenta, tu equipo de cumplimiento normativo pueda mostrar el razonamiento —y no solo el resultado—. Entre los marcos normativos cubiertos se incluyen KYC, AML, CTF, diligencia debida con el cliente, FinCEN, BSA, FINRA, FCA, FINTRAC y UIF.
La verificación de documentos y la comparación biométrica de Microblink detectan inconsistencias que pasan desapercibidas en las revisiones manuales y los controles tradicionales de KYC, lo que permite bloquear las identidades sintéticas y robadas antes de que se abra la cuenta y antes de que la exposición se convierta en una pérdida.
El fraude en las transferencias bancarias y el fraude por transferencias no autorizadas provocan pérdidas directas significativas y generan un daño a la reputación que se agrava con el paso del tiempo. Incorporar una verificación de identidad de Microblink al iniciar una transferencia bancaria de alto valor, una transferencia de gran cuantía o la vinculación de una nueva cuenta externa cierra la puerta a los estafadores que ya han conseguido acceder a las credenciales.
La captura de datos de identidad en menos de 3 segundos y una tasa de éxito en la captura de documentos un 40 % superior que ofrece Microblink hacen que el proceso de alta digital sea lo suficientemente rápido como para competir en términos de experiencia, al tiempo que mantienen el registro de verificación lo suficientemente completo como para cumplir con los requisitos de los organismos reguladores en los marcos normativos de la BSA, la FinCEN, la FCA, la FINRA, la FINTRAC y la UIF.
La reverificación periódica es una de las cargas de cumplimiento normativo que más gastos generales genera en el sector de los servicios financieros. Microblink permite llevar a cabo una reverificación eficiente, activada por umbrales, que puede integrarse en las interacciones habituales con la cuenta, en lugar de tratarse como una tarea de cumplimiento independiente, lo que reduce tanto los costes como la pérdida de clientes que conllevan los flujos de revisión mal diseñados.
Los equipos de lucha contra el fraude necesitan controles que se adapten al ritmo de los ataques generados por la inteligencia artificial. Los equipos de cumplimiento normativo necesitan decisiones que sean auditables, explicables y defendibles. Los equipos de crecimiento necesitan procesos de incorporación que generen conversiones. Microblink da respuesta a las necesidades de los tres, al convertir la identidad en una capa de inteligencia continua, en lugar de un simple control de cumplimiento puntual.
Testimonios
El Banco Azteca pudo implementar fácilmente BlinkID en múltiples aplicaciones móviles y casos de uso, tanto si los usuarios querían abrir una cuenta bancaria como solicitar un préstamo.
No podríamos estar más impresionados por lo ágil y versátil que es, ya que se integra a la perfección en nuestros procesos de alta de clientes y, al mismo tiempo, ofrece resultados precisos en tiempo real.
— Francisco León
Banco Azteca
Director de TI
La tecnología de Microblink está desempeñando un papel fundamental a la hora de agilizar el proceso de registro.
Los solicitantes de préstamos en SoLo pueden crear una cuenta en menos de dos minutos, lo que consideramos un dato excepcional.
— Rodney Williams
SoLo Funds
Cofundador
En First Abu Dhabi Bank, siempre buscamos nuevas oportunidades para mejorar la experiencia bancaria de nuestros clientes.
A medida que la banca móvil gana cada vez más popularidad en los Emiratos Árabes Unidos, queremos asegurarnos de que nuestra aplicación sea sencilla y fácil de usar para impulsar su adopción generalizada.
Al integrar BlinkID, hemos resuelto con éxito una queja habitual de los clientes durante el proceso de registro, lo que resulta fundamental para hacer realidad nuestro objetivo.
— Vinod Nagar
First Abu Dhabi Bank
Crecimiento, marketing y experiencia del cliente
Últimas noticias
FAQ
Have another question?
Contact our team!
La capa de toma de decisiones de identidad de Microblink proporciona la verificación de documentos, la comparación biométrica y el registro de auditoría que exigen los programas de cumplimiento de KYC, AML, CDD y CTF. Se puede utilizar para la incorporación de clientes, la reverificación periódica y los eventos de revisión activados. Cada decisión se registra con umbrales calibrables y total explicabilidad, lo que proporciona a los responsables de cumplimiento normativo un registro justificable ante los reguladores y auditores. La plataforma permite cumplir con los requisitos de la BSA, la FinCEN, la FINRA, la FCA, la FINTRAC, la UIF y los de diligencia debida con respecto al cliente.
En marzo de 2026, Microblink fue el único proveedor que cumplió todos los umbrales de «alto rendimiento» en la evaluación RIVR del Departamento de Seguridad Nacional de EE. UU., el estándar de referencia más riguroso existente en materia de identificación de personas (IDV). Alcanzó una tasa de error del sistema del 0,00 %, una tasa de falso rechazo de documentos del 3,15 % y una tasa de falsa aceptación de documentos del 0,88 % en más de 2.000 documentos procedentes de 24 estados de EE. UU., sometidos a pruebas durante seis meses. Todos los demás proveedores participantes no superaron al menos uno de los umbrales, lo que convierte al sistema de Microblink en el único que cumple simultáneamente con los estándares del DHS tanto en materia de prevención del fraude como de fricción.
La verificación reforzada es el mecanismo principal. Cuando un inicio de sesión o un cambio en la cuenta activa señales de riesgo elevado (por ejemplo, un nuevo dispositivo, una ubicación geográfica inusual o una acción de alto valor), Microblink confirma que el titular real de la cuenta está presente antes de que se lleve a cabo la acción. Esa confirmación requiere una coincidencia biométrica en tiempo real con la identificación ya registrada, no solo las credenciales que un estafador pueda tener en su poder. En combinación con las señales de riesgo en tiempo real y la supervisión del comportamiento, esto frena los patrones más habituales de apropiación de cuentas sin necesidad de pedir a los clientes legítimos que vuelvan a verificarse en los inicios de sesión habituales.
La plataforma Microblink está diseñada para integrarse en la infraestructura existente. Está disponible a través de API y SDK tanto para web como para dispositivos móviles, incluye una interfaz de usuario alojada sin necesidad de código para una implementación más rápida y ofrece puntos de conexión en la nube regionales, así como procesamiento en el propio dispositivo para instituciones con requisitos de residencia de datos o de privacidad. Los SDK ocupan tan solo 2,5 MB —hasta seis veces menos que otras alternativas—, por lo que no añaden una latencia significativa a los flujos de alta en dispositivos móviles.
Microblink permite verificar la identidad en más de 195 países y territorios, con cobertura para más de 2.500 tipos de documentos de identidad. Los bancos, las empresas de tecnología financiera y las entidades crediticias que operan en EE. UU., la UE, Latinoamérica, Asia-Pacífico y Oriente Medio pueden aplicar flujos de trabajo de identidad uniformes en todos los mercados sin necesidad de crear sistemas de verificación independientes para cada región o marco normativo. La misma lógica de toma de decisiones, el mismo registro de auditoría y los mismos umbrales calibrables se aplican a nivel mundial, incluidos los más de 10 bancos europeos que ya utilizan la plataforma.
Diseñado para la incorporación digital moderna, Microblink ayuda a las empresas a prevenir el fraude, reducir las trabas y garantizar el cumplimiento normativo sin ralentizar la experiencia del cliente.

Agradecemos tu interés por nuestros productos y nos pondremos en contacto contigo en breve.
Si quieres ver nuestra demostración en acción y hablar sobre tu caso de uso, no dudes en concertar una reunión.
Si quieres ver nuestra demostración en acción y hablar sobre tu caso de uso, reserva una reunión ahora mismo.
Se te ha enviado un correo electrónico con todos los detalles de la reserva.
Esperamos poder mostrarte nuestras soluciones muy pronto.

La IA no solo ha acelerado el fraude, sino que lo ha convertido en un sistema. Hemos analizado millones de interacciones relacionadas con la identidad para trazar un mapa de cómo están evolucionando los ataques a la identidad en las distintas regiones, según los tipos de ataque y los niveles de sofisticación, y qué deben replantearse las organizaciones para mantenerse al día.
Ver los datos