
Créez un avantage concurrentiel grâce à l'intégration numérique et au suivi KYC


L'acquisition de clients place les banques et les institutions financières face à un dilemme majeur : vérifier minutieusement l'identité des utilisateurs conformément aux normes « Know Your Customer » (KYC), tout en accélérant la procédure d'inscription en ligne afin d'éviter le mécontentement des clients et leur départ. En d'autres termes, les méthodes d'inscription en ligne et la conformité aux normes KYC constituent un véritable casse-tête.
D'une part, les procédures d'inscription rapides séduisent les consommateurs, mais risquent de passer à côté de cas de fraude, ce qui peut nuire à l'image de marque des entreprises en suscitant la méfiance des consommateurs et leur faire subir les conséquences d'un manquement à la conformité. D'autre part, des procédures de vérification d'identité trop fastidieuses poussent les clients potentiels à ouvrir des comptes chez la concurrence.
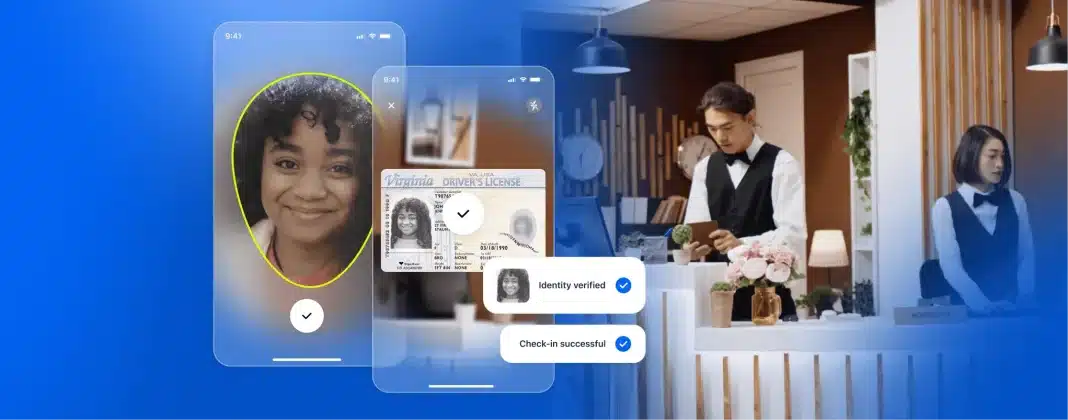
Mais l'optimisation de votre processus d'intégration numérique grâce à des technologies de pointe s'inscrit parfaitement dans le cadre de la détection des fraudes KYC, permettant ainsi de prévenir l'usurpation d'identité et d'autres délits financiers. Nous vous expliquons ci-dessous comment les banques et les prestataires de services financiers peuvent transformer l'un de leurs plus grands défis en un avantage concurrentiel majeur.
Qu'est-ce que l'intégration numérique et le suivi KYC ?
L'intégration numérique et le KYC sont les deux faces d'une même médaille. La première consiste à enregistrer les clients dans votre système, tandis que la seconde vise à vérifier qu'ils sont bien ceux qu'ils prétendent être. Dans le secteur des services financiers, l'intégration numérique passe nécessairement par le KYC.
Selon notre guide sur l'intégration numérique, ce processus comporte quatre étapes clés :
- Enregistrement de nouveaux clients via la collecte d'informations personnelles
- Vérification de l'identité du client à l'aide d'outils d'analyse numérique
- Vérifier que les données et les métadonnées sont parfaitement à jour
- Création d'un compte accessible pour l'utilisateur au sein du système
Selon Dow Jones, le processus KYC se décompose en trois éléments clés :
- Un programme d'identification des clients (CIP) visant à vérifier l'identité des utilisateurs
- Vérification préalable du client (CDD) visant à analyser les risques liés aux utilisateurs
- Vérification renforcée (EDD) visant à traiter les risques classés comme significatifs
Selon le Center for Leadership Studies, les premières impressions, l'accessibilité et la sécurité constituent des éléments clés d'une intégration réussie. Les processus KYC s'appuyant sur les technologies intègrent d'emblée ces éléments dans le parcours d'intégration.
Tirer parti de la technologie pour améliorer les processus de KYC
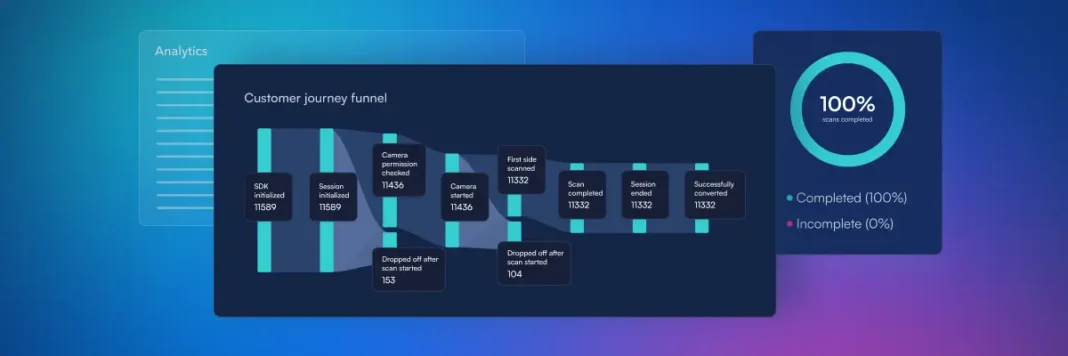
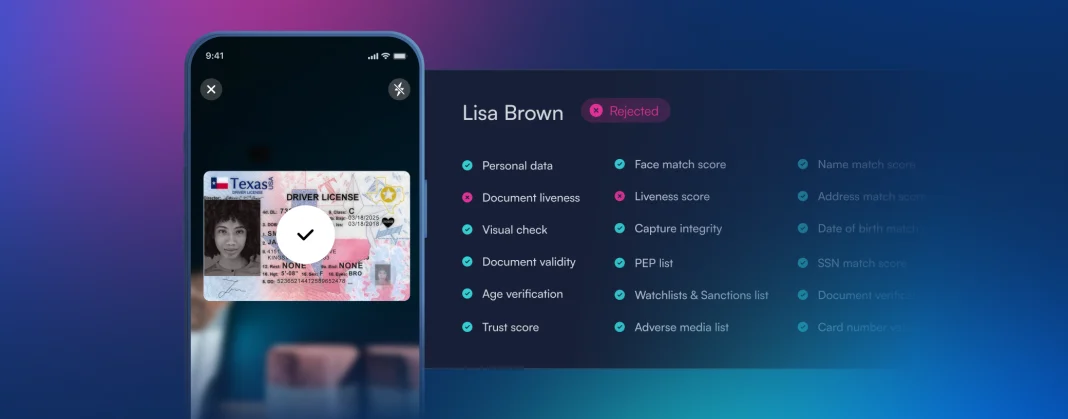
Plus précisément, les processus de vérification KYC les plus efficaces s'appuient sur des technologies de pointe telles que l'intelligence artificielle (IA) et l'apprentissage automatique (ML). Le recours à l'IA et à l'apprentissage automatique permet aux banques et aux organismes financiers d'automatiser la partie de la procédure consacrée à la vérification de l'identité numérique, car les modèles d'apprentissage automatique ont été entraînés sur d'innombrables documents légitimes (et illégitimes) afin de détecter instantanément les faux ou autres fraudes.
Un autre avantage majeur réside dans la flexibilité. Ces outils technologiques permettent de gérer les fonctions KYC en toute fluidité, où que l'on se trouve, ce qui facilite les processus d'intégration à distance et offre une accessibilité mobile aux clients qui préfèrent utiliser des applications ou un navigateur web.
Considérations relatives à la conformité et à la réglementation
Un autre élément clé du processus d’intégration numérique KYC consiste à se conformer aux normes mondiales en matière de KYC. De nombreuses banques connaissent les normes en vigueur aux États-Unis, telles que la loi sur le secret bancaire (Bank Secrecy Act, BSA) et le USA PATRIOT Act, qui codifient les exigences en matière de KYC et de lutte contre le blanchiment d’argent (AML). Il s’agit là des principaux obstacles réglementaires à la mise en place d’un processus d’intégration aux États-Unis.
Cependant, il existe également des lois similaires dans d'autres pays. Prenons par exemple :
- Loi canadienne sur les produits de la criminalité (blanchiment d’argent) et le financement du terrorisme
- Diverses directives relatives à la lutte contre le blanchiment d'argent au sein de l'Union européenne
- La loi japonaise sur la protection des données à caractère personnel
Si votre plateforme exerce ses activités dans ces pays ou s'adresse à des clients qui y résident, vous devrez vous assurer que vos processus de vérification des documents sont pleinement conformes. Rendre vos services accessibles à un public international plus large est l'un des moyens par lesquels des processus KYC solides et une procédure d'inscription efficace peuvent vous procurer un avantage concurrentiel par rapport aux banques qui ne disposent pas de ces atouts.
L'intégration numérique, un avantage concurrentiel
Pour les banques et les établissements financiers, l'intégration numérique ne se limite pas à un simple moyen de rationaliser et d'optimiser les processus KYC. Au-delà de l'automatisation de processus simples et de la réponse à des questions telles que « quand les processus KYC doivent-ils être mis en œuvre ? », ces fonctionnalités apportent des avantages concrets qui se traduisent par un avantage concurrentiel par rapport aux autres prestataires.
En effet, des processus d’intégration des clients bien conçus permettent à ces derniers d’être intégrés plus rapidement et plus facilement dans les systèmes d’une banque, réduisant ainsi les frictions susceptibles d’entraîner leur départ. Et cela sans compromettre la sécurité : en effet, les meilleures solutions d’intégration numérique intègrent une vérification d’identité afin de garantir la conformité tout en offrant une bonne expérience utilisateur.
Ces fonctionnalités améliorent le confort des utilisateurs tout en renforçant la réputation de la marque : tout le monde y gagne.
Tendances futures en matière d'intégration numérique et de KYC
Selon le consensus de la Securities Industry and Financial Markets Association (SIFMA), l'avenir de l'intégration numérique des clients s'annonce prometteur. Les acteurs de l'ensemble du secteur se montrent enthousiastes face aux possibilités offertes en matière de collecte et d'exploitation des données clients, de rationalisation de toutes les étapes du processus d'intégration et d'optimisation de la fidélisation.
Parmi les autres points clés à retenir du livre blanc de la SIFMA figurent l'adoption croissante des outils numériques et la compatibilité avec les appareils mobiles. Les établissements financiers mènent à bien leur transformation numérique, offrant ainsi à leurs clients une expérience plus simple et plus agréable sur leurs plateformes.
En conclusion, à l'avenir, de plus en plus de banques feront appel à des prestataires de services KYC pour optimiser le processus d'intégration ; ne pas le faire constituera un désavantage.
Révolutionnez vos processus KYC et d'intégration
À l'avenir, les établissements financiers devront anticiper les tendances à venir afin de garantir que leurs processus d'intégration et de vérification de l'identité des clients (KYC) restent efficaces, sécurisés, conformes et performants.
Pour ce faire, il faudra recourir à des solutions d'intégration numérique à la pointe de la technologie, telles que BlinkID de Microblink. Nous permettons aux banques et aux prestataires de services financiers d’automatiser la collecte d’informations dans le cadre de la CDD et du KYC en général. BlinkID est cinq fois plus rapide que les autres solutions et affiche une précision de 95 % sur 2 500 documents d’identité provenant de plus de 170 pays.
Pour en savoir plus sur l'avantage concurrentiel offert par BlinkID, contactez-nous dès aujourd'hui !