

Detecção de fraudes em faturas: como impedir que faturas fraudulentas sejam pagas
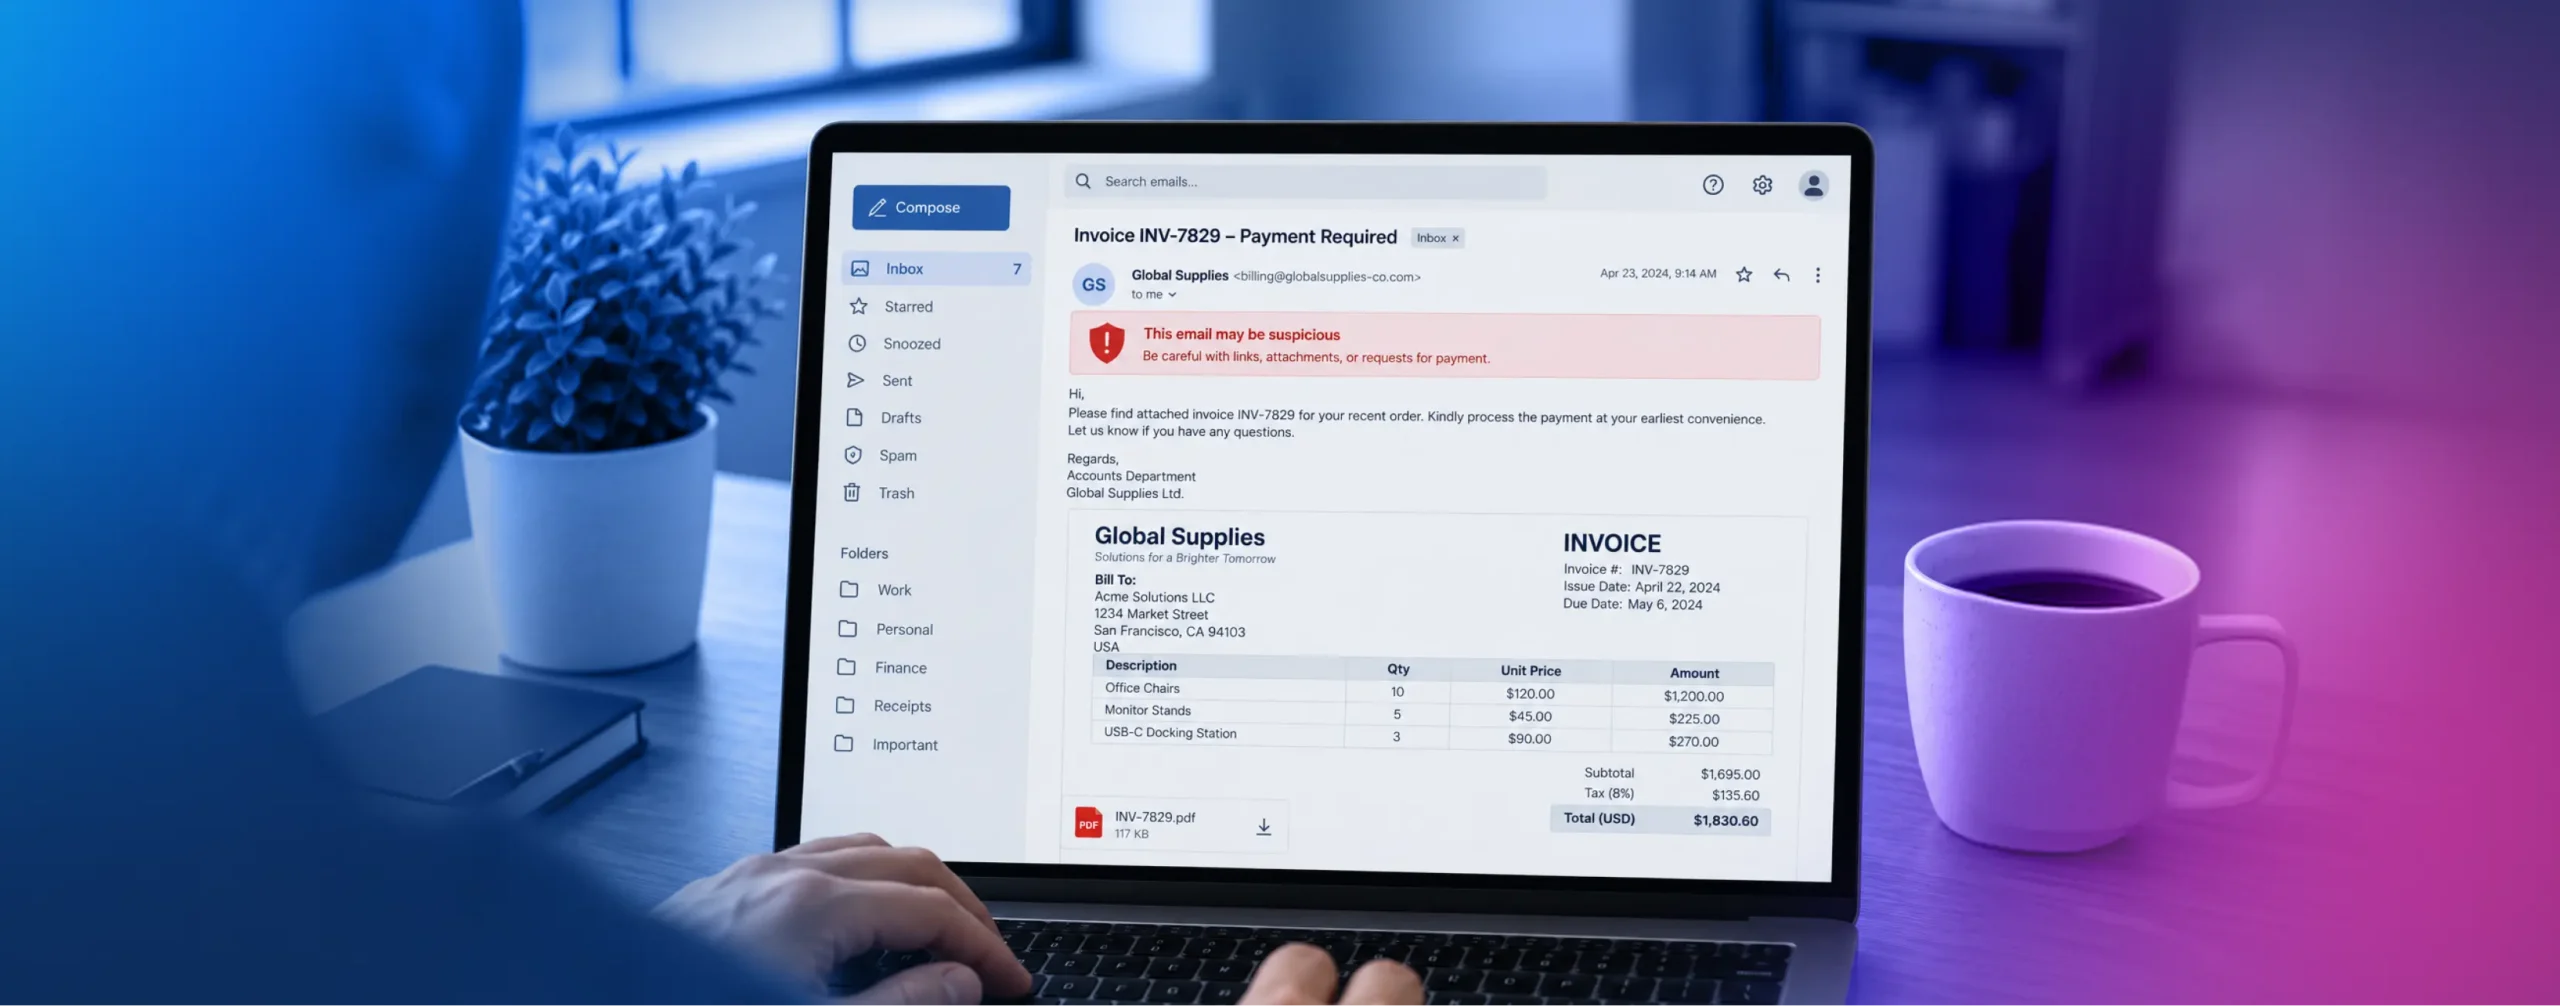

A fraude em faturas é particularmente perigosa porque um pagamento fraudulento pode parecer extremamente semelhante a um pagamento legítimo. Uma fatura pode parecer ter sido emitida por um fornecedor conhecido, conter produtos ou serviços familiares e chegar por meio de um canal de comunicação no qual a equipe de contas a pagar já confia. A diferença pode ser nada mais do que um número de conta bancária alterado.
O FBI descreve o “Business Email Compromise” (BEC) como uma das formas de crime online que causam maiores prejuízos financeiros e alerta especificamente sobre criminosos que se passam por fornecedores conhecidos e solicitam alterações nas informações de pagamento. A detecção eficaz de fraudes em faturas, portanto, precisa ocorrer antes que o dinheiro seja transferido, combinando análise de documentos, verificação de fornecedores, controles de pagamento e sinais comportamentais, em vez de depender de um funcionário para identificar algo incomum.
O que é fraude em faturas?
A fraude de fatura ocorre quando uma fatura fraudulenta, adulterada ou não autorizada leva uma empresa a enviar dinheiro a um invasor ou a efetuar algum outro tipo de pagamento ilegítimo. A fraude pode ter origem fora da organização ou envolver alguém que se aproveita de processos comerciais legítimos.
Exemplos comuns incluem invasores que se passam por fornecedores existentes, alteram dados de pagamento em faturas legítimas, enviam faturas duplicadas, criam fornecedores fictícios, alteram valores de faturas e comprometem contas de e-mail corporativas para redirecionar pagamentos.
A IA generativa acrescenta outra dimensão. Os fraudadores agora podem criar documentos, correspondências, logotipos e outros materiais de apoio com aparência profissional em grande escala. Isso faz com que a aparência visual, por si só, seja um indicador cada vez menos confiável para determinar se uma fatura ou o fornecedor por trás dela são confiáveis.
Como detectar faturas fraudulentas antes do pagamento
O melhor momento para detectar fraudes em faturas é antes que a fatura chegue à aprovação final para pagamento. Em vez de depender de uma única verificação antifraude, as organizações podem cruzar as informações contidas na fatura com os registros dos fornecedores, ordens de compra, histórico de pagamentos e fontes externas.
Comece procurando por inconsistências. Uma mudança repentina nos dados bancários deve ser analisada com mais cuidado, especialmente quando acompanhada de uma solicitação urgente de pagamento. Outros sinais de alerta podem incluir valores incomuns nas faturas, cobranças inesperadas com valores arredondados, informações de contato desconhecidas, números de fatura duplicados, inconsistências entre a fatura e a ordem de compra ou instruções de pagamento que diferem dos registros estabelecidos do fornecedor.
A comparação bidirecional e tridirecional constitui outra camada importante. Comparar faturas com ordens de compra e, quando for o caso, com comprovantes de recebimento de mercadorias ou serviços, permite identificar discrepâncias antes do pagamento. O histórico de pagamentos pode fornecer contexto adicional: uma fatura que difira significativamente do valor, da frequência, da localização geográfica ou do destino de pagamento habituais de um fornecedor pode justificar uma investigação mais aprofundada.
Acima de tudo, as alterações em informações confidenciais de pagamento devem ser verificadas de forma independente. O FBI recomenda confirmar as alterações em números de conta ou procedimentos de pagamento diretamente com a pessoa ou empresa que está fazendo a solicitação, utilizando informações de contato confiáveis, em vez das informações fornecidas em uma mensagem potencialmente fraudulenta.
Não se limite à nota fiscal para verificar o fornecedor
Uma nota fiscal perfeitamente formatada ainda pode pertencer a um fornecedor inexistente ou fraudulento. É por isso que a verificação da identidade do fornecedor para evitar fraudes em notas fiscais deve ir além da análise do próprio documento.
Durante o processo de integração de fornecedores, as empresas podem conferir as informações com fontes confiáveis, tais como registros comerciais, registros de identificação fiscal, informações sobre propriedade efetiva (quando for o caso), listas de sanções e de observação, e informações conhecidas sobre contas bancárias. A verificação de identidade também pode ser necessária para pessoas físicas autorizadas a estabelecer ou modificar relações com fornecedores.
Isso se torna particularmente importante à medida que se torna mais fácil criar identidades sintéticas e empresas com aparência semelhante. Um invasor pode criar um fornecedor aparentemente legítimo usando uma combinação de informações falsas, credenciais roubadas, contas comprometidas e documentação gerada por IA. Verificar várias fontes independentes torna mais difícil que uma única evidência fraudulenta, por mais convincente que seja, consiga, por si só, inspirar confiança.
Softwares precisos de captura de documentos e de extração de dados podem ajudar a automatizar a coleta e a estruturação das informações utilizadas nesses fluxos de trabalho de verificação.
Detectar notas fiscais falsificadas, adulteradas e geradas por IA
As verificações tradicionais de notas fiscais geralmente se concentram em verificar se os campos obrigatórios estão preenchidos. A detecção moderna de fraudes em notas fiscais também precisa levar em conta se o próprio documento foi adulterado.
As organizações podem avaliar a estrutura e os metadados dos documentos, identificar inconsistências entre campos, procurar indícios de manipulação de imagens e comparar as informações extraídas com registros confiáveis. Os sistemas automatizados também podem identificar faturas duplicadas e padrões anômalos que seriam difíceis de serem reconhecidos de forma consistente pelos analistas em grandes volumes de pagamentos.
No entanto, nenhum modelo de IA ou detector de manipulação, por si só, deve se tornar a única fonte de verdade. Um documento suspeito ganha muito mais significado quando seus dados bancários também foram alterados, o pagamento difere do comportamento histórico, as informações do fornecedor não podem ser corroboradas de forma independente ou a identidade da pessoa que solicitou a alteração não pode ser verificada.
Esse mesmo princípio de camadas se aplica a outras formas de fraude em pagamentos, desde a fraude amigável até os golpes que se intensificam em períodos como a Black Friday.
Automatizar a detecção de fraudes em faturas sem aumentar o número de falsos positivos
A revisão manual continua sendo valiosa para casos ambíguos e de alto risco, mas pedir aos funcionários que inspecionem manualmente todas as faturas não é viável em grande escala. Isso também pode criar outro problema: os revisores, sobrecarregados por alertas rotineiros, podem deixar passar os casos que realmente exigem atenção.
A automação pode realizar verificações repetíveis, como extrair dados de faturas, detectar duplicatas, cruzar faturas com ordens de compra, comparar informações de pagamento com os registros mestre de fornecedores e identificar padrões incomuns. A pontuação de risco pode, então, combinar esses sinais para determinar quais faturas podem ser aprovadas e quais exigem verificação adicional.
O objetivo não deve ser rejeitar tudo o que seja minimamente incomum. Sistemas eficazes distinguem entre um sinal genuíno de fraude e uma exceção comercial legítima. Alertas explicáveis, limites baseados em risco e regras claras para os revisores permitem que as organizações concentrem o esforço manual onde a incerteza ou o risco potencial de perda são maiores.
Esses controles também devem se integrar à infraestrutura de pagamentos mais ampla da organização. Independentemente de os pagamentos serem processados, em última instância, por processadores tradicionais ou por sistemas mais recentes, como um gateway de pagamentos com criptomoedas, a melhor decisão em relação à fraude é, geralmente, aquela tomada antes que os fundos saiam da organização.
Integrar a detecção de fraudes em faturas aos controles de KYC e AML
A fraude em faturas pode revelar vulnerabilidades que vão além do departamento de contas a pagar. Um fornecedor fictício, uma conta de fornecedor comprometida ou um destino de pagamento inexplicável também podem gerar preocupações em relação à conformidade, especialmente para organizações sujeitas a requisitos de KYC, AML, sanções ou riscos de terceiros.
A integração de fornecedores oferece uma oportunidade para estabelecer uma base de confiança. As organizações podem verificar informações relevantes sobre identidade e negócios, selecionar as partes adequadas, documentar as evidências utilizadas na decisão e manter uma trilha de auditoria. O monitoramento contínuo permite, então, identificar mudanças significativas — como novos dados de pagamento ou atividades incomuns — que justifiquem uma análise mais detalhada.
Isso cria um modelo mais robusto do que tratar a integração de fornecedores, a análise de faturas e a fraude em pagamentos como problemas totalmente distintos. Sinais relacionados à identidade, aos documentos, às transações e ao comportamento podem se reforçar mutuamente ao longo do relacionamento.
O que você deve fazer se uma fatura fraudulenta for paga?
A rapidez é fundamental assim que um pagamento fraudulento for detectado. As organizações devem entrar em contato com sua instituição financeira imediatamente para determinar se o pagamento pode ser bloqueado ou recuperado, preservar as faturas, e-mails, informações de conta e registros do sistema relevantes, e seguir os procedimentos internos aplicáveis de resposta a incidentes e notificação.
Nos Estados Unidos, casos suspeitos de BEC e fraudes online relacionadas também podem ser denunciados ao Centro de Denúncias de Crimes na Internet (IC3) do FBI. As organizações devem, então, determinar como a fatura passou pelos controles existentes. Um fornecedor legítimo foi comprometido? Um novo fornecedor foi verificado de forma inadequada? Os funcionários ignoraram um alerta? O sistema não reconheceu uma mudança no padrão de pagamento?
A resposta determina se o verdadeiro ponto fraco era a tecnologia, o processo ou ambos.
Construa um sistema de detecção de fraudes em faturas com base na confiança, e não apenas nos documentos
As notas fiscais fraudulentas são, em última análise, indício de um problema maior: uma organização confiou em informações, fornecedores, contas ou solicitações incorretas no momento em que a transferência de dinheiro estava prestes a ocorrer.
Portanto, uma detecção eficaz de fraudes em faturas exige mais do que apenas inspecionar as faturas em busca de sinais óbvios de falsificação. As organizações precisam corroborar as informações dos documentos, verificar os fornecedores, monitorar mudanças no comportamento de pagamento, validar de forma independente solicitações sensíveis e automatizar verificações repetíveis, para que as equipes de combate à fraude possam se concentrar em casos realmente suspeitos.
À medida que a IA facilita a criação de documentos e identidades fraudulentas, essa abordagem em camadas se torna ainda mais importante. A questão não é simplesmente se uma nota fiscal parece autêntica. É se as evidências relacionadas à nota fiscal dão à organização confiança suficiente para confiar no fornecedor e autorizar o pagamento.







