إجراءات العناية الواجبة تجاه العملاء في البنوك: إدارة المخاطر والامتثال

يتعين على البنوك من جميع الأنواع إجراء إجراءات العناية الواجبة تجاه العملاء (CDD) كجزء من عملياتها اليومية. ففهم هوية الجهات التي تتعامل معها وما يقوم به عملاؤها أمرٌ ضروري لحماية جميع الأطراف المعنية في العلاقة التجارية.
السببان الرئيسيان اللذان يدفعان البنوك والمؤسسات المالية إلى الاهتمام بـ«العناية الواجبة» — و«التحقق من هوية العملاء» على وجه التحديد — هما إدارة المخاطر والامتثال. ومن خلال «التحقق من هوية العملاء»، يمكن للبنوك تقييم المخاطر المرتبطة بعملائها واتخاذ التدابير المناسبة للتخفيف من حدتها.
في هذا المنشور، سنتناول أهمية عملية تقييم الجهات المعنية (CDD) وكيفية تنفيذها بفعالية.
لماذا يُعدّ إجراء العناية الواجبة أمراً مهماً في القطاع المصرفي؟
ببساطة، يتعين على البنوك التعرف على عملائها. عليها أن تعرف هويتهم والتأكد من أنهم يقدمون معلومات دقيقة عن أنفسهم. كما تحتاج البنوك إلى ضمانات بأن العملاء لا يستخدمون حساباتهم في أنشطة إجرامية، مثل غسل الأموال.
وينطبق هذا أيضًا على شركات التكنولوجيا المالية والبنوك الرقمية. ويصدر مجلس الاحتياطي الفيدرالي دليلًا حول إجراءات العناية الواجبة في مجال التكنولوجيا المالية، مشيرًا إلى التحديات والطابع الملح الذي يتسم به هذا المجال. وتكتسب العناية الواجبة أهمية بالغة بشكل خاص نظرًا للسرعة التي يمكن بها لشركات التكنولوجيا المالية جمع كميات هائلة من البيانات الحساسة.
أهمية عملية تحديد هوية العملاء (CDD) في إدارة المخاطر
تُنتج هذه التحليلات ملفًا لخصائص المخاطر أو تصنيفًا تُستخدم هذه المعلومات في جميع جوانب إدارة الحساب. على سبيل المثال، تتناسب درجة التدقيق التي تُطبق على المعاملات مع مستوى المخاطر المرتبطة بالحساب.
أهمية إجراءات تحديد هوية العملاء (CDD) في مجال الامتثال
يُعد «التحقق من هوية العميل» (CDD) أحد المتطلبات الواردة في العديد من اللوائح المترابطة المطبقة على البنوك، ومن بينها:
- قانون السرية المصرفية (BSA): ينص قانون السرية المصرفية على عدة متطلبات تهدف إلى حماية عملاء البنوك ومنع الجرائم المالية. وقد وسّعت «قاعدة تحديد هوية العملاء» (CDD) نطاق قانون السرية المصرفية لتفرض صراحةً إجراء التحقق والمراقبة المستمرة.
- قانون باتريوت الأمريكي: يركز قانون «توحيد وتقوية أمريكا من خلال توفير الأدوات المناسبة اللازمة لاعتراض الإرهاب وإحباطه» على ما يوحي به اسمه بالضبط؛ فهو يستخدم إجراءات العناية الواجبة تجاه العملاء (CDD) لمنع تمويل الإرهاب.
- "اعرف عميلك" (KYC) ومكافحة غسل الأموال (AML): هذان معياران عامان تنص القوانين المحددة (انظر أعلاه) على قواعد لهما. ويتعين على المؤسسات الالتزام بقانون السرية المصرفية (BSA) وقانون باتريوت (PATRIOT) والأطر التنظيمية الأخرى من أجل الامتثال لهذين المعيارين.
فهم مسار عملية التحقق من هوية العملاء (CDD)
ونظراً للأهمية البالغة التي تكتسيها إجراءات العناية الواجبة تجاه العملاء (CDD) في النهج القائم على المخاطر الذي تتبعه البنوك وإدارة الامتثال التنظيمي، فمن المهم وجود عملية فعالة مطبقة. ويجب التحقق من كل عميل محتمل وعميل وتقييمه قبل — وبعد — إتمام عملية تسجيله.
إذا كنت تتساءل عن الوقت المناسب لتنفيذ إجراءات «اعرف عميلك» (KYC)، فاعلم أنها ليست عملية تُنفذ مرة واحدة فقط؛ بل يجب أن تكون مستمرة طوال فترة العلاقة بين العميل والمؤسسة المالية.
وتشمل تلك العملية عمومًا جميع المراحل التالية.
جمع معلومات العملاء
يتعين على البنوك جمع معلومات محددة من العملاء المحتملين قبل فتح حساباتهم. وينص برنامج تحديد هوية العملاء (CIP) على ما يلي:
- اسم شخص أو شركة
- تاريخ ميلاد الشخص
- خطاب
- An identification number, such as:
- رقم التعريف الضريبي
- رقم جواز السفر أو رقم الرخصة
- رقم بطاقة الهوية الحكومية المصحوبة بصورة
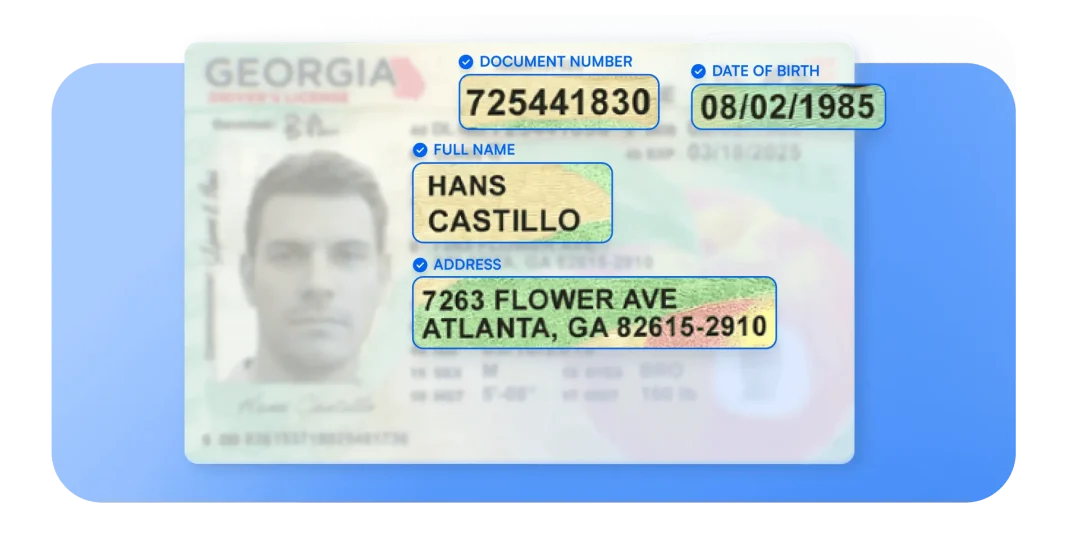
هذه هي المعلومات الدنيا التي يجب توفرها قبل فتح الحساب — وهي قائمة مرجعية تتضمن إجراءات العناية الواجبة الأولية تجاه العملاء التي يتعين على البنوك اتباعها.
التحقق من معلومات العميل وهويته
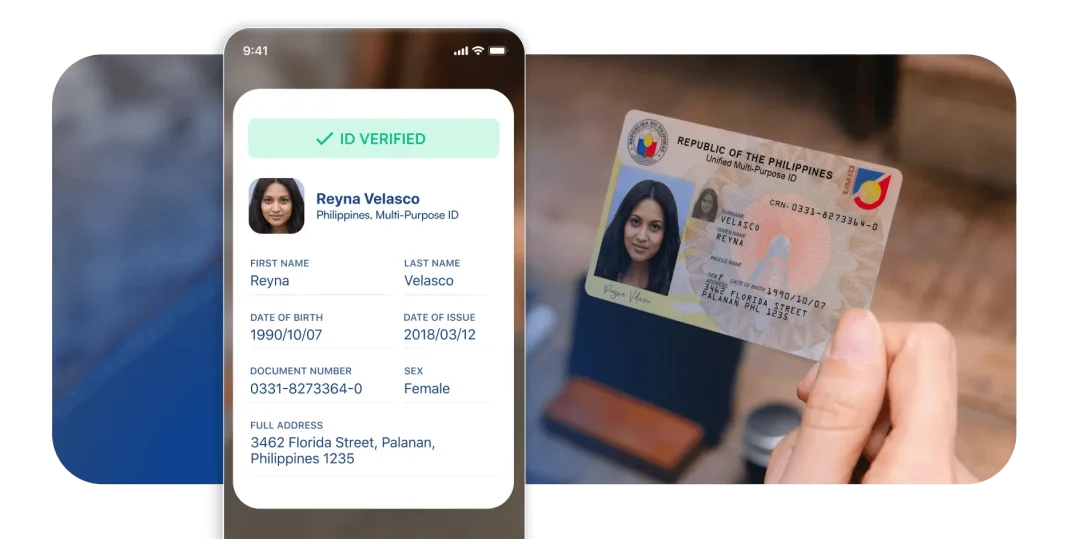
بمجرد جمع المعلومات، يتعين على البنوك التحقق من دقتها وشرعيتها. ويُعد مسح المستندات المقدمة ضوئيًّا للتأكد من عدم تزويرها الجزء الأهم في عملية التحقق من الهوية في إطار سياسة «اعرف عميلك» (KYC). فعلى سبيل المثال، يمكن للماسحات الضوئية الرقمية مقارنة بطاقات الهوية مع نماذج أو قواعد بيانات لضمان صحتها.
يجب الإبلاغ عن أي تباينات بين المعلومات الواردة في المستندات والمعلومات المقدمة في أماكن أخرى (مثل الأسماء المختارة أو العناوين القديمة) ومراجعتها. فقد تؤدي هذه التباينات إلى تأخير إنشاء الحساب أو التأثير على ملف المخاطر الخاص بالعميل.
تحليل المخاطر وتحديد درجات المخاطر
تستخدمه البنوك بعد جمع المعلومات والتحقق منها لتحليل الحساب وتحديد درجة المخاطر المرتبطة به. ويستخدم تقييم المخاطر بموجب قانون السرية المصرفية (BSA) فئات مثل:
- المخاطر المتعلقة بغسل الأموال أو المرتبطة به
- المخاطر المتعلقة بتمويل الإرهاب أو المرتبطة به
- المخاطر الناجمة عن إساءة استخدام الحساب أو المرتبطة بها
تحدد الاحتمالية النسبية لاستخدام حساب العميل في هذه الأغراض درجة المخاطر الخاصة به، والتي قد تتغير بمرور الوقت بناءً على سلوك العميل.
تعزيز إجراءات العناية الواجبة في مجال الخدمات المالية
تؤدي إجراءات العناية الواجبة المعززة (EDD) إلى تشديد بروتوكولات العناية الواجبة تجاه العملاء (CDD) بالنسبة لعميل واحد أو أكثر، وذلك بسبب وجود مخاطر أكبر، سواء كانت مؤكدة أو مشتبه بها.
على سبيل المثال، إذا أشارت عملية التحقق القياسية من هوية العميل (KYC) التي يتبعها البنك إلى أن عميلاً محتملاً ينطوي على مخاطر أكبر مما هو متوقع أو مرغوب فيه، فقد يقوم البنك بجمع معلومات أكثر منه وعنه مقارنةً بالعملاء الآخرين. وقد يتطلب ذلك فحصًا مكثفًا للوثائق أو مزيدًا من التدقيق عند الموافقة على المعاملات.
المراقبة والتحقيق وإعداد التقارير بشكل مستمر
ومن المهم الإشارة إلى أن عملية التحقق من الهوية بالنسبة للبنوك ليست عملية نهائية. فلا يمكن للبنوك الاكتفاء بجمع معلومات العملاء والتحقق منها مرة واحدة فقط عند فتح الحساب. بل يتعين عليها مراقبة الحسابات باستمرار وإعادة التحقق من هوية العميل.
ويشمل ذلك أيضًا مراقبة معاملات الحسابات والإبلاغ عن أي نشاط غير عادي أو مشبوه بأي شكل من الأشكال. وقد يتعرض العميل الذي تكون درجة المخاطر الخاصة به منخفضة عمومًا لإعادة التصنيف إذا بدأ في الانخراط في سلوك قد ينطوي على مخاطر — على سبيل المثال، إذا تحولت مؤسسة ما فجأة إلى هيكلة المعاملات النقدية.
ما هي الحلول المتاحة لإجراء عملية تحديد هوية العملاء (CDD) بشكل فعال؟
تعتمد معظم البنوك على الحلول الرقمية في بعض جوانب عملية تحديد هوية العملاء (CDD) أو جميعها. وتتميز الأدوات الأكثر فعالية بقدرتها على معالجة عدة خطوات في آن واحد أو الاندماج بسلاسة مع البنية التكنولوجية للشركة.
ومن بين حلول العناية الواجبة تجاه العملاء التي ينبغي على البنوك النظر فيها ما يلي:
- التحقق الآلي، بمساعدة الذكاء الاصطناعي (AI)
- أدوات لرصد المخاطر وتحليلها وإصدار التنبيهات عبر القنوات المختلفة
- ملفات تعريف المخاطر الديناميكية التي يتم تحديثها تلقائيًا وفي الوقت الفعلي
- أدوات تحليل المعاملات التي تكتشف الأنشطة المشبوهة وتتعامل معها
بشكل عام، فإن أي إجراء تتخذه لأتمتة العمليات سيعود بالفائدة على جهودك في مجال التقييم المسبق للعملاء (CDD).
كيف يمكن لـ «مايكروبلينك» أن تساعدك
في نهاية المطاف، قد يشكل الامتثال للمعايير العالمية الخاصة بـ«اعرف عميلك» (KYC) واللوائح التنظيمية الأخرى تحديًا بالنسبة للعديد من البنوك والمؤسسات المالية. وقد يؤدي الحرص والاهتمام بالتفاصيل طوال العملية إلى إجهاد الموارد الداخلية وتقليص السعة المتاحة للعمليات الأخرى.
تُسهّل شركة Microblink عملية التحقق من الهوية (CDD) من خلال حلول مبتكرة تعتمد على الذكاء الاصطناعي، تعمل على أتمتة عملية التقاط بيانات الهوية والتحقق منها، وتساعد في المراقبة المستمرة للمخاطر. وتُمكّن أدواتنا البنوك من تحقيق أقصى قدر من الكفاءة مع تقليل العوائق التي تواجه عملاءها إلى أدنى حد.
حسّن عمليات التقييم الشامل للعملاء (CDD) من خلال الأتمتة لترتقي بإدارة المخاطر والامتثال إلى مستوى أعلى.