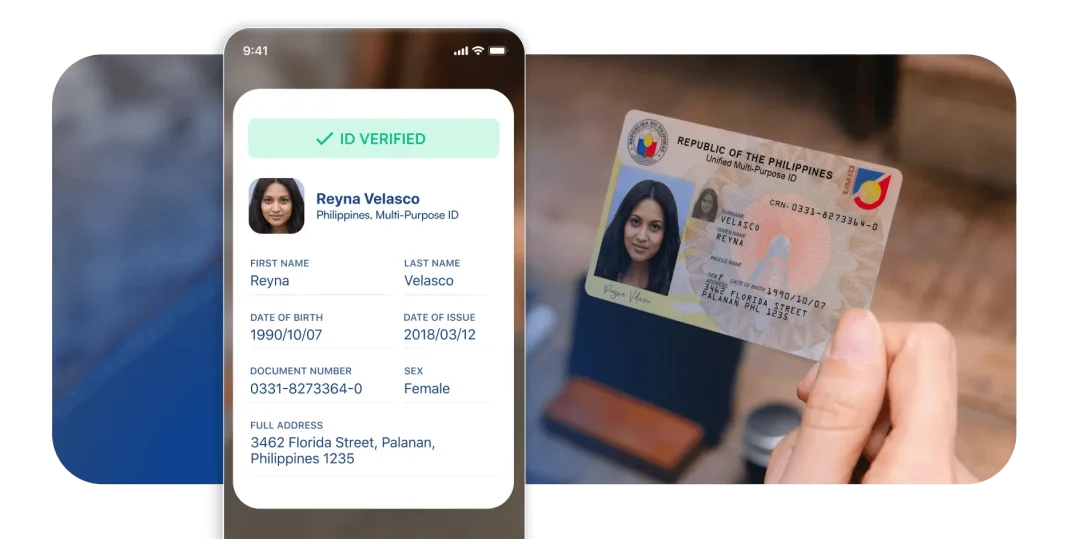
Due Diligence do Cliente para Bancos: Gestão de Risco e Conformidade

Bancos de todos os tipos precisam realizar a devida diligência em relação aos clientes (CDD) como parte de suas operações diárias. Entender com quem estão trabalhando e o que seus clientes estão fazendo é essencial para proteger todas as partes interessadas na relação comercial.
As duas principais razões pelas quais os bancos e as instituições financeiras precisam se preocupar com a devida diligência — e, especificamente, com a CDD — são a gestão de riscos e a conformidade. Por meio da CDD, os bancos podem avaliar os riscos associados aos seus clientes e adotar medidas adequadas para mitigá-los.
Nesta postagem, vamos abordar por que o CDD é importante e como implementá-lo de forma eficiente.
Por que a devida diligência é importante no setor bancário?
Em termos simples, os bancos precisam conhecer seus clientes. Precisam saber quem eles são e ter certeza de que estão se identificando corretamente. Os bancos também precisam ter a garantia de que os clientes não estão usando suas contas para atividades criminosas, como lavagem de dinheiro.
Isso se aplica também às empresas de fintech e aos neobancos. O Federal Reserve publica um guia sobre os processos de due diligence para a tecnologia financeira, destacando os desafios e a urgência inerentes a esse setor. A due diligence é especialmente crítica devido à rapidez com que as empresas de fintech podem coletar enormes quantidades de dados confidenciais.
A importância da CDD na gestão de riscos
Essas análises geram um perfil de risco ou uma classificação que orienta todos os aspectos da gestão da conta. Por exemplo, o nível de rigor aplicado às transações é proporcional ao risco da conta.
A importância da CDD na conformidade
A CDD é uma exigência prevista em diversos regulamentos inter-relacionados aplicáveis aos bancos, incluindo:
- A Lei de Sigilo Bancário (BSA): A BSA estabelece diversos requisitos que protegem os clientes bancários e previnem crimes financeiros. A Regra de CDD ampliou o escopo da BSA para exigir explicitamente a verificação e o monitoramento contínuo.
- A Lei PATRIOT dos EUA: a Lei para Unir e Fortalecer os Estados Unidos por meio do Fornecimento das Ferramentas Adequadas Necessárias para Interceptar e Impedir o Terrorismo tem como foco exatamente o que seu nome indica; ela utiliza a CDD para prevenir o financiamento do terrorismo.
- Conheça seu cliente (KYC) e combate à lavagem de dinheiro (AML): trata-se de normas gerais para as quais leis específicas (ver acima) estabelecem regras. As organizações precisam cumprir a BSA, a PATRIOT e outras estruturas normativas para atender a essas normas.
Compreendendo o fluxo do processo de CDD
Considerando a importância fundamental da CDD para a abordagem baseada em riscos de um banco e para a gestão da conformidade regulatória, é importante contar com um processo eficaz. Cada cliente em potencial e cada cliente precisa ser verificado e avaliado antes — e depois — de ser cadastrado.
Se você está se perguntando quando os processos de KYC devem ser realizados, saiba que não se trata de algo que se faz uma vez e pronto; eles precisam ser realizados de forma contínua ao longo de todo o relacionamento do cliente com uma instituição financeira.
Esse processo geralmente inclui todas as etapas a seguir.
Coleta de informações dos clientes
Os bancos precisam coletar informações específicas dos clientes em potencial antes de abrir suas contas. O Programa de Identificação do Cliente (CIP) exige:
- Nome de uma pessoa física ou jurídica
- Data de nascimento de uma pessoa
- Um endereço
- An identification number, such as:
- Um número de identificação fiscal
- Número do passaporte ou da carteira de habilitação
- Um número de identificação com foto emitido pelo governo
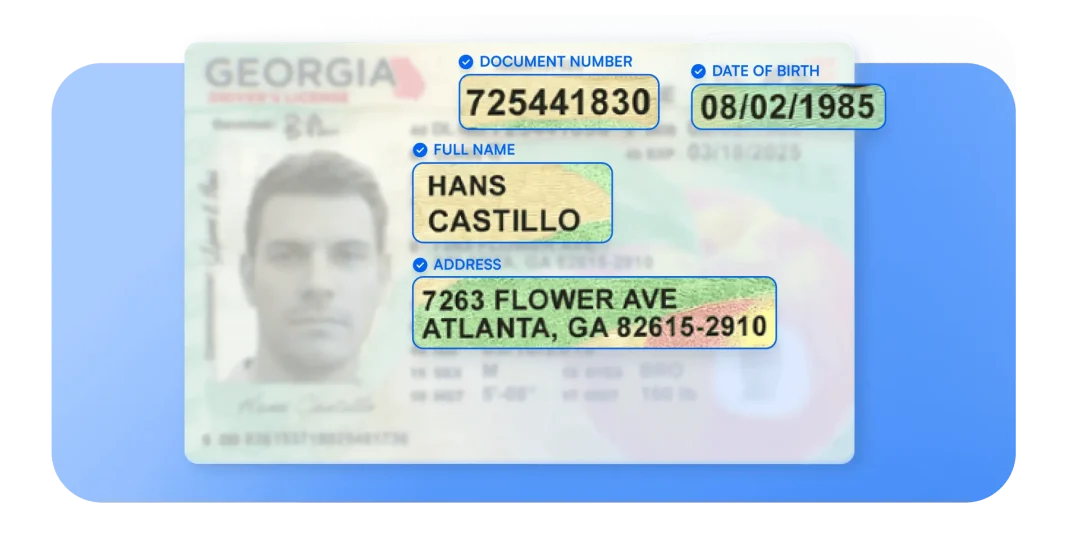
Essas são as informações mínimas necessárias que devem constar antes da abertura de uma conta — uma lista de verificação para a diligência prévia de clientes por parte dos bancos.
Verificação das informações e da identidade do cliente
Depois que as informações são coletadas, os bancos precisam verificar se elas são precisas e legítimas. A parte mais importante da verificação de identidade no processo KYC é a digitalização dos documentos enviados, para garantir que não sejam falsos. Os scanners digitais podem comparar documentos de identidade, por exemplo, com modelos ou bancos de dados para garantir sua autenticidade.
Discrepâncias entre as informações contidas nos documentos e as informações fornecidas em outros locais (por exemplo, nomes escolhidos ou endereços desatualizados) devem ser sinalizadas e analisadas. Elas podem atrasar a criação da conta ou afetar o perfil de risco do cliente.
Análise de risco e atribuição de pontuações de risco
Os bancos utilizam esse método após coletar e verificar as informações para analisar uma conta e determinar seu nível de risco. A avaliação de risco da BSA utiliza categorias como:
- Riscos decorrentes ou relacionados à lavagem de dinheiro
- Riscos decorrentes ou relacionados ao financiamento do terrorismo
- Riscos decorrentes ou relacionados ao uso indevido da conta
A probabilidade relativa de que a conta de um cliente seja utilizada para esses fins determina sua pontuação de risco, que está sujeita a alterações ao longo do tempo com base no comportamento do cliente.
Devida diligência reforçada nos serviços financeiros
A devida diligência reforçada (EDD) amplia os protocolos de devida diligência do cliente (CDD) para um ou mais clientes devido a um risco maior, seja ele efetivo ou suspeito.
Por exemplo, se o processo padrão de verificação KYC de um banco indicar que um cliente em potencial apresenta um risco maior do que o esperado ou desejado, o banco poderá coletar mais informações desse cliente do que coleta de outros clientes. Isso pode exigir uma análise minuciosa da documentação ou um maior escrutínio na aprovação de transações.
Monitoramento, investigação e elaboração de relatórios contínuos
É importante ressaltar que a verificação de identidade para os bancos não é um processo pontual. Os bancos não podem simplesmente coletar e verificar as informações dos clientes apenas uma vez, no momento da abertura da conta. Em vez disso, eles devem monitorar continuamente as contas e verificar novamente a identidade do cliente.
Isso também inclui monitorar as transações da conta e sinalizar qualquer atividade irregular ou suspeita. Um cliente cuja pontuação de risco seja geralmente baixa pode passar por uma reclassificação caso comece a apresentar comportamentos potencialmente arriscados — por exemplo, se uma organização passar repentinamente a realizar transações estruturadas em dinheiro.
Quais são as soluções disponíveis para uma CDD eficaz?
A maioria dos bancos recorre a soluções digitais para alguns ou todos os aspectos da CDD. As ferramentas mais eficazes abordam várias etapas ao mesmo tempo ou se integram perfeitamente à infraestrutura tecnológica da empresa.
Algumas soluções de verificação de identidade do cliente que os bancos deveriam considerar são:
- Verificação automatizada, com o auxílio da inteligência artificial (IA)
- Ferramentas para monitoramento, análise e alertas multicanal de riscos
- Perfis de risco dinâmicos que são atualizados automaticamente e em tempo real
- Ferramentas de análise de transações que identificam e tratam atividades suspeitas
De modo geral, tudo o que você puder fazer para automatizar processos contribuirá para seus esforços de CDD.
Como a Microblink pode ajudar
Em última análise, atender aos padrões globais de KYC e a outras regulamentações pode ser um desafio para muitos bancos e instituições financeiras. O cuidado e a atenção aos detalhes ao longo de todo o processo podem sobrecarregar os recursos internos e reduzir a capacidade disponível para outras operações.
A Microblink facilita o CDD com soluções inovadoras baseadas em IA que automatizam a captura e a verificação de documentos de identidade e auxiliam no monitoramento contínuo de riscos. Nossas ferramentas permitem que os bancos maximizem a eficiência e, ao mesmo tempo, minimizem os transtornos para seus clientes.
Otimize seus processos de CDD por meio da automação para elevar sua gestão de riscos e conformidade a um novo patamar.