

VAMP: antes y después. Lo que los comerciantes deben saber sobre el nuevo programa de devoluciones de Visa y el cumplimiento de las normas contra el fraude


El panorama de los pagos está en constante evolución, y los comerciantes deben adaptarse continuamente a las normas y estándares cambiantes. Uno de los cambios recientes más destacados es el nuevo programa de devoluciones de Visa, conocido como Visa Automated Monitoring Program (VAMP). Diseñado para agilizar el proceso de devoluciones y reducir el fraude, el VAMP plantea tanto oportunidades como retos para los comerciantes. Comprender los matices del programa es fundamental para minimizar el riesgo, evitar sanciones y mantener unas relaciones sólidas con los clientes.
A continuación se enumeran cinco aspectos clave que los comerciantes deben conocer sobre VAMP antes y después de su puesta en marcha, con orientaciones claras sobre qué pueden esperar y cómo prepararse.
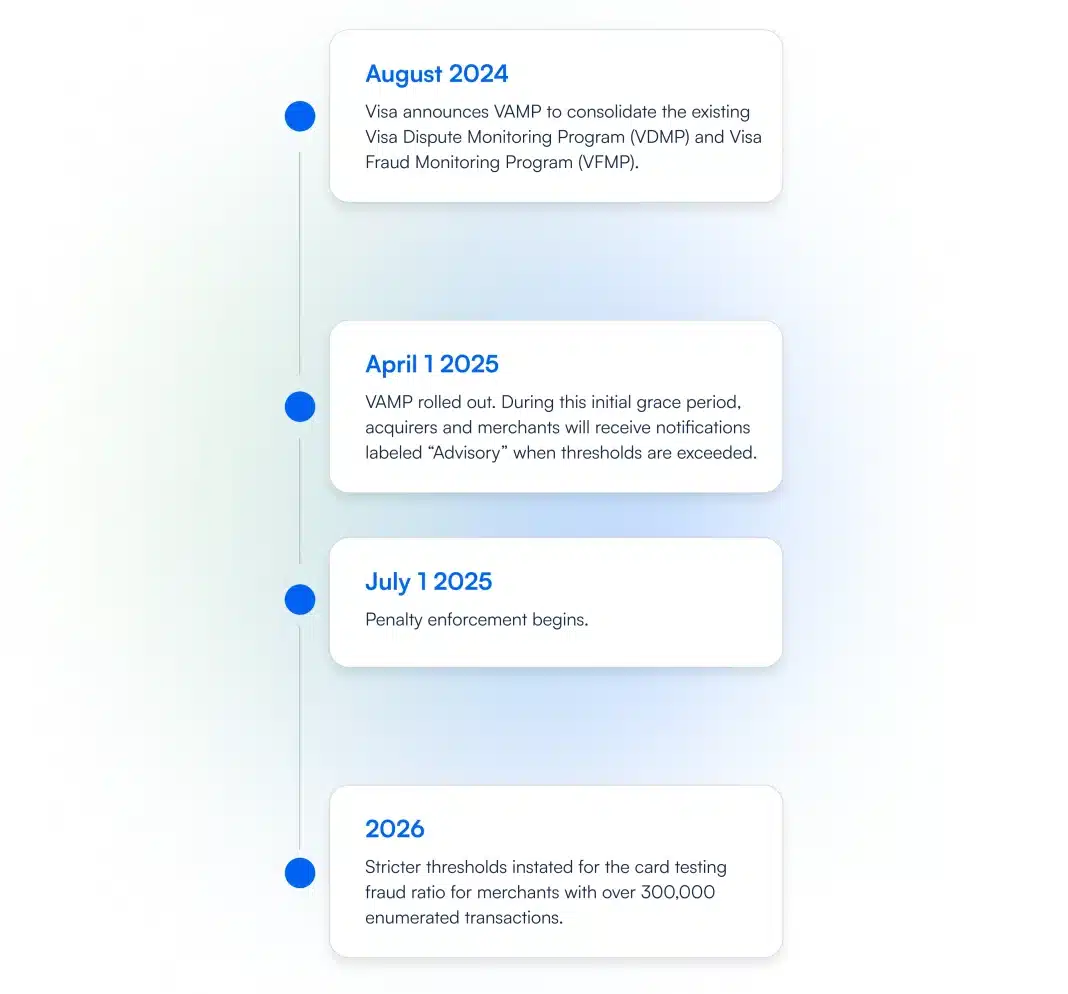
¿Qué es VAMP? Explicación del nuevo programa de devoluciones de Visa
Visa presentó el Programa de Supervisión Automatizada de Visa (VAMP) como parte de su estrategia más amplia para combatir el fraude y los abusos en el proceso de devoluciones. Las devoluciones se producen cuando los titulares de las tarjetas impugnan las transacciones, lo que da lugar a la reversión de los fondos del comerciante al cliente. Si bien las devoluciones tienen por objeto proteger a los consumidores, también se han convertido en una importante fuente de dificultades económicas para los comerciantes, especialmente en casos de fraude «amistoso» o de impugnaciones repetidas.
Antes de VAMP:
Los comerciantes se enfrentaban a un sistema, a menudo manual y fragmentado, para el seguimiento y la impugnación de las devoluciones. Las impugnaciones fraudulentas podían pasar desapercibidas, y la aplicación inconsistente de las normas en todo el ecosistema de pagos generaba confusión.
Después de VAMP:
El programa introduce una mayor automatización y un control más estricto para identificar a los comerciantes con altos niveles de devoluciones y fraude. VAMP tiene como objetivo:
- Optimizar el proceso de resolución de litigios mediante un mejor seguimiento y un mejor intercambio de datos.
- Proteger a los titulares de tarjetas reduciendo los cargos indebidos.
- Animar a los comerciantes a abordar de forma proactiva los problemas relacionados con las devoluciones y a mejorar sus procesos de resolución de reclamaciones.
Ahora, los comerciantes deben prestar más atención a sus índices de devoluciones y a los niveles generales de fraude para cumplir con las directrices de Visa.
Límites del programa VAMP de Visa: cómo han cambiado los criterios de supervisión de las devoluciones
Uno de los cambios más significativos que introduce el programa VAMP es la forma en que Visa calcula los umbrales de devoluciones y identifica a los comerciantes que superan los niveles aceptables. Los comerciantes que no cumplan estos criterios pueden enfrentarse a sanciones o incluso a restricciones.
Antes de VAMP:
Visa realizaba un seguimiento de los umbrales de devoluciones basándose principalmente en el ratio de disputas por transacción (DTR), que se calcula dividiendo el número de devoluciones entre el número total de transacciones mensuales. Sin embargo, las metodologías de seguimiento solían carecer de detalle y variaban según la región.
Después de VAMP:
Los umbrales se han actualizado y ahora son más específicos y están más automatizados. La supervisión de los comerciantes se basa en:
- Número de disputas: el número total de devoluciones presentadas en un periodo determinado.
- Índice de disputas: El porcentaje de transacciones que dan lugar a disputas (similar al DTR, pero aplicado de forma más rigurosa).
- Índice de fraude: un indicador que se centra específicamente en las disputas relacionadas con el fraude.
Los comerciantes que superen los umbrales activarán automáticamente el programa de supervisión de Visa, lo que dará lugar a un control más exhaustivo y a posibles multas. Es fundamental que los comerciantes supervisen periódicamente sus índices de disputas y fraude para evitar sanciones.
Conclusión clave:
Los comerciantes deben adoptar mejores herramientas y estrategias para realizar un seguimiento en tiempo real de los datos sobre devoluciones y fraudes. Una supervisión proactiva les ayudará a mantenerse por debajo de los umbrales establecidos por Visa y a evitar que se activen las medidas coercitivas del programa VAMP.
Las nuevas normas de prevención de disputas de Visa VAMP: lo que deben hacer los comerciantes
En el marco del programa VAMP, Visa hace hincapié en la importancia de que los comerciantes prevengan y resuelvan activamente las disputas antes de que deriven en devoluciones de cargo. Aunque la prevención de disputas siempre ha sido una prioridad, el nuevo programa endurece las consecuencias en caso de incumplimiento.
Antes de VAMP:
Muchos comerciantes recurrían a enfoques reactivos para la gestión de las devoluciones, y a menudo no respondían a las disputas hasta después de que estas se hubieran iniciado. Este enfoque no solo aumentaba los costes, sino que también exponía a los comerciantes a sanciones.
Después de VAMP:
Ahora se exige a los comerciantes que demuestren que aplican medidas claras y proactivas para prevenir las disputas. Algunos de estos requisitos son:
- Una comunicación clara con los clientes sobre las condiciones de facturación, los reembolsos y las políticas.
- Herramientas mejoradas de detección de fraudes para identificar transacciones sospechosas antes de que se procesen.
- Herramientas de resolución de disputas en tiempo real que permiten a los comerciantes resolver las disputas directamente con los titulares de las tarjetas antes de que se produzca una devolución formal.
El enfoque de Visa hacia la automatización implica que los comerciantes deben invertir en tecnología más avanzada para evitar que las disputas se agraven. Será fundamental implementar herramientas como notificaciones en tiempo real, plataformas automatizadas de resolución de disputas y sistemas de detección de fraudes.
Conclusión clave:
La prevención proactiva ya no es opcional en el marco del programa VAMP: es un requisito. Los comerciantes deben evaluar sus procesos actuales de gestión de devoluciones y invertir en herramientas que den prioridad a la prevención y la resolución.
Sanciones por incumplimiento de la normativa VAMP: qué riesgos asumen los comerciantes con las nuevas normas de Visa
El nuevo programa de Visa incluye un marco de sanciones más estructurado y transparente. El incumplimiento de las directrices del VAMP puede acarrear consecuencias económicas e incluso restricciones en el procesamiento de pagos.
Antes de VAMP:
Las sanciones por problemas relacionados con las devoluciones solían ser inconsistentes y variaban en función de la entidad adquirente o la región. Muchos comerciantes desconocían los riesgos hasta que se enfrentaban a multas cuantiosas.
Después de VAMP:
Visa ha establecido sanciones para los comerciantes que superen los límites de devoluciones o incumplan los requisitos de resolución de disputas. Las sanciones incluyen:
- Multas: Los comerciantes que superen los niveles aceptables de devoluciones o de fraude se enfrentarán a multas cada vez más elevadas.
- Comisiones de supervisión: Los comerciantes incluidos en el programa de supervisión de Visa deben pagar comisiones adicionales hasta que se reduzcan sus ratios.
- Restricciones de procesamiento: En casos extremos, Visa puede suspender o restringir la capacidad de un comerciante para procesar transacciones con Visa.
Estas sanciones suponen un mayor incentivo para que los comerciantes den prioridad a la prevención de disputas, la detección del fraude y la satisfacción del cliente.
Conclusión clave:
Los comerciantes deben considerar el cumplimiento de la normativa VAMP como una prioridad absoluta. Para evitar sanciones, es necesario gestionar de forma proactiva las tasas de devoluciones y de fraude, así como mantener una comunicación clara con los bancos adquirentes.
Buenas prácticas para comerciantes: cómo aplicar las directrices de Visa VAMP sobre devoluciones
La adaptación al programa VAMP de Visa requiere una combinación de estrategias proactivas, herramientas sólidas y un compromiso con la transparencia. Los comerciantes que aborden el programa VAMP de forma estratégica no solo podrán evitar sanciones, sino que también mejorarán la relación con sus clientes y reducirán el fraude.
Buenas prácticas que se deben seguir:
- Supervisa los índices de devoluciones en tiempo real: utiliza herramientas de análisis para realizar un seguimiento minucioso de tus índices de disputas y fraude. Configura alertas para detectar cualquier pico o anomalía que pueda activar los umbrales de Visa.
- Implementar sistemas avanzados de detección de fraudes: Aprovechar las herramientas de detección de fraudes basadas en el aprendizaje automático para identificar y bloquear las transacciones de alto riesgo antes de que se procesen.
- Mejorar la comunicación y la transparencia: Comunicar claramente a los clientes las condiciones de facturación, las políticas de reembolso y los detalles de la compra para evitar malentendidos que den lugar a disputas.
- Adopta herramientas de resolución de disputas en tiempo real: utiliza plataformas que permitan a los comerciantes resolver las disputas directamente con los clientes antes de que den lugar a devoluciones formales.
- Trabaja en estrecha colaboración con tu entidad adquirente: colabora con tu banco adquirente para asegurarte de que comprendes los requisitos del programa VAMP y de que dispones de un plan claro para mantener el cumplimiento normativo.
- Forma a tu equipo: Asegúrate de que tus equipos internos comprendan la importancia de la prevención y resolución de litigios en el marco de VAMP. Imparte formación sobre herramientas, procesos y estrategias de comunicación con los clientes.
Conclusión clave:
Los comerciantes que den prioridad a la tecnología, a la gestión proactiva de las disputas y a la satisfacción del cliente prosperarán bajo las nuevas directrices de VAMP. El cumplimiento normativo no consiste solo en evitar sanciones, sino en crear un negocio más sólido y resistente al fraude.
Cuándo no se aplica el programa VAMP de Visa: excepciones clave para los comerciantes
Aunque VAMP es un sistema exhaustivo, hay situaciones en las que no es de aplicación. Por ejemplo, las transacciones autenticadas mediante 3D Secure (3Ds) o aquellas en las que el comerciante puede demostrar que la tarjeta de crédito estaba físicamente presente suelen eximir al comerciante de responsabilidad.
- 3D Secure (3Ds): Si una transacción supera la verificación de 3D Secure, la responsabilidad en caso de reclamaciones por fraude recae normalmente en el emisor de la tarjeta y no en el comerciante. Esto resulta especialmente útil para los comerciantes de comercio electrónico que desean reducir las devoluciones relacionadas con el fraude.
- Transacciones con tarjeta presente: Si un comerciante puede demostrar que la tarjeta estaba físicamente presente (por ejemplo, en el caso de las transacciones con chip EMV), Visa suele atribuir la responsabilidad al emisor.
Los cálculos del índice VAMP excluyen las reclamaciones resueltas a través de la herramienta de Resolución Rápida de Reclamaciones (RDR) de Visa y de la Red de Resolución de Reclamaciones de Titulares de Tarjetas (CDRN) de Verifi. Además de las reclamaciones resueltas mediante estos dos programas, la exclusión también se aplica a las reclamaciones que son desestimadas en virtud de la «Prueba Concluyente 3».
Se excluirá a los comerciantes que tengan menos de 1.000 transacciones fraudulentas o objeto de disputa.
Cómo pueden los comerciantes ajustar los índices de devoluciones para cumplir con la normativa VAMP
- Aumentar el volumen de transacciones legítimas: Fomentar las transacciones de bajo riesgo y gran volumen puede atenuar el impacto de las devoluciones en los ratios generales.
- Aprovecha la autenticación 3D Secure: la implementación de 3D Secure reduce la responsabilidad por fraude y refuerza la confianza en las ventas en línea.
Transacciones fraccionadas: cuando sea posible, los comerciantes pueden dividir los pedidos de gran cuantía en transacciones más pequeñas para minimizar el impacto de las devoluciones.
BlinkCard ayuda a los comerciantes a reducir el fraude en transacciones sin presencia física de la tarjeta gracias al programa VAMP
Replace manual credit card data entry with BlinkCard to scan and extract data in under 3 seconds. The liveness check confirms that the card is present at the time of the transaction.
Visa VAMP frente a Mastercard ECP: comparación de programas de devoluciones para comerciantes
Visa no es la única que está endureciendo la gestión de las devoluciones: Mastercard cuenta con su propio programa, el «Excessive Chargeback Program» (ECP). A continuación se muestra una comparación entre ambos:
- Umbrales: Mientras que Visa utiliza un sistema de supervisión automatizado, Mastercard establece umbrales específicos basados en el número de reclamaciones y en su porcentaje (por ejemplo, un porcentaje de reclamaciones del 1,5 % para los comerciantes de alto riesgo).
- Sanciones: Tanto Visa como Mastercard imponen multas, pero las sanciones de Mastercard se agravan más rápidamente para los comerciantes que superan los límites establecidos.
- Herramientas de resolución: Mastercard anima a los comerciantes a utilizar herramientas de resolución en tiempo real, al igual que hace Visa, aunque las directrices de implementación pueden variar.
Conclusión clave: Aunque ambos programas tienen como objetivo combatir el fraude y las devoluciones, los comerciantes deben tener en cuenta las diferencias entre Visa y Mastercard para cumplir con los requisitos de ambos sistemas.
Visa VAMP: Consejos finales para los comerciantes que deben cumplir con la normativa sobre devoluciones
El programa VAMP de Visa supone un cambio significativo en el panorama de las devoluciones. Si bien el programa plantea nuevos retos para los comerciantes, también ofrece la oportunidad de reforzar la prevención del fraude y mejorar la satisfacción del cliente. Al comprender los cambios clave, realizar un seguimiento proactivo de los datos sobre devoluciones y fraude, e invertir en herramientas para la prevención de disputas, los comerciantes pueden gestionar el programa VAMP con éxito.
Las devoluciones y las reclamaciones siempre formarán parte de la actividad empresarial, pero con las estrategias adecuadas, los comerciantes pueden minimizar su impacto, evitar sanciones y establecer una relación más transparente y de mayor confianza con sus clientes.
A medida que el ecosistema de pagos sigue evolucionando, mantenerse informado y ser ágil es la clave del éxito. Al adoptar los cambios introducidos por VAMP, los comerciantes pueden prepararse para un futuro más seguro y sostenible.







