Diligencia debida con respecto al cliente en el sector bancario: gestión de riesgos y cumplimiento normativo

Los bancos de todo tipo deben llevar a cabo la diligencia debida con respecto al cliente (CDD) como parte de sus operaciones diarias. Saber con quién trabajan y qué hacen sus clientes es fundamental para proteger a todas las partes interesadas en la relación comercial.
Las dos razones principales por las que los bancos y las entidades financieras deben prestar atención a la diligencia debida —y, en concreto, a la CDD— son la gestión de riesgos y el cumplimiento normativo. A través de la CDD, los bancos pueden evaluar los riesgos asociados a sus clientes y adoptar las medidas adecuadas para mitigarlos.
En esta entrada, explicaremos por qué es importante el CDD y cómo aplicarlo de forma eficaz.
¿Por qué es importante la diligencia debida en el sector bancario?
En pocas palabras, los bancos deben conocer a sus clientes. Deben saber quiénes son y asegurarse de que se identifican correctamente. Los bancos también necesitan tener la certeza de que los clientes no utilizan sus cuentas para actividades delictivas, como el blanqueo de capitales.
Esto se aplica también a las empresas de tecnología financiera y a los neobancos. La Reserva Federal publica una guía sobre los procesos de diligencia debida en el ámbito de la tecnología financiera, en la que se señalan los retos y la urgencia que conlleva este sector. La diligencia debida reviste una importancia especial debido a la rapidez con la que las empresas de tecnología financiera pueden recopilar enormes cantidades de datos sensibles.
La importancia de la CDD en la gestión de riesgos
Estos análisis generan un perfil de riesgo o una clasificación que sirve de base para todos los aspectos de la gestión de cuentas. Por ejemplo, el nivel de control que se aplica a las transacciones es proporcional al riesgo de la cuenta.
La importancia de la debida diligencia en materia de cumplimiento normativo
El CDD es un requisito que se recoge en varias normativas interrelacionadas aplicables a los bancos, entre las que se incluyen:
- La Ley de Secreto Bancario (BSA): La BSA establece varios requisitos destinados a proteger a los clientes bancarios y prevenir los delitos financieros. La Norma CDD amplió el ámbito de aplicación de la BSA para exigir de forma explícita la verificación y el seguimiento continuo.
- La Ley PATRIOT de EE. UU. (Ley para unir y fortalecer a Estados Unidos mediante la provisión de las herramientas adecuadas necesarias para interceptar y impedir el terrorismo) se centra exactamente en lo que su nombre indica: utiliza la debida diligencia en materia de clientes (CDD) para prevenir la financiación del terrorismo.
- «Conoce a tu cliente» (KYC) y lucha contra el blanqueo de capitales (AML): se trata de normas generales para las que existen leyes específicas (véase más arriba) que establecen las reglas aplicables. Las organizaciones deben cumplir con la BSA, la ley PATRIOT y otros marcos normativos para cumplir con dichas normas.
Comprender el flujo del proceso de CDD
Dada la importancia fundamental que reviste la debida diligencia en materia de clientes (CDD) para el enfoque basado en el riesgo de un banco y la gestión del cumplimiento normativo, es importante contar con un proceso eficaz. Es necesario verificar y evaluar a todos los clientes potenciales y actuales antes —y después— de su incorporación.
Si te preguntas cuándo deben llevarse a cabo los procesos de KYC, no se trata de algo que se haga una sola vez; deben realizarse de forma continua a lo largo de toda la relación del cliente con una entidad financiera.
Por lo general, ese proceso incluye todas las fases siguientes.
Recopilación de información de los clientes
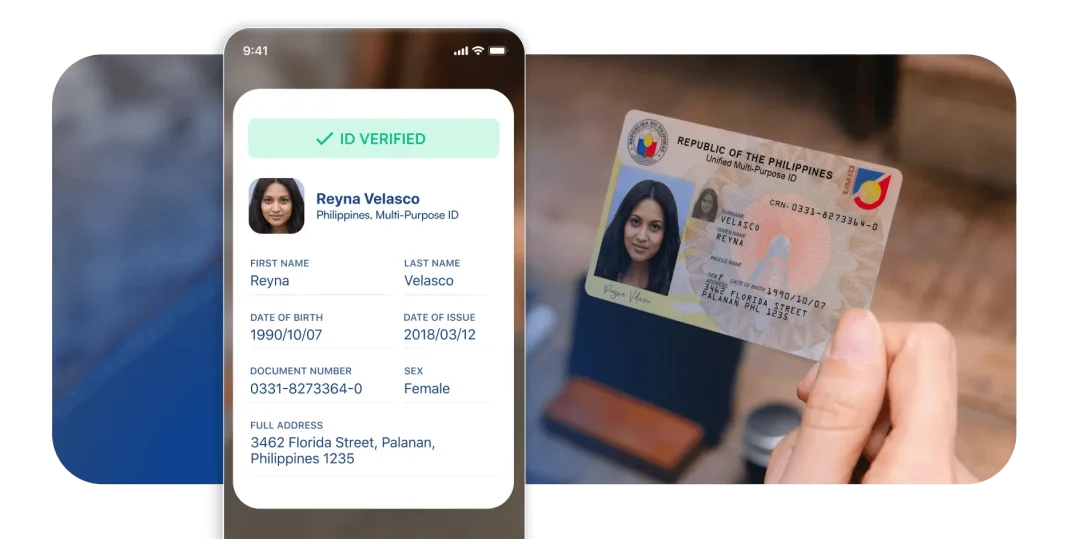
Los bancos deben recabar información específica de los clientes potenciales antes de abrirles una cuenta. El Programa de Identificación de Clientes (CIP) exige lo siguiente:
- El nombre de una persona física o jurídica
- La fecha de nacimiento de una persona
- Una dirección
- An identification number, such as:
- Un número de identificación fiscal
- Un número de pasaporte o de permiso de conducir
- Un número de documento de identidad oficial con fotografía
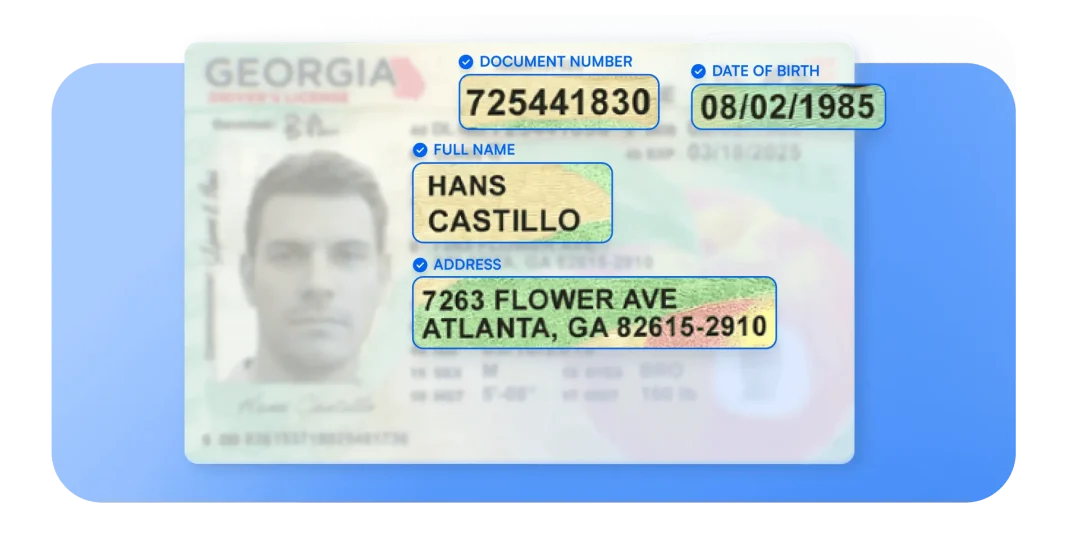
Estos son los datos mínimos imprescindibles que deben constar antes de abrir una cuenta: una lista de comprobación para la diligencia debida preliminar de los clientes por parte de los bancos.
Verificación de la información y la identidad del cliente
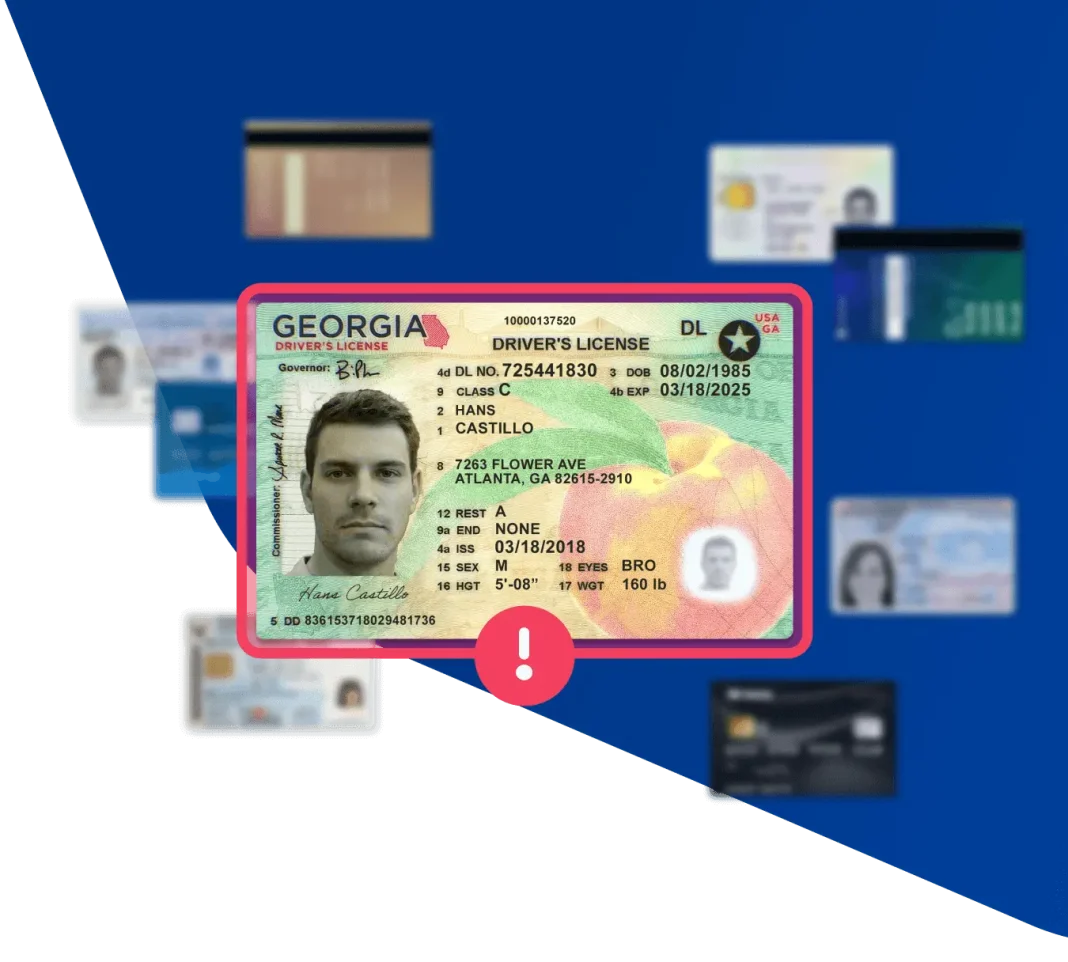
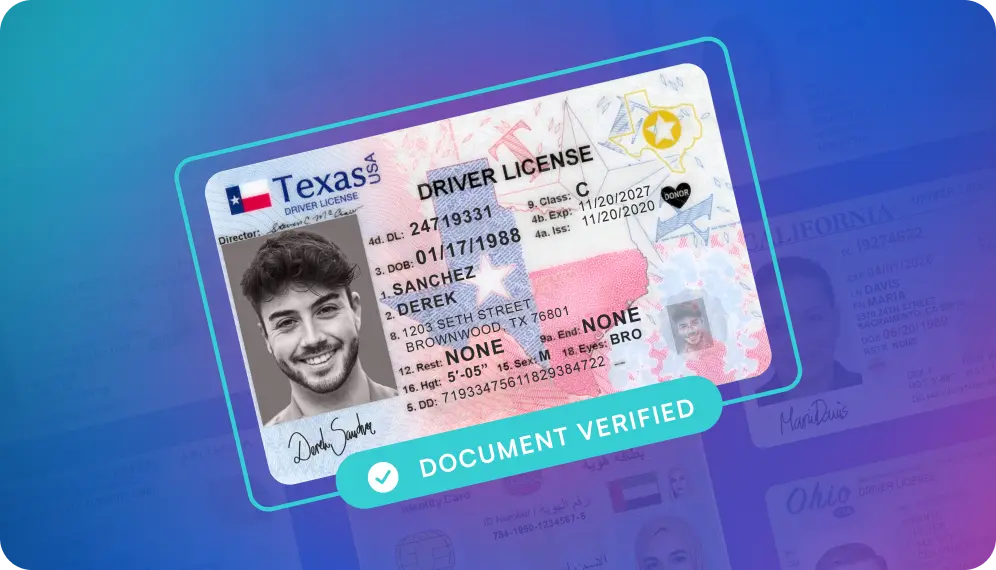
Una vez recopilada la información, los bancos deben verificar que sea correcta y válida. La parte más importante de la verificación de identidad (KYC) consiste en escanear los documentos presentados para asegurarse de que no sean falsos. Los escáneres digitales pueden comparar, por ejemplo, los documentos de identidad con plantillas o bases de datos para garantizar su autenticidad.
Las discrepancias entre la información que figura en los documentos y la información facilitada en otros lugares (por ejemplo, nombres elegidos o direcciones obsoletas) deben señalarse y revisarse. Pueden retrasar la creación de la cuenta o afectar al perfil de riesgo del cliente.
Análisis de riesgos y asignación de puntuaciones de riesgo
Los bancos la utilizan, tras recopilar y verificar la información, para analizar una cuenta y determinar su nivel de riesgo. La evaluación de riesgos de la BSA utiliza categorías como:
- Riesgos derivados del blanqueo de capitales o relacionados con él
- Riesgos derivados de la financiación del terrorismo o relacionados con ella
- Riesgos derivados del uso indebido de la cuenta o relacionados con él
La probabilidad relativa de que la cuenta de un cliente se utilice para estos fines determina su puntuación de riesgo, que puede variar con el tiempo en función del comportamiento del cliente.
Diligencia debida reforzada en los servicios financieros
La diligencia debida reforzada (EDD) amplía los protocolos de diligencia debida con respecto al cliente (CDD) para uno o varios clientes debido a un mayor riesgo, ya sea real o presunto.
Por ejemplo, si el proceso estándar de verificación «KYC» de un banco indica que un cliente potencial presenta un riesgo mayor de lo esperado o deseado, el banco podría recabar más información de él y sobre él que la que recaba de otros clientes. Podría exigir una revisión exhaustiva de la documentación o un mayor escrutinio a la hora de aprobar las transacciones.
Seguimiento, investigación y presentación de informes continuos
Es importante destacar que la verificación de la identidad para los bancos no es un proceso puntual. Los bancos no pueden limitarse a recopilar y verificar la información de los clientes una sola vez al abrir la cuenta. Por el contrario, deben supervisar las cuentas de forma continua y volver a verificar la identidad del cliente.
Esto también incluye supervisar las transacciones de las cuentas y señalar cualquier actividad irregular o sospechosa. Un cliente cuya puntuación de riesgo sea, en general, baja podría dar lugar a una reclasificación si empieza a mostrar un comportamiento potencialmente arriesgado; por ejemplo, si una organización pasa de repente a realizar transacciones estructuradas en efectivo.
¿Qué soluciones existen para llevar a cabo una diligencia debida sobre el cliente (CDD) eficaz?
La mayoría de los bancos recurren a soluciones digitales para algunos o todos los aspectos de la CDD. Las herramientas más eficaces abordan varias etapas a la vez o se integran a la perfección con la infraestructura tecnológica de la empresa.
Algunas soluciones de diligencia debida con respecto al cliente que los bancos deberían tener en cuenta son:
- Verificación automatizada, con la ayuda de la inteligencia artificial (IA)
- Herramientas para la supervisión y el análisis de riesgos, así como para las alertas multicanal
- Perfiles de riesgo dinámicos que se actualizan automáticamente y en tiempo real
- Herramientas de análisis de transacciones que detectan y abordan las actividades sospechosas
En general, cualquier medida que tomes para automatizar los procesos redundará en beneficio de tus iniciativas de CDD.
Cómo puede ayudarte Microblink
En definitiva, cumplir con las normas internacionales de KYC y otras regulaciones puede suponer un reto para muchos bancos e instituciones financieras. El cuidado y la atención al detalle a lo largo de todo el proceso pueden suponer una carga para los recursos internos y reducir la capacidad disponible para otras operaciones.
Microblink facilita el proceso de CDD (verificación de la identidad del cliente) con soluciones innovadoras basadas en inteligencia artificial que automatizan la captura y la verificación de los datos de identidad, y ayudan a supervisar los riesgos de forma continua. Nuestras herramientas permiten a los bancos maximizar la eficiencia y, al mismo tiempo, minimizar las dificultades para sus clientes.
Optimiza tus procesos de CDD mediante la automatización para llevar tu gestión de riesgos y tu cumplimiento normativo a un nivel superior.