

Tendances 2025 en matière de vérification des documents d'identité : webinaire à la demande


Présentation du webinaire
À l’approche de 2025, le secteur de la vérification d’identité connaît une évolution rapide et fait face à de nouvelles contraintes. Lors d’un récent webinaire, Rex Robinson, de Microblink, s’est entretenu avec Will Charnley, directeur des opérations chez Liminal, et Albert Roux, vice-président exécutif chargé des produits chez Microblink, au sujet des principales tendances et des défis qui façonnent le domaine de la vérification d’identité. Ils ont abordé la montée en puissance de la fraude alimentée par l’IA, l’importance de vérifier les identités au-delà de la phase initiale d’inscription, ainsi que le besoin croissant de solutions sur mesure répondant aux exigences en matière de vérification de l’âge, de conformité réglementaire et de confiance des utilisateurs. Dans cet article, nous résumons leurs réflexions et présentons les enjeux auxquels les entreprises doivent s’attendre à mesure qu’elles avancent sur cette voie.
Webinaire complet sur les tendances 2025 en matière de vérification des documents d'identité
Transcription intégrale
Rex Robinson : Bonjour à tous ! Bienvenue à notre webinaire d'aujourd'hui. Nous allons laisser quelques minutes aux participants pour se connecter, puis nous commencerons sans plus attendre.
Rex Robinson : Formidable. Bonjour à tous et merci à chacun d’être des nôtres aujourd’hui. Nous sommes vraiment ravis de vous parler des perspectives pour 2025 en matière de vérification d’identité. Aujourd’hui, nous avons réuni un panel exceptionnel d’intervenants qui vont partager avec nous leurs dernières réflexions sur le sujet.
Rex Robinson : Nous avons donc aujourd'hui le plaisir d'accueillir le formidable Will Charnley, directeur des opérations chez liminal.
Rex Robinson : Will apporte une vaste expérience dans les domaines de la cybersécurité, de la criminalité financière, de la conformité, de la confiance et de la sécurité ; il couvre donc véritablement tout le spectre. Et il met ces perspectives stratégiques au service des défis opérationnels et techniques liés à la prévention de la fraude. Nous accueillons également aujourd'hui Albert Rue, responsable produit chez microblink.
Rex Robinson : Albert possède plus de 20 ans d’expérience dans la lutte contre la fraude et le développement de solutions d’identité de pointe ; il est donc particulièrement soucieux de sécuriser les plateformes et de proposer des écosystèmes numériques fluides. Ces deux intervenants vont donc nous présenter aujourd’hui ce à quoi il faut s’attendre et quelles sont les principales tendances qui se profilent à l’horizon en matière de vérification des documents pour 2025.
Rex Robinson : Juste quelques précisions d'ordre pratique avant de commencer. Nous aimerions que ce webinaire soit également un peu interactif. Vous verrez donc qu'il y a une fonctionnalité de questions-réponses. N'hésitez pas à poser vos questions dans le chat tout au long du webinaire. Nous prendrons le temps, à la fin de la session, de répondre à celles-ci.
Rex Robinson : Et enfin, ce webinaire sera enregistré. Vous pourrez donc le visionner à la demande après la diffusion.
Rex Robinson : Sur ce, je passe la parole à Will pour qu'il donne le coup d'envoi. Quelle est la situation alors que l'année 2024 touche à sa fin ?
Will Charnley : Génial, merci Rex de m’avoir invité et pour cette superbe présentation. Je suis vraiment ravi de faire partie de l’équipe Microblink, et tout particulièrement d’être aux côtés d’Albert, un collègue très estimé qui participe également à cette table ronde. J’ai donc hâte de vous parler de certaines des tendances que nous observons actuellement.
Will Charnley : Bon, on va commencer aujourd’hui par une approche un peu plus générale, je pense. En effet, le sujet dont on va parler aujourd’hui, c’est en réalité la vérification des pièces d’identité et l’évolution du marché dans ce domaine ; je ne m’attarderai donc pas trop sur cette diapositive. Je sais que, pour beaucoup d'entre vous ici présents, j'espère que cela ne sera pas une grande surprise : en effet, depuis plus de vingt ans, nous nous sommes éloignés d'un environnement où le support physique primait. Si vous repensez à la façon dont, historiquement, vous avez interagi avec les entreprises en tant que consommateur : en vous rendant dans des agences bancaires, en allant, à une certaine époque, peut-être dans un centre commercial physique pour faire du shopping, voire en faisant vos courses dans un magasin physique. Nous nous sommes de plus en plus orientés vers un environnement numérique. Évidemment, la pandémie de Covid a accéléré ce mouvement assez rapidement, et nous en sommes aujourd’hui à un point où la plupart des consommateurs ouvrent et gèrent exclusivement, par voie numérique, au moins 20 comptes chaque année. Ce dont nous allons donc vraiment parler, c’est, comme vous pouvez le voir sur cette diapositive, que nous en sommes à un stade où 83 % des personnes préfèrent interagir avec les entreprises uniquement par voie numérique, et 82 %, soit quatre cinquièmes de la population, sont assez familiers avec la vérification d’identité en tant que processus permettant de créer ce compte. Il peut s’agir d’une vérification dans une base de données, d’une vérification de documents, ou encore d’une comparaison entre un selfie et une pièce d’identité. La vérification d’identité et ses techniques sont donc bien connues et largement utilisées aujourd’hui. Tout cela nous amène donc à la question sur laquelle nous allons vraiment nous attarder aujourd’hui : où va ce marché ? Quels sont les changements ? Quelles sont les innovations en cours et qu’est-ce qui nous enthousiasme vraiment ?
Will Charnley : J'espère que la dernière diapositive est très claire. Mais la tendance que nous observons sur le marché, c'est qu'il y a beaucoup de changements et de nombreuses opportunités, en particulier sur le marché de la vérification d'identité. Certes, nous avons constaté une demande croissante en matière de vérification d’identité, mais nous observons également que les acheteurs ont besoin de solutions mieux conçues, adaptées à leurs difficultés spécifiques et à leurs cas d’utilisation, afin de répondre aux attentes des consommateurs en matière de confidentialité, de sécurité et d’expérience utilisateur.
Will Charnley : Bon, si on se penche sur l’histoire de la vérification d’identité, je vais vous faire un petit retour en arrière, puis on passera directement au sujet qui nous intéresse. Vous savez, de nombreux prestataires de vérification d’identité — en fait, nous recensons environ 3 500 entreprises et plus de 300 prestataires de vérification d’identité — 92 % de ces prestataires se sont historiquement concentrés sur les services financiers. Ce faisant, la plupart de ces solutions se sont vraiment concentrées sur la conformité ; en effet, l’identité fait partie de ce que l’on appelle le « Know Your Customer », ou KYC. Ainsi, lorsque l’on examine ces tendances pour 2025, le grand thème général qui se dégage est que beaucoup d’entre elles sont axées sur la non-conformité. La direction que prend ce marché, selon nous, est qu’il doit évoluer au-delà de la conformité pour proposer de meilleures solutions à bien des égards. Tout d’abord – et nous approfondirons chacun de ces points –, si la fraude liée à l’IA générale a constitué un problème majeur partout, l’un des principaux sujets de préoccupation que nous observons est la fraude à l’ouverture de compte, en particulier ce que l’on appelle la création d’identités synthétiques, que nous aborderons dans un instant.
Will Charnley : La deuxième grande tendance que nous allons aborder ici est la suivante : bien que la vérification d'identité ait longtemps été la référence absolue, comme nous l'avons vu sur la diapositive précédente, pour l'ouverture de compte, nous constatons de plus en plus de cas d'utilisation, par exemple, les opérations de récupération de compte, en particulier lorsqu’il s’agit de produits soumis à une restriction d’âge. Non seulement la vérification d’identité apporte un réel avantage, mais elle va également devenir un élément incontournable pour créer une solution efficace, bien au-delà de la simple étape d’inscription initiale.
Will Charnley : Et troisièmement, ce qui nous ramène à la question de la conformité : alors que les acheteurs sur d’autres marchés utilisent depuis longtemps des solutions de vérification d’identité, nous constatons une demande croissante, tant de la part des consommateurs qui disent : « J’ai besoin d’une solution spécialement conçue pour cette expérience », que de la part des acheteurs eux-mêmes, qui ont besoin de solutions sur mesure pour répondre à un cas d’utilisation spécifique, ce que nous appellerions un « cas d’utilisation du marché ». Il s’agit donc d’un cas d’utilisation combiné à un secteur d’activité. Ce n’est pas du KYC pour le secteur bancaire, mais une vérification d’identité pour le secteur X. Nous allons donc approfondir ce sujet. Mais avant d’entrer vraiment dans les détails, Albert, je sais que tu as passé plus d’une décennie à développer des solutions innovantes dans ce domaine. Comment as-tu vu la demande évoluer, les feuilles de route des produits se transformer et les orientations changer au fil du temps pour en arriver là ? J’aimerais beaucoup connaître ton point de vue.
Albert Roux : Oui. Eh bien, je pense que ce que l’on observe de manière générale dans le secteur, c’est que les clients exigent davantage qu’une simple solution ponctuelle. Je pense que ce qui importe avant tout aux clients, c’est de pouvoir compter sur un ou deux fournisseurs capables de couvrir l’ensemble de leurs cas d’utilisation, et les solutions ponctuelles atteignent aujourd’hui leurs limites, n’est-ce pas ? Ainsi, par exemple, si vous ne disposez que de fournisseurs proposant uniquement la vérification de documents, vous savez que pour être en conformité avec les exigences réglementaires, il vous faut également disposer de données biométriques, de vérifications de bases de données, d’informations sur l’utilisation des appareils… Nous avons vos données biométriques. Comment combiner toutes ces fonctionnalités, tout en exploitant les données qu’elles mettent à votre disposition pour obtenir, par exemple, une note de risque ?
Albert Roux : Et ce que nous constatons, c’est que les clients commencent désormais à prendre conscience qu’ils souhaitent disposer d’une plateforme leur permettant de mieux comprendre ce qui se passe dès la phase d’intégration des utilisateurs, mais aussi d’ajouter des indicateurs supplémentaires, par exemple le taux de réussite ou les taux d’abandon, qu’ils peuvent exploiter via ces plateformes. L’essor de l’analyse de données devient donc également une réalité pour bon nombre de nos clients, qui souhaitent disposer de cette fonctionnalité au sein d’une plateforme centralisée, d’un point de contrôle unique. D’une manière générale, j’observe donc une évolution : on ne se contente plus d’une simple solution ponctuelle, mais on recherche des fournisseurs capables de couvrir l’ensemble du processus, de bout en bout, non seulement l’intégralité des workflows, mais aussi la gestion des nouvelles menaces. Et pour instaurer cette nouvelle confiance, notamment face aux identités synthétiques, à la fraude ou à l’IA générative, il faudra combiner plusieurs éléments. Comment y parvenir ? Il faut pouvoir piloter tout cela via une plateforme d’orchestration. Si vous ne disposez pas de cette plateforme en interne – ce qui est le cas de la majorité de nos clients –, vous devrez rechercher un prestataire capable de vous fournir cette solution.
Will Charnley : Tout à fait, et je pense que c'est… tu as parfaitement saisi ma transition. C'est parfait. Je trouve que c'est une transition idéale vers cet article, car, tu sais, la première grande tendance que nous allons aborder concerne la fraude.
Will Charnley : Vous savez, malheureusement pour bon nombre des participants à cette conférence téléphonique qui, comme vous le savez, achètent des solutions pour lutter contre la fraude, la réalité est que le marché devient de plus en plus difficile. Il est plus difficile que jamais de prévenir la fraude ; comme vous pouvez le voir sur la diapositive, nous prévoyons que la fraude par identité synthétique devrait plus que tripler d’ici 2030. Les pertes devraient donc passer d’environ 30 milliards aujourd’hui – ou hier, je dirais plutôt 36 milliards aujourd’hui – à plus de 100 milliards. La situation s’aggrave donc clairement sur ce plan. Et comme Albert l’a mentionné – je pense que tu as vraiment bien présenté ce point –, pourquoi cela se produit-il ? En réalité, l’IA générative a rendu la fraude incroyablement accessible et facile à commettre, et la qualité des fraudes s’est considérablement améliorée. Nous avons donc constaté une augmentation du volume des fraudes, des attaques plus sophistiquées, et l’accès à ces techniques est désormais à la portée de n’importe qui. Un bon exemple : il existe un site appelé Onlyfakes, où, pour 10 dollars, on peut créer un document synthétique. C’est tout. Pas besoin de formation, pas besoin d’être informaticien, pas besoin de compétences en programmation. Il suffit d’avoir 10 dollars et de pouvoir payer.
Will Charnley : Et ce qui est regrettable, c'est que ces techniques sont tellement sophistiquées qu'elles modifient réellement la manière dont les gens gèrent la fraude. Je discutais avec un professionnel l'autre jour, et il m'a expliqué qu'ils avaient dû modifier leurs modèles de détection de la fraude, car désormais, pour prévenir la fraude, ils sélectionnent certains des meilleurs documents qu'ils voient et se disent : « Attendez un peu. Ceux-là sont en fait des faux, car ils sont trop bien faits. » Du coup, vous voyez, la qualité est telle qu’ils sont en réalité meilleurs que les vrais.
Will Charnley : Vous savez, parmi les domaines que nous mettons en avant ici, notamment la fraude basée sur l’IA, il est évident que les gens s’attendent à ce que ce phénomène prenne une ampleur considérable, avec une croissance de 88 % prévue au cours des deux prochaines années. Et je pense que ce qui est encore plus alarmant sur cette diapositive, c’est que 92 % des acheteurs ne disposent pas d’une solution sur laquelle ils estiment pouvoir compter pour prévenir les attaques par IA générative et les deepfakes, ce qui signifie qu’ils savent que quelque chose va arriver, mais qu’ils savent aussi qu’ils n’y sont pas préparés.
Will Charnley : Tu sais, Albert, je dis toujours que tu es en quelque sorte le leader dans ce domaine en matière de stratégies de prévention de la fraude. Je sais que tu as commencé à en évoquer certaines, mais que dirais-tu à ces professionnels – tu sais, ces 92 % qui ne savent pas vraiment par où commencer lorsqu'il s'agit de prévenir la fraude ?
Albert Roux : Je pense que l'essentiel est de prendre conscience qu'ils sont probablement confrontés à davantage de fraudes qu'ils ne le pensent. Je veux dire par là que lorsque nous discutons avec nos clients, ils ont tendance à penser – surtout ceux qui n’y sont pas confrontés –, mais le simple fait d’examiner et d’analyser des échantillons de documents que nous vérifions, par exemple, nous permet de repérer des anomalies que nos clients ne détectent même pas. Et l’essentiel pour eux est de commencer par réaliser un audit, si possible avec l’aide d’experts en documents ou en biométrie, afin d’évaluer l’ampleur des attaques dont ils sont victimes. Je pense que ce serait ma première recommandation.
Albert Roux : La deuxième étape consiste bien sûr à rechercher des fournisseurs qui abordent le problème sous différents angles, n’est-ce pas ? Et comment combinent-ils ces différentes capacités ? Je pense que c'est vraiment important. Par exemple, en ce qui concerne l'IA générale, on a tendance à penser que le principal risque réside dans le nouveau ChatGPT, capable de générer des identités synthétiques, mais en réalité, cela va bien au-delà de la simple limitation de la capacité de ChatGPT à générer de fausses données.
Albert Roux : Il faut également chercher des moyens de détecter ce que l’on appelle le risque lié aux modèles de base pour l’apprentissage automatique, capables de générer des vidéos presque en temps réel — des filtres, par exemple. Il est donc nécessaire que les nouveaux produits que vous utilisez pour détecter la fraude permettent de vérifier l’authenticité d’un document, par exemple. Les modèles de vision par ordinateur doivent être adaptés pour améliorer la détection visant à déterminer si un document qui vous est présenté est authentique et si la personne détient un document réel. Je pense que c’est l’un des aspects importants. Cela vaut également pour la biométrie, ce qui ajoute de nouvelles combinaisons de produits déjà disponibles sur le marché. En ce qui concerne l’intelligence des appareils : comment associer une empreinte digitale au document et aux données biométriques ? Et comment valider ces informations et m’assurer qu’elles sont bien liées entre elles, de sorte que la prochaine fois que le client reviendra et que nous aurons déjà vérifié son identité, je puisse réutiliser ces informations ou simplement réduire au minimum les formalités ?
Albert Roux : Voilà donc le genre de choses auxquelles ils doivent, selon moi, réfléchir et pour lesquelles ils doivent se préparer, car s’ils n’en ont pas conscience, ils sont probablement déjà victimes de nombreuses fraudes sans même s’en rendre compte. Je crois qu'il existe une statistique selon laquelle 54 % du marché actuel des cryptomonnaies est déjà contourné par des fraudeurs, simplement parce qu'il ne dispose pas des éléments nécessaires pour détecter la fraude, n'est-ce pas ? Je pense donc que la combinaison de ces différents outils n'est pas encore mise en place aujourd'hui sur le marché.
Will Charnley : Je trouve que c'est tout à fait logique. Et j'adore cette idée. Je pense qu'il faut vraiment adopter une approche par étapes ici. Ce n'est pas une seule mesure qui va tout résoudre. Je pense qu'il faut vraiment comprendre comment mettre en place ces différentes étapes. Mais, Rex, je crois que nous avons des résultats de sondage à ce sujet. J'aimerais beaucoup les examiner si possible.
Rex Robinson : Oui, tout à fait. Nous avons donc demandé aux participants quel pourcentage des attaques frauduleuses sur leur plateforme était généré par l'IA générale. Merci à tous ceux qui ont répondu à cette enquête. Voyons maintenant quels sont les résultats obtenus.
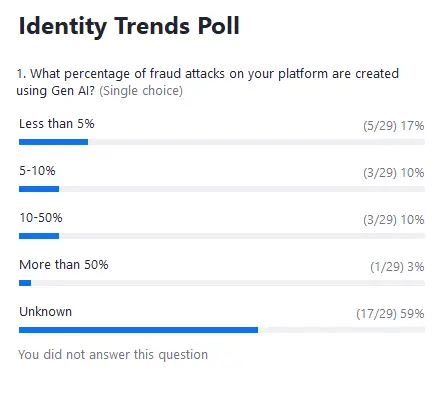
Rex Robinson : Je pense donc, ce qui n'est pas vraiment surprenant au vu de cette conversation, que le pourcentage de fraudes commises aujourd'hui à l'aide de l'IA générale parmi les personnes qui ont répondu est assez faible. Mais en réalité, la majorité d'entre elles ne savent tout simplement pas de quelle plateforme il s'agit. Est-ce bien ce à quoi vous vous attendiez, Will et Albert ?
Albert Roux : Non.
Will Charnley : Oui, j'aimerais beaucoup connaître l'avis d'Albert. Je trouve que cet élément inconnu est vraiment passionnant. Albert, qu'en penses-tu ?
Albert Roux : Et en réalité, c’est ce que je disais tout à l’heure, ce que je recommandais : réaliser un audit avec un expert en documents, ne serait-ce que pour commencer, si l’on se concentre uniquement sur les documents. En général, la plupart des clients ne disposent pas de l’expertise nécessaire. Je veux dire, comment peut-on s’en rendre compte ? Je veux dire, la majorité des photos que l’on trouve sur Internet ne sont en réalité pas d’une très grande qualité, n’est-ce pas ? Je veux dire, il n’y a pas tant que ça de photos prises en 4K, par exemple. Et si vous n’êtes pas un expert en documents, comment savoir si ce permis de conduire qui vous est présenté est authentique ou non ?
Albert Roux : Vous avez vu récemment aux informations cette affaire où le PDG d’United Healthcare a été tué par quelqu’un qui s’était en fait enregistré à l’hôtel avec une fausse carte d’identité. À mes yeux, je peux reconnaître immédiatement qu’il s’agissait d’un faux, mais cette fausse carte d’identité était dans la main de quelqu’un, et cette personne n’a même pas remarqué qu’il s’agissait d’un faux permis de conduire.
Albert Roux : En réalité, la plupart des gens ne se rendent pas compte qu'il s'agit d'une fraude, car il faut disposer d'un certain niveau d'expertise en matière d'expertise documentaire. C'est la réalité.
Will Charnley : Oui, tout à fait. Et je pense que ce qui complique les choses, c’est, tu sais, l’« identité synthétique » : ce terme est un peu trompeur, dans la mesure où les gens pensent que cela signifie que tous les éléments sont faux. Ce n’est généralement pas le cas, n’est-ce pas ? C’est une combinaison de données fausses et de données réelles, vérifiées. N'est-ce pas ? Souvent, une adresse peut être correcte. Le numéro de sécurité sociale peut être valide, mais la combinaison entre ce numéro, la date de naissance et le nom n'est pas la bonne. Du coup, on peut vérifier certaines parties de ces informations ou obtenir un score indiquant : « Ça passe », alors qu’il s’agit en réalité d’une identité synthétique. Oui, je pense que c’est l’un des aspects les plus complexes de la question.
Albert Roux : Oh, pardon. J'allais justement dire que ça en dit long, n'est-ce pas ? Ça signifie simplement que nous ne savons pas à quel type de fraude nous avons affaire, car nous sommes incapables, à ce stade, de distinguer ce qui relève de la fraude de ce qui relève d'un véritable utilisateur.
Will Charnley : Une centaine. Oui. Et je pense que ce que tu as souligné, Albert, c'est qu'il faut d'abord établir une base de référence ; la première étape consiste à comprendre l'ampleur du problème. Je veux dire, il est difficile de s'attaquer à un problème si l'on ne sait pas où se situent les points faibles, ce qui se passe, en quoi consiste l'attaque, et je pense que c'est vraiment un excellent argument à cet égard. Je pense que nous avons constaté, notamment dans le cadre d’études menées auprès d’acheteurs, que l’usurpation d’identité synthétique constituait un problème majeur. 89 % d’entre eux estiment qu’il s’agit d’un problème important, voire très important, pour leur activité.
Will Charnley : Et je pense que ce qui est vraiment intéressant ici, ce qui représente 80 % pour nous, c’est que les gens prévoient en fait d’utiliser davantage de solutions spécialisées sur mesure pour cela. Albert, je sais que nous devons passer au sujet suivant, mais si tu devais dire : « Voilà le genre de critère ou de deux critères à prendre en compte dans une solution spécialisée », quelle serait ta recommandation aux acheteurs présents dans cette salle ?
Albert Roux : Je veux dire, quand on parle d’identité synthétique, je pense qu’il faut associer la vérification des documents à au moins une vérification dans une base de données. Parce que le concept d’identité synthétique est très simple : on prend différents éléments de données réelles, on les mélange, puis on crée une identité à la Frankenstein. C’est pourquoi une vérification aussi simple que celle de l’adresse d’une personne serait utile : cette personne réside-t-elle réellement à cette adresse ? Cela pourrait au moins constituer un indicateur. La vérification du numéro de sécurité sociale pourrait être un autre moyen d’y parvenir. Mais même les numéros de sécurité sociale sont manipulés dans le cadre des identités synthétiques. Donc, en substance, je pense que la solution la plus simple serait de procéder à une simple vérification dans une base de données.
Albert Roux : Ensuite, bien sûr, la détection de présence — c'est également un élément clé à prendre en compte. Mais, en résumé, comme je l'ai mentionné, c'est une combinaison de différents éléments qui permet de valider les informations qui vous sont présentées via un document ou par le biais de données biométriques. Et ce que vous devriez rechercher chez votre fournisseur, c’est un fournisseur capable de combiner ces différentes capacités, mais aussi de vous permettre de mesurer l’efficacité de ces mécanismes de défense. C’est donc ce que je recommanderai pour optimiser ce produit.
Will Charnley : Oui, tout à fait. Passons à la suite, car nous avons un autre point à aborder ici. La prochaine grande tendance que nous mettons en avant à l'approche de 2025 est l'importance de l'identité au-delà de l'ouverture de compte. Voici donc la première diapositive, celle que nous avons tous vue et qui montre bien que tout le monde connaît la vérification d’identité et la vérification des documents lors de l’ouverture d’un compte ; vous savez, c’est un processus que les gens connaissent depuis longtemps.
Will Charnley : Ce que nous commençons à constater, c’est que ces solutions sont nécessaires bien au-delà de l’ouverture du compte, c’est-à-dire au-delà de ce « jour 0 ». Nous constatons qu’en raison de la montée des menaces de fraude, que nous avons abordées dans une certaine mesure, le besoin de sécurité et d’autorisation des transactions s’intensifie. Si vous avez suivi l’actualité concernant Zelle et le gouvernement, ainsi que les enjeux liés à l’ACH, à la fraude par virement, etc., ainsi que les nouveaux cas d’utilisation qui apparaissent, comme la vérification de l’âge, l’identité est vraiment un élément de plus en plus indispensable pour relier quoi que ce soit — la transaction, le jeton, s’il s’agit d’une connexion — à la personne réelle qui effectue l’action.
Will Charnley : Par ailleurs, ce que nous avons constaté, c’est que, vous savez, à mesure que de nouvelles méthodes commencent à apparaître à d’autres étapes du parcours client — par exemple les « passkeys » —, l’identité peut jouer un rôle vraiment crucial pour garantir la sécurité là où d’autres méthodes, comme les codes OTP par SMS ou par e-mail, n’ont pas vraiment fait leurs preuves et deviennent de moins en moins sûres pour les utilisateurs.
Will Charnley : Albert, je sais que tu travailles avec beaucoup de clients, tu sais. Quels sont, selon toi, les besoins que tu constates chez les gens en matière d'identité, au-delà de la simple ouverture de compte ?
Albert Roux : Oui, au-delà de la phase initiale d’intégration, je pense que beaucoup de clients s’inquiètent du piratage de compte. Je pense que c’est l’un des principaux risques liés à l’IA générative et à l’identité synthétique, mais surtout à l’IA générative. Imaginez que je puisse désormais falsifier vos données biométriques — c'est-à-dire votre visage, votre voix et vos documents. Cela signifie que quelqu'un peut désormais accéder à vos comptes assez facilement, n'est-ce pas ? Je pense donc que l'une des principales préoccupations des clients est de savoir comment se protéger contre le piratage de compte.
Albert Roux : La deuxième préoccupation que j'envisage, je veux dire au-delà de cela, c'est l'authentification en général, comme vous l'avez mentionné. Je pense que c’est la principale préoccupation. Mais il y a aussi la mise en place d’une nouvelle réglementation, notamment concernant l’accès aux réseaux sociaux et la vérification de l’âge. Cela ne concerne donc pas seulement les réseaux sociaux, mais aussi la restriction de l’accès à certains produits, par exemple : comment vérifier l’âge d’une personne et comment le faire de manière relativement précise ? C’est un véritable défi, n’est-ce pas ?
Albert Roux : Je pense donc qu’à l’heure actuelle, nos clients sont très diversifiés, du moins en ce qui concerne Microblink, et ne se limitent pas au secteur bancaire et aux services financiers. Cela concerne donc non seulement les clients soumis à des obligations de conformité réglementaire, mais aussi d’autres clients. Ils sont tous confrontés à la même menace.
Will Charnley : Oui.
Albert Roux : Oh, vas-y. Désolé, Will.
Will Charnley : J’allais justement parler de la question de l’âge — je sais que nous y reviendrons dans un instant —, mais je pense que c’est justement dans ce domaine que la réglementation s’accélère le plus. La loi australienne sur les réseaux sociaux qui vient d’être adoptée… cela fait peut-être deux semaines maintenant. Le temps est relatif, à l’approche des fêtes.
Will Charnley : Mais j'ai trouvé cela très révélateur, et de nombreuses autres personnes au sein des gouvernements du monde entier nous ont fait savoir qu'elles envisageaient des réglementations similaires. Ce qui, à mon avis, accélérerait considérablement le besoin de solutions liées à l'âge, c'est certain.
Will Charnley : Je crois que oui, Rex. Est-ce qu'il est déjà à l'écran, ou je dois passer à cette page ? Un sondage va s'afficher ici.
Rex Robinson : Oui, je vais le lancer tout de suite. Nous avons donc un nouveau sondage pour notre public. J'aimerais beaucoup savoir dans quelle mesure la vérification des documents est pertinente pour la récupération de vos comptes ou pour limiter les prises de contrôle de comptes au sein de vos organisations. Je vous laisse une seconde pour répondre. Nous avons déjà reçu quelques réponses.
Rex Robinson : J'en profite également pour signaler que nous recevons d'excellentes questions dans la section « Questions-réponses ». N'hésitez pas à continuer à y poster vos questions et, comme je l'ai dit, nous prendrons le temps d'y répondre à la fin du webinaire.
Albert Roux : Et puis, en attendant les résultats du sondage, il y a une chose que je voulais mentionner : nous citons les e-mails et les codes OTP par SMS comme des méthodes traditionnelles d'authentification des utilisateurs. Je pense que ce qui importe désormais, lorsque l’on évalue un fournisseur de solutions d’identification, c’est de se demander : propose-t-il la vérification biométrique ? Propose-t-il une authentification multifactorielle allant au-delà du simple code OTP par SMS ? Je pense que c’est également un aspect important à prendre en compte.
Will Charnley : À cent pour cent.
Will Charnley : Vous savez, notamment en ce qui concerne l’authentification biométrique. Nous avons réalisé une très grande étude sur l’authentification des clients. Du point de vue des acheteurs, le domaine numéro un recherché pour sécuriser leur authentification était la biométrie. Le plus grand défi qu’ils ont rencontré concernait la récupération de compte. Je pense donc que la biométrie peut sans aucun doute jouer un rôle clé dans ces deux domaines.
Albert Roux : Et puis, il y a aussi l’« intelligence des appareils » : il s’agit essentiellement de lier votre appareil personnel à une identité. Je pense qu’il est vraiment important que vous intégriez cela. Si vous êtes un commerçant ou un établissement bancaire, il est essentiel de pouvoir reconnaître : « J’ai déjà vu cet utilisateur » et de vous assurer que son appareil, ses profils et la manière dont il interagit avec votre application vous permettent de déterminer qu’il s’agit bien de la même personne. Ce sont donc des éléments que vous devez absolument utiliser en combinaison. Un outil aussi simple qu’un produit d’intelligence des appareils peut vous indiquer : cette personne se trouve-t-elle bien dans la même zone géographique lorsqu’elle tente d’accéder à votre compte ? Il s’agit d’une vérification très simple que vous pouvez effectuer via l’adresse IP, et qui devrait être appliquée au minimum dans vos flux de travail.
Rex Robinson : Voyons donc les résultats du sondage.
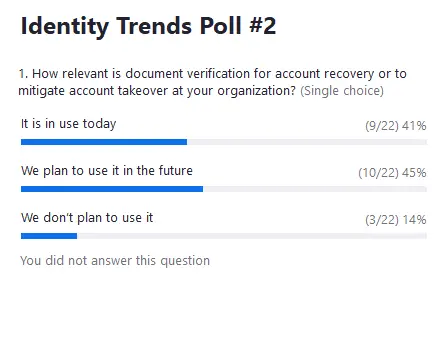
Will Charnley : J'adore ça. J'adore ça, Albert. Je ne sais pas ce que vous en pensez, mais je trouve que ce sont d'excellents résultats, et je pense qu'ils montrent que beaucoup d'entre vous ici sont vraiment à l'avant-garde. Tu sais, d’après les études que nous avons menées et ce que montre cette diapositive, il y a un an, peu de gens faisaient cela, et nous avons constaté une accélération massive de l’adoption, n’est-ce pas ? Passer de 8 % à 23 %, c’est énorme. Je veux dire, c’est une forte augmentation. Et cela signifie tout de même que ce marché en est encore à ses balbutiements. Alors, Albert, je ne sais pas si tu vois les choses différemment. Mais ces 86 % de personnes qui le font déjà ou qui prévoient de le faire bientôt, je pense que ce serait notre recommandation, et que c’est le bon moment pour agir. Albert, je ne sais pas si tu as une réaction différente face à ce sondage, mais c’est ce qui me vient spontanément à l’esprit.
Albert Roux : Non, je pense que c'est de notoriété publique, non ? Parce qu'en plus de ça, les pièces d'identité sont en train d'être numérisées. Vous allez donc désormais disposer de copies numériques de vos documents d'identité. Je veux dire par là que cela simplifie encore davantage la vérification des documents, ce qui va devenir une pratique courante. Il est donc indispensable de disposer de cet outil lorsque vous vérifiez l’inscription d’une personne ou son accès à un compte. De plus, certaines bases de données sont relativement fiables. Vous pouvez intégrer cela à votre processus de vérification des documents sans créer de friction, car cela ne prend pratiquement que quelques millisecondes. Je ne suis donc pas surpris par cette tendance, et je pense que c’est un bon signe.
Will Charnley : Oui. Et je pense que ce que nous soulignons du côté droit, ce n’est pas seulement l’ATO, ce n’est pas seulement la récupération de compte, même si ce sont deux domaines importants. Surtout la récupération de compte. Et vous avez mentionné les codes OTP par SMS, ce qui constitue une énorme vulnérabilité. Il y a aussi le revers de la médaille. Vous savez, ma femme s’est retrouvée bloquée hors de son compte bancaire, et c’était via un centre d’appel. La réinitialisation du mot de passe s’est faite au centre d’appel, et ce n’est pas non plus la solution la plus sécurisée, car il existe de nombreuses façons de détourner ce processus à des fins frauduleuses. De plus, vous parlez de « friction » : se rendre en agence est sans doute la première source de friction, et le centre d’appels vient certainement en deuxième position. Donc, pour trouver le juste équilibre entre sécurité et expérience utilisateur, il n’y a guère de meilleur moyen que de vérifier l’identité d’une personne par voie numérique.
Will Charnley : Parmi les autres domaines pour lesquels nous avons constaté une forte demande de la part de nos interlocuteurs ici, il vaut vraiment la peine d’explorer l’ATO et l’authentification, en particulier lorsque l’authentification va au-delà de la simple association d’un jeton à un autre. Par exemple, votre iPhone d’Apple ne vérifie pas nécessairement votre identité lors de cette première étape biométrique ; il est assez facile de remplacer la modalité biométrique utilisée. La sécurité repose en réalité sur une authentification biométrique qui renvoie à l’identité. Enfin, dernier point ici, que nous avons déjà brièvement abordé et dont nous parlerons encore dans la prochaine partie : l’âge constitue un cas d’utilisation majeur. Et pour finir, même si nous ne l’avons pas montré ici, nous constatons également un besoin croissant d’identification dans le cadre des transactions, en particulier les transactions de grande valeur.
Will Charnley : Il y a… il y avait… En fait, le gouvernement a commencé à mettre en place toute une série de réglementations pour des services comme Zelle, pour bon nombre de ces paiements entre particuliers, pour l’ACH, les virements bancaires également, car il existe un énorme problème lié à l’ingénierie sociale : des personnes envoient de l’argent et n’ont ensuite aucun moyen de le récupérer, même lorsqu’elles sont victimes d’une escroquerie.
Will Charnley : Historiquement, les établissements financiers n’ont jamais été tenus responsables de ces transactions, mais on observe actuellement une forte dynamique et de nombreuses discussions visant à les responsabiliser et à les obliger à mettre en place des procédures adaptées. Je pense donc que nous verrons de plus en plus de cas concrets où cet aspect deviendra vraiment, vraiment important.
Will Charnley : Sur ce, passons à notre troisième tendance, afin de respecter notre planning, à savoir…
Will Charnley : Cette dernière tendance, vous savez, notre dernière tendance, concerne vraiment la manière dont les solutions s’étendent au-delà des institutions financières et les raisons de cette évolution. Donc, sans revenir sur la leçon d’histoire que j’ai donnée tout à l’heure, la vérification d’identité, la vérification des pièces d’identité, est utilisée depuis longtemps dans les services financiers. C’est par là que beaucoup, beaucoup de gens ont commencé lorsqu’ils ont créé des solutions. La vérification d’identité s’est étendue à des secteurs connexes. Je suppose que beaucoup d’entre vous ici présents ont probablement déjà suivi un processus de vérification d’identité sur des plateformes comme LinkedIn, ou sur un site de jeux d’argent en ligne, etc.
Will Charnley : Vous savez, bien souvent, à mesure que ces solutions se sont étendues à de nouveaux secteurs d’activité, les professionnels se sont retrouvés, disons, en quelque sorte contraints, appelez ça comme vous voulez, d’utiliser une solution axée en priorité sur la conformité, une solution conçue pour le secteur bancaire et simplement habillée d’un nouvel emballage, avant de déclarer qu’elle était utilisée dans un cas d’utilisation non lié à la conformité, comme la vérification d’identité sur LinkedIn. Par exemple : j’ai récemment discuté avec une très grande place de marché qui s’occupe de vérification des entreprises, et ils m’ont dit qu’ils avaient besoin d’une solution KYB.
Will Charnley : Ils n'ont pas besoin d'une solution KYB (Know Your Business), c'est-à-dire d'une solution permettant de connaître leur entreprise. Ils n’ont pas besoin de déterminer l’identité du bénéficiaire effectif final, ni d’effectuer bon nombre de ces processus manuels qui font que la vérification d’une entreprise par les banques prend des semaines, voire une semaine entière, ce qui représente un processus très coûteux et qui n’a tout simplement pas sa place en dehors du secteur des services financiers. Le résultat de bon nombre de ces solutions inadaptées, du type : « On utilise une solution de conformité pour un cas d’utilisation non conforme », est malheureusement illustré sur cette diapositive : une multitude de points de friction pour le consommateur. Ces résultats proviennent en effet d’une vaste enquête que nous avons menée auprès des consommateurs, en ciblant explicitement des personnes n’appartenant pas au secteur des services financiers.
Will Charnley : Je voudrais souligner deux points importants, et ensuite, Albert, j’aimerais beaucoup avoir ton avis là-dessus aussi. Le premier point, c’est ce chiffre de 31 % : le recours à des solutions inadaptées, tu vois ? Trente et un pour cent des personnes interrogées ont exprimé de sérieuses inquiétudes concernant la confidentialité des données, souvent parce qu’on leur demandait de fournir bien plus de données qu’ils ne le jugeaient nécessaire, ce qui est tout à fait compréhensible, puisqu’ils fournissent des données dont on aurait besoin pour ouvrir un compte bancaire, et non des données ou des documents que l’on s’attendrait à utiliser pour créer un compte sur une plateforme de vente en ligne ou un compte sur les réseaux sociaux, par exemple.
Will Charnley : Le deuxième point important, c’est que nous avons regroupé certaines de ces difficultés, car elles entraînent, comme vous le savez, trop de frictions et prennent trop de temps. Cela soulève de nombreuses préoccupations en matière d’expérience utilisateur. Beaucoup de gens abandonnent les procédures d’ouverture de compte. En fait, environ 57 % des personnes interrogées ont estimé qu’il s’agissait d’un problème majeur, leur principale difficulté lors de l’ouverture d’un compte en dehors du secteur des services financiers, là encore parce qu’elles utilisent des solutions qui ne sont pas vraiment adaptées à leur cas d’utilisation.
Will Charnley : Tu sais, Albert, je pense que la protection des données est un enjeu majeur ici. C'est clairement une préoccupation majeure. Qu'est-ce que tu entends dire, en quelque sorte, sur ce sujet de la part du marché ?
Albert Roux : Oui, je veux dire, je pense qu’à l’heure actuelle, la plupart des clients sont toujours préoccupés par la confidentialité des données, surtout au vu des poursuites judiciaires que nous avons vues récemment aux États-Unis concernant la biométrie. Je pense que ce qui importe vraiment à nos clients, c’est de ne collecter que les données indispensables à la vérification, de les supprimer dès qu’elles ne sont plus nécessaires, tout en veillant à conserver le même niveau de précision lorsque nous déterminons si la personne est un fraudeur ou bien authentique. En fin de compte, il s’agit vraiment de trouver un équilibre entre la quantité de données que nous collectons, ou du moins de préserver un certain niveau de confidentialité pour l’utilisateur final, tout en garantissant bien sûr que votre produit reste précis lors de cette détermination.
Albert Roux : Mais ce que nous constatons également chez de nombreux clients, du moins chez ceux que nous avons, y compris dans les secteurs réglementés, c’est qu’ils souhaitent un taux de réussite plus élevé, n’est-ce pas ? Aujourd’hui, malheureusement, je dirais que le taux de réussite de nombreuses institutions financières, même pour une simple ouverture de compte en ligne, se situe entre 50 et 60 %. Je sais que de nombreuses entreprises prétendent avoir un taux de réussite plus élevé, mais ce que j’observe depuis quelques années en analysant les données, c’est que ce taux n’est pas si élevé que ça. Et pourquoi ? Parce que la majorité des fournisseurs de solutions anti-fraude ne s’efforcent pas d’optimiser leurs systèmes dans ce sens, n’est-ce pas ? Il y a très peu d’entreprises qui consacrent véritablement leurs efforts à s’assurer que vos écrans SDK sont clairs et faciles à utiliser.
Albert Roux : Ainsi, par exemple, chez Microbik, notre processus de vérification des documents nous permet actuellement de valider un document en moins de 3 secondes. Ce que nous avons constaté chez d’autres fournisseurs, c’est que cela prend jusqu’à 30 secondes. Dans certains cas, j’ai même vu des délais allant jusqu’à 2 ou 3 minutes, et c’est là que les utilisateurs commencent à se décourager, car ils sont confrontés à une interface qui ne leur est pas familière, et ils abandonnent. Ainsi, en réalité, lorsque l’on conçoit un produit destiné à la vérification d’identité, la protection de la vie privée doit bien sûr être intégrée dès la conception, mais il faut également veiller à la facilité d’utilisation du produit. C’est pourquoi nous investissons massivement dans ce domaine de la conception, car il est vraiment important pour nos clients d’obtenir le taux de réussite le plus élevé possible.
Will Charnley : Je suis tout à fait d'accord avec cet article. Oui, les taux de réussite… Je pense que les gens, les acheteurs, sont souvent très surpris, n’est-ce pas ? On va sur un site web et on voit 99,9 % ou un chiffre inatteignable, puis dans la pratique, je pense que les gens se rendent compte de la réalité : quand les clients, et plus particulièrement leurs clients, utilisent réellement une solution, les résultats peuvent être très différents. Il est d’autant plus important de s’assurer que vous choisissez la bonne solution pour les clients avec lesquels vous essayez de travailler, et pour le cas d’utilisation concerné.
Will Charnley : Je pense donc que nous allons également afficher un sondage ici, au fur et à mesure que nous avançons. Mais vous savez ce que tout cela signifie, et nous en avons déjà parlé : en tant que professionnel, vous devez vraiment vous assurer d’acheter une solution adaptée à vos besoins spécifiques. Si nous abordons ce sujet, c’est parce que chez Liminal, nous envisageons les cas d’utilisation de cette manière — nous les appelons « cas d’utilisation du marché », le marché correspondant à un secteur d’activité ou à une branche. Et la raison est clairement exposée sur cette diapositive, car même si vous cherchez une solution pour l’ouverture de compte, selon votre secteur d’activité, l’acheteur de cette solution, le profil type, les exigences réelles que vous attendez de cette solution, les KPC (critères d’achat clés) qui vous importent, ainsi que d’autres considérations, tout cela va varier considérablement. N’est-ce pas ?
Ainsi, si vous êtes responsable de la conformité dans une banque, vous allez opter pour une solution fortement axée sur la conformité. En général, vous savez ce que vous voulez, n’est-ce pas ? Vous souhaitez notamment effectuer des vérifications préalables sur les clients et soumettre des rapports réglementaires. Si vous êtes responsable de la confiance et de la sécurité au sein d’une entreprise de type Airbnb, vous n’avez pas besoin de faire tout cela. Ce dont vous avez réellement besoin, c’est de veiller à renforcer la confiance des utilisateurs sur votre plateforme, car cela se traduira par davantage de nuitées réservées et de meilleures expériences. Vous devez pouvoir mener d’autres actions, comme éventuellement vérifier l’âge des utilisateurs, affiner l’évaluation des risques ou mettre en place davantage de contrôles de sécurité dans une optique de confiance et de sécurité. Et votre approche en matière d’achat de solutions pourrait être très différente.
Du coup, si vous vous dites : « Tiens, je me situe plutôt à droite de cette diapositive », vous devriez demander à votre prestataire comment il compte vous aider à résoudre certains de ces cas d’utilisation. Notamment en ce qui concerne l’âge, que l’on voit bien à l’écran, n’est-ce pas ? Je pense qu’il existe différentes façons de vérifier l’âge, et il est extrêmement important de trouver la solution la mieux adaptée à votre cas de figure.
Rex Robinson : Oui, tout à fait. Voyons ça de plus près.
Will Charnley : Intéressant.
Will Charnley : Albert, je ne veux pas te mettre dans l'embarras, mais que penses-tu de tout ça ? Je sais que tu t'es beaucoup intéressé à la question de la vérification de l'âge.
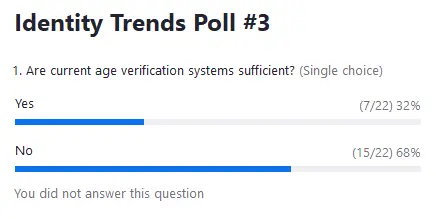
Albert Roux : Oui, je pense que je suis plutôt d'accord avec les résultats de ce sondage, n'est-ce pas ? En réalité, la plupart des solutions de vérification d’âge actuellement disponibles sur le marché reposent sur un système basé sur la vision par ordinateur ou sur l’utilisateur. Il s’agit donc d’analyser le visage d’une personne et d’essayer de deviner dans quelle tranche d’âge elle se situe, mais malheureusement, cette méthode est encore très imprécise à l’heure actuelle, n’est-ce pas ? Il n’y a pas beaucoup de bonnes solutions disponibles. Nous devons donc envisager différentes alternatives à ce type de vérification. On peut extraire les informations d’un permis de conduire, puis les vérifier. S’assurer de leur exactitude en les recoupant avec une base de données, par exemple Amva. On peut ainsi obtenir l’âge d’une personne, mais cela ne suffit pas aujourd’hui, n’est-ce pas ?
Nous cherchons donc d’autres moyens, au-delà des simples documents, des données biométriques ou des systèmes basés sur la vision par ordinateur. Une solution simple, par exemple aux États-Unis, consiste à vérifier qu’une personne possède une carte de crédit ou une carte de débit. Aux États-Unis, cela signifie que la personne a plus de 18 ans. Cela pourrait donc être une solution aussi simple que celle-ci, à laquelle s’ajoute l’extraction des informations de la carte de débit pour s’assurer non seulement qu’il s’agit d’une carte valide, mais aussi que le document est authentique, n’est-ce pas ? L’examen du document sous l’angle de la vérification et de la biométrie pourrait donc être un moyen de valider rapidement les cas de vérification d’âge, n’est-ce pas ?
Voilà donc les alternatives que l'on peut trouver sur le marché. Il existe bien sûr d'autres solutions, mais aujourd'hui, on recourt principalement soit à une vérification dans une base de données, soit à un contrôle biométrique, soit à une vérification de documents. Chez Microblink, nous proposons une alternative via notre produit Blink Card, utilisé par les entreprises. Prenons l’exemple de Google : c’est ainsi qu’ils vérifient qu’une personne a plus de 18 ans, en demandant simplement à l’utilisateur de présenter sa carte bancaire. Je pense donc que les solutions actuelles ne sont pas suffisantes. Il faut encore affiner cet aspect.
Will Charnley : Oui, je trouve que c’est aussi un excellent point, en lien avec ce que tu disais, à savoir qu’en réalité, surtout quand il s’agit de critères comme l’âge, il est vraiment important de proposer différents types de solutions en fonction du risque, n’est-ce pas ? Et tu sais, je trouve que l’exemple que tu m’as donné avec la Blink Card est vraiment pertinent : il s’agit aussi d’adapter ta solution à ce que les gens sont susceptibles d’avoir sur eux. Ainsi, si tu effectues une transaction en ligne, tu devrais avoir ta carte sur toi, et c’est probablement le cas. Vous n’aurez peut-être pas votre pièce d’identité sur vous, et il est donc important de pouvoir effectuer des opérations à partir de cette carte. Mais il faut également intégrer plusieurs niveaux de technologie pour certains de ces éléments, car, vous le savez, une simple photo ne sera probablement jamais une solution acceptable, c’est une autre façon de procéder.
Albert Roux : Oui, et cela permet également de déclencher ces contrôles chaque fois que vous en avez besoin. Vous n’êtes pas obligé de toujours les déclencher lors de la création de compte. Vous pouvez également les déclencher, par exemple, dans le cadre d’une transaction sans présentation de la carte bancaire. Les établissements bancaires, eux, exigent effectivement la biométrie. Mais si vous êtes une plateforme de commerce électronique, avez-vous vraiment besoin de ce contrôle biométrique ? Probablement pas, n’est-ce pas ? Une vérification de documents ou de carte de débit suffit pour les situations à haut risque où une transaction semble anormale. C’est ainsi que nous travaillons avec nos clients pour adapter légèrement nos solutions, car en réalité, la plupart des clients essaient simplement de reprendre ce qui est fait du côté KYC et de le transposer tel quel. Ce n’est pas l’idéal, car cela doit être un peu différent. Les cas d’utilisation étant différents, cela doit donc l’être aussi.
Will Charnley : Oui, à 100 %.
Will Charnley : Très bien, sur ce, je pense qu'il est temps de passer aux questions. On va donc conclure cette partie et enchaîner avec la séance de questions-réponses. En somme, au vu de tout ce qui vient d'être dit, quelle est la conclusion à en tirer ? Que devons-nous réellement retenir de tout cela ?
Will Charnley : Il y a donc trois points importants ici, vous savez, qui découlent tous deux de ces horribles icônes que j’ai affichées — il va falloir vous faire une raison avec ces icônes. Premièrement, en ce qui concerne la fraude, je pense qu’il est vraiment, vraiment important que les professionnels du secteur aient une conversation très franche, qui ne se limite pas à : « Bon, que faites-vous en matière de conformité ou d’identité ? », mais qui aborde plutôt : « Que faites-vous face à des types spécifiques de fraude ? » Vous savez, on constate de plus en plus que ce n’est pas seulement — il ne s’agit pas uniquement de fraude à l’ouverture de compte — mais de vecteurs spécifiques comme l’identité synthétique qui causent le plus de tort aux gens. Et donc, pour comprendre où se situent vos points faibles, je pense que la suggestion d’Albert est vraiment excellente. Il faut vraiment commencer par évaluer l’ampleur du problème, localiser ses origines, et s’assurer que, si vous faites appel à un fournisseur de solutions aujourd’hui, celui-ci est bien le plus à même de résoudre ce problème. Je trouve, Albert, que tu soulèves de nombreux points pertinents, mais il faut se demander : « Quels outils utilisez-vous pour lutter contre l’identité synthétique ? En quoi cela diffère-t-il de ce que vous utilisez au sein de votre service de conformité pour effectuer une vérification KYC ? »
Will Charnley : Deuxième point important ici : une fois que l’on dépasse, vous savez, cette phase d’intégration « jour zéro » — je n’ai pas besoin de le préciser à ce public, car vous êtes formidables et que vous envisagez déjà, ou utilisez déjà, des solutions allant au-delà de l’ouverture de compte — l’identité, vous savez, s’il y en a qui ont été évoquées aujourd’hui et que vous vous êtes dit : « Tiens, je ne sais pas trop comment m’en servir », je pense que ça vaut la peine d’explorer comment l’identité peut vous aider à effectuer vos opérations de manière plus sécurisée ou à améliorer vos processus, d’autant plus qu’au-delà de l’intégration, la récupération de compte et l’autorisation après ouverture (ATO) sont deux domaines majeurs où nous constatons d’énormes problèmes et où l’identité peut considérablement contribuer à prévenir la fraude, à offrir de meilleures expériences à vos clients et à fidéliser certains d’entre eux.
Will Charnley : Et pour finir, encore une fois, si vous travaillez dans le secteur des services financiers, vous n’aurez peut-être pas besoin de faire cela, mais si vous vous dites : « Tiens, je fais appel à un fournisseur parce que, tu sais, j’ai demandé à un ami qui a mis en place cette solution chez Wells Fargo, et je ne sais pas si elle me convient », je pense qu’il vaut la peine de se demander quel est le cas d’utilisation que j’essaie réellement de résoudre, quels sont les éléments les plus importants à mes yeux, et de s’assurer que votre prestataire vous aide à atteindre ces objectifs. Si cela concerne l’âge, par exemple, il n’est pas nécessaire de procéder à une vérification KYC à chaque fois, n’est-ce pas ? Il faut comprendre comment ils abordent cette solution, comment ils l’envisagent davantage sous l’angle du risque ?
Will Charnley : Sur ce, Rex, je pense qu’on va passer aux questions.
Rex Robinson : Oui, comme promis. Merci à tous d’avoir participé aux sondages et d’avoir envoyé toutes ces excellentes questions. Nous n'aurons peut-être pas le temps de répondre à toutes dans les 10 minutes qui nous restent aujourd'hui, mais nous pourrons y revenir avec vous hors ligne. N'hésitez donc pas à poser toutes les questions qui vous restent dans la section Questions-Réponses.
Rex Robinson : Mais je vais commencer par la première question. Quelles sont les différences entre une solution d'identité adaptée à une PME et une solution destinée à une grande entreprise ?
Will Charnley : Je vais commencer, puis, Albert, j'aimerais beaucoup connaître ton point de vue. Je vais donc prendre l'exemple des services financiers pour commencer ; nous avons mené de nombreuses études auprès d'acheteurs de différentes tailles dans ce secteur. Si vous allez discuter avec une banque de premier plan – je vais prendre ici l’exemple de Citibank ou de JP Morgan, qui possèdent de nombreuses succursales multinationales –, celles-ci sont plus susceptibles de disposer de leurs propres capacités d’orchestration internes et de contrats existants avec des fournisseurs. Elles ont donc généralement tendance à mettre en place des solutions en fonction d’un type de solution spécifique.
Will Charnley : Dans certains cas, si vous êtes très présent aux États-Unis et en Europe, vous pourriez souhaiter faire appel à différents prestataires en fonction de leur expertise régionale dans ces zones. Ainsi, par exemple, vous pourriez rechercher un prestataire disposant d’une expertise très approfondie aux États-Unis, notamment en matière de sources de données directement connectées, afin de garantir la qualité et l’exactitude des données. Et vous pourriez ensuite rechercher, en Europe ou au Royaume-Uni, un prestataire disposant du même niveau d’expertise. C’est assez courant.
Will Charnley : On constate cela chez les acheteurs de grandes entreprises, car les équipes de ces organisations sont elles aussi très importantes. Il n’est pas rare que le coût de l’équipe au sein de ces organisations s’élève à plusieurs millions de dollars, dépensés pour s’adjoindre les services d’experts. Vous disposez donc d’une équipe capable de mettre en œuvre 10 ou 20 fournisseurs, de les intégrer tous ensemble et d’essayer de les coordonner.
Will Charnley : C’est très bien pour les 20 ou peut-être les 30 plus grandes banques. Mais dès qu’on sort de ce cercle, la taille des équipes diminue de manière assez spectaculaire. Les capacités internes ne sont généralement pas exactement les mêmes. Nous constatons donc de plus en plus que les acteurs de ces secteurs ont un besoin bien plus important de solutions capables de répondre à deux types de besoins. D'une part, prendre en charge de multiples cas d'utilisation, notamment lors de l'ouverture de compte, mais aussi au-delà de cette étape. C'est donc là que nous constatons une demande beaucoup plus forte pour des plateformes et des solutions capables d'accompagner ces entreprises afin de les aider dans d'autres domaines de leur activité. Je sais que je me suis un peu égaré, Albert. Je suis sûr que tu as aussi des choses à ajouter à ce sujet.
Albert Roux : Eh bien, c'était parfait, en fait, car ce qu'on constate avec les PME, c'est qu'elles ont généralement un, deux, trois cas d'utilisation tout au plus, et que leur flux de travail est généralement un peu moins complexe, n'est-ce pas ? Parce que, par exemple, elles ne font pas intervenir d'intervenant humain. Ainsi, même lorsqu’il s’agit simplement d’effectuer une vérification de base d’une pièce d’identité, les grandes entreprises souhaitent généralement s’assurer que le système fonctionne correctement ; elles confient donc une partie des contrôles à un intervenant humain. Ce n’est pas quelque chose qu’une PME peut se permettre.
Albert Roux : Par ailleurs, comme nous venons de le mentionner, lorsque vous travaillez avec de grandes entreprises, celles-ci sont généralement présentes à l’international. Elles recherchent une solution globale et souhaitent également pouvoir orchestrer leurs flux de travail en fonction de la zone géographique. Cela signifie qu’une fonctionnalité aussi simple que les comptes parents-enfants est vraiment essentielle pour une grande entreprise, mais qu’elle n’a pas la même importance pour une PME, car celles-ci ne disposent généralement pas de succursale en Inde, au Vietnam ou dans des pays de ce genre.
Albert Roux : Il y a aussi la complexité des contrôles. Les grandes entreprises, en particulier celles qui opèrent dans des secteurs réglementés, ont des processus extrêmement complexes ; elles ont besoin d’un grand nombre de données différentes sous forme de signaux, mais aussi de la capacité à centraliser tous ces signaux pour aboutir à une décision unique. Elles auront donc besoin de la biométrie, de la vérification de documents, de l'intelligence des appareils, et de toutes ces différentes fonctionnalités, alors qu'une PME peut avoir des cas d'utilisation plus simples, et que ses processus ne sont donc pas aussi complexes.
Albert Roux : Par ailleurs, en ce qui concerne l’analyse des données, même si les PME comme les grandes entreprises adorent se plonger dans les analyses, la réalité est que le niveau de granularité des données qu’elles peuvent exploiter est très différent entre les grandes entreprises et les PME, n’est-ce pas ? Le degré de sophistication avec lequel elles utilisent les données est donc totalement différent. En substance, votre plateforme doit donc répondre aux besoins des deux, car certaines PME connaissent une croissance extrêmement rapide et peuvent devenir de grandes entreprises en l’espace d’un an ou deux. Comment un fournisseur s’adapte-t-il aux besoins de ses clients ? Nous devons concevoir une plateforme capable d’évoluer. Et c’est essentiellement ce que vous devez rechercher, même en tant que PME. Pouvez-vous trouver un fournisseur, une plateforme IDB, capable d’évoluer avec vous au cours des 2, 3 ou 5 prochaines années ? N’est-ce pas ? C’est donc en gardant cela à l’esprit que nous développons nos produits. Nous voulons pouvoir évoluer au rythme de nos clients, et c’est ainsi que nous concevons notre plateforme d’identité.
Rex Robinson : Oui. Excellente question. La question suivante comporte en fait deux parties. Elle porte sur certains des points sensibles du processus d’achat lorsque des entreprises cherchent à mettre en place une solution d’identité. Voici donc la question : quels sont les aspects de la vérification d’identité (documents et données biométriques) qui posent le plus de problèmes pendant la phase d’achat ? Et la deuxième partie de la question est la suivante : quelle est la meilleure façon de contourner ces difficultés ? En effet, de nombreux fournisseurs de solutions d’identité préféreraient que leur propre SDK soit déployé pour améliorer la saisie des données, mais cela peut entraîner des coûts techniques plus élevés pour les acheteurs professionnels et allonger les délais de déploiement. J’aimerais vous laisser la parole, Albert, en tant que développeur. Quel est votre point de vue à ce sujet ?
Albert Roux : Je veux dire, en réalité, c'est ce qui pose le plus de problèmes, et je pense que la question ici porte sur l'intégration. C'est toujours le cas, qu'il s'agisse de PME ou de grandes entreprises. Pour vous donner une idée du temps nécessaire à certains clients pour intégrer un SDK, cela peut prendre entre 3 et 9 mois. J’ai même vu des cas où cela a pris 12 mois, simplement parce que, parfois, ils ne disposent pas d’équipes maîtrisant suffisamment les aspects techniques pour intégrer un autre SDK dans leur application, en particulier les applications mobiles, même si nous nous efforçons de rendre notre intégration aussi fluide et simple que possible.
Albert Roux : Chez Microblink, nous pouvons aujourd’hui déployer nos solutions sur appareil, sur site et dans le cloud, mais j’ai constaté que même si nous simplifions l’intégration, il arrive parfois que les clients ne disposent pas de l’expertise nécessaire au sein de leur équipe. Parfois, cela pourrait sembler aussi simple que de modifier une ligne de code, mais il arrive qu’ils ne disposent tout simplement pas de la personne nécessaire pour vérifier le bon fonctionnement une fois l’intégration terminée. Je pense donc que le principal point de friction réside vraiment dans l’intégration. Le SDK, d’après ce que je lis ici, prend toujours beaucoup de temps. C’est pourtant la solution optimale, n’est-ce pas ? Si vous souhaitez obtenir les meilleures performances possibles pour votre produit, un SDK est la meilleure solution. Nous avons toutefois des clients qui préfèrent les vues Web, par exemple, mais celles-ci sont notoirement peu fiables d’un point de vue technique. Le temps d’intégration est donc réduit, mais cela entraîne en aval de nombreux problèmes de compatibilité entre les différents appareils et systèmes d’exploitation.
Albert Roux : Pour répondre à cette question, l'essentiel réside en fait dans l'intégration, qu'il s'agisse de vérification de documents, de données biométriques ou de n'importe quelle autre solution. L'approche la plus fluide serait donc une intégration via une API. Mais même celle-ci peut poser certains défis.
Will Charnley : Oui, d’un point de vue plus commercial, je pense qu’il y a juste deux points à prendre en compte rapidement. Le premier est de s’assurer que la solution que vous utilisez — bon, je vais en citer trois — est réellement automatisée, quand on dit qu’elle l’est. C’est vraiment important, n’est-ce pas ? Il existe sur le marché de nombreuses solutions qui reposent encore largement sur des processus de vérification manuels, ce qui est une cause majeure de friction et de files d’attente pour les utilisateurs.
Will Charnley : D’un point de vue biométrique, je pense qu’il est également très important de s’informer, lorsque l’on discute avec des fournisseurs, de leur expertise auprès de différents types de populations. Prenons l’exemple des documents : ont-ils de l’expérience dans la numérisation de documents et la reconnaissance faciale à l’aide de différents types d’appareils ? Aux États-Unis, on utilise principalement des iPhones. Ce n'est pas le cas partout ailleurs. Et il y a aussi différents types de personnes, n'est-ce pas ? Certains modèles présentent des biais raciaux, entre autres, ce qui peut entraîner de nombreuses difficultés lors de l'intégration de certains types d'utilisateurs. Il est donc important de s’assurer que le prestataire auquel vous faites appel pour la gestion des documents et la biométrie dispose, surtout si vous visez une échelle mondiale, d’une expertise spécifique à ces régions. Avec un ensemble de données contrôlé, tout semble se dérouler sans heurts, mais dans la pratique, cela dépend vraiment de la clientèle avec laquelle vous travaillez.
Albert Roux : J’ajouterais également qu’il est beaucoup plus facile d’intégrer une solution dans le cloud que de mettre en place une solution sur site. En général, nous recommandons à nos clients d’opter pour une solution dans le cloud. Certes, il y aura un petit composant qui s'appuiera sur un SDK, car il faut tout de même capturer une image pour la vérification des documents, par exemple. Mais la méthode la plus simple consiste vraiment à opter pour une solution cloud, car les mises à jour sont disponibles beaucoup plus rapidement une fois le déploiement effectué. Par exemple, chaque fois que nous ajoutons un nouveau type de document, vous n’avez pas besoin de mettre à jour votre application. Nous gérons cela dans le cloud, et vous avez accès aux modèles les plus récents et les plus performants, ainsi qu’à une couverture étendue des documents. Je pense donc que cela pourrait aider certains clients à prendre une décision : rechercher des entreprises capables de proposer à la fois une solution cloud et une solution sur appareil ou sur site. Mais j’essaie généralement d’orienter les clients vers notre solution cloud en raison de sa facilité d’intégration et de son évolutivité à l’échelle mondiale.
Rex Robinson : Parfait. Bon, je pense que c'est à peu près tout le temps dont nous disposons pour aujourd'hui. Cette session a été vraiment, vraiment passionnante. Merci à tous ceux qui y ont participé. Les questions étaient excellentes. Pour tout ce qui n’a pas trouvé de réponse lors de cette conférence, nous veillerons à y donner suite par la suite, et ce webinaire sera également disponible pour que vous puissiez le revoir à votre convenance. Consultez donc votre boîte mail d’ici peu.
Rex Robinson : Albert, Will, un grand merci pour toutes vos réflexions et pour le temps que vous nous avez consacré aujourd’hui. Ce fut un véritable plaisir de vous accueillir.
Will Charnley : Merci. Nous apprécions vraiment, vraiment beaucoup que vous nous ayez invités, c'est génial.
Albert Roux : Merci à tous. À bientôt.






