Comprendre les obligations en matière de vigilance à l'égard de la clientèle


La vigilance à l'égard de la clientèle (VAC) est essentielle pour instaurer la confiance dans le secteur financier. Elle consiste à vérifier l'identité des clients et à évaluer les risques liés à toute relation d'affaires avec eux. Elle contribue ainsi à limiter les risques financiers tels que le blanchiment d'argent et le financement du terrorisme.
Dans cet article de blog, nous vous expliquerons pourquoi les exigences en matière de vigilance à l'égard de la clientèle sont essentielles pour garantir la sécurité et la fiabilité des opérations financières.
Cadre réglementaire
Le cadre juridique régissant la diligence raisonnable en matière de lutte contre le blanchiment d’argent (CDD) associe des normes internationales intégrées dans les réglementations nationales. Ces normes mondiales sont définies par des organismes tels que le Groupe d’action financière (GAFI), dont les recommandations sont reconnues comme la référence internationale en matière de prévention de la criminalité financière.
L'impact de ces normes est considérable, car les pays adaptent leur législation nationale pour se conformer aux recommandations du GAFI, garantissant ainsi une action mondiale concertée contre la criminalité financière.
Parmi les principaux organismes de réglementation, on peut citer notamment l'Office of Foreign Assets Control (OFAC) aux États-Unis, la Financial Conduct Authority (FCA) au Royaume-Uni et l'Autorité bancaire européenne (ABE) au sein de l'Union européenne.
Chaque organisme est chargé de veiller au respect des exigences en matière de diligence raisonnable vis-à-vis de la clientèle (CDD) et dispose du pouvoir d'enquêter et de sanctionner les établissements qui ne s'y conforment pas.
Importance de la diligence raisonnable à l'égard de la clientèle dans les établissements financiers
La compréhension du profil de risque d'un client est au cœur du processus de vigilance à l'égard de la clientèle (CDD). Les établissements financiers ont pour mission de mener des vérifications approfondies afin d'identifier le risque que chaque client est susceptible de présenter. Cela implique d'examiner minutieusement l'origine des fonds, la nature des activités commerciales et tout signe d'alerte susceptible d'indiquer des infractions financières telles que le blanchiment d'argent ou la fraude.
Réduire les risques de blanchiment d'argent et de fraude
La mise en œuvre de pratiques efficaces en matière de diligence raisonnable vis-à-vis de la clientèle (CDD) est essentielle dans la lutte contre la criminalité financière. Prenons l'exemple du scandale de la Danske Bank, où l'insuffisance des mesures de CDD a conduit au blanchiment de milliards de dollars.
Dans une autre affaire, la Commonwealth Bank of Australia (CBA) a versé une indemnité colossale à la suite d'un stratagème de blanchiment d'argent, qui a permis le transfert de fonds illicites en raison, principalement, de mesures insuffisantes en matière de vérification de l'identité des clients (CDD).
Renforcer la conformité réglementaire
Des processus rigoureux de diligence raisonnable vis-à-vis de la clientèle (CDD) ne visent pas seulement à lutter contre la criminalité ; ils garantissent également que les établissements financiers respectent la réglementation. En mettant en œuvre des mesures de CDD rigoureuses, les établissements peuvent détecter les activités suspectes et y remédier de manière préventive, réduisant ainsi le risque de pénalités et de sanctions coûteuses.
Protéger la réputation des établissements financiers
La réputation d'un établissement financier dépend de son approche en matière de diligence raisonnable vis-à-vis de la clientèle (CDD). Une solide réputation en matière de diligence raisonnable rigoureuse renforce la confiance des clients et améliore la crédibilité de l'établissement. Elle montre que l'entreprise accorde de l'importance à la sécurité et s'engage à respecter des normes éthiques élevées, ce qui peut attirer davantage de clients et renforcer leur fidélité.
À l'inverse, une mauvaise réputation en matière de CDD laisse supposer un manque de rigueur et peut susciter des doutes quant à l'intégrité des processus de l'établissement. Cela peut entraîner une perte de confiance de la part des clients et, potentiellement, attirer l'attention des autorités de régulation et du grand public. À l'heure actuelle, où la confiance dans les plateformes en ligne est primordiale, il est essentiel de veiller à entretenir une bonne réputation en matière de CDD pour assurer votre réussite et votre pérennité à long terme.
Éléments clés des obligations en matière de vigilance à l'égard de la clientèle
En matière de diligence raisonnable à l'égard de la clientèle (CDD), les établissements financiers doivent évoluer dans un environnement complexe afin de limiter les risques de blanchiment d'argent. Le processus de CDD est essentiel pour identifier les clients personnes morales et établir un profil de risque complet.
Ce processus comporte plusieurs étapes clés :
- Identification des bénéficiaires effectifs
- Élaboration de profils de risque des clients selon une approche fondée sur le risque
- Assurer une surveillance continue afin de détecter les activités suspectes
- Déterminer si les clients présentant un risque plus élevé nécessitent une vigilance renforcée (EDD)
Examinons ces éléments plus en détail.
Identification du client
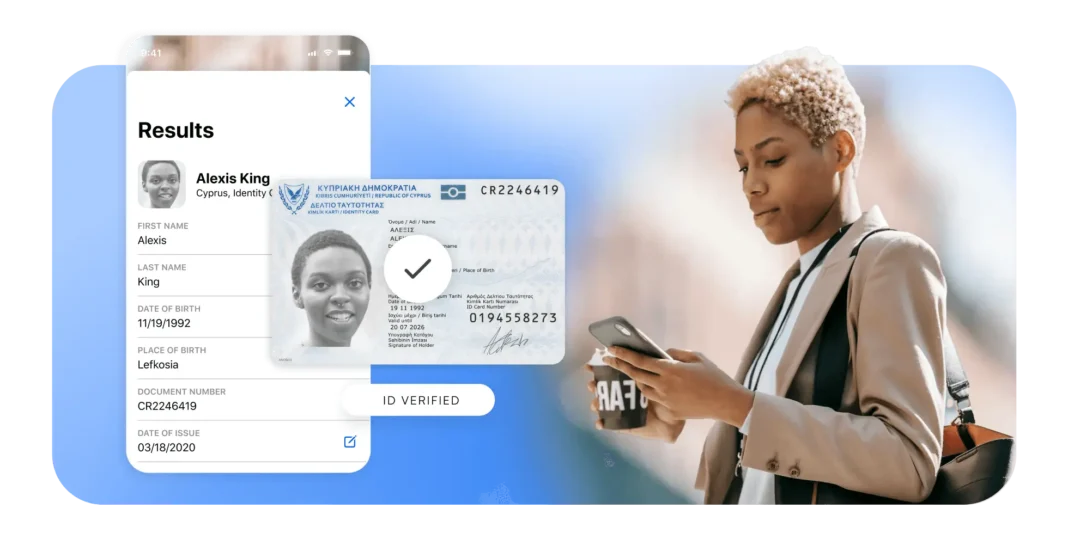
Les établissements financiers ont pour responsabilité de vérifier l'identité de leurs clients, ce qui implique la collecte d'informations de base telles que le nom, l'adresse, la date de naissance et les numéros d'identification officiels, comme le numéro de Sécurité sociale ou le numéro de passeport. Cette étape est essentielle dans le cadre du processus de CDD, qui marque le début de la procédure de diligence raisonnable.
Les méthodes d'identification des clients vont des processus manuels aux processus automatisés. Alors que les processus manuels peuvent impliquer une vérification en face à face ou la collecte de documents papier, les processus automatisés s'appuient sur la technologie pour collecter et valider rapidement et avec précision les données des clients, ce qui simplifie l'expérience client tout en respectant des normes rigoureuses.

Vérification de l'identité du client
Une fois l'identification effectuée, l'étape cruciale suivante consiste à vérifier l'identité du client. Les établissements financiers doivent s'assurer de l'authenticité des informations recueillies. Cette phase implique souvent de vérifier la validité des documents fournis par le client, tels que les pièces d'identité délivrées par les autorités publiques ou les factures de services publics.
L'intégration de solutions basées sur l'intelligence artificielle peut considérablement améliorer le processus de vérification, en permettant de recouper et de valider rapidement et avec précision les données par rapport à plusieurs sources, renforçant ainsi la protection de l'établissement contre la fraude.
Évaluation des risques
L'évaluation des risques est un élément central de la diligence raisonnable à l'égard de la clientèle (CDD) qui nécessite une analyse approfondie de chaque client. Les établissements financiers évaluent des facteurs tels que l'historique des transactions, la nature des activités commerciales et les juridictions dans lesquelles elles sont exercées. Cette évaluation n'est pas simplement une formalité ; elle revêt un caractère stratégique, car elle détermine l'intensité du contrôle et de la surveillance auxquels le client sera soumis.
L'élaboration de profils de risque des clients permet aux établissements d'adapter de manière appropriée leurs mesures de vigilance à l'égard de la clientèle, en appliquant une approche fondée sur le risque qui correspond au niveau de menace identifié.
Procédures de « Connaissance du client » (KYC)
Les procédures KYC permettent d'approfondir la compréhension et la vérification de la nature des activités du client, de l'origine de ses fonds et de l'intention qui sous-tend ses transactions. Ces procédures font partie intégrante de la détection et de la prévention des crimes financiers et constituent un rempart contre l'utilisation abusive des systèmes financiers.
Grâce au processus KYC, les établissements obtiennent des informations qui leur permettent d'entretenir leurs relations avec la clientèle et d'affiner en permanence les profils de risque.
Suivi continu
Consciente que les comportements financiers et les risques ne sont pas figés, la CDD exige une surveillance constante. Les établissements financiers doivent tenir à jour les informations relatives à leurs clients, en particulier lorsque des changements importants interviennent dans leur comportement financier ou leur situation personnelle. Ce processus continu permet aux établissements de rester vigilants et de s'adapter aux risques en constante évolution.
Vérification renforcée (EDD)
Pour les clients présentant un risque plus élevé, les établissements intensifient leurs efforts en recourant à la vérification renforcée de l'identité (EDD). Ce niveau de contrôle est plus approfondi et implique une analyse plus détaillée des antécédents du client, de ses transactions financières et de l'origine de son patrimoine. L'EDD est un processus rigoureux réservé aux situations dans lesquelles les mesures standard de vérification de l'identité du client (CDD) s'avèrent insuffisantes pour atténuer les risques élevés.
Respecter les exigences en matière de vigilance à l'égard de la clientèle
La CDD n'est pas un concept statique : il s'agit d'une nécessité en constante évolution qui garantit la sécurité et la fiabilité des établissements financiers. Elle est indispensable pour les établissements financiers qui souhaitent atténuer les risques et se conformer à la réglementation.
Ce processus consiste à vérifier l'identité des clients afin de prévenir la fraude et le blanchiment d'argent. À ce titre, les solutions de vigilance à l'égard de la clientèle sont indispensables à l'intégrité fondamentale de tout prestataire de services financiers.
Comment Microblink peut vous aider
Microblink révolutionne ce processus en s'appuyant sur une technologie de pointe et des solutions basées sur l'intelligence artificielle. Grâce à BlinkID, Microblink automatise les programmes CIP, rendant ainsi la vérification des documents d'identité fluide, précise et rapide. Cette automatisation se traduit par un processus de diligence raisonnable plus solide pour votre entreprise, vous permettant de vous développer de manière compétitive et d'interagir plus efficacement avec vos clients.