Compreensão dos requisitos de diligência prévia em relação ao cliente


A devida diligência em relação ao cliente (CDD) é fundamental para construir confiança no setor financeiro. Ela envolve a verificação da identidade dos clientes e a avaliação dos riscos associados à realização de negócios com eles. Isso contribui para mitigar riscos financeiros, como lavagem de dinheiro e financiamento do terrorismo.
Nesta postagem do blog, vamos explicar por que os requisitos de verificação de identidade do cliente são essenciais para operações financeiras seguras e confiáveis.
Panorama regulatório
O marco jurídico que rege a due diligence combina normas internacionais incorporadas à legislação nacional. Essas normas globais são estabelecidas por órgãos como a Força-Tarefa de Ação Financeira (FATF), que formula recomendações reconhecidas como referência internacional para a prevenção de crimes financeiros.
O impacto dessas normas é de longo alcance, à medida que os países adaptam sua legislação nacional para se alinhar às recomendações do FATF, garantindo um esforço global coordenado contra a criminalidade financeira.
Entre os principais órgãos reguladores, destacam-se o Escritório de Controle de Ativos Estrangeiros (OFAC), nos Estados Unidos, a Autoridade de Conduta Financeira (FCA), no Reino Unido, e a Autoridade Bancária Europeia (EBA), na União Europeia.
Cada órgão é responsável por fazer cumprir os requisitos de CDD, tendo competência para investigar e penalizar instituições que não os cumpram.
A importância da verificação prévia dos clientes nas instituições financeiras
Compreender o perfil de risco de um cliente é fundamental para o processo de CDD. As instituições financeiras têm a responsabilidade de realizar verificações minuciosas dos antecedentes para identificar o risco que cada cliente pode representar. Isso significa examinar minuciosamente a origem dos recursos, a natureza das atividades comerciais e quaisquer possíveis sinais de alerta que possam indicar crimes financeiros, como lavagem de dinheiro ou fraude.
Mitigação dos riscos de lavagem de dinheiro e fraude
Práticas eficazes de CDD são fundamentais na luta contra crimes financeiros. Veja-se o escândalo do Danske Bank, em que medidas insuficientes de CDD levaram à lavagem de bilhões de dólares.
Em outro caso, o Commonwealth Bank of Australia (CBA) pagou uma indenização vultosa em decorrência de um esquema de lavagem de dinheiro, que resultou no fluxo de fundos ilícitos devido, principalmente, a medidas inadequadas de devida diligência do cliente (CDD).
Aprimoramento da conformidade regulatória
Processos robustos de CDD não se limitam a coibir o crime; eles também garantem que as instituições financeiras cumpram as normas regulatórias. Ao implementar medidas rigorosas de CDD, as instituições podem detectar atividades suspeitas e lidar com elas de forma preventiva, reduzindo o risco de multas e sanções onerosas.
Protegendo a reputação das instituições financeiras
A reputação de uma instituição financeira depende de sua abordagem em relação à CDD. Uma reputação sólida, baseada em uma diligência prévia rigorosa, promove a confiança dos clientes e reforça a credibilidade da instituição. Isso transmite a mensagem de que a empresa valoriza a segurança e está comprometida com a manutenção de elevados padrões éticos, o que pode atrair mais negócios e fortalecer a fidelidade dos clientes.
Por outro lado, uma reputação negativa em relação à CDD sugere falta de diligência e pode suscitar preocupações quanto à integridade dos processos da instituição. Isso pode levar à perda da confiança dos clientes e, potencialmente, atrair o escrutínio dos órgãos reguladores e do público. Nos dias de hoje, em que a confiança nas plataformas on-line é fundamental, garantir uma reputação positiva em relação à CDD é crucial para o seu sucesso e sustentabilidade a longo prazo.
Principais componentes dos requisitos de verificação de identidade do cliente
Ao lidar com a CDD, as instituições financeiras enfrentam um cenário complexo para mitigar os riscos de lavagem de dinheiro. O processo de CDD é fundamental para identificar clientes que sejam pessoas jurídicas e elaborar um perfil de risco abrangente.
Isso envolve várias etapas importantes:
- Determinação da identidade dos beneficiários efetivos
- Elaboração de perfis de risco dos clientes com base em uma abordagem orientada ao risco
- Realizar monitoramento contínuo para detectar atividades suspeitas
- Determinar se os clientes de maior risco exigem uma diligência devida reforçada (EDD)
Vamos examinar esses componentes com mais detalhes.
Identificação do cliente
As instituições financeiras são responsáveis por verificar a identidade do cliente, o que envolve a coleta de informações básicas, como nome, endereço, data de nascimento e números de identificação oficiais, como o número do INSS ou do passaporte. Essa etapa é essencial no processo de CDD, a partir do qual se inicia a diligência devida.
O leque de métodos de identificação de clientes abrange desde processos manuais até processos automatizados. Enquanto os processos manuais podem envolver verificação presencial ou coleta de documentos em papel, os processos automatizados utilizam a tecnologia para coletar e validar dados de clientes de forma rápida e precisa, simplificando a experiência do cliente e, ao mesmo tempo, mantendo padrões rigorosos.

Verificação do cliente
Após a identificação, a próxima etapa fundamental é a verificação do cliente. As instituições financeiras devem garantir a autenticidade das informações coletadas. Essa fase geralmente envolve a confirmação da validade dos documentos apresentados pelo cliente, como documentos de identidade emitidos pelo governo ou contas de serviços públicos.
A integração de soluções baseadas em IA pode aprimorar significativamente o processo de verificação, permitindo o cruzamento e a confirmação de dados com várias fontes de forma rápida e precisa, reforçando a defesa da instituição contra fraudes.
Avaliação de riscos
A avaliação de riscos é um componente fundamental da CDD, que exige uma análise minuciosa de cada cliente. As instituições financeiras avaliam fatores como o histórico de transações, a natureza das atividades comerciais e as jurisdições operacionais. Essa avaliação não é meramente procedural; é estratégica, pois determina a intensidade da análise e do monitoramento a que o cliente será submetido.
A elaboração de perfis de risco dos clientes permite que as instituições adaptem adequadamente suas medidas de due diligence do cliente (CDD), aplicando uma abordagem baseada no risco que se alinhe ao nível de ameaça identificado.
Procedimentos de “Conheça seu cliente” (KYC)
Os procedimentos de KYC aprofundam a compreensão e a verificação da natureza das atividades do cliente, da origem de seus recursos e da intenção por trás de suas transações. Esses procedimentos são essenciais para detectar e prevenir crimes financeiros, atuando como uma proteção contra o uso indevido dos sistemas financeiros.
Por meio do processo de KYC, as instituições obtêm informações que orientam o relacionamento contínuo com os clientes e o aprimoramento constante dos perfis de risco.
Monitoramento contínuo
Reconhecendo que os comportamentos financeiros e os riscos não são estáticos, a CDD exige um monitoramento contínuo. As instituições financeiras devem manter as informações dos clientes atualizadas, especialmente quando ocorrem mudanças significativas no comportamento financeiro ou nas circunstâncias pessoais. Esse processo contínuo garante que as instituições permaneçam vigilantes e capazes de responder aos riscos em constante evolução.
Devida diligência reforçada (EDD)
No caso de clientes de maior risco, as instituições intensificam seus esforços por meio da EDD. Esse nível de análise é mais rigoroso, envolvendo uma investigação mais aprofundada dos antecedentes do cliente, de suas transações financeiras e da origem de seu patrimônio. A EDD é um processo rigoroso reservado para situações em que as medidas padrão de CDD são insuficientes para mitigar riscos elevados.
Cumprimento dos requisitos de devida diligência em relação aos clientes
A CDD não é estática — é uma necessidade em constante evolução que mantém as instituições financeiras seguras e confiáveis. É essencial para as instituições financeiras que buscam mitigar riscos e cumprir as exigências regulatórias.
O processo envolve a verificação da identidade dos clientes para prevenir fraudes e atividades de lavagem de dinheiro. Nesse sentido, as soluções de devida diligência do cliente são essenciais para a integridade fundamental de qualquer prestador de serviços financeiros.
Como a Microblink pode ajudar
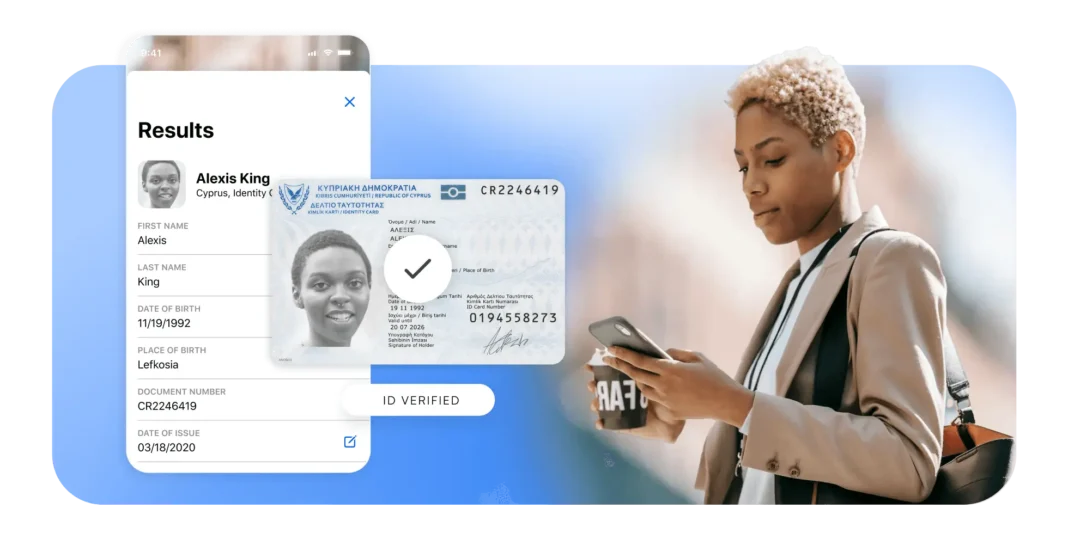
A Microblink revoluciona esse processo ao utilizar tecnologia de ponta e soluções baseadas em inteligência artificial. Com o BlinkID, a Microblink automatiza os programas de CIP, tornando a verificação de documentos de identidade integrada, precisa e rápida. Essa automação se traduz em um processo de due diligence mais robusto para sua empresa, permitindo que você cresça de forma competitiva e interaja com seus clientes de maneira mais eficaz.