

Gestão do combate à lavagem de dinheiro por meio da devida diligência em relação ao cliente


Os bancos estão sujeitos a regulamentações que os obrigam a prevenir a lavagem de dinheiro por meio da implementação de medidas de devida diligência em relação aos clientes (CDD) e da gestão de riscos. Conhecer seus clientes e garantir que eles não cometam crimes financeiros pode parecer simples, mas os processos formais exigem sofisticação e atenção aos detalhes.
Nesta publicação, discutiremos quais são as responsabilidades que os bancos devem cumprir, o papel da CDD na prevenção da lavagem de dinheiro e como implementar uma política de combate à lavagem de dinheiro (AML).
Entendendo suas responsabilidades em matéria de combate à lavagem de dinheiro
Os bancos e as instituições financeiras são responsáveis por prevenir a lavagem de dinheiro por meio da CDD. Na prática, isso significa identificar clientes de alto risco e adotar medidas proativas para garantir que seus verdadeiros titulares utilizem suas contas apenas de forma legítima.
Outra consideração fundamental é o princípio “Conheça seu cliente” (KYC). Os bancos são responsáveis por coletar informações sobre seus clientes para verificar quem eles são e se são realmente quem afirmam ser. A AML trabalha com padrões globais de KYC para garantir que os bancos tenham certeza de que seus clientes não estejam cometendo crimes financeiros.
A importância da CDD na identificação da lavagem de dinheiro
O CDD ajuda os bancos a identificar clientes que possam estar envolvidos em crimes financeiros. Isso é explicitamente exigido pelas regras de combate à lavagem de dinheiro (AML) da Autoridade Reguladora do Setor Financeiro (FINRA), que estabelecem:
- As instituições financeiras precisam de um programa de conformidade com as normas de combate à lavagem de dinheiro (AML) aprovado por um gerente sênior, que regule a verificação da identidade do cliente (CDD) e os processos relacionados
- As empresas precisam garantir que detectem e comuniquem atividades suspeitas
- As empresas precisam adotar um Programa de Identificação de Clientes (CIP) baseado em risco
- As empresas precisam testar seu programa de conformidade com a legislação contra lavagem de dinheiro para confirmar se ele funciona
- Os responsáveis pela conformidade devem estar registrados no Sistema de Contato da FINRA (FCS)
- O pessoal envolvido na conformidade com as normas de combate à lavagem de dinheiro deve receber treinamento contínuo
- As empresas devem realizar uma verificação contínua e baseada no risco dos clientes
Além disso, essas não são as únicas regras aplicáveis no que diz respeito à prevenção da lavagem de dinheiro (AML) ou à devida diligência em relação ao cliente (CDD).
Estruturas legais e regulatórias para a CDD
Duas das principais regulamentações relacionadas à CDD são a Lei de Sigilo Bancário (BSA), incluindo a Regra Final sobre CDD, e a Lei de Unificação e Fortalecimento dos Estados Unidos por meio do Fornecimento de Ferramentas Adequadas Necessárias para Interceptar e Impedir o Terrorismo (USA PATRIOT). Ambas se aplicam a todos os bancos, instituições financeiras e empresas relacionadas.
Além dos requisitos obrigatórios, os bancos também devem levar em consideração diretrizes como as recomendações do Grupo de Ação Financeira Internacional (GAFI). Um exemplo útil são as orientações do GAFI sobre clientes de alto risco, que incluem métricas específicas de risco (ou seja, ter 20 ou mais casos de não conformidade ou conformidade parcial em uma avaliação).
Qual é a diferença entre a verificação de identidade do cliente e a verificação reforçada?
Todos os bancos e instituições financeiras precisam aplicar a CDD a todos os novos clientes ao longo de todo o relacionamento com o cliente. É essencial para o relacionamento que essa seja uma prática padrão e mínima indispensável.
A devida diligência reforçada (EDD) é uma prática que se aplica a clientes de maior risco, e não a toda a base de clientes. Se um banco determinar que uma conta ultrapassa um determinado limite de risco, ele precisa aplicar medidas adicionais de análise e gestão de risco. Podem ser necessárias informações e verificações mais aprofundadas.
Como a CDD protege contra crimes financeiros
Os processos de AML e CDD protegem as instituições financeiras, garantindo que os titulares de contas sejam quem afirmam ser e apresentem um nível aceitável de risco. A CDD exige avaliações detalhadas de risco que atribuem perfis ou pontuações de risco aos clientes com base na probabilidade relativa de cometerem crimes financeiros.
Os fatores de risco considerados vão desde dados pessoais até o histórico de transações.
Como criar e seguir uma política de combate à lavagem de dinheiro
Para muitas instituições financeiras, um processo robusto de due diligence do cliente, que minimize e trate atividades suspeitas, cobre grande parte de suas necessidades em matéria de combate à lavagem de dinheiro. Ainda assim, é necessário cumprir os requisitos formais das políticas, o que pode ser um desafio.
A FINRA disponibiliza um modelo de política de combate à lavagem de dinheiro para pequenas empresas, que abrange aspectos como:
- Terminação específica (e exemplos) para fundamentar uma política de combate à lavagem de dinheiro
- Orientações sobre a designação e as atribuições do responsável pelo cumprimento das normas contra a lavagem de dinheiro
- Procedimentos estabelecidos para a comunicação de informações às autoridades federais responsáveis pela aplicação da lei
- Orientações sobre o uso das listas do Escritório de Controle de Ativos Estrangeiros
- Texto específico (e exemplos) para fundamentar uma política de CIP
- Orientações e redação recomendada sobre a Regra de CDD
As considerações essenciais para operações maiores e mais complexas incluem a consideração da infraestrutura de monitoramento de riscos, a manutenção de registros e a delegação de responsabilidades.
Monitoramento contínuo e avaliações de risco
Antes de ativar uma conta, é necessário verificar a identidade do cliente. Em seguida, a análise dos documentos apresentados permite traçar o perfil de risco desse cliente. Mas o processo não termina aí — as avaliações de risco precisam ser realizadas ao longo de toda a duração da relação comercial da instituição financeira com o cliente.
Manutenção de registros e comunicação de transações
Uma parte essencial do monitoramento e das avaliações de risco consiste em analisar as transações dos clientes para identificar e tratar anomalias. Se a conta de um cliente apresentar uma mudança repentina ou drástica no comportamento, ela deve ser sinalizada como de risco potencialmente mais elevado. É preciso aplicar um maior grau de rigor às transações e solicitações e, até que o risco possa ser descartado, pode ser necessário impor restrições ou suspender as funções da conta.
Nomeação de um responsável pela conformidade com a legislação contra a lavagem de dinheiro
Conforme detalhado acima, as regras de gestão de risco de combate à lavagem de dinheiro (AML) da FINRA exigem explicitamente a nomeação de responsáveis pela conformidade em matéria de AML e seu registro junto ao FCS. Em algumas organizações, o responsável pela conformidade em matéria de AML designado se reportará ao Diretor de Conformidade (CCO); em outras, os próprios CCOs assumem essas responsabilidades.
Os bancos de menor porte podem terceirizar essas responsabilidades ou ampliar suas capacidades de conformidade por meio de softwares de conformidade com a legislação contra a lavagem de dinheiro.
O impacto da tecnologia na CDD e na AML
As soluções de combate à lavagem de dinheiro e de verificação prévia de clientes permitem que as organizações automatizem parte ou a totalidade de sua gestão de conformidade e de suas relações com os clientes.
Outra vantagem fundamental das ferramentas tecnológicas para AML e CDD é a flexibilidade de se adaptar a diferentes nichos de mercado e localidades. Os bancos podem crescer com confiança, sabendo que seus processos de CDD e AML são capazes de lidar facilmente com novos contextos regulatórios.
Por exemplo, as regras de verificação de identidade e de devida diligência do cliente (CDD) no setor financeiro da Indonésia são mais rigorosas do que as equivalentes nos Estados Unidos. São necessárias informações adicionais (gênero, estado civil etc.), e os bancos devem utilizar a verificação por meio de documentos ou por transmissão de áudio e vídeo em tempo real. A automação ajuda os bancos a cumprir essas e outras regras.

Como a Microblink pode ajudar
Os bancos e as instituições financeiras devem prevenir a lavagem de dinheiro e outros crimes financeiros por meio do conhecimento de seus clientes, da prática da devida diligência e da implementação de outras políticas para garantir o cumprimento das regulamentações inter-relacionadas.
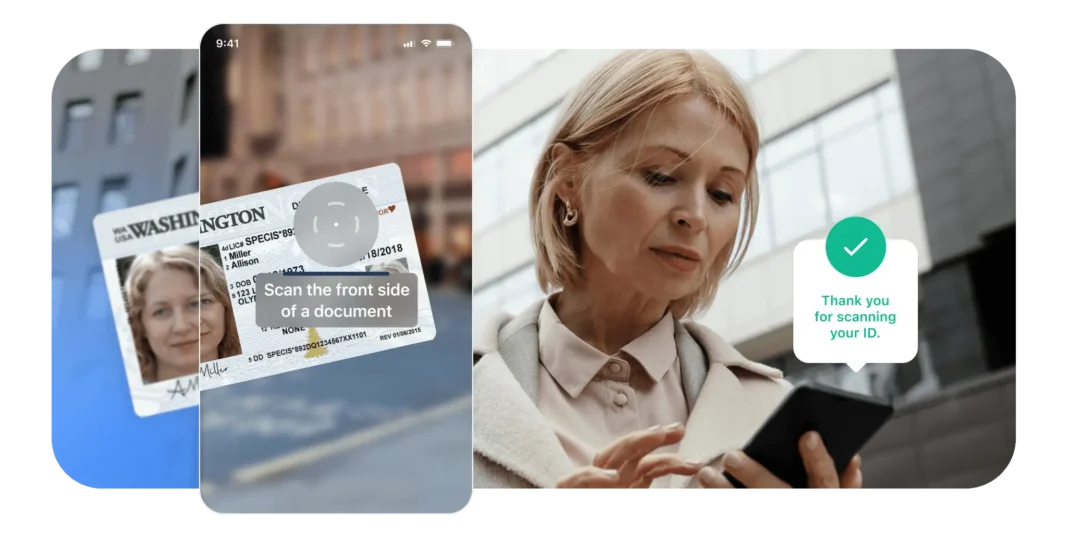
A Microblink facilita a conformidade com as normas AML por meio de ferramentas automatizadas de captura e verificação de documentos que otimizam a CDD, a EDD e a gestão geral de contas. Assuma o controle de suas obrigações em matéria de AML hoje mesmo.







