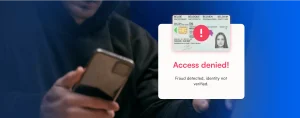
يتوقع المُراجع من كاميرا الهاتف نفس مستوى التأكد من الهوية الذي يتوقعه عند شباك الفرع. ويتوقع المتقدمون أن تستغرق العملية ثوانٍ معدودة. تتولى Microblink طبقة التحقق من الهوية في عملية فتح الحساب — من خلال التقاط صورة بطاقة الهوية والتحقق من صحتها، والتأكد من وجود المتقدم الحي خلفها، وتقديم الأدلة التي يحتاجها فريق الامتثال لديكم.
لا ترجع معظم حالات التخلي عن عملية فتح الحساب الرقمي إلى عمليات التحقق نفسها، بل إلى الحاجة إلى إعادة إجراء هذه العمليات.



مشكلة فتح الحساب
معظم المتقدمين الذين يتوقفون عن إتمام عملية فتح حساب رقمي يفعلون ذلك في مرحلة التحقق من الهوية، بعد فشل عملية التقاط الصورة وطلب إعادة المحاولة. ونادرًا ما يكون هذا التخلي عن العملية قرارًا بالتوقف عن التعامل المصرفي معكم — بل هو قرار بالتوقف عن تصوير رخصة القيادة في ظروف إضاءة سيئة.
لا تتخفف الالتزامات المتعلقة ببرنامج تحديد هوية العملاء لمجرد أن العميل يتعامل عن بُعد. فمعيار الإثبات هو نفسه، لكن ظروف التقاط المستندات أسوأ، ولا يوجد زميل للتحقق من المستند يدويًّا.
يتم إنشاء الهويات الاصطناعية بحيث تجتاز بالضبط عمليات التدقيق التي تخضع لها معظم إجراءات التسجيل. فهي تُفتح دون مشاكل، وتعمل بشكل طبيعي، ولا تنكشف إلا عند حدوث خسارة.
كل إجراء رقابي يُضاف لحماية المؤسسة يؤدي إلى انخفاض عدد الطلبات المكتملة، وكل إجراء رقابي يتم تخفيفه بهدف زيادة عدد الطلبات يزيد من التعرض للمخاطر. وينتهي الأمر بالفرق إلى المقايضة بين هدف وآخر بدلاً من تحقيق كلا الهدفين.
منصة واحدة، كل المدارس المستقلة
تختلف عملية فتح الحساب بين البنك الوطني، والاتحاد الائتماني المجتمعي، والبنك الرقمي الجديد الذي يعتمد على الهاتف المحمول في المقام الأول — لكن الطبقة المتعلقة بالهوية التي تكمن وراء ذلك تمثل المشكلة نفسها: إثبات أن شخصًا حقيقيًّا يحمل وثيقة أصلية، وبسرعة كافية تسمح له بإتمام عملية التقديم. تعمل تقنية Microblink على الجهاز نفسه أو عبر نقاط نهاية سحابية إقليمية، لذا فإن عملية التحقق هذه تعمل بنفس الكفاءة سواء كانت مدمجة في منصة مصرفية أساسية، أو ضمن سير عمل مزود خدمات مصرفية رقمية، أو في تطبيق قمت بتطويره بنفسك.
فتح حسابات الأفراد والشركات مع توفير سجل التدقيق الذي يتوقعه المراجعون، عبر أكثر من 2,500 نوع من المستندات.
عملية تأهيل الأعضاء التي تضاهي المؤسسات الأكبر حجمًا، دون الحاجة إلى فريق مكافحة الاحتيال بنفس حجم فرق تلك المؤسسات.
عملية التسجيل التي تعتمد على الأجهزة المحمولة في المقام الأول، حيث تُؤثر كل ثانية إضافية بشكل ملموس على معدل إتمام العملية — وحيث يكون الضغط الناجم عن الهوية المزيفة في ذروته.
التحقق من هوية الأشخاص المرتبطين بالكيان — الموقعين، والمالكين الفعليين، والمستخدمين المصرح لهم — عند إضافة كل منهم.
دور التحقق في دورة حياة الحساب

التقاط الهوية والتحقق من صحتها، ومطابقتها مع المتقدم شخصيًا، واستيفاء متطلبات إثبات الهوية (CIP) في خطوة واحدة.

تأكد من أن وسيلة التمويل تخص الشخص الذي فتح الحساب للتو، قبل تحويل الأموال.

ركز على عمليات التحويلات والتحويلات البنكية وزيادة الحدود الائتمانية — وهي اللحظات التي تتركز فيها الخسائر. انظر قسم «منع الاحتيال المصرفي».

اربط البطاقة بحاملها الذي تم التحقق من هويته عند التنشيط، بدلاً من الاعتماد على رمز مرور لمرة واحدة.

إعادة تعيين الهوية لغرض إعادة تعيين كلمة المرور واستعادة الحساب دون توجيه العضو إلى مركز الاتصال.
التقاط الهوية والتحقق من صحتها، ومطابقتها مع المتقدم شخصيًا، واستيفاء متطلبات إثبات الهوية (CIP) في خطوة واحدة.
تأكد من أن وسيلة التمويل تخص الشخص الذي فتح الحساب للتو، قبل تحويل الأموال.
ركز على عمليات التحويلات والتحويلات البنكية وزيادة الحدود الائتمانية — وهي اللحظات التي تتركز فيها الخسائر. انظر قسم «منع الاحتيال المصرفي».
اربط البطاقة بحاملها الذي تم التحقق من هويته عند التنشيط، بدلاً من الاعتماد على رمز مرور لمرة واحدة.
إعادة تعيين الهوية لغرض إعادة تعيين كلمة المرور واستعادة الحساب دون توجيه العضو إلى مركز الاتصال.
ما بعد فتح الحساب
تتطلب الإرشادات متعددة العوامل وجود «عامل الحيازة» — أي شيء يمتلكه العميل فعليًّا. وتُعتبر بطاقة الدفع أو وثيقة الهوية التي تم التحقق من صحتها كافية لتلبية هذا الشرط، دون الحاجة إلى إصدار رموز مادية أو إنشاء برنامج لمفاتيح المرور. وعادةً ما تكون الفجوات الأكبر في هذا المجال لدى البنوك الصغيرة والاتحادات الائتمانية والبنوك الرقمية الجديدة، لأن برامج الرموز لم تكن أبدًا مجدية اقتصاديًّا على نطاق عملها.
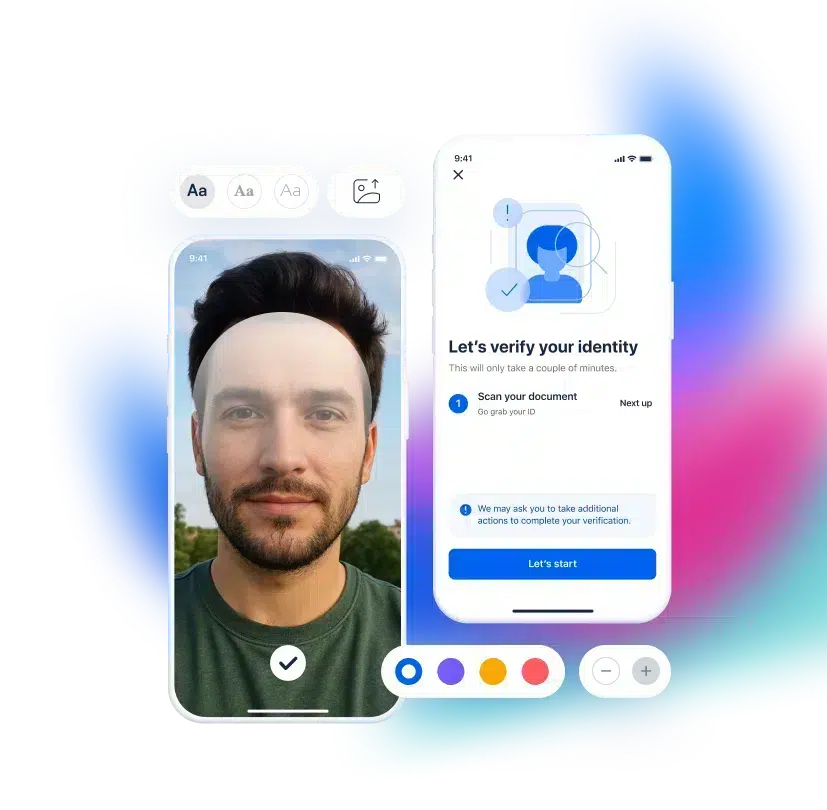
تتركز الخسائر في عمليات التحويلات والتحويلات البنكية والمدفوعات الفورية، ولا يثبت رمز المرور لمرة واحدة سوى أن شخصًا ما يتحكم في رقم هاتف معين. إن التحقق من هوية الشخص الفعلي في لحظة إجراء المعاملة يوفر لك دليلاً أقوى في حالة المطالبة المتعلقة بالاحتيال، كما يوفر إجابة يمكن الدفاع عنها عندما يعترض العميل على تحويل كان قد وافق عليه.
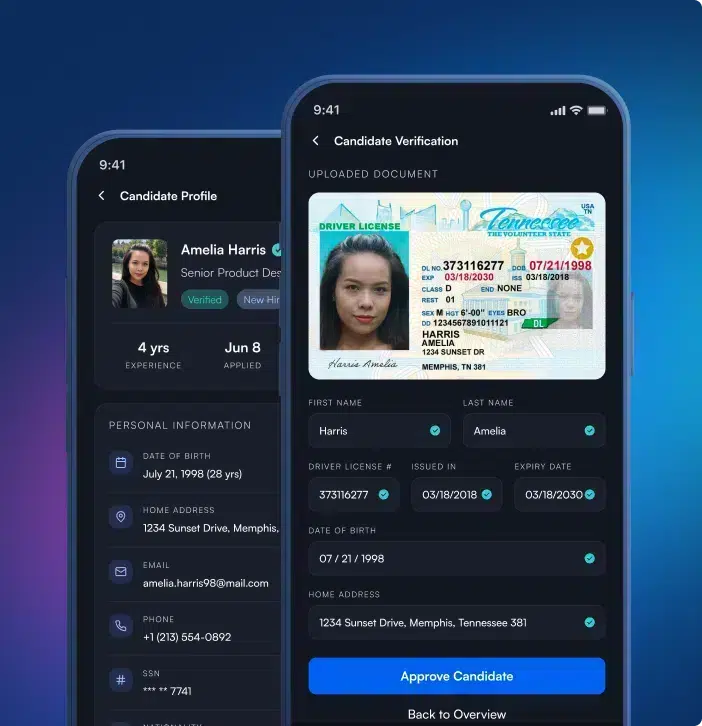
تعد عملية استعادة الحساب الهدف الأسهل في معظم المؤسسات: فالمتصل الذي يمتلك معلومات شخصية كافية يمكنه في كثير من الأحيان إقناع موظف مركز الاتصال بالسماح له بالمرور. تعمل إعادة التحقق من الهوية عبر الخدمة الذاتية على سد هذه الثغرة وإخراج التفاعل من قائمة الانتظار، حيث تكمن تكلفة الخدمة.
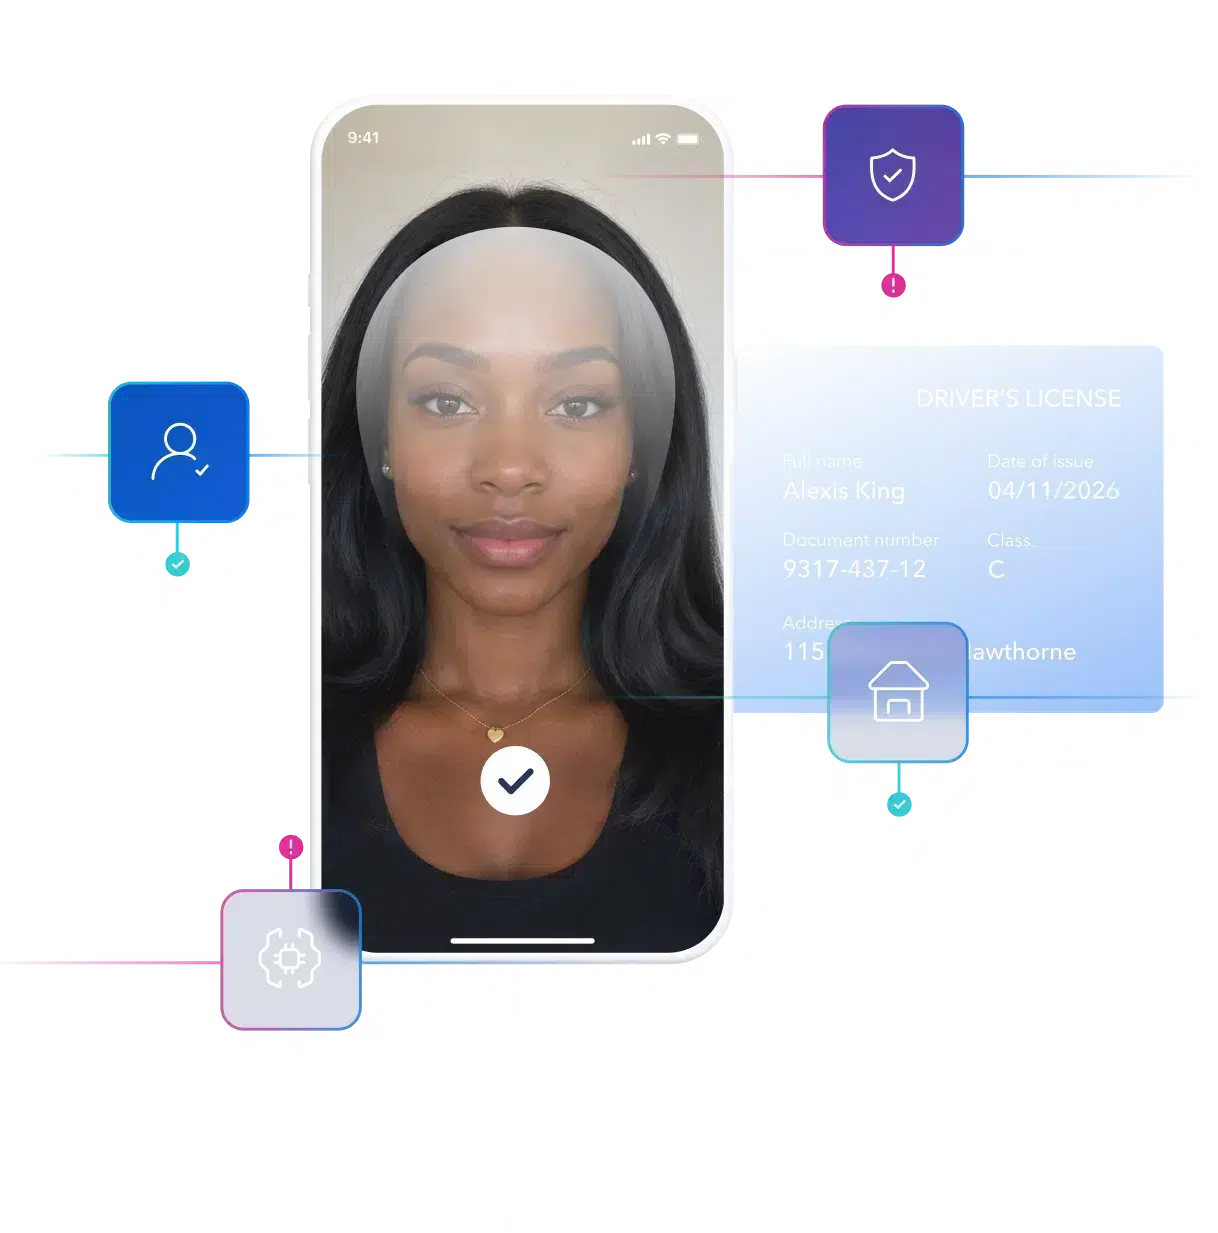
بدأ العملاء في تفويض مهام مصرفية إلى وكلاء يعملون بالذكاء الاصطناعي، ولا يمكن التمييز بين الوكيل الذي يقدم بيانات اعتماد صالحة والعميل نفسه في إطار إجراءات المصادقة التقليدية. تعمل ميزة «اعرف الفاعل» (Know Your Actor) على توسيع نطاق التحقق ليشمل تحديد ما إذا كان الفاعل إنسانًا أم وكيلًا مفوضًا أم لا هذا ولا ذاك — وما إذا كان يقوم بالفعل بما طلبه العميل فعليًّا.
أثبتت كفاءتها في القطاع المصرفي

تم تطبيقها عبر العديد من التطبيقات المحمولة لكل من عمليات فتح الحسابات وطلبات القروض، حيث بلغت نسبة نجاح عملية التحقق 98%.

أبرمنا شراكة مع شركة Microblink لتسريع عملية مسح الهوية خلال إجراءات التحقق من هوية العملاء (KYC)، مما أدى إلى سلاسة أكبر في العمليات وتحسين تجربة العملاء بشكل ملحوظ.

بالتعاون مع شركة «The Benefit Company»، التي أعادت بناء نظام أمان عملية التسجيل الرقمي على منصة «Microblink». لمزيد من المعلومات حول الجانب التنظيمي، يرجى الاطلاع على دليلنا الخاص بـ«KYC» للبنوك.
تم تطبيقها عبر العديد من التطبيقات المحمولة لكل من عمليات فتح الحسابات وطلبات القروض، حيث بلغت نسبة نجاح عملية التحقق 98%.
أبرمنا شراكة مع شركة Microblink لتسريع عملية مسح الهوية خلال إجراءات التحقق من هوية العملاء (KYC)، مما أدى إلى سلاسة أكبر في العمليات وتحسين تجربة العملاء بشكل ملحوظ.
بالتعاون مع شركة «The Benefit Company»، التي أعادت بناء نظام أمان عملية التسجيل الرقمي على منصة «Microblink». لمزيد من المعلومات حول الجانب التنظيمي، يرجى الاطلاع على دليلنا الخاص بـ«KYC» للبنوك.

يتعاون بنك أبوظبي الأول مع شركة «مايكروبلينك» لتسريع عملية مسح الهوية خلال إجراءات التحقق من هوية العملاء (KYC).

اكتشف كيف تعمل شركة «أتين» على إحداث تحول في المستقبل الذي يعتمد على موافقة المستهلك من خلال تطبيق «بلينك ريسيبت».

اكتشف كيف أحدثت BlinkID ثورة في تجربة المستخدم لدى Jurat وساهمت في نجاحها في قطاع التوثيق الرقمي.


الامتثال للمتطلبات التنظيمية من خلال التحقق من وثائق الهوية والإشارات غير المستندية


التحقق من الهوية ومنع المعاملات غير المصرح بها من خلال المسح الضوئي الآمن للوثائق

الكشف بدقة عن الهويات المسروقة أو المزيفة والتحقق من الهويات لمنع إنشاء الحسابات والمعاملات الاحتيالية

ضمان الامتثال للقوانين ومنع وصول القاصرين من خلال التحقق الفوري من أعمار العملاء عن طريق المسح الآمن لوثائق الهوية

بفضل خبرة تمتد إلى 12 عامًا في مجال البحث والتطوير في مجال الرؤية الحاسوبية، احتلت شركة Microblink مكانة رائدة في مجال التحقق من الهوية المدعوم بالذكاء الاصطناعي، حيث تواصل الابتكار لتقديم حلول سريعة ودقيقة.

لقد كنا رواداً في مجال التحقق من الهوية باستخدام الذكاء الاصطناعي، حيث وضعنا المعايير لحلول مسح الهوية التي تتميز بالسرعة والأمان والدقة.

نقوم بتطوير تقنية الذكاء الاصطناعي الخاصة بنا داخليًّا، باستخدام بيانات خاصة بنا وفريق متخصص من خبراء التعلم الآلي لضمان دقة وأداء لا مثيل لهما في مجال التحقق من الهوية.
بفضل خبرة تمتد إلى 12 عامًا في مجال البحث والتطوير في مجال الرؤية الحاسوبية، احتلت شركة Microblink مكانة رائدة في مجال التحقق من الهوية المدعوم بالذكاء الاصطناعي، حيث تواصل الابتكار لتقديم حلول سريعة ودقيقة.
لقد كنا رواداً في مجال التحقق من الهوية باستخدام الذكاء الاصطناعي، حيث وضعنا المعايير لحلول مسح الهوية التي تتميز بالسرعة والأمان والدقة.
نقوم بتطوير تقنية الذكاء الاصطناعي الخاصة بنا داخليًّا، باستخدام بيانات خاصة بنا وفريق متخصص من خبراء التعلم الآلي لضمان دقة وأداء لا مثيل لهما في مجال التحقق من الهوية.
الأخبار الأخيرة
يُقصد بتسجيل العملاء الجدد في البنوك عملية فتح حساب جديد وتفعيله — والتي تشمل جمع بيانات مقدم الطلب، والتحقق من هويته وفقًا لمعايير برنامج تحديد هوية العملاء، وفحصه، وإيداع الأموال في الحساب، وتمكينه من الوصول إليه. وتُعد خطوة التحقق من الهوية هي المرحلة التي تحدث فيها معظم حالات التخلي عن الإجراءات الرقمية.
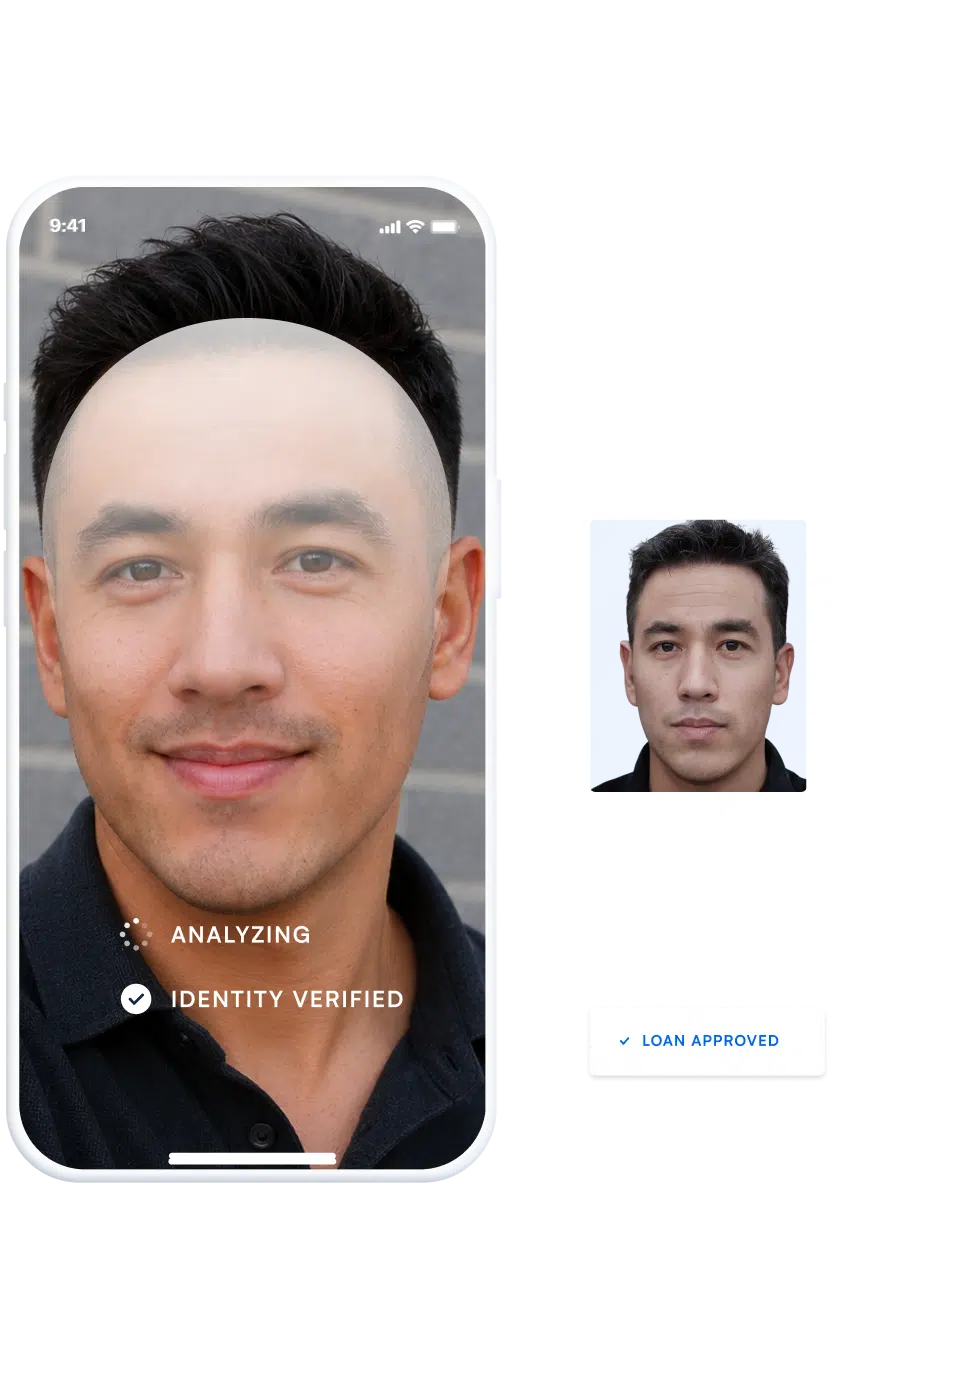
يقوم مقدم الطلب بتصوير بطاقة هوية صادرة عن الحكومة والتقاط صورة سيلفي لنفسه. يتم التحقق من صحة الوثيقة للتأكد من وجود ميزات الأمان، وعدم التلاعب بها، وغياب أي علامات تشير إلى أنها مزيفة؛ كما يتم التأكد من وجود شخص حقيقي من خلال تقنية التحقق من الحيوية البيومترية؛ ويتم مقارنة وجهه مع الصورة الموجودة في الوثيقة. وتقوم شركة Microblink بإتمام هذه العملية في أقل من ثلاث ثوانٍ مع أكثر من 2,500 نوع من الوثائق.
عادةً ما يحدث ذلك في مرحلة التقاط صورة الهوية، بعد فشل المحاولة الأولى وطلب إعادة التقاط الصورة. ولهذا السبب، فإن معدل نجاح التقاط الصورة أكثر أهمية من عدد محاولات التحقق: حيث ترفع تقنية التقاط الصورة التكيفي نسبة نجاح المحاولة الأولى بنسبة 40٪، مما يزيل حلقة إعادة التقاط الصورة التي تتركز فيها حالات التخلي عن العملية.
تدعم مصادقة المستندات والتحقق البيومتري عنصر إثبات الهوية في برنامج تحديد هوية العملاء، وتحتفظ Microblink بأدلة على مستوى المكونات لكل قرار. كما يشمل البرنامج الكامل تصنيف مخاطر العملاء وفحصهم ومراقبتهم المستمرة، لذا فإن عملية التحقق تمثل طبقة واحدة فقط وليس الالتزام بأكمله.
نعم. مشكلة تحديد الهوية هي نفسها في جميع المؤسسات المرخصة؛ وما يختلف هو الحجم والموارد المتاحة. وغالبًا ما تكون الاتحادات الائتمانية والبنوك الرقمية هي الأكثر استفادة، لأنها تواجه نفس ضغوط الاحتيال والتدقيق التي تواجهها البنوك الكبيرة، دون أن تمتلك فرقًا مكافئة لمكافحة الاحتيال أو برامج الرموز الأمنية المادية.
عادةً ما تشهد البنوك انخفاضًا بنسبة 20–40% في معدلات التخلي عن عملية التسجيل، وزيادةً في سرعة فتح الحسابات بنسبة 50–70%، وتحسنًا في درجات مؤشر التوصية الصافية (NPS) ورضا العملاء (CSAT) بعد تطبيق حلول التسجيل الحديثة. كما تقلل عملية التحقق الآلي من تكاليف المراجعة اليدوية والأخطاء المرتبطة بها.

لم يقتصر دور الذكاء الاصطناعي على تسريع عمليات الاحتيال فحسب، بل جعلها نظامًا متكاملًا. فقد قمنا بتحليل ملايين التفاعلات المتعلقة بالهوية لرسم خريطة لكيفية تطور هجمات الهوية عبر المناطق وأنواع الهجمات ومستويات تعقيدها — وما يتعين على المؤسسات إعادة النظر فيه لمواكبة هذه التطورات.
اطلع على البيانات