Um examinador espera da câmera de um celular o mesmo nível de garantia de identidade que esperaria no balcão de uma agência. Os candidatos esperam que isso leve apenas alguns segundos. A Microblink cuida da camada de identidade na abertura de contas — capturando e autenticando o documento de identidade, confirmando que há um candidato real por trás dele e gerando as evidências de que sua equipe de conformidade precisa.
A maioria dos abandonos na abertura de contas digitais não é causada pelas verificações em si. É causada pela necessidade de refazer as verificações.



O problema da abertura de conta
A maioria dos candidatos que desistem de abrir uma conta digital faz isso na etapa de identificação, depois que a captura da imagem falha e eles são solicitados a tentar novamente. O abandono raramente é uma decisão de deixar de ser cliente do seu banco — é uma decisão de parar de fotografar a carteira de motorista em condições de pouca luz.
As obrigações do Programa de Identificação de Clientes não se tornam menos rigorosas pelo fato de o cliente estar em um local remoto. O padrão de comprovação é o mesmo, mas as condições de captura são piores e não há nenhum colega para verificar o documento manualmente.
As identidades sintéticas são criadas para passar exatamente nas verificações realizadas pela maioria dos processos de cadastro. Elas são ativadas sem problemas, funcionam normalmente e só se revelam no momento em que ocorre uma perda.
Cada medida de controle adotada para proteger a instituição resulta em uma perda de inscrições concluídas, e cada medida de controle flexibilizada para atrair essas inscrições aumenta o risco. As equipes acabam trocando uma meta pela outra, em vez de avançarem em ambas.
Uma plataforma, todas as escolas charter
A abertura de conta funciona de maneira diferente em um banco nacional, em uma cooperativa de crédito comunitária e em um neobanco voltado para dispositivos móveis — mas a camada de identidade subjacente apresenta o mesmo desafio: comprovar que uma pessoa real possui um documento autêntico, com rapidez suficiente para que ela conclua o cadastro. O Microblink é executado no próprio dispositivo ou por meio de terminais regionais na nuvem; assim, a mesma verificação funciona independentemente de estar integrada a uma plataforma bancária central, ao fluxo de um fornecedor de serviços bancários digitais ou a um aplicativo desenvolvido por você mesmo.
Abertura de contas de varejo e comerciais com a trilha de auditoria esperada pelos auditores, abrangendo mais de 2.500 tipos de documentos.
Um processo de integração de membros que não fica atrás das instituições maiores, mesmo sem uma equipe de combate à fraude do tamanho da delas.
Um processo de cadastro com prioridade para dispositivos móveis, em que cada segundo a mais reduz significativamente a taxa de conclusão — e onde a pressão relacionada à identidade sintética é mais intensa.
Verificar as pessoas físicas por trás de uma entidade — signatários, beneficiários efetivos e usuários autorizados — no momento em que são cadastradas.
O papel da verificação no ciclo de vida da conta

Capture e autentique o documento de identidade, verifique se ele corresponde a um candidato real e atenda aos requisitos de comprovação do CIP em uma única etapa.

Confirme se o meio de pagamento pertence à pessoa que acabou de abrir a conta, antes que o dinheiro seja transferido.

Fique atento às transferências, transferências eletrônicas e aumentos de limite — os momentos em que as perdas se concentram. Consulte a seção sobre prevenção de fraudes bancárias.

Vincule um cartão a um titular verificado no momento da ativação, em vez de depender de um código de acesso único.

Restabelecer a identidade para redefinição de senha e recuperação de conta sem encaminhar o associado a uma central de atendimento.
Capture e autentique o documento de identidade, verifique se ele corresponde a um candidato real e atenda aos requisitos de comprovação do CIP em uma única etapa.
Confirme se o meio de pagamento pertence à pessoa que acabou de abrir a conta, antes que o dinheiro seja transferido.
Fique atento às transferências, transferências eletrônicas e aumentos de limite — os momentos em que as perdas se concentram. Consulte a seção sobre prevenção de fraudes bancárias.
Vincule um cartão a um titular verificado no momento da ativação, em vez de depender de um código de acesso único.
Restabelecer a identidade para redefinição de senha e recuperação de conta sem encaminhar o associado a uma central de atendimento.
Além da abertura de conta
A orientação multifatorial pressupõe um fator de posse — algo que o cliente possua fisicamente. Um cartão de pagamento ou documento de identidade verificado atende a esse requisito sem a necessidade de emitir tokens físicos ou implementar um programa de senhas. Bancos de menor porte, cooperativas de crédito e neobancos tendem a apresentar as maiores lacunas nesse aspecto, pois os programas de tokens nunca foram economicamente viáveis em sua escala.
É nas transferências, nas transferências eletrônicas e nos pagamentos instantâneos que se concentram as perdas, e uma senha de uso único comprova apenas que alguém controla um número de telefone. Confirmar a identidade da pessoa no momento da transação oferece evidências mais sólidas em caso de reclamação por fraude e uma resposta defensável quando um cliente contesta uma transferência que ele mesmo autorizou.
A recuperação de contas é o ponto mais vulnerável na maioria das instituições: quem liga e conhece detalhes pessoais suficientes muitas vezes consegue convencer um atendente do call center a liberar a operação. A reverificação de identidade por autoatendimento bloqueia essa possibilidade e retira a interação da fila de espera, que é onde se concentram os custos de atendimento.
Os clientes estão começando a delegar tarefas bancárias a agentes de IA, e um agente que apresente credenciais válidas é indistinguível do cliente nos métodos tradicionais de autenticação. O “Know Your Actor” amplia a verificação para determinar se o agente é um ser humano, um agente autorizado ou nenhum dos dois — e se está realizando exatamente o que o cliente solicitou.
Comprovado no setor bancário

Implementado em diversos aplicativos móveis, tanto para abertura de contas quanto para solicitações de empréstimo, alcançando uma taxa de sucesso na verificação de 98%.

Estabelecemos uma parceria com a Microblink para acelerar a leitura de documentos de identidade durante a verificação KYC, resultando em operações mais ágeis e uma experiência do cliente significativamente melhor.

Em parceria com a The Benefit Company, que reformulou a segurança do processo de integração digital na Microblink. Saiba mais sobre os aspectos regulatórios em nosso guia de KYC para bancos.
Implementado em diversos aplicativos móveis, tanto para abertura de contas quanto para solicitações de empréstimo, alcançando uma taxa de sucesso na verificação de 98%.
Estabelecemos uma parceria com a Microblink para acelerar a leitura de documentos de identidade durante a verificação KYC, resultando em operações mais ágeis e uma experiência do cliente significativamente melhor.
Em parceria com a The Benefit Company, que reformulou a segurança do processo de integração digital na Microblink. Saiba mais sobre os aspectos regulatórios em nosso guia de KYC para bancos.

O First Abu Dhabi Bank firmou parceria com a Microblink para agilizar a digitalização de documentos de identidade durante a verificação KYC.

Descubra como a Attain está transformando o futuro baseado no consentimento do consumidor com o BlinkReceipt.

Descubra como a BlinkID revolucionou a experiência do usuário da Jurat e contribuiu para o sucesso da empresa no setor de serviços notariais digitais.

Verificação de identidade rápida e precisa, garantindo um processo de cadastro tranquilo e seguro

Atenda aos requisitos regulatórios por meio da verificação de documentos de identidade e de sinais não documentais

Reduza os tempos de espera e garanta um processo de entrada tranquilo com a leitura rápida de documentos de identidade

Verifique a identidade e evite transações não autorizadas por meio da digitalização segura de documentos

Detecte identidades roubadas ou falsas com precisão e verifique documentos de identidade para impedir a criação fraudulenta de contas e transações

Garanta a conformidade e impeça o acesso de menores, verificando instantaneamente a idade dos clientes por meio da digitalização segura de documentos de identidade

Com 12 anos de experiência em pesquisa e desenvolvimento na área de visão computacional, a Microblink tem estado na vanguarda da verificação de identidade baseada em IA, inovando continuamente para oferecer soluções rápidas e precisas.

Fomos pioneiros na verificação de identidade baseada em IA, estabelecendo o padrão para soluções de digitalização de documentos de identidade rápidas, seguras e precisas.

Desenvolvemos nossa IA internamente, utilizando dados próprios e uma equipe dedicada de especialistas em aprendizado de máquina para garantir precisão e desempenho inigualáveis na verificação de identidade.
Com 12 anos de experiência em pesquisa e desenvolvimento na área de visão computacional, a Microblink tem estado na vanguarda da verificação de identidade baseada em IA, inovando continuamente para oferecer soluções rápidas e precisas.
Fomos pioneiros na verificação de identidade baseada em IA, estabelecendo o padrão para soluções de digitalização de documentos de identidade rápidas, seguras e precisas.
Desenvolvemos nossa IA internamente, utilizando dados próprios e uma equipe dedicada de especialistas em aprendizado de máquina para garantir precisão e desempenho inigualáveis na verificação de identidade.
Últimas notícias
A integração de novos clientes bancários é o processo de abertura e ativação de uma nova conta — que envolve a coleta dos dados do solicitante, a verificação de sua identidade de acordo com os padrões do Programa de Identificação do Cliente, a análise do perfil, o depósito de fundos na conta e a habilitação do acesso. A etapa de verificação de identidade é onde ocorre a maior parte dos abandonos no processo digital.
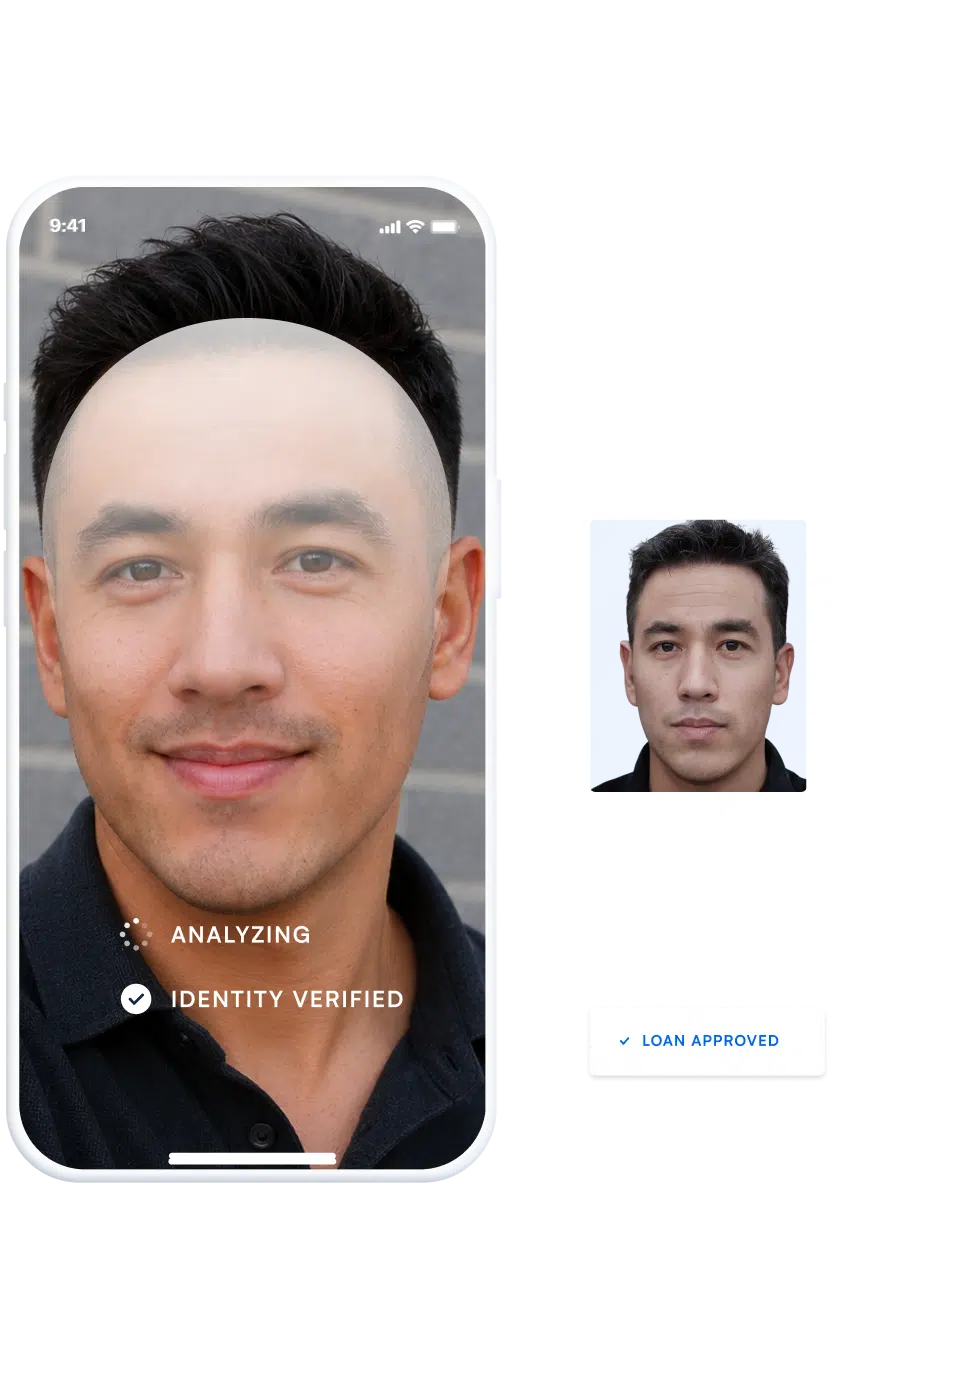
O solicitante fotografa um documento de identidade emitido pelo governo e tira uma selfie. O documento é autenticado quanto a recursos de segurança, adulterações e sinais de geração sintética; a verificação biométrica de vida confirma a presença de uma pessoa real; e o rosto do solicitante é comparado com a foto do documento. A Microblink realiza todo esse processo em menos de três segundos para mais de 2.500 tipos de documentos.
Normalmente, na etapa de captura de identificação, após uma primeira tentativa malsucedida, é solicitado que a foto seja tirada novamente. É por isso que a taxa de sucesso na captura é mais importante do que o número de verificações: a captura adaptativa aumenta o sucesso na primeira tentativa em 40%, o que elimina o ciclo de repetição de fotos — onde se concentra o abandono.
A autenticação de documentos e a verificação biométrica apoiam o elemento de comprovação de identidade de um Programa de Identificação de Clientes, e a Microblink mantém evidências em nível de componente para cada decisão. O programa completo também abrange a classificação de risco do cliente, a triagem e o monitoramento contínuo; portanto, a verificação é apenas uma das etapas, e não a obrigação como um todo.
Sim. O problema de identidade é o mesmo em todas as instituições; o que difere é a escala e os recursos disponíveis. As cooperativas de crédito e os neobancos costumam ser os que mais se beneficiam, pois enfrentam a mesma pressão em relação a fraudes e fiscalizações que os grandes bancos, sem, no entanto, dispor de equipes de combate à fraude ou programas de tokens de hardware equivalentes.
Os bancos geralmente observam uma redução de 20% a 40% nas taxas de abandono do processo de integração, uma redução de 50% a 70% no tempo de abertura de contas e melhores pontuações no NPS e no CSAT após a implementação de soluções modernas de integração. A verificação automatizada também reduz os custos e os erros decorrentes da análise manual.

A IA não se limitou a tornar a fraude mais rápida. Ela a transformou em um sistema. Analisamos milhões de interações relacionadas à identidade para mapear como os ataques de identidade estão evoluindo em diferentes regiões, tipos de ataque e níveis de sofisticação — e o que as organizações precisam repensar para acompanhar essa evolução.
Veja os dados