

Gestion de la lutte contre le blanchiment d'argent grâce à la diligence raisonnable à l'égard de la clientèle


Les banques sont soumises à une réglementation qui les oblige à prévenir le blanchiment d'argent en mettant en œuvre des mesures de vigilance à l'égard de la clientèle (CDD) et une gestion des risques. Connaître ses clients et s'assurer qu'ils ne commettront pas d'infractions financières peut sembler simple, mais les processus formels exigent une certaine sophistication et un souci du détail.
Dans cet article, nous aborderons les responsabilités qui incombent aux banques, le rôle de la diligence raisonnable vis-à-vis de la clientèle (CDD) dans la prévention du blanchiment d'argent, ainsi que la manière de mettre en œuvre une politique de lutte contre le blanchiment d'argent (AML).
Comprendre vos obligations en matière de lutte contre le blanchiment d'argent
Les banques et les établissements financiers ont la responsabilité de prévenir le blanchiment d'argent dans le cadre de la diligence raisonnable vis-à-vis de la clientèle (CDD). Dans la pratique, cela implique d'identifier les clients à haut risque et de prendre des mesures proactives pour s'assurer que leurs véritables bénéficiaires n'utilisent leurs comptes qu'à des fins légitimes.
Un autre aspect essentiel est la connaissance du client (KYC). Les banques ont pour responsabilité de recueillir des informations sur leurs clients afin de vérifier leur identité et de s’assurer qu’ils sont bien ceux qu’ils prétendent être. La lutte contre le blanchiment d’argent s’appuie sur des normes KYC internationales pour garantir que les banques s’assurent que leurs clients ne commettent pas d’infractions financières.
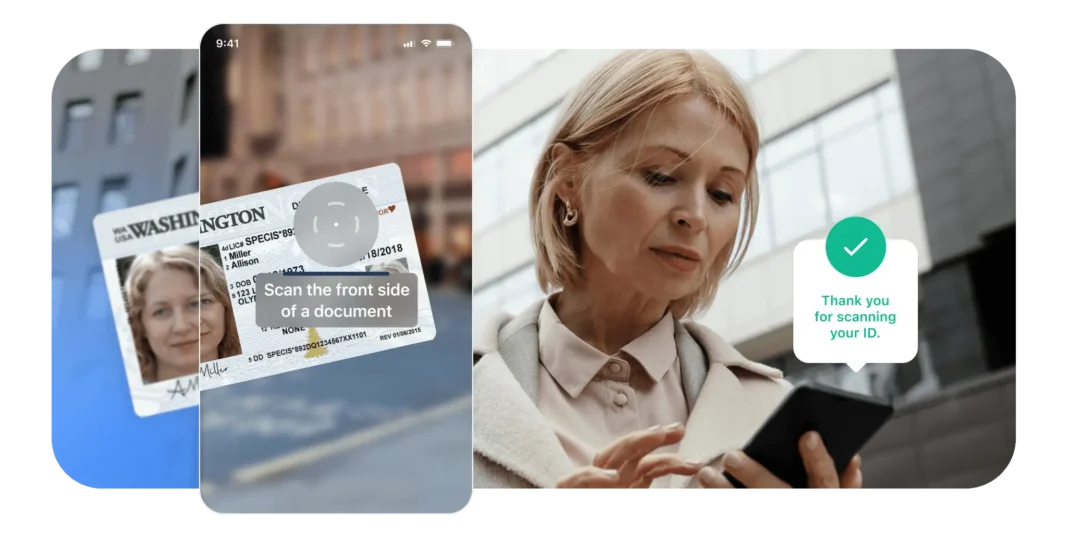
L'importance de la diligence raisonnable en matière de lutte contre le blanchiment d'argent
Le CDD aide les banques à identifier les clients susceptibles d'être impliqués dans des infractions financières. Cette mesure est explicitement exigée par les règles de lutte contre le blanchiment d'argent (AML) de la Financial Industry Regulatory Authority (FINRA), qui stipulent :
- Les établissements financiers doivent disposer d'un programme de conformité en matière de lutte contre le blanchiment d'argent, approuvé par un cadre supérieur, qui régit la diligence raisonnable à l'égard de la clientèle (CDD) et les processus connexes.
- Les entreprises doivent veiller à détecter et à signaler toute activité suspecte.
- Les entreprises doivent mettre en place un programme d'identification des clients (CIP) fondé sur l'évaluation des risques.
- Les entreprises doivent tester leur programme de conformité en matière de lutte contre le blanchiment d'argent afin de s'assurer de son bon fonctionnement.
- Les responsables de la conformité doivent être enregistrés dans le système de contact de la FINRA (FCS)
- Le personnel chargé de la conformité en matière de lutte contre le blanchiment d'argent doit bénéficier d'une formation continue
- Les entreprises doivent mettre en œuvre une procédure continue de vérification de l'identité des clients, fondée sur l'évaluation des risques.
Par ailleurs, ce ne sont pas là les seules règles applicables en matière de lutte contre le blanchiment d'argent ou de diligence raisonnable vis-à-vis de la clientèle.
Cadres juridiques et réglementaires relatifs à la diligence raisonnable en matière d'identification de la clientèle (CDD)
Deux des réglementations les plus importantes en matière de vigilance à l'égard de la clientèle (CDD) sont la loi sur le secret bancaire (Bank Secrecy Act, BSA), qui comprend la règle définitive relative à la CDD, et la loi « Uniting and Strengthening America by Providing Appropriate Tools Required to Intercept and Obstruct Terrorism » (USA PATRIOT Act). Ces deux textes s'appliquent à l'ensemble des banques, des établissements financiers et des entreprises associées.
Outre les exigences obligatoires, les banques devraient également tenir compte de lignes directrices telles que les recommandations du Groupe d’action financière (GAFI). Les orientations du GAFI concernant les clients à haut risque constituent un exemple utile : elles incluent des indicateurs de risque spécifiques (par exemple, le fait de compter au moins 20 cas de non-conformité ou de conformité partielle lors d’une évaluation).
Quelle est la différence entre la vérification de l'identité du client et la vérification renforcée ?
Toutes les banques et institutions financières doivent appliquer les mesures de vigilance à l'égard de la clientèle (CDD) pour tous leurs nouveaux clients, et ce tout au long de la relation client. Il est essentiel pour la relation client que cette pratique soit systématique et constitue le minimum requis.
La diligence raisonnable renforcée (EDD) est une pratique qui s'applique aux clients présentant un risque plus élevé, et non à l'ensemble de la clientèle. Si une banque estime qu'un compte dépasse un certain seuil de risque, elle doit alors mettre en œuvre des mesures supplémentaires de contrôle et de gestion des risques. Des informations plus détaillées et des vérifications plus approfondies peuvent alors s'avérer nécessaires.
Comment la CDD permet de lutter contre la criminalité financière
Les processus de lutte contre le blanchiment d'argent (AML) et de diligence raisonnable à l'égard de la clientèle (CDD) protègent les établissements financiers en s'assurant que leurs titulaires de comptes sont bien ceux qu'ils prétendent être et qu'ils présentent un niveau de risque acceptable. La CDD nécessite des évaluations de risque détaillées qui attribuent des profils ou des scores de risque aux clients en fonction de leur probabilité relative de commettre des infractions financières.
Les facteurs de risque pris en compte vont des informations personnelles à l'historique des transactions.
Comment élaborer et mettre en œuvre une politique de lutte contre le blanchiment d'argent
Pour de nombreux établissements financiers, un processus rigoureux de vigilance à l'égard de la clientèle, qui permet de réduire au minimum les activités suspectes et d'y remédier, couvre une grande partie de leurs obligations en matière de lutte contre le blanchiment d'argent. Il reste toutefois nécessaire de se conformer aux exigences réglementaires officielles, ce qui peut s'avérer difficile.
La FINRA met à disposition un modèle de politique de lutte contre le blanchiment d'argent destiné aux petites entreprises, qui couvre notamment les aspects suivants :
- Formulations précises (et exemples) pour étayer une politique de lutte contre le blanchiment d'argent
- Recommandations relatives à la désignation et aux fonctions du responsable de la conformité en matière de lutte contre le blanchiment d'argent
- Procédures prescrites pour signaler des faits aux autorités fédérales chargées de l'application de la loi
- Guide d'utilisation des listes de l'Office of Foreign Assets Control (OFAC)
- Formulations précises (et exemples) pour étayer une politique CIP
- Orientations et formulation recommandée concernant la règle relative à la diligence raisonnable en matière de clientèle (CDD)
Parmi les aspects essentiels à prendre en compte pour les opérations de plus grande envergure et plus complexes figurent la mise en place d'une infrastructure de suivi des risques, la tenue des registres et la délégation des responsabilités.
Suivi continu et évaluations des risques
Avant d’activer un compte, l’identité du client doit être vérifiée. L’analyse des documents fournis permet ensuite d’établir le profil de risque de ce client. Mais le processus ne s’arrête pas là : des évaluations des risques doivent être menées tout au long de la relation d’affaires entre l’établissement financier et le client.
Tenue des registres et déclaration des transactions
L'analyse des transactions des clients, qui vise à identifier et à traiter les anomalies, constitue un élément essentiel de la surveillance et de l'évaluation des risques. Si le comportement d'un compte client subit un changement soudain ou radical, celui-ci doit être signalé comme présentant un risque potentiellement plus élevé. Les transactions et les demandes doivent alors faire l’objet d’un examen plus approfondi, et tant que le risque n’aura pas été écarté, il pourra s’avérer nécessaire de restreindre l’accès au compte ou de le bloquer.
Nomination d'un responsable de la conformité en matière de lutte contre le blanchiment d'argent
Comme indiqué ci-dessus, les règles de la FINRA en matière de gestion des risques liés à la lutte contre le blanchiment d’argent (AML) exigent explicitement la nomination de responsables de la conformité AML et leur enregistrement auprès de la FCS. Dans certaines organisations, le responsable de la conformité AML désigné rendra compte au responsable en chef de la conformité (CCO) ; dans d’autres, ce sont les CCO eux-mêmes qui assument ces responsabilités.
Les petites banques peuvent confier ces responsabilités à des tiers ou renforcer leurs capacités en matière de conformité grâce à des logiciels de lutte contre le blanchiment d'argent.
L'impact de la technologie sur la vérification de l'identité des clients (CDD) et la lutte contre le blanchiment d'argent (AML)
Les solutions de lutte contre le blanchiment d'argent et de diligence raisonnable vis-à-vis de la clientèle permettent aux organisations d'automatiser tout ou partie de la gestion de leur conformité et de leurs relations clients.
Un autre avantage essentiel des outils technologiques dédiés à la lutte contre le blanchiment d'argent (AML) et à la diligence raisonnable vis-à-vis de la clientèle (CDD) réside dans leur capacité à s'adapter à différents secteurs d'activité et à différentes zones géographiques. Les banques peuvent ainsi se développer en toute confiance, sachant que leurs processus de CDD et d'AML sont parfaitement en mesure de s'adapter à de nouveaux contextes réglementaires.
Par exemple, les règles relatives à la vérification d'identité et à la diligence raisonnable vis-à-vis de la clientèle (CDD) dans le secteur financier indonésien sont plus strictes que leurs équivalents américains. Des informations supplémentaires sont requises (sexe, situation matrimoniale, etc.), et les banques doivent recourir soit à une vérification sur la base de documents, soit à une vérification par transmission audio-vidéo en temps réel. L'automatisation aide les banques à se conformer à ces règles et à d'autres encore.

Comment Microblink peut vous aider
Les banques et les établissements financiers doivent prévenir le blanchiment d'argent et d'autres délits financiers en connaissant leurs clients, en faisant preuve de diligence raisonnable et en mettant en œuvre d'autres mesures visant à garantir le respect d'une réglementation complexe.
Microblink facilite la mise en conformité avec la législation anti-blanchiment grâce à des outils automatisés de saisie et de vérification des documents qui optimisent les processus de diligence raisonnable (CDD et EDD) ainsi que la gestion générale des comptes. Prenez dès aujourd’hui le contrôle de vos obligations en matière de lutte contre le blanchiment d’argent.






