Comment Microblink renforce la confiance et la sécurité d'une application sociale de premier plan
Client
Une plateforme mondiale de référence dans le domaine des réseaux sociaux, dotée de fonctionnalités de commerce électronique et de paiement, qui compte des centaines de millions d'utilisateurs à travers le monde. Proposant des services allant de la vidéo à la diffusion en direct en passant par le shopping intégré, cette plateforme gère un volume considérable de transactions numériques et doit faire face à des défis complexes en matière de fraude et de risques.
Problématique métier
Le client avait besoin d’améliorer la prévention de la fraude et la gestion des risques dans plusieurs domaines stratégiques de son activité. Il était confronté à un défi majeur dans le traitement des recours concernant les transactions bloquées. Lorsque des utilisateurs contestaient un paiement refusé, on leur demandait de fournir des photos de leurs cartes de paiement, que les analystes devaient ensuite examiner manuellement. Cette approche était lente, mobilisait d’importantes ressources et s’avérait souvent inefficace, ce qui permettait aux fraudeurs de passer entre les mailles du filet.
Le processus de paiement en ligne présentait également un risque. Pour certaines transactions « à la limite de la légalité » pour lesquelles l’authentification 3D Secure (3DS) n’était pas requise, le client avait besoin d’un moyen plus simple de vérifier la validité de la carte. L’objectif était de lutter contre la fraude sans compliquer inutilement la procédure pour les clients de bonne foi qui cherchaient à finaliser leurs achats.
Enfin, les dons effectués pendant les diffusions en direct et les achats de cryptomonnaies ont ajouté un niveau de complexité supplémentaire. Les utilisateurs achetant des cryptomonnaies en temps réel, la plateforme devait mettre en place des mesures de sécurité capables de s'adapter aux volumes élevés de transactions et au rythme effréné des diffusions en direct, sans pour autant nuire à l'expérience utilisateur.
Solution
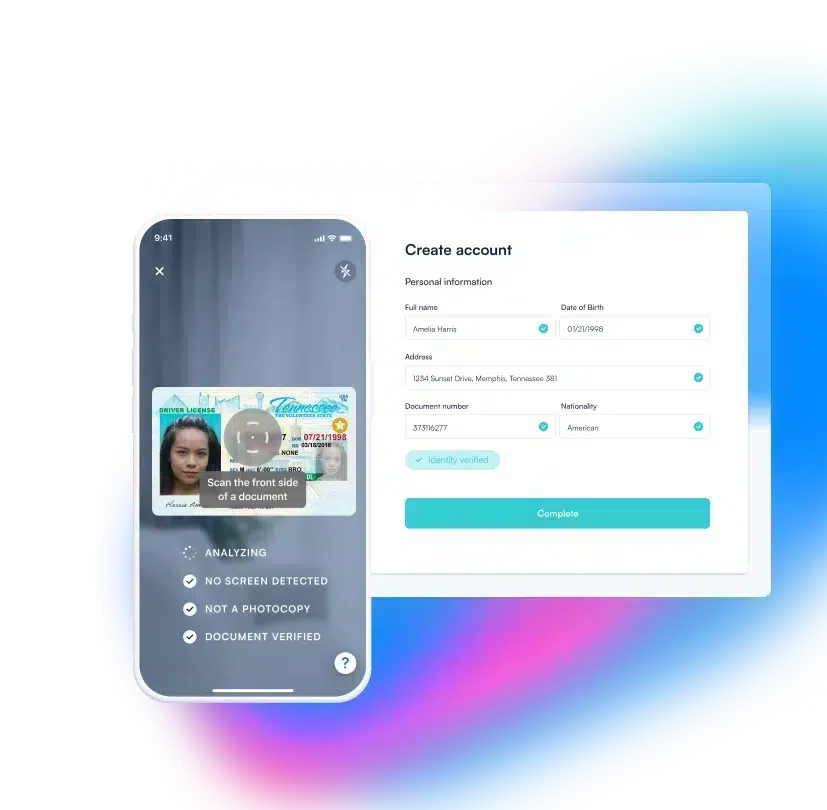
Le client a intégré la BlinkCard de Microblink à ses processus opérationnels. La BlinkCard permettait aux utilisateurs de scanner leur carte de paiement physique à l'aide de l'appareil photo de leur appareil, afin d'extraire et de valider instantanément les données de la carte. Parmi ses principales fonctionnalités, on peut citer :
- Détection de la main et de la photocopie afin de s'assurer que la carte était bien présente physiquement et qu'il ne s'agissait pas d'une capture d'écran ou d'un faux.
- Une intégration flexible qui a permis de n'activer BlinkCard que dans des situations à haut risque ou ambiguës, trouvant ainsi un juste équilibre entre sécurité et expérience utilisateur.
- Automatisation améliorée : remplacement du téléchargement et de la vérification manuels des photos par une numérisation instantanée, afin de rationaliser les recours et la vérification des transactions.
Dans le cadre de multiples cas d'utilisation (recours, paiement en ligne et dons lors de diffusions en direct), BlinkCard est devenue un outil incontournable de la stratégie de lutte contre la fraude à plusieurs niveaux mise en place par la plateforme.
Résultats
Le client a constaté plusieurs résultats positifs depuis la mise en place de BlinkCard. Parmi ceux-ci, on peut citer :
- Plus de 120 000 lectures de cartes de paiement ont été effectuées lors de cette phase de déploiement préliminaire, ce qui démontre à la fois l'adoption du système et son évolutivité.
- Des vérifications plus rapides : les équipes chargées de la gestion des risques ont considérablement réduit la charge de travail manuelle en supprimant la nécessité de vérifier les photos de cartes mises en ligne.
- Une meilleure détection des fraudes : la capacité de BlinkCard à signaler les photocopies, à surveiller la présence des mains et à détecter les tentatives de fraude à l'écran a permis à la plateforme de disposer de signaux de fraude plus fiables à intégrer dans ses modèles d'IA internes.
- Amélioration de l'expérience utilisateur : pour les transactions de commerce électronique relevant d'une « zone grise », BlinkCard offrait une alternative plus fluide que le 3DS, réduisant ainsi les obstacles pour les clients légitimes tout en continuant à dissuader la fraude.
- Anticiper l'avenir : le client étudie actuellement les moyens d'intégrer les signaux de BlinkCard dans ses modèles de lutte contre la fraude basés sur l'IA, ce qui pourrait permettre d'automatiser davantage le processus de recours et d'adapter la protection à mesure que les volumes de transactions augmentent.
Pour en savoir plus sur la manière dont Microblink peut aider votre entreprise à lutter contre la fraude, à réduire les tâches manuelles et à rationaliser ses opérations, contactez-nous dès aujourd'hui.