Les 7 types de fraudes les plus courants dans les banques

L’augmentation alarmante des activités suspectes et frauduleuses est une source d’inquiétude, d’autant plus que des rapports ont montré que plus de 2,5 millions de rapports d’activités suspectes (SAR) avaient déjà été déposés au mois d’août de l’année dernière.
À elle seule, la fraude aux chèques a augmenté de 201,2 % entre 2018 et 2022, sans parler d’autres formes de fraude financière comme le blanchiment d’argent. Mais ne vous inquiétez pas, il y a de l’espoir !
La technologie anti-fraude aide les institutions financières à lutter contre ce type d’activité criminelle. Cependant, la compréhension des principaux types de fraude dans les banques est la première étape de leur prévention.
1. Usurpation d’identité et prise de contrôle de comptes
L’usurpation d’identité et la prise de contrôle d’un compte peuvent être des phénomènes distincts, mais ils ont un objectif commun : détourner les actifs financiers d’une autre personne.
Leurs définitions sont les suivantes :
- Dans le secteur bancaire, l’usurpation d’identité est le fait pour un fraudeur de voler les informations personnelles identifiables (IPI) d’une personne afin d’ouvrir un nouveau compte bancaire ou d’effectuer d’autres activités frauduleuses.
- La prise de contrôle d’un compte – ou ATO – se produit lorsqu’un acteur malveillant obtient un accès non autorisé aux comptes en ligne d’une personne (généralement par le biais d’informations d’identification volées) afin de commettre des transactions frauduleuses.
L’impact de l’une ou l’autre de ces situations peut être catastrophique. Les clients peuvent être confrontés à une détérioration de leur crédit, à des problèmes juridiques et à des répercussions émotionnelles. De leur côté, les banques peuvent voir leur réputation entachée et subir des pertes financières potentiellement permanentes.
Les progrès technologiques ont facilité les deux formes de fraude financière et les ont développées. Qu’il s’agisse de contourner l’authentification biométrique grâce à l’IA ou de commettre une usurpation d’identité synthétique, la fraude bancaire devient de plus en plus sophistiquée.
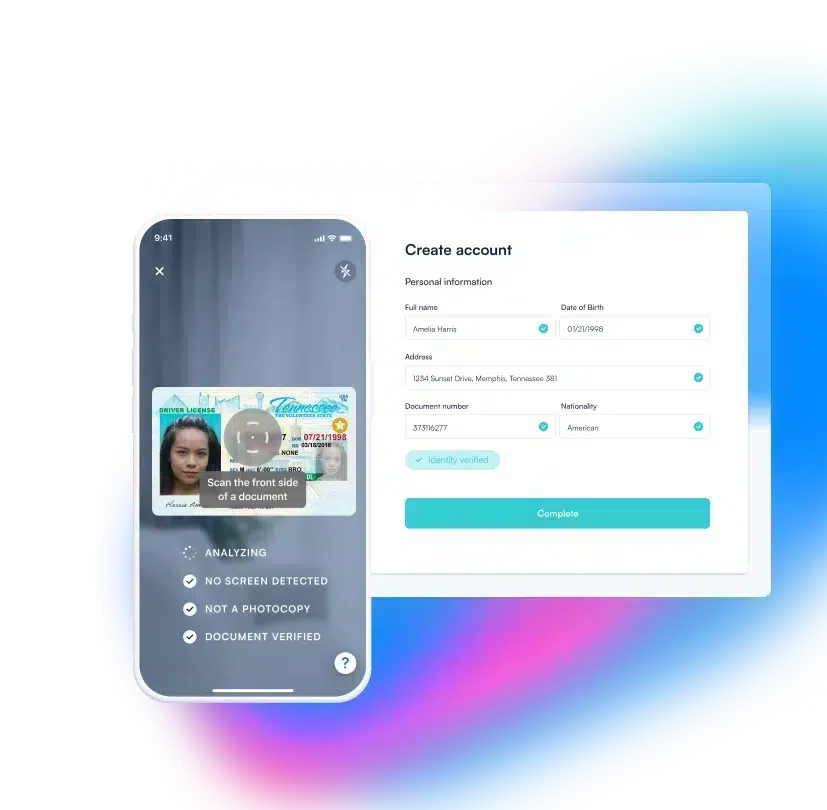
Mais il en va de même pour les solutions de lutte contre la fraude bancaire. La vérification d’identité à distance basée sur l’IA, comme BlinkID Verify de Microblink, aide les institutions financières à s’assurer que les personnes sont bien celles qu’elles prétendent être, de manière rapide et précise, décourageant ainsi la fraude et ses conséquences.
2. Escroqueries par hameçonnage et ingénierie sociale
Les escroqueries par hameçonnage dans le secteur financier sont devenues de plus en plus complexes avec l’essor de l’IA et des formes plus intelligentes d’ingénierie sociale.
Voici en quoi ils diffèrent :
- L’ingénierie sociale se caractérise par le fait qu’un fraudeur se fait passer pour une personne familière ou une entité valide afin de solliciter des informations sensibles par le biais d’une manipulation émotionnelle.
- Le phishing est un type d’ingénierie sociale. Dans ce cas, le fraudeur se fait passer pour une organisation établie, telle qu’une banque, par le biais d’un texte, d’un courrier électronique, d’un téléphone ou des médias sociaux pour accéder aux informations d’authentification, demander des fonds ou obtenir les détails d’une carte de crédit.
Ensemble, le phishing et l’ingénierie sociale représentent les formes les plus répandues de cybercriminalité. De plus, la capacité de l’IA à générer des imitations vocales – comme le son de la voix d’un être cher ou la voix d’un client d’une banque –a rendu ces tromperies d’autant plus difficiles à déchiffrer.
3. Fraude à la carte (fraude à la carte non présente)
La fraude à la carte de crédit est la forme la plus répandue d’usurpation d’identité. Elle se manifeste de diverses manières, notamment par la perte ou le vol de cartes et :
- L’écrémage ou la capture de données de cartes de crédit au moyen de dispositifs illégaux, tels qu’un faux sabre aux pompes à essence et aux terminaux de point de vente.
- Le clonage, qui consiste à superposer les données d’une carte de crédit valide – généralement obtenues par écrémage – sur une carte vierge ou à les dupliquer d’une autre manière.
Ces informations peuvent ensuite être utilisées pour commettre une fraude à la carte non présente (CNP), dans laquelle un fraudeur utilise les informations de la carte de crédit pour effectuer des achats contrefaits par téléphone ou en ligne.
La détection des fraudes bancaires par l’IA peut être une aubaine à cet égard. En passant au crible d’immenses quantités de données historiques et de modèles d’utilisation, l’IA peut identifier des signaux d’alerte, tels que des achats inhabituels, pour alerter le client (et sa banque) et interdire les transactions.
4. Fraude au prêt et au crédit
La fraude au prêt et au crédit est une manifestation de l’usurpation d’identité. Elles se réfèrent toutes deux à l’utilisation illégale des informations nominatives d’une personne pour obtenir un prêt ou une ligne de crédit. Il peut s’agir d’une opération apparemment mineure comme la souscription d’un prêt sur salaire ou d’une opération plus importante comme l’obtention d’une ligne de crédit de 50 000 dollars – une probabilité qui porte préjudice à la fois aux clients et aux banques.
Microblink est à l’avant-garde de la lutte contre ce phénomène. Grâce à une technologie automatisée de vérification des documents et de l’identité des clients, Microblink peut empêcher les fraudeurs d’obtenir des prêts et éviter aux clients des conséquences durables.
5. Fraude d’initié
Selon la FDIC, les fraudes d’initiés sont responsables de plus de 50 % de toutes les fraudes comm ises dans les banques. Perpétrée par des employés d’une institution financière, elle comprend :
- Détournement de fonds
- Blanchiment d’argent
- Vol de données
- Fraude par détournement d’actifs
L’IA est également à l’avant-garde de la lutte contre ce problème mondial. Les algorithmes de ML peuvent suivre le comportement des employés et tirer la sonnette d’alarme en cas d’activité suspecte, comme des fuites de données ou des accès non autorisés.
6. Fraude bancaire en ligne
Commodité, simplicité, rapidité des transactions : autant de raisons pour lesquelles 71 % des clients des banques préfèrent gérer leurs comptes en ligne. Pourtant, la nature même des services bancaires en ligne rend les institutions financières et leurs clients vulnérables aux cybercriminels.
Les formes les plus fréquentes de fraude bancaire numérique comprennent l’utilisation de logiciels malveillants pour la prise de contrôle de comptes, ainsi que l’utilisation de logiciels malveillants pour la prise de contrôle de comptes, ainsi que la prise de contrôle de comptes :
- Fraude aux virements bancaires
- Fraude Zelle
- Fraude à l’avance de frais
Heureusement, la cybersécurité bancaire a évolué au même rythme que la fraude sur les comptes bancaires. L’IA robuste pour les mesures de détection des fraudes, comme les évaluations en temps réel de l’utilisation des applications, peut aider les clients à sécuriser leurs comptes en ligne. Dans le même temps, les progrès en matière de preuve d’identité peuvent diminuer le risque d’usurpation d’identité.
La solution BlinkID Verify de Microblink se distingue à cet égard et peut réduire la fraude de 50 %.
7. Fraude hypothécaire
Des données récentes indiquent que la fraude hypothécaire est identifiée dans une demande de prêt hypothécaire sur 134. Le secteur bancaire n’est pas le seul à être durement touché : la fraude peut également avoir des répercussions sur l’ensemble de l’économie en réduisant la valeur des biens immobiliers et en limitant l’accès au crédit.
L’infraction pénale est commise au moyen de plusieurs stratagèmes, à savoir
- Acheteurs de paille
- Fraude à l’occupation
- Falsification de documents
L’IA/ML permet de distinguer les activités suspectes et de bloquer la fraude hypothécaire dès le départ grâce à la vérification de l’identité par l’IA. Plusieurs des principales caractéristiques de Microblink, notamment l’authentification par code-barres et la capacité à reconnaître la falsification des photos de face, pourraient permettre de réduire le nombre de demandes frauduleuses arrivant sur le bureau (virtuel) d’un prêteur hypothécaire.
Améliorez vos méthodes de lutte contre la fraude avec Microblink
Qu’il s’agisse de documents falsifiés ou frauduleux ou d’escroqueries aux virements électroniques, les types de fraude bancaire sont très variés. Pourtant, ils ont un point commun : ils peuvent causer d’énormes dommages à une institution financière et aux clients qui leur ont fait confiance. Microblink a été conçu en tenant compte de ces préoccupations. Essayez notre démo pour découvrir comment nos produits d’identité numérique peuvent protéger vos clients et vous permettre de rester à la pointe de la prévention de la fraude.