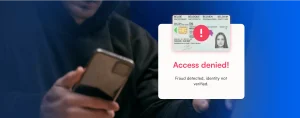
Un verificador espera que la cámara de un teléfono ofrezca el mismo nivel de garantía de identidad que el que esperaría en el mostrador de una sucursal. Los solicitantes esperan que el proceso dure unos segundos. Microblink se encarga de la parte relacionada con la identidad en la apertura de cuentas: captura y autentifica el documento de identidad, confirma que hay una persona real detrás de él y genera las pruebas que necesita tu equipo de cumplimiento normativo.
La mayoría de los abandonos en la apertura de cuentas digitales no se deben a las comprobaciones en sí mismas, sino a la necesidad de repetirlas.



El problema de la apertura de cuentas
La mayoría de los solicitantes que abandonan el proceso de apertura de una cuenta digital lo hacen en el paso de la identificación, después de que falle la captura de la imagen y se les pida que lo intenten de nuevo. El abandono rara vez supone la decisión de dejar de ser cliente de tu entidad; se trata más bien de la decisión de dejar de fotografiar el carné de conducir con poca luz.
Las obligaciones derivadas del Programa de Identificación de Clientes no se relajan por el hecho de que el cliente se encuentre a distancia. El nivel de exigencia en cuanto a las pruebas es el mismo, pero las condiciones de captura son peores y no hay ningún compañero que pueda comprobar el documento manualmente.
Las identidades sintéticas se crean para superar con éxito los controles que suelen aplicarse en la mayoría de los procesos de registro. Se activan sin problemas, funcionan con normalidad y solo se revelan cuando se produce una pérdida.
Cada medida de control que se añade para proteger a la institución reduce el número de solicitudes completadas, y cada medida de control que se relaja para conseguirlas aumenta el riesgo. Los equipos acaban sacrificando un objetivo en favor del otro, en lugar de avanzar en ambos.
Una plataforma, todas las escuelas concertadas
El proceso de apertura de una cuenta varía según se trate de un banco nacional, una cooperativa de crédito comunitaria o un neobanco centrado en dispositivos móviles, pero el problema subyacente en materia de identidad es el mismo: demostrar que una persona real es titular de un documento auténtico, con la rapidez suficiente para que pueda completar la solicitud. Microblink se ejecuta en el propio dispositivo o a través de puntos finales en la nube regional, por lo que la misma verificación funciona tanto si se integra en una plataforma bancaria central, como en el flujo de un proveedor de banca digital o en una aplicación desarrollada por ti mismo.
Apertura de cuentas minoristas y comerciales con el registro de auditoría que esperan los inspectores, para más de 2.500 tipos de documentos.
Un proceso de incorporación de socios que no tiene nada que envidiar al de las grandes entidades, sin contar con un equipo de lucha contra el fraude del tamaño del suyo.
Un proceso de registro que da prioridad a los dispositivos móviles, en el que cada segundo adicional reduce de forma cuantificable el número de registros completados y en el que la presión derivada de las identidades sintéticas es mayor.
Verificar la identidad de las personas que hay detrás de una entidad —firmantes, titulares reales y usuarios autorizados— en el momento en que se incorporan.
El papel de la verificación en el ciclo de vida de la cuenta

Captura y verifica el documento de identidad, compáralo con el solicitante en persona y cumple con los requisitos de la normativa CIP en un solo paso.

Comprueba que el medio de pago pertenezca a la persona que acaba de abrir la cuenta, antes de que se realice la transferencia.

Presta especial atención a las transferencias, los pagos electrónicos y los aumentos de límite: son los momentos en los que se concentran las pérdidas. Consulta la sección sobre prevención del fraude bancario.

Asignar una tarjeta a un titular verificado en el momento de la activación, en lugar de recurrir a un código de acceso de un solo uso.

Restablecer la identidad para el restablecimiento de contraseñas y la recuperación de cuentas sin tener que derivar al socio a un centro de atención telefónica.
Captura y verifica el documento de identidad, compáralo con el solicitante en persona y cumple con los requisitos de la normativa CIP en un solo paso.
Comprueba que el medio de pago pertenezca a la persona que acaba de abrir la cuenta, antes de que se realice la transferencia.
Presta especial atención a las transferencias, los pagos electrónicos y los aumentos de límite: son los momentos en los que se concentran las pérdidas. Consulta la sección sobre prevención del fraude bancario.
Asignar una tarjeta a un titular verificado en el momento de la activación, en lugar de recurrir a un código de acceso de un solo uso.
Restablecer la identidad para el restablecimiento de contraseñas y la recuperación de cuentas sin tener que derivar al socio a un centro de atención telefónica.
Más allá de la apertura de una cuenta
Las directrices multifactoriales exigen un factor de posesión, es decir, algo que el cliente tenga físicamente. Una tarjeta de pago o un documento de identidad verificados cumplen este requisito sin necesidad de emitir tokens físicos ni de poner en marcha un programa de claves de acceso. Los bancos más pequeños, las cooperativas de crédito y los neobancos suelen presentar las mayores deficiencias en este ámbito, ya que los programas de tokens nunca han resultado rentables a su escala.
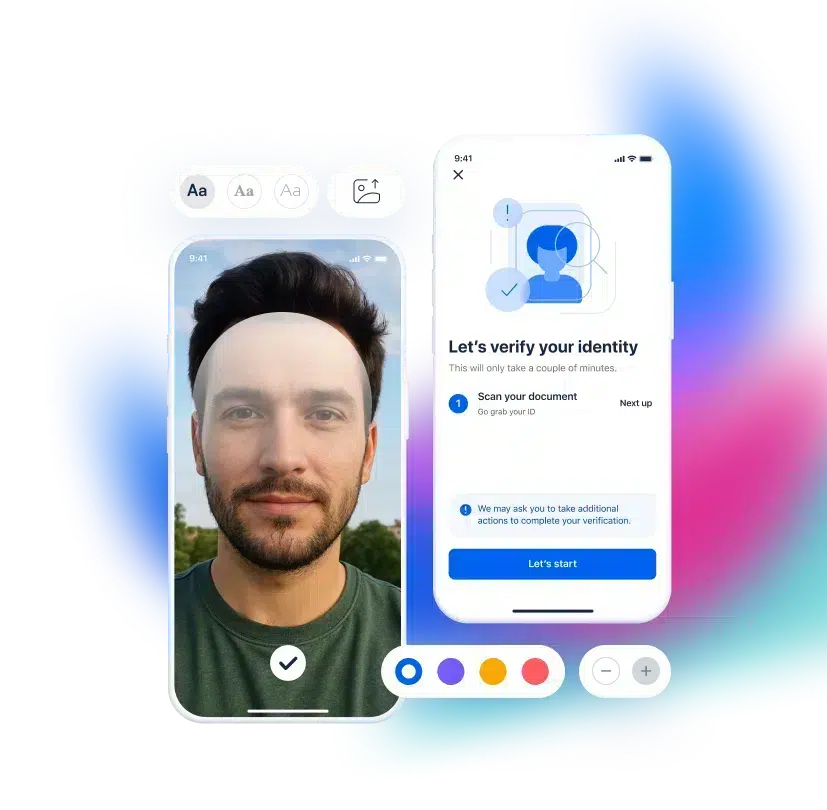
Las pérdidas se concentran en las transferencias, las transferencias bancarias y los pagos instantáneos, y un código de acceso de un solo uso solo demuestra que alguien tiene el control de un número de teléfono. Confirmar la identidad de la persona en el momento de la transacción te proporciona pruebas más sólidas en caso de reclamación por fraude, así como una respuesta defendible cuando un cliente impugna una transferencia que él mismo autorizó.
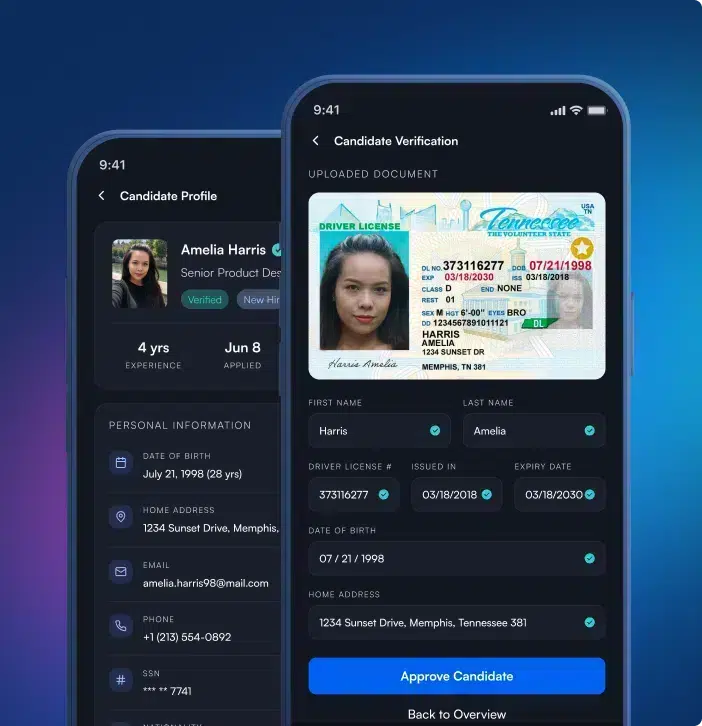
La recuperación de cuentas es el punto más vulnerable en la mayoría de las instituciones: una persona que llama y conoce suficientes datos personales suele poder convencer a un agente del centro de atención telefónica para que le facilite el acceso. La reverificación de identidad mediante autoservicio cierra esa vía y elimina la interacción de la cola de espera, que es donde se generan los costes de atención al cliente.
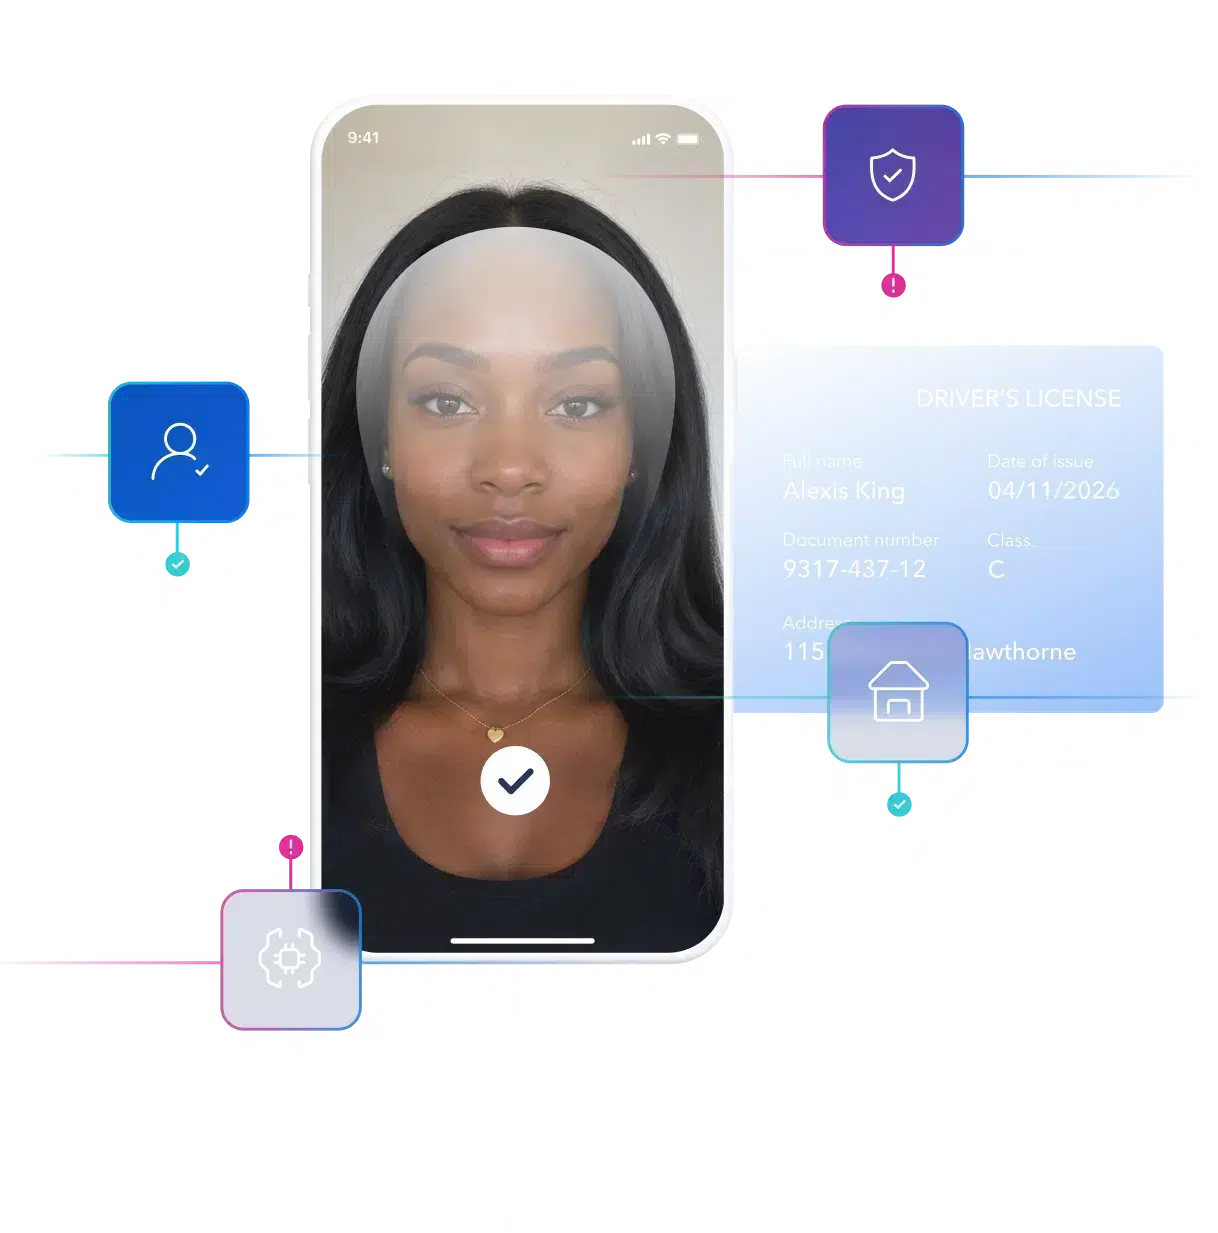
Los clientes están empezando a delegar tareas bancarias en agentes de inteligencia artificial, y un agente que presente credenciales válidas resulta indistinguible del cliente mediante los métodos de autenticación tradicionales. «Know Your Actor» amplía la verificación para determinar si el actor es un ser humano, un agente autorizado o ninguno de los dos, y si está haciendo lo que el cliente realmente ha solicitado.
Con experiencia demostrada en el sector bancario

Se ha implementado en varias aplicaciones móviles, tanto para la apertura de cuentas como para las solicitudes de préstamos, alcanzando una tasa de éxito en la verificación del 98 %.

Se ha asociado con Microblink para agilizar el escaneo de documentos de identidad durante la verificación KYC, lo que ha permitido un funcionamiento más fluido y una mejora significativa de la experiencia del cliente.

Junto con The Benefit Company, que ha renovado la seguridad del proceso de alta digital en Microblink. Para más información sobre los aspectos normativos, consulta nuestra guía sobre KYC para bancos.
Se ha implementado en varias aplicaciones móviles, tanto para la apertura de cuentas como para las solicitudes de préstamos, alcanzando una tasa de éxito en la verificación del 98 %.
Se ha asociado con Microblink para agilizar el escaneo de documentos de identidad durante la verificación KYC, lo que ha permitido un funcionamiento más fluido y una mejora significativa de la experiencia del cliente.
Junto con The Benefit Company, que ha renovado la seguridad del proceso de alta digital en Microblink. Para más información sobre los aspectos normativos, consulta nuestra guía sobre KYC para bancos.

First Abu Dhabi Bank se asocia con Microblink para agilizar el escaneo de documentos de identidad durante el proceso de verificación KYC.

Descubre cómo Attain está transformando el futuro basado en el consentimiento de los consumidores con BlinkReceipt.

Descubre cómo BlinkID revolucionó la experiencia de usuario de Jurat y contribuyó a su éxito en el sector de la notaría digital.

Verificación rápida y precisa de la identidad, lo que garantiza un proceso de registro fluido y seguro

Cumple con los requisitos normativos mediante la verificación de documentos de identidad y señales no documentales

Reduce los tiempos de espera y garantiza un proceso de entrada fluido gracias al escaneo rápido de documentos de identidad

Verificar la identidad y evitar transacciones no autorizadas mediante el escaneo seguro de documentos

Detecta con precisión las identidades robadas o falsas y verifica los documentos de identidad para evitar la creación de cuentas y las transacciones fraudulentas.

Garantiza el cumplimiento de la normativa y evita el acceso de menores verificando al instante la edad de los clientes mediante un escaneo seguro de sus documentos de identidad

Con 12 años de experiencia en I+D en visión artificial, Microblink se ha situado a la vanguardia de la verificación de identidad basada en la inteligencia artificial, innovando continuamente para ofrecer soluciones rápidas y precisas.

Fuimos pioneros en la verificación de identidad basada en la inteligencia artificial, estableciendo el estándar para soluciones de escaneo de documentos de identidad rápidas, seguras y precisas.

Desarrollamos nuestra inteligencia artificial internamente, utilizando datos propios y contando con un equipo especializado en aprendizaje automático para garantizar una precisión y un rendimiento inigualables en la verificación de identidad.
Con 12 años de experiencia en I+D en visión artificial, Microblink se ha situado a la vanguardia de la verificación de identidad basada en la inteligencia artificial, innovando continuamente para ofrecer soluciones rápidas y precisas.
Fuimos pioneros en la verificación de identidad basada en la inteligencia artificial, estableciendo el estándar para soluciones de escaneo de documentos de identidad rápidas, seguras y precisas.
Desarrollamos nuestra inteligencia artificial internamente, utilizando datos propios y contando con un equipo especializado en aprendizaje automático para garantizar una precisión y un rendimiento inigualables en la verificación de identidad.
Últimas noticias
La incorporación de clientes bancarios es el proceso de abrir y activar una nueva cuenta: recopilar los datos del solicitante, verificar su identidad según las normas del Programa de Identificación de Clientes, realizar una evaluación de riesgos, ingresar fondos en la cuenta y habilitar el acceso. La etapa de verificación de identidad es donde se producen la mayoría de los abandonos en los procesos digitales.
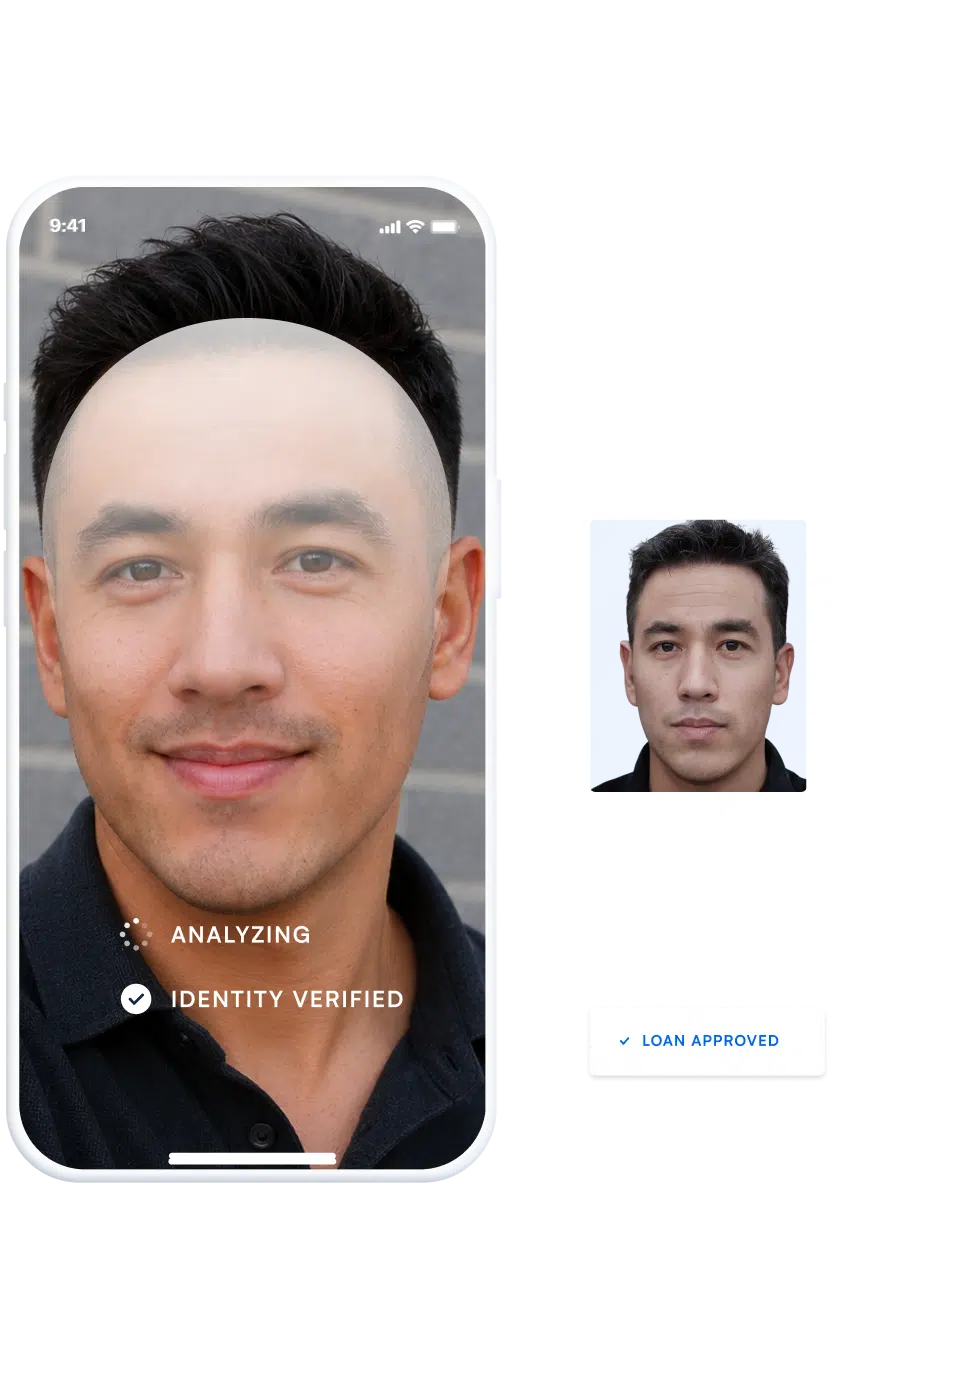
El solicitante fotografía un documento de identidad oficial y se hace una selfie. El documento se verifica para comprobar sus características de seguridad, posibles alteraciones y signos de generación sintética; la verificación biométrica de vida confirma que se trata de una persona real; y su rostro se compara con la fotografía del documento. Microblink realiza todo este proceso en menos de tres segundos con más de 2.500 tipos de documentos.
Normalmente, en la fase de captura de datos de identificación, cuando falla el primer intento, se les pide que vuelvan a hacer la foto. Por eso la tasa de éxito en la captura es más importante que el número de comprobaciones: la captura adaptativa aumenta el éxito en el primer intento en un 40 %, lo que elimina el bucle de repetición de la foto, donde se concentran los abandonos.
La autenticación de documentos y la verificación biométrica respaldan el componente de comprobación de la identidad de un programa de identificación de clientes, y Microblink conserva pruebas a nivel de componentes para cada decisión. El programa completo también abarca la calificación del riesgo de los clientes, la selección y la supervisión continua, por lo que la verificación es solo una de las capas y no la totalidad de la obligación.
Sí. El problema de la identidad es el mismo en todas las entidades; lo que difiere es la escala y los recursos disponibles. Las cooperativas de crédito y los neobancos suelen ser los que más se benefician, ya que se enfrentan a la misma presión en materia de fraude y auditorías que los grandes bancos, pero sin contar con equipos de lucha contra el fraude ni programas de tokens físicos equivalentes.
Por lo general, los bancos registran una reducción del 20 al 40 % en las tasas de abandono del proceso de incorporación, una reducción del 50 al 70 % en los tiempos de apertura de cuentas y una mejora en las puntuaciones del NPS y del CSAT tras implementar soluciones modernas de incorporación. La verificación automatizada también reduce los costes y los errores derivados de la revisión manual.

La IA no solo ha acelerado el fraude, sino que lo ha convertido en un sistema. Hemos analizado millones de interacciones relacionadas con la identidad para trazar un mapa de cómo están evolucionando los ataques a la identidad en las distintas regiones, según los tipos de ataque y los niveles de sofisticación, y qué deben replantearse las organizaciones para mantenerse al día.
Ver los datos