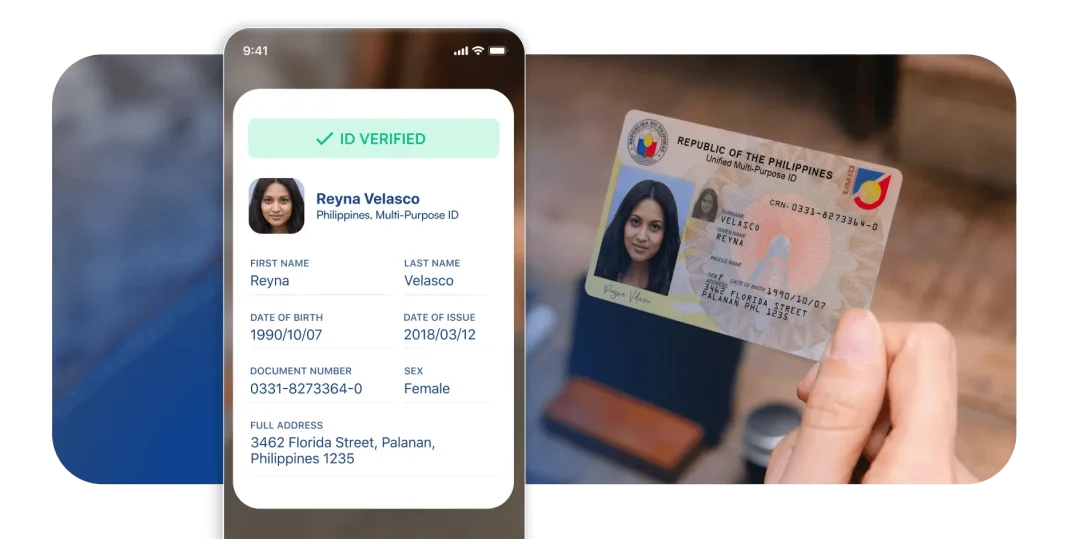
Vérification de l'identité des clients pour les banques : gestion des risques et conformité

Les banques, toutes catégories confondues, doivent mettre en œuvre des mesures de vigilance à l'égard de la clientèle (CDD) dans le cadre de leurs activités quotidiennes. Il est essentiel de savoir avec qui elles travaillent et ce que font leurs clients afin de protéger l'ensemble des parties prenantes dans le cadre de la relation d'affaires.
Les deux principales raisons pour lesquelles les banques et les établissements financiers doivent accorder une attention particulière à la diligence raisonnable — et plus particulièrement à la CDD — sont la gestion des risques et la conformité. Grâce à la CDD, les banques peuvent évaluer les risques liés à leurs clients et prendre les mesures appropriées pour les atténuer.
Dans cet article, nous allons expliquer pourquoi le CDD est important et comment le mettre en œuvre efficacement.
Pourquoi la diligence raisonnable est-elle importante dans le secteur bancaire ?
En bref, les banques doivent connaître leurs clients. Elles doivent savoir qui ils sont et s'assurer qu'ils se présentent sous leur véritable identité. Les banques doivent également s'assurer que leurs clients n'utilisent pas leurs comptes à des fins criminelles, comme le blanchiment d'argent.
Cela vaut également pour les entreprises de fintech et les néobanques. La Réserve fédérale publie un guide sur les processus de diligence raisonnable dans le domaine des technologies financières, soulignant les défis et l'urgence inhérents à ce secteur. La diligence raisonnable revêt une importance particulière en raison de la rapidité avec laquelle les entreprises de fintech peuvent collecter d'énormes quantités de données sensibles.
L'importance de la CDD dans la gestion des risques
Ces analyses permettent d'établir un profil de risque ou un classement qui sert de base à tous les aspects de la gestion des comptes. Par exemple, le niveau de contrôle appliqué aux transactions est proportionnel au risque associé à un compte.
L'importance de la diligence raisonnable en matière de conformité
La CDD est une exigence prévue par plusieurs réglementations étroitement liées qui s'appliquent aux banques, notamment :
- La loi sur le secret bancaire (BSA) : la BSA impose plusieurs obligations visant à protéger les clients des banques et à prévenir la criminalité financière. La règle relative à la diligence raisonnable à l'égard de la clientèle (CDD) a élargi le champ d'application de la BSA afin d'imposer explicitement une vérification et un suivi continu.
- La loi USA PATRIOT (loi visant à unir et à renforcer l'Amérique en fournissant les outils appropriés nécessaires pour intercepter et contrecarrer le terrorisme) porte exactement sur ce que son nom indique ; elle s'appuie sur la diligence raisonnable en matière de clientèle (CDD) pour prévenir le financement du terrorisme.
- « Connaître son client » (KYC) et lutte contre le blanchiment d'argent (AML) : il s'agit de normes générales régies par des lois spécifiques (voir ci-dessus). Les organisations doivent se conformer à la loi BSA, à la loi PATRIOT et à d'autres cadres réglementaires pour s'y conformer.
Comprendre le déroulement du processus de diligence raisonnable (CDD)
Compte tenu de l'importance cruciale de la CDD pour l'approche fondée sur les risques d'une banque et la gestion de la conformité réglementaire, il est essentiel de mettre en place un processus efficace. Chaque prospect et chaque client doit être vérifié et évalué avant — et après — son intégration.
Si vous vous demandez à quel moment les procédures KYC doivent être mises en œuvre, sachez qu’il ne s’agit pas d’une démarche ponctuelle : elles doivent être menées de manière continue tout au long de la relation entre le client et l’établissement financier.
Ce processus comprend généralement toutes les étapes suivantes.
Collecte des informations sur les clients
Les banques doivent recueillir des informations spécifiques auprès des clients potentiels avant d'ouvrir leur compte. Le programme d'identification des clients (CIP) prévoit :
- Le nom d'une personne physique ou d'une entreprise
- La date de naissance d'une personne
- Une adresse
- An identification number, such as:
- Un numéro d'identification fiscale
- Un numéro de passeport ou de permis de conduire
- Un numéro d'identité avec photo délivré par les autorités publiques
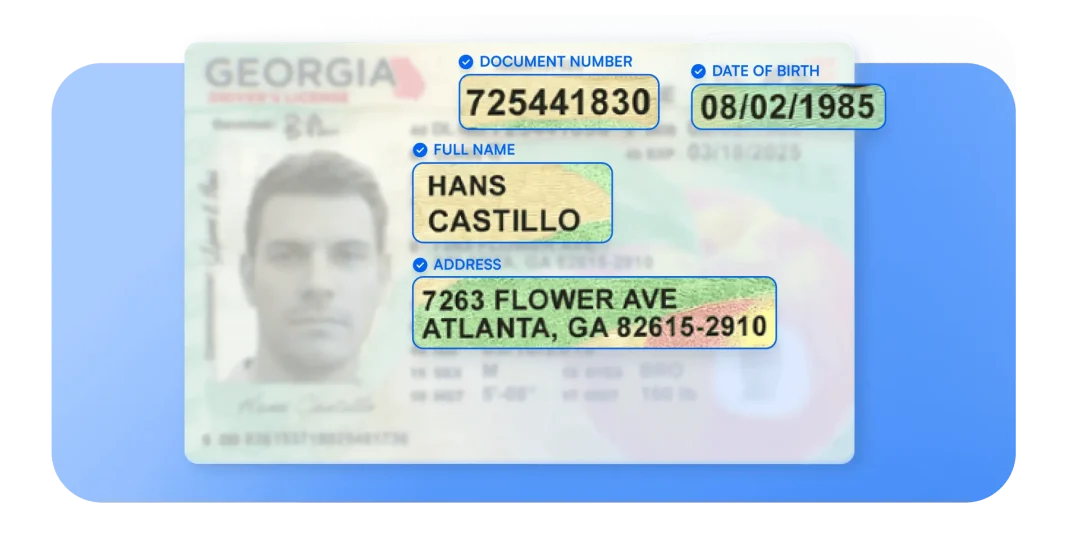
Il s'agit là des informations minimales indispensables à fournir avant l'ouverture d'un compte : une liste de contrôle relative à la vérification préalable de l'identité du client pour les banques.
Vérification des informations et de l'identité des clients
Une fois les informations recueillies, les banques doivent vérifier leur exactitude et leur légitimité. L'étape la plus importante de la vérification d'identité dans le cadre du KYC consiste à numériser les documents fournis afin de s'assurer qu'ils ne sont pas falsifiés. Les scanners numériques peuvent, par exemple, comparer les cartes d'identité à des modèles ou à des bases de données pour garantir leur authenticité.
Les divergences entre les informations figurant sur les documents et celles fournies ailleurs (par exemple, des noms différents ou des adresses obsolètes) doivent être signalées et examinées. Elles peuvent retarder la création du compte ou avoir une incidence sur le profil de risque d'un client.
Analyse des risques et attribution de notes de risque
Les banques s'en servent, après avoir recueilli et vérifié les informations, pour analyser un compte et déterminer son niveau de risque. L'évaluation des risques au titre de la loi BSA s'appuie sur des catégories telles que :
- Risques liés au blanchiment d'argent ou en rapport avec celui-ci
- Risques liés au financement du terrorisme ou en rapport avec celui-ci
- Risques liés à une utilisation abusive du compte ou en rapport avec celle-ci
La probabilité relative que le compte d'un client soit utilisé à ces fins détermine son score de risque, qui est susceptible d'évoluer au fil du temps en fonction du comportement du client.
Renforcement des obligations de vigilance dans le secteur des services financiers
La diligence raisonnable renforcée (EDD) renforce les protocoles de diligence raisonnable à l'égard de la clientèle (CDD) pour un ou plusieurs clients en raison d'un risque accru, qu'il soit avéré ou présumé.
Par exemple, si le processus standard de vérification « KYC » d'une banque laisse supposer qu'un client potentiel présente un risque plus élevé que prévu ou souhaité, la banque pourrait être amenée à recueillir davantage d'informations auprès de ce client et à son sujet que pour les autres clients. Elle pourrait alors exiger un examen approfondi des documents ou un contrôle plus rigoureux lors de la validation des transactions.
Suivi, enquêtes et rapports continus
Il est important de noter que la vérification d'identité pour les banques n'est pas un processus ponctuel. Les banques ne peuvent pas se contenter de collecter et de vérifier les informations de leurs clients une seule fois, lors de l'ouverture du compte. Elles doivent au contraire surveiller en permanence les comptes et procéder à de nouvelles vérifications de l'identité des clients.
Cela implique également de surveiller les opérations sur les comptes et de signaler toute activité irrégulière ou suspecte. Un client dont le niveau de risque est généralement faible peut faire l'objet d'un reclassement s'il commence à adopter un comportement potentiellement à risque — par exemple, si une organisation se met soudainement à fractionner ses transactions en espèces.
Quelles sont les solutions disponibles pour mettre en œuvre efficacement la diligence raisonnable en matière de lutte contre le blanchiment d'argent ?
La plupart des banques s'appuient sur des solutions numériques pour certains aspects, voire l'ensemble, du processus de diligence raisonnable à l'égard de la clientèle (CDD). Les outils les plus efficaces permettent de traiter plusieurs étapes à la fois ou s'intègrent de manière transparente à l'environnement technologique de l'entreprise.
Voici quelques solutions en matière de vigilance à l'égard de la clientèle que les banques devraient envisager :
- Vérification automatisée, assistée par l'intelligence artificielle (IA)
- Outils de suivi et d'analyse des risques, ainsi que d'alertes multicanaux
- Des profils de risque dynamiques qui se mettent à jour automatiquement et en temps réel
- Outils d'analyse des transactions permettant de détecter et de traiter les activités suspectes
De manière générale, tout ce que vous pouvez faire pour automatiser les processus contribuera à faciliter vos efforts en matière de CDD.
Comment Microblink peut vous aider
En fin de compte, le respect des normes mondiales en matière de KYC et d’autres réglementations peut s’avérer difficile pour de nombreuses banques et institutions financières. Le soin et l’attention portée aux détails tout au long du processus peuvent mettre à rude épreuve les ressources internes et réduire la marge de manœuvre pour d’autres activités.
Microblink facilite le processus de CDD grâce à des solutions innovantes basées sur l'intelligence artificielle qui automatisent la saisie et la vérification des pièces d'identité, et facilitent le suivi continu des risques. Nos outils permettent aux banques d'optimiser leur efficacité tout en réduisant au minimum les obstacles pour leurs clients.
Optimisez vos processus de CDD grâce à l'automatisation afin de faire passer votre gestion des risques et votre conformité à un niveau supérieur.