Fraude com empréstimos falsos: como os fraudadores conseguem se dar bem e como impedi-los

A fraude envolvendo empréstimos falsos tornou-se uma das ameaças que mais crescem para as instituições financeiras. À medida que os fraudadores obtêm acesso a identidades sintéticas, documentos gerados por IA e ferramentas de engenharia social cada vez mais sofisticadas, os esquemas de fraude em empréstimos estão se tornando mais fáceis de executar e mais difíceis de detectar.
Para bancos, instituições de crédito, empresas de fintech e provedores de crédito, as consequências vão muito além das perdas financeiras. A fraude com empréstimos falsos pode expor as organizações a fiscalização regulatória, danos à reputação, ineficiências operacionais e maior atrito com os clientes.
Compreender os tipos mais comuns de fraudes envolvendo empréstimos falsos é o primeiro passo para construir defesas mais sólidas.
O que é fraude com empréstimos falsos?
A fraude com empréstimos falsos refere-se a esquemas em que os fraudadores obtêm empréstimos utilizando identidades falsas e informações fraudulentas ou se fazem passar por credores legítimos para enganar os consumidores.
Em alguns casos, os invasores criam identidades falsas ou manipulam documentos para obter empréstimos que nunca pretendem pagar. Em outros, os criminosos se passam por credores e convencem as vítimas a fornecer informações pessoais, efetuar pagamentos antecipados ou divulgar dados financeiros confidenciais.
Embora as táticas variem, o objetivo continua o mesmo: explorar falhas nos processos de verificação de identidade e de confiança para obter ganhos financeiros.
Tipos de fraudes envolvendo empréstimos falsos
Fraude em empréstimos com identidade falsa
A fraude de identidade sintética ocorre quando criminosos combinam informações reais e falsas para criar identidades totalmente novas.
Um fraudador pode usar um número de Seguro Social válido, geralmente pertencente a uma criança ou a alguém com histórico de crédito limitado, e associá-lo a um nome, endereço ou histórico profissional falsos. Com o tempo, a identidade sintética vai construindo uma capacidade de crédito antes de solicitar empréstimos de valores mais elevados.
Como nenhuma vítima, por si só, consegue reconhecer imediatamente a fraude, as identidades sintéticas podem permanecer ativas por anos antes de serem detectadas.
Fraude em empréstimos por roubo de identidade
Nesses esquemas, os fraudadores utilizam informações pessoais roubadas para solicitar empréstimos em nome de outra pessoa.
Credenciais comprometidas, obtidas por meio de violações de dados, ataques de phishing ou engenharia social, costumam ser combinadas com documentos falsificados e informações complementares manipuladas para passar pelas verificações de integração.
As vítimas muitas vezes só descobrem a fraude depois que começam a receber notificações de cobrança ou a perceber problemas em seus relatórios de crédito.
Fraude documental e inscrições falsificadas
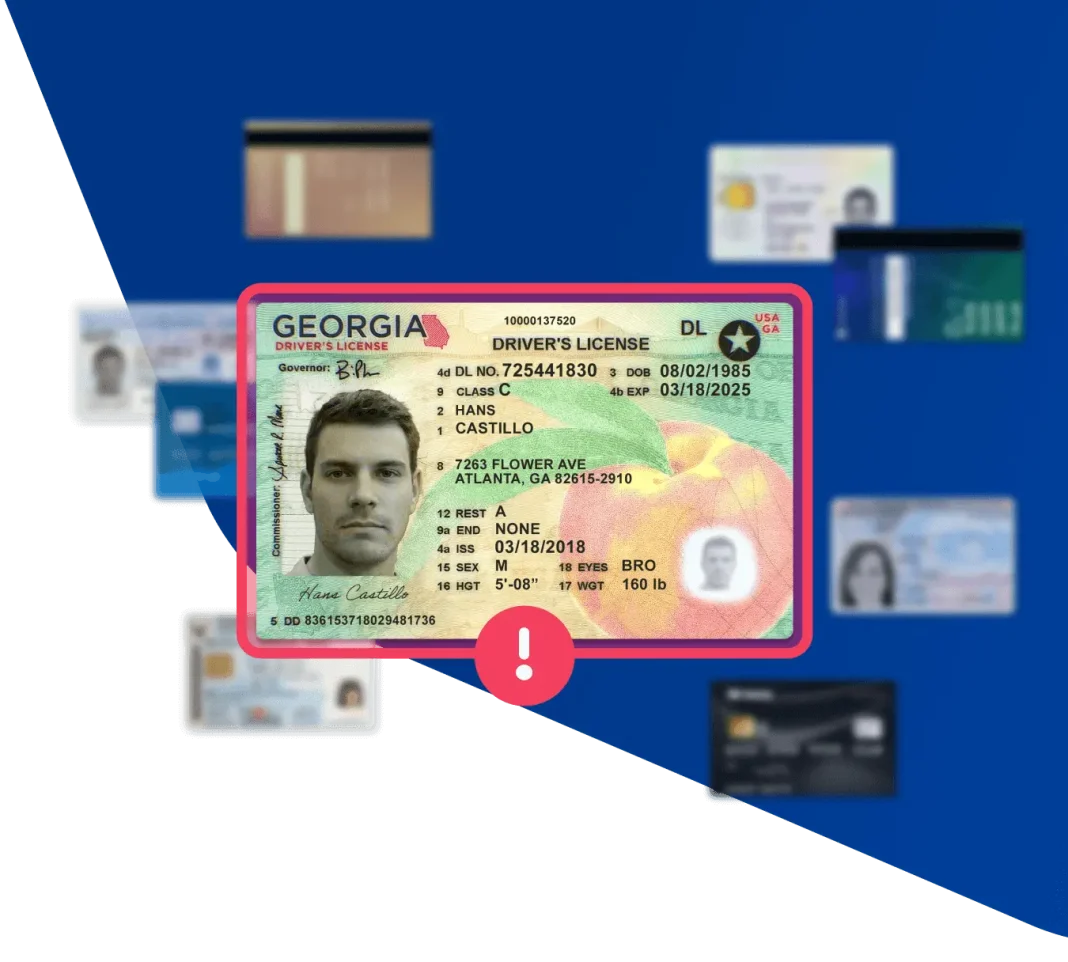
Os fraudadores podem alterar documentos comprovativos, como holerites, extratos bancários, contas de serviços públicos, formulários fiscais ou documentos de identidade, para se qualificarem para empréstimos que, de outra forma, não receberiam.
Os avanços na IA generativa reduziram drasticamente as barreiras à criação de documentos falsificados convincentes. O que antes exigia software especializado e conhecimento técnico agora pode, muitas vezes, ser feito com o uso de ferramentas de IA disponíveis ao público.
Golpes envolvendo pré-aprovação falsa de empréstimos
Esses golpes têm como alvo direto os consumidores.
As vítimas recebem e-mails, mensagens de texto, mensagens nas redes sociais ou ligações telefônicas alegando que foram pré-aprovadas para um empréstimo. A oferta costuma parecer urgente e atraente, apresentando taxas de juros excepcionalmente baixas ou aprovação garantida.
O objetivo geralmente é coletar informações pessoais, dados bancários ou receber pagamentos antecipados antes de desaparecer.
Fraude em empréstimos com taxa inicial
Os credores legítimos geralmente deduzem as taxas do valor do empréstimo ou as informam claramente durante o processo de solicitação.
Os fraudadores costumam exigir pagamentos de seguro, taxas de processamento, depósitos de garantia ou taxas de inscrição antes de liberar os fundos. Depois que o pagamento é feito, o empréstimo prometido nunca se concretiza.
Essa continua sendo uma das formas mais comuns de fraude envolvendo credores falsos.
Sinais de alerta sobre fraudes envolvendo empréstimos falsos
Seja ao avaliar pedidos de empréstimo ou ao proteger os clientes contra golpes, há vários sinais de alerta que devem causar preocupação.
Aprovação garantida
Nenhuma instituição financeira legítima garante a aprovação sem avaliar o risco.
Promessas como “aprovação garantida, independentemente do histórico de crédito” são sinais de alerta importantes.
Sem endereço físico ou informações comerciais verificáveis
Os credores fraudulentos muitas vezes não possuem uma presença comercial legítima.
Endereços ausentes, informações de contato vagas ou sites com poucas informações sobre a empresa devem suscitar uma análise mais detalhada.
Pressão e urgência
Os fraudadores costumam estabelecer prazos artificiais para pressionar as vítimas a agirem rapidamente.
Credores legítimos raramente exigem decisões imediatas ou pagamentos no mesmo dia.
Solicitações de pagamentos antecipados
Solicitações inesperadas de taxas de seguro, taxas de inscrição ou custos de processamento antes do desembolso do empréstimo costumam ser sinais de fraude.
Informações de identidade inconsistentes
Para as instituições financeiras, discrepâncias entre documentos de identidade, registros de emprego, sinais de dispositivos ou dados de solicitação podem indicar identidade sintética ou fraude documental.
O impacto comercial da fraude envolvendo empréstimos falsos
As consequências da fraude envolvendo empréstimos falsos vão além das perdas individuais.
As instituições financeiras enfrentam:
- Perdas diretas com empréstimos
- Aumento dos custos operacionais
- Análise regulatória
- Riscos de conformidade com as normas de KYC e AML
- Prejuízo à reputação
- Custos mais elevados de aquisição de clientes
- Aumento das revisões manuais
Como as instituições financeiras podem prevenir fraudes envolvendo empréstimos falsos
Reforçar a verificação de identidade
Uma verificação de identidade robusta ajuda a garantir que os candidatos sejam quem afirmam ser.
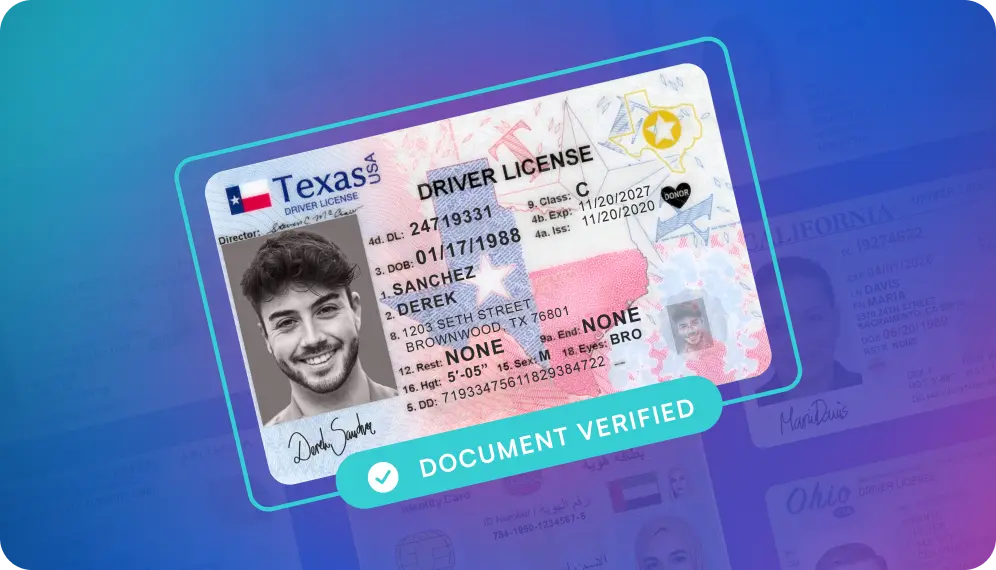
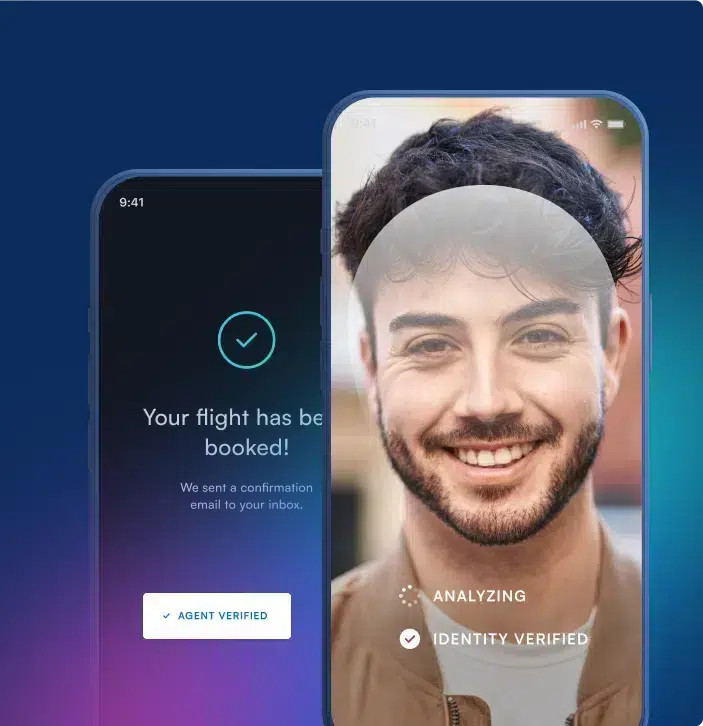
Os sistemas modernos de verificação combinam autenticação de documentos, verificação biométrica, detecção de vida e análise de risco para identificar pedidos fraudulentos antes que os empréstimos sejam aprovados.
Detectar adulteração de documentos
A fraude documental continua sendo um elemento central de muitos esquemas de empréstimos fraudulentos.
As organizações devem implementar tecnologias capazes de detectar documentos falsificados, manipulados, gerados por IA e adulterados, em vez de confiar exclusivamente na inspeção visual.
Monitorar continuamente os sinais de risco
A fraude não termina após a integração.
A inteligência de dispositivos, a análise comportamental, o monitoramento de transações e a avaliação contínua de riscos ajudam a identificar atividades suspeitas ao longo de todo o ciclo de vida do cliente.
Adotar medidas de defesa contra fraudes em camadas
Nenhum sinal de fraude, por si só, é suficiente.
Os programas mais eficazes combinam verificação de identidade, autenticação de documentos, biometria, inteligência de dispositivos e monitoramento comportamental em uma estratégia de defesa em camadas, capaz de se adaptar à medida que as técnicas de ataque evoluem.
O que fazer em caso de suspeita de fraude
Quando for detectada ou houver suspeita de fraude envolvendo empréstimos falsos, as organizações devem:
- Encaminhar o pedido para revisão
- Preserve os registros e as provas relevantes
- Monitorar contas relacionadas em busca de atividades suspeitas
- Relatar incidentes de acordo com os requisitos regulatórios
- Atualizar os modelos e controles de detecção de fraudes
- Notifique os clientes afetados quando for o caso
Como a Microblink ajuda a prevenir fraudes com empréstimos falsos
A prevenção de fraudes envolvendo empréstimos falsos exige mais do que apenas a verificação de um único documento ou credencial de identidade. As organizações precisam de uma visão abrangente da confiança ao longo de todo o processo de integração.
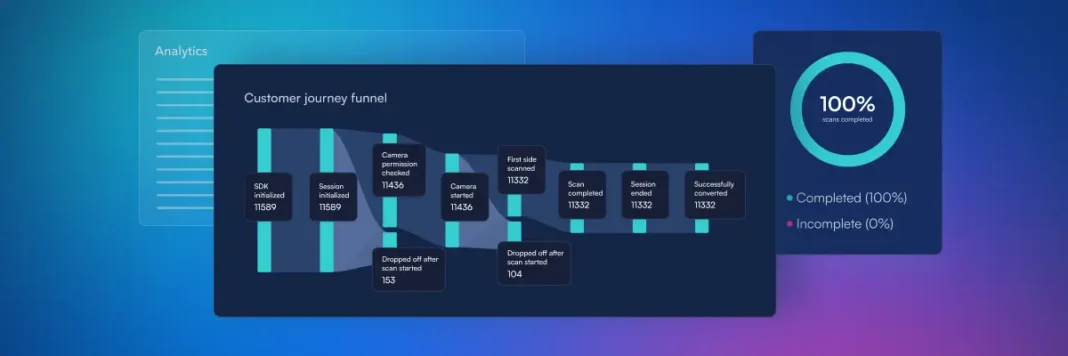
A Microblink ajuda instituições financeiras a detectar e prevenir fraudes envolvendo empréstimos falsos por meio de verificação de identidade baseada em IA, autenticação de documentos, verificação biométrica, detecção de vida, análise de adulteração de documentos e recursos de inteligência contra fraudes.
Ao combinar a verificação de identidade com a detecção de fraudes e a avaliação de riscos, as organizações podem identificar identidades sintéticas, detectar documentos falsificados, reduzir os obstáculos no processo de cadastro, atender aos requisitos de conformidade com as normas KYC e AML e tomar decisões de crédito com maior segurança.
À medida que os fraudadores continuam a utilizar a IA e a automação, as instituições financeiras precisam de medidas de defesa capazes de evoluir com a mesma rapidez. A prevenção moderna contra fraudes em empréstimos começa com a compreensão de quem está solicitando o empréstimo, quais sinais indicam risco e se a identidade por trás da solicitação é confiável. Se quiser saber mais, entre em contato hoje mesmo.