Las fintech asumen el riesgo de fraude de un banco con una fracción del equipo de lucha contra el fraude de este. La mayoría ya lleva a cabo un seguimiento de las transacciones. La brecha se produce antes: en el momento del registro, donde las identidades sintéticas y los documentos falsificados logran colarse antes de que haya ninguna transacción que evaluar.
Microblink cubre esa capa. Verifica el documento y a la persona en el momento de la creación de la cuenta, de modo que las cuentas que llegan a tus herramientas de supervisión son aquellas que realmente has verificado.



El problema de las fintech
Una empresa de tecnología financiera que maneja dinero real se enfrenta al mismo riesgo de fraude que un banco, pero normalmente sin contar con un departamento específico dedicado a combatirlo. Los controles deben funcionar sin el respaldo de un equipo de analistas.
La supervisión de transacciones solo puede evaluar las actividades que ya se han producido. Una identidad sintética que se abre sin problemas se comporta con normalidad durante meses, y eso es precisamente lo que hace que resulte costoso cuando, finalmente, deja de hacerlo.
Las fintechs dependen de la conversión de registros. Cada control que se añade durante el proceso de registro se evalúa en función de las tasas de activación, por lo que cualquier elemento que añada un paso debe justificarse por partida doble.
La mayoría de las estructuras de gestión del fraude en el sector fintech se han ido creando proveedor por proveedor a medida que surgían los problemas. El resultado es un conjunto de herramientas que se solapan, con un vacío en el centro, y sin que nadie tenga del todo claro qué capa es la responsable de cada decisión.
Honest Scope
La prevención del fraude en el sector fintech no se reduce a un único producto. Se trata de tres o cuatro capas que desempeñan funciones diferentes, y los proveedores que afirman abarcar todas ellas rara vez lo hacen bien en ninguna. Microblink se centra deliberadamente en una sola capa —la verificación de identidad al crear una cuenta— y está diseñada para pasar el relevo de forma fluida a las herramientas que se encargan del resto. Si todavía estás comparando proveedores que abarcan toda la pila de soluciones, nuestro resumen de herramientas de prevención del fraude en el sector fintech abarca el mercado en su conjunto.
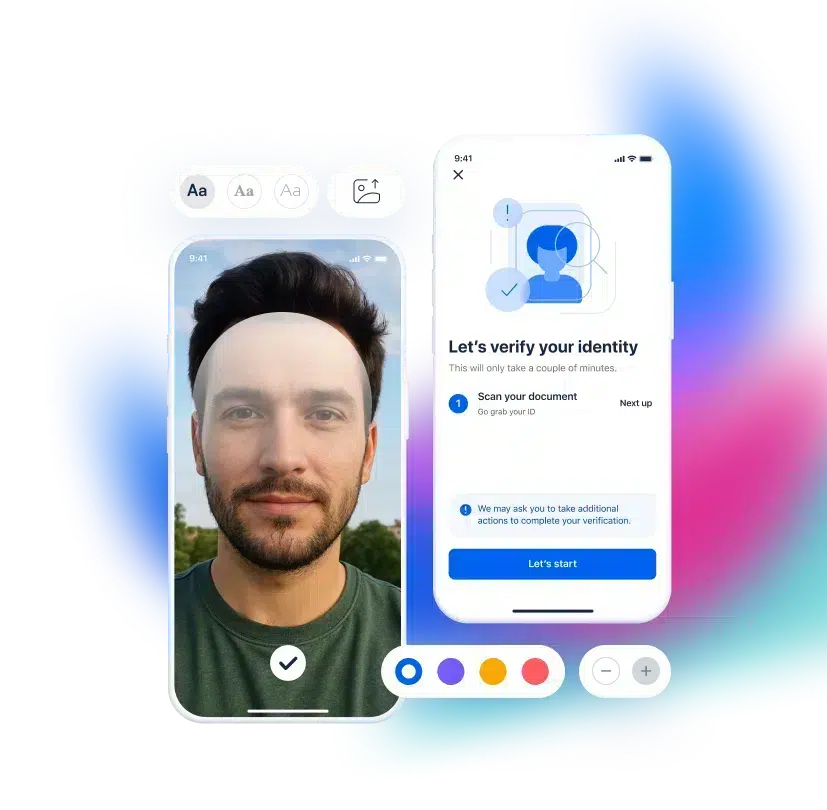
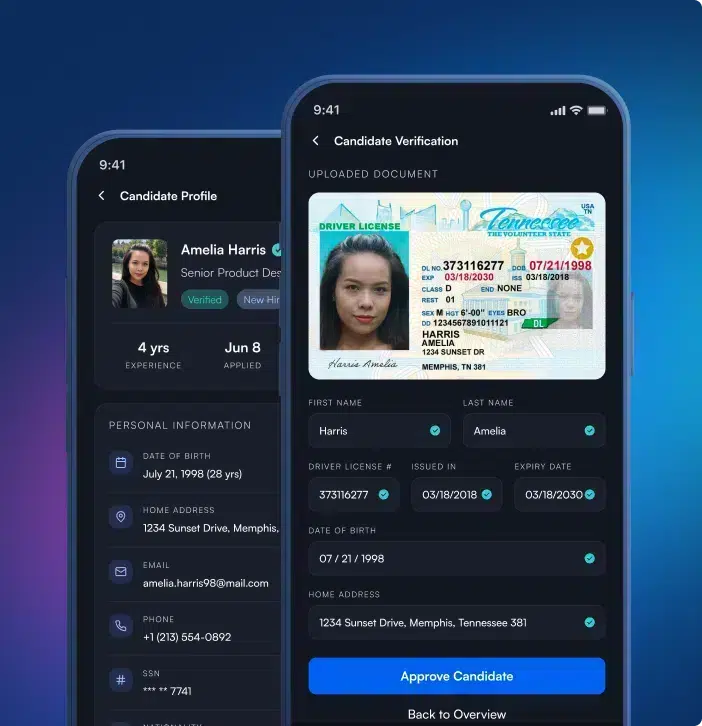
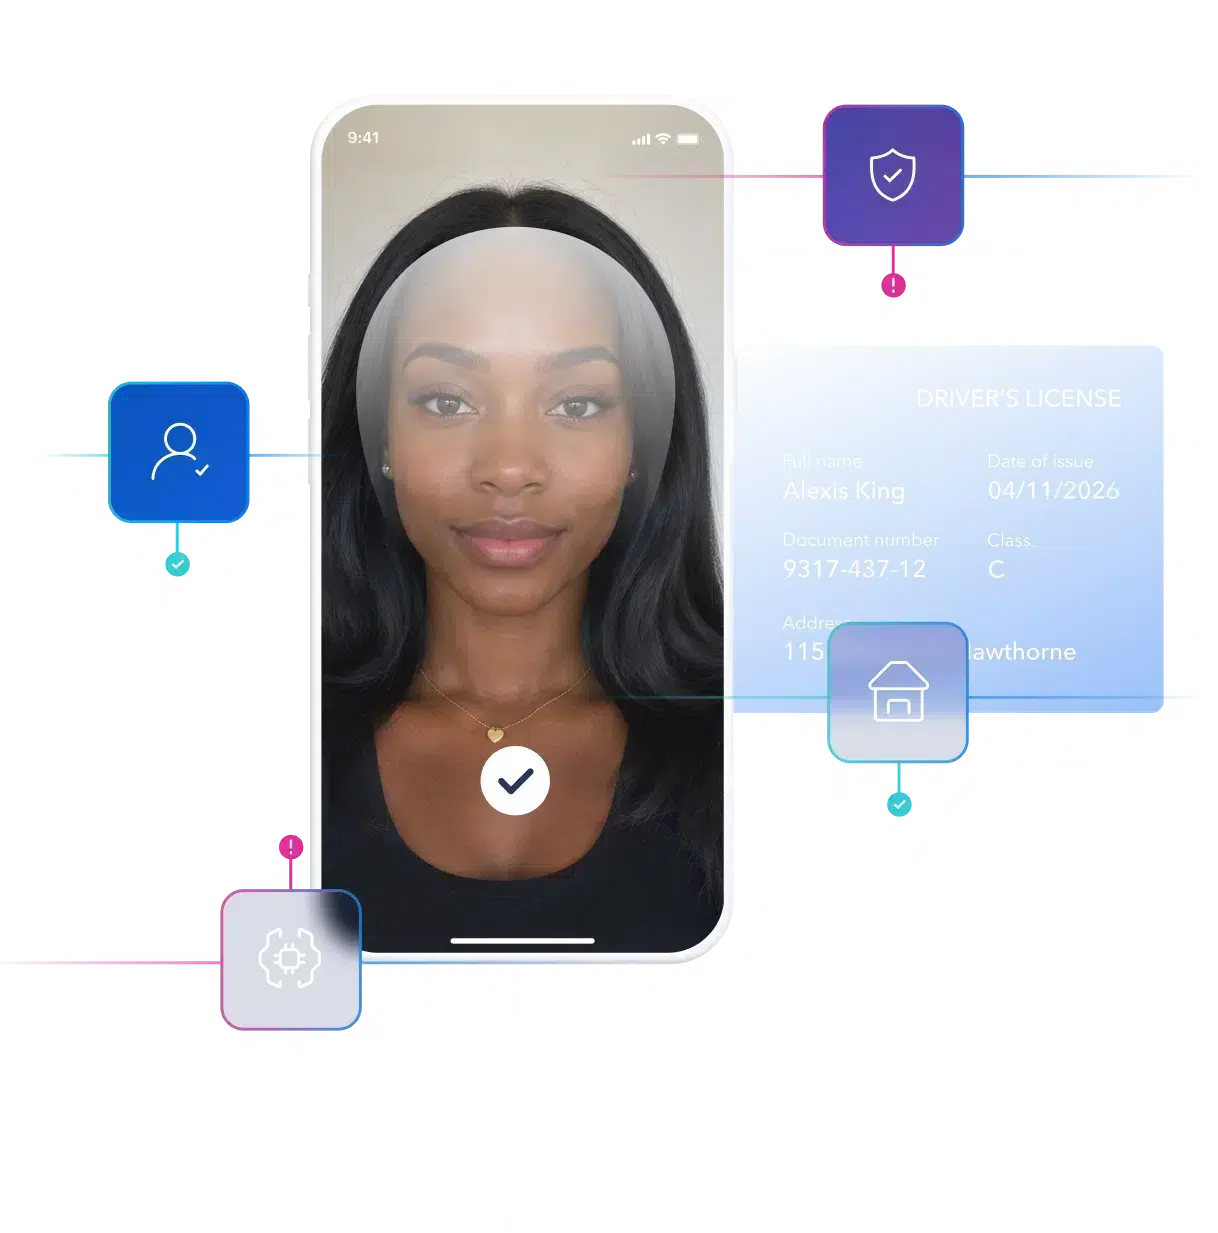
Verifica la autenticidad del documento, confirma que lo tiene en su poder una persona real y compara ambos datos antes de que se cree la cuenta.
La evaluación de los pagos, la velocidad y las anomalías de comportamiento tras la apertura de la cuenta es competencia de una plataforma de supervisión. Le proporcionamos identidades verificadas en lugar de sustituirla.
Las colas, las investigaciones y los flujos de trabajo de SAR se gestionan en tu plataforma de operaciones contra el fraude o de prevención del blanqueo de capitales. Nosotros proporcionamos las pruebas en las que se basan esas revisiones.
Los resultados de la verificación, las comprobaciones a nivel de componentes y la puntuación de confianza se transmiten a través de la API, de modo que las capas posteriores heredan lo que ya se ha establecido.
Qué se comprueba al crear una cuenta

Identidades inventadas a partir de datos reales e inventados. Véase «detección de identidades sintéticas».

Plantillas compradas, campos modificados y fotocopias presentadas como originales.

Rostros generados y vídeos insertados que burlan los controles básicos de autenticidad.

Alguien que utiliza un documento de identidad válido que pertenece a otra persona. Las comprobaciones de datos dan resultado positivo; la comparación facial, no.

La misma persona o el mismo documento que vuelve a presentarse con nuevos datos para abrir cuentas en gran cantidad.
Identidades inventadas a partir de datos reales e inventados. Véase «detección de identidades sintéticas».
Plantillas compradas, campos modificados y fotocopias presentadas como originales.
Rostros generados y vídeos insertados que burlan los controles básicos de autenticidad.
Alguien que utiliza un documento de identidad válido que pertenece a otra persona. Las comprobaciones de datos dan resultado positivo; la comparación facial, no.
La misma persona o el mismo documento que vuelve a presentarse con nuevos datos para abrir cuentas en gran cantidad.
Patrones de ataque
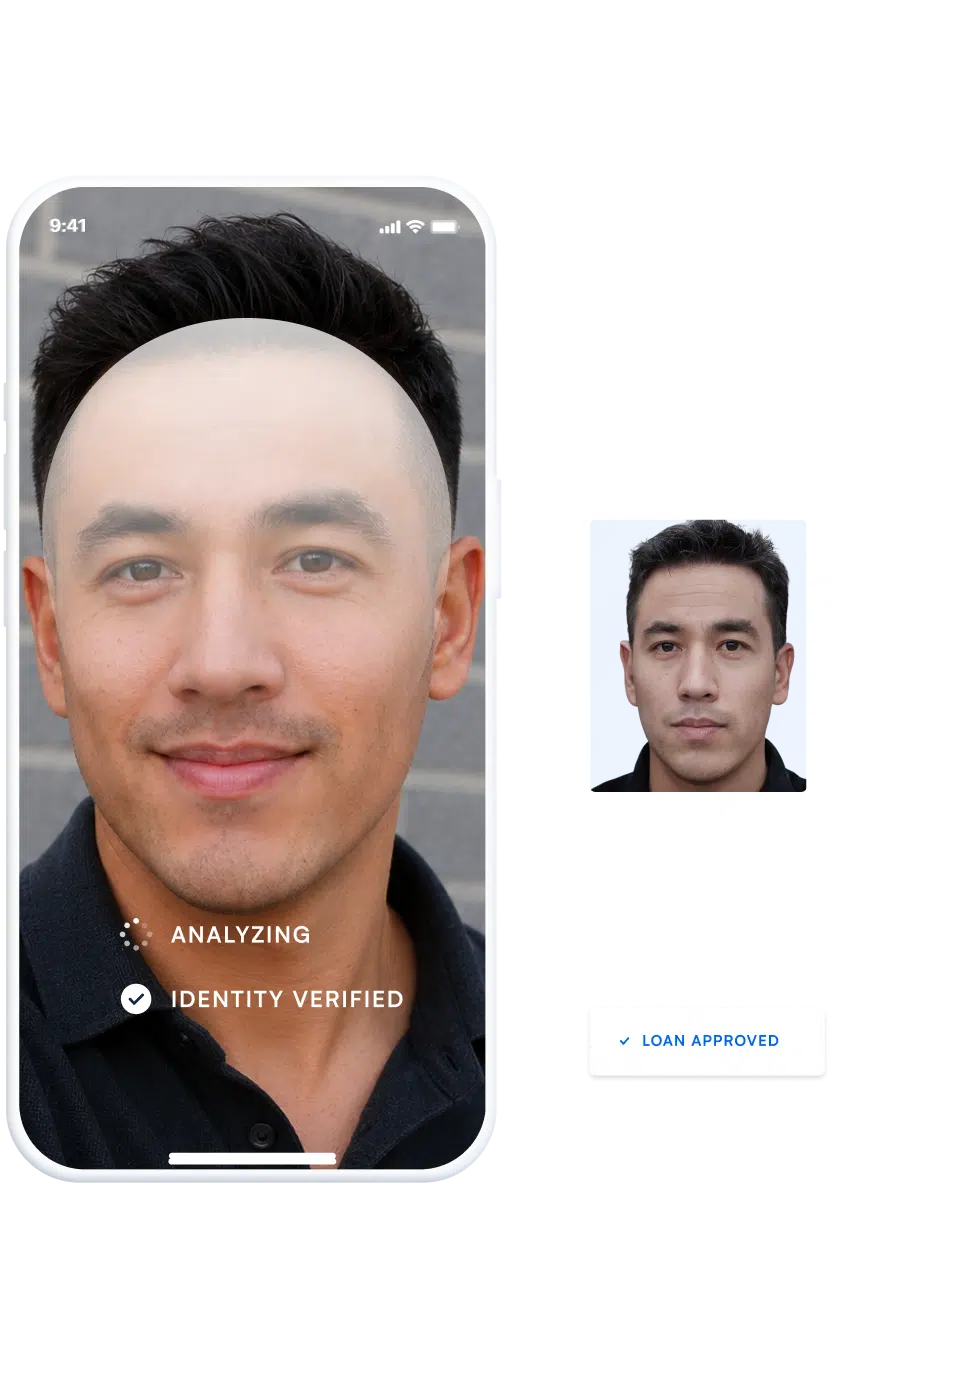
Una identidad ficticia creada a partir de una mezcla de datos reales e inventados, que a menudo se va desarrollando durante meses antes de ser utilizada. Dado que la identidad no tiene ninguna víctima que pueda denunciarla, no hay nada que llame la atención hasta que se produce la pérdida. Para detectarla, hay que comprobar si el documento es auténtico y si lo presenta una persona real, en el momento de la solicitud, no después.
Datos de identificación reales obtenidos mediante una filtración o un ataque de phishing, utilizados para abrir una cuenta a nombre de otra persona. Las comprobaciones de datos se superan porque los datos son auténticos. Lo que falla es la persona: la coincidencia entre el rostro y el documento y la comprobación de que la persona está viva son lo que distingue al titular de quien haya comprado sus datos.
Una persona que abre muchas cuentas para aprovecharse de los incentivos por registrarse, las bonificaciones por recomendación o los límites de negociación. Rara vez se detecta como fraude en una herramienta de supervisión, ya que cada cuenta se comporta de forma verosímil. Lo que lo hace visible es reconocer el mismo documento o el mismo rostro que reaparece con nuevos datos.
Cuentas abiertas por personas reales y verificadas que posteriormente ceden el acceso, a veces a sabiendas y otras tras haber sido reclutadas. La verificación de identidad durante el proceso de alta no detectará todos los casos, pero sí permite determinar quién abrió realmente la cuenta, lo cual constituye la prueba en la que se basa cualquier investigación posterior.
Ajuste

Los umbrales y los flujos de trabajo son elementos de configuración, no un modelo de dotación de personal. Las decisiones rutinarias se resuelven sin necesidad de una cola, lo cual es la única forma de que los controles funcionen en un equipo pequeño.

La documentación pública, un entorno de pruebas y los SDK, que ocupan 2,5 MB, hacen que una integración operativa sea cuestión de una tarde de trabajo de ingeniería, en lugar de un trimestre de tramitación de compras.

La verificación se mantiene constante incluso durante los períodos de crecimiento acelerado y los picos de lanzamientos, momentos en los que la capacidad para realizar revisiones manuales es precisamente lo que una empresa fintech no tiene de sobra.
Los umbrales y los flujos de trabajo son elementos de configuración, no un modelo de dotación de personal. Las decisiones rutinarias se resuelven sin necesidad de una cola, lo cual es la única forma de que los controles funcionen en un equipo pequeño.
La documentación pública, un entorno de pruebas y los SDK, que ocupan 2,5 MB, hacen que una integración operativa sea cuestión de una tarde de trabajo de ingeniería, en lugar de un trimestre de tramitación de compras.
La verificación se mantiene constante incluso durante los períodos de crecimiento acelerado y los picos de lanzamientos, momentos en los que la capacidad para realizar revisiones manuales es precisamente lo que una empresa fintech no tiene de sobra.

First Abu Dhabi Bank se asocia con Microblink para agilizar el escaneo de documentos de identidad durante el proceso de verificación KYC.

Descubre cómo Attain está transformando el futuro basado en el consentimiento de los consumidores con BlinkReceipt.

Descubre cómo BlinkID revolucionó la experiencia de usuario de Jurat y contribuyó a su éxito en el sector de la notaría digital.

Verificación rápida y precisa de la identidad, lo que garantiza un proceso de registro fluido y seguro

Cumple con los requisitos normativos mediante la verificación de documentos de identidad y señales no documentales

Reduce los tiempos de espera y garantiza un proceso de acceso fluido gracias al escaneo rápido de documentos de identidad

Verifica la identidad y evita las transacciones no autorizadas mediante el escaneo seguro de documentos

Detecta con precisión las identidades robadas o falsas y verifica los documentos de identidad para evitar la creación fraudulenta de cuentas y las transacciones fraudulentas

Garantiza el cumplimiento normativo y evita el acceso de menores verificando al instante la edad de los clientes mediante un escaneo seguro de sus documentos de identidad

Con 12 años de experiencia en I+D en visión artificial, Microblink se ha situado a la vanguardia de la verificación de identidad basada en la inteligencia artificial, innovando continuamente para ofrecer soluciones rápidas y precisas.

Fuimos pioneros en la verificación de identidad basada en inteligencia artificial, estableciendo el estándar para soluciones de escaneo de documentos de identidad rápidas, seguras y precisas.

Desarrollamos nuestra inteligencia artificial internamente, utilizando datos propios y contando con un equipo especializado en aprendizaje automático, para garantizar una precisión y un rendimiento inigualables en la verificación de identidad.
Con 12 años de experiencia en I+D en visión artificial, Microblink se ha situado a la vanguardia de la verificación de identidad basada en la inteligencia artificial, innovando continuamente para ofrecer soluciones rápidas y precisas.
Fuimos pioneros en la verificación de identidad basada en inteligencia artificial, estableciendo el estándar para soluciones de escaneo de documentos de identidad rápidas, seguras y precisas.
Desarrollamos nuestra inteligencia artificial internamente, utilizando datos propios y contando con un equipo especializado en aprendizaje automático, para garantizar una precisión y un rendimiento inigualables en la verificación de identidad.
Últimas noticias
Software que detecta y bloquea el fraude contra las plataformas fintech, abarcando varias capas distintas: la verificación de la identidad al abrir la cuenta, la supervisión de las transacciones una vez que la cuenta está activa y la gestión de casos para las investigaciones. La mayoría de las empresas fintech combinan soluciones de más de un proveedor en lugar de adquirir una única plataforma.
No. Microblink se encarga de la capa de identidad, es decir, de verificar el documento y a la persona en el momento de la creación de la cuenta. La evaluación de transacciones, los controles de velocidad y la supervisión del comportamiento tras la apertura de la cuenta forman parte de una plataforma de supervisión. Ambos aspectos son complementarios: las identidades verificadas hacen que todo el proceso posterior sea más fiable.
Identidades falsas, documentos falsificados o alterados, selfies manipulados con deepfake o tomados de otras personas, documentos auténticos presentados por alguien que no sea su titular y solicitantes reincidentes que abren cuentas en grandes cantidades. Esto no impedirá el fraude cometido por un usuario cuya identidad se haya verificado legítimamente, que es precisamente para lo que sirve la supervisión de transacciones.
El proceso de verificación en sí mismo rara vez supone un obstáculo; el problema son los errores en la captura. La captura adaptativa aumenta la tasa de éxito en el primer intento en un 40 %, y la verificación se completa en menos de tres segundos gracias a la tecnología de detección pasiva de vida, por lo que la mayoría de los usuarios lo perciben más como hacerse una foto que como un paso de verificación.
Los SDK ocupan a partir de 2,5 MB e incluyen una API REST documentada y un entorno de pruebas público, por lo que normalmente se puede crear una prueba de concepto funcional en el mismo día. La mayor parte del esfuerzo real de integración se centra en decidir cómo gestionar los casos que requieren revisión, no en el proceso normal.
Solicita los resultados que el proveedor no ha generado. En la evaluación RIVR del Departamento de Seguridad Nacional de EE. UU., Microblink fue el único sistema que cumplió todos los umbrales de rendimiento, incluida una tasa de error del sistema del 0,00 %, y obtuvo una puntuación del 100 % en la detección de deepfakes en la prueba de referencia IDNet respaldada por el DHS.

La IA no solo ha acelerado el fraude, sino que lo ha convertido en un sistema. Hemos analizado millones de interacciones relacionadas con la identidad para trazar un mapa de cómo están evolucionando los ataques a la identidad en las distintas regiones, según los tipos de ataque y los niveles de sofisticación, y qué deben replantearse las organizaciones para mantenerse al día.
Ver los datos