Les fintechs sont exposées au même risque de fraude qu’une banque, mais ne disposent que d’une fraction de son équipe chargée de la lutte contre la fraude. La plupart d’entre elles ont déjà mis en place un système de surveillance des transactions. La faille se situe en amont, lors de la création de compte, où des identités fictives et des documents falsifiés parviennent à passer avant même qu’une transaction ne soit évaluée.
Microblink comble cette lacune. Il vérifie le document et l’identité de la personne lors de la création du compte, de sorte que les comptes qui parviennent jusqu’à vos outils de surveillance sont ceux que vous avez effectivement vérifiés.



Le problème de la fintech
Une start-up fintech qui gère de l'argent réel est exposée aux mêmes risques de fraude qu'une banque, mais ne dispose généralement pas d'un service dédié à la lutte contre la fraude pour y faire face. Les contrôles doivent donc fonctionner sans l'appui d'une équipe d'analystes.
La surveillance des transactions ne permet d'évaluer que les activités qui ont déjà eu lieu. Une identité synthétique qui s'ouvre sans problème se comporte normalement pendant des mois, ce qui explique précisément pourquoi cela coûte cher lorsqu'elle finit par dérailler.
Les fintechs vivent des conversions à l'inscription. Chaque contrôle ajouté lors de l'intégration est évalué par rapport aux taux d'activation ; ainsi, tout élément qui ajoute une étape doit se justifier doublement.
La plupart des infrastructures de lutte contre la fraude dans le secteur des technologies financières ont été mises en place fournisseur par fournisseur, au fur et à mesure que les problèmes surgissaient. Il en résulte un chevauchement des outils, avec un vide au milieu, et personne ne sait vraiment avec certitude à quelle couche revient telle ou telle décision.
Honest Scope
La prévention de la fraude dans le secteur de la fintech ne se résume pas à un seul produit. Il s’agit de trois ou quatre couches remplissant des fonctions différentes, et les fournisseurs qui prétendent les couvrir toutes maîtrisent rarement l’une d’entre elles. Microblink se concentre délibérément sur une seule couche — la vérification d’identité lors de la création de compte — et est conçu pour assurer une transition fluide vers les outils qui prennent en charge les autres. Si vous continuez à comparer des fournisseurs couvrant l’ensemble de la pile technologique, notre tour d’horizon des outils de prévention de la fraude dans le secteur fintech vous donnera une vue d’ensemble du marché.
Vérifier l'authenticité du document, s'assurer qu'il est bien détenu par une personne physique, puis établir la correspondance entre les deux avant la création d'un compte.
L'évaluation des paiements, de la fréquence des transactions et des anomalies comportementales après l'ouverture du compte relève d'une plateforme de surveillance. Nous lui fournissons des identités vérifiées plutôt que de la remplacer.
Les files d'attente, les enquêtes et les processus SAR sont gérés au sein de votre plateforme dédiée à la lutte contre la fraude ou à la lutte contre le blanchiment d'argent. Nous fournissons les éléments de preuve sur lesquels reposent ces examens.
Les résultats de vérification, les contrôles au niveau des composants et le « Trust Score » sont transmis en aval via l'API, de sorte que les couches suivantes héritent des informations déjà établies.
Éléments vérifiés lors de la création d'un compte

Identités fabriquées à partir de données réelles et fictives. Voir « détection d'identité synthétique ».

Des modèles achetés, des champs modifiés et des photocopies présentées comme des originaux.

Des visages générés et des vidéos injectées qui parviennent à tromper les contrôles de présence de base.

Une personne utilise une pièce d'identité valide appartenant à quelqu'un d'autre. La vérification des données est validée, mais la reconnaissance faciale échoue.

Une même personne ou un même document réapparaissant sous de nouvelles coordonnées afin d’ouvrir des comptes en grand nombre.
Identités fabriquées à partir de données réelles et fictives. Voir « détection d'identité synthétique ».
Des modèles achetés, des champs modifiés et des photocopies présentées comme des originaux.
Des visages générés et des vidéos injectées qui parviennent à tromper les contrôles de présence de base.
Une personne utilise une pièce d'identité valide appartenant à quelqu'un d'autre. La vérification des données est validée, mais la reconnaissance faciale échoue.
Une même personne ou un même document réapparaissant sous de nouvelles coordonnées afin d’ouvrir des comptes en grand nombre.
Modèles d'attaque
Une fausse identité constituée d’un mélange de détails réels et inventés, souvent mise au point pendant des mois avant d’être utilisée. Comme cette identité n’a pas de victime pour la signaler, rien ne laisse soupçonner la supercherie jusqu’à ce que le préjudice soit constaté. Pour la détecter, il faut vérifier si le document est authentique et si c’est bien une personne réelle qui le présente — au moment de la demande, et non après.
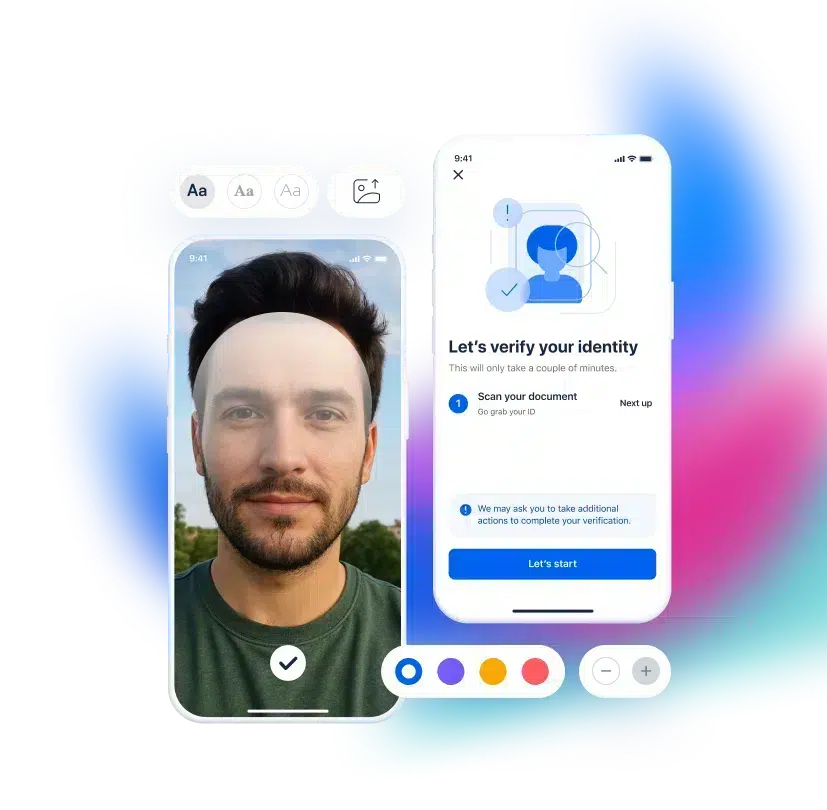
Des identifiants authentiques, obtenus à la suite d’une violation de données ou d’une attaque par hameçonnage, utilisés pour ouvrir un compte au nom d’une autre personne. Les vérifications des données sont validées car celles-ci sont authentiques. C’est la personne qui pose problème : la comparaison entre le visage et la photo du document, ainsi que la vérification de la présence physique, permettent de distinguer le titulaire du compte de la personne qui a acheté ses informations d’identité.
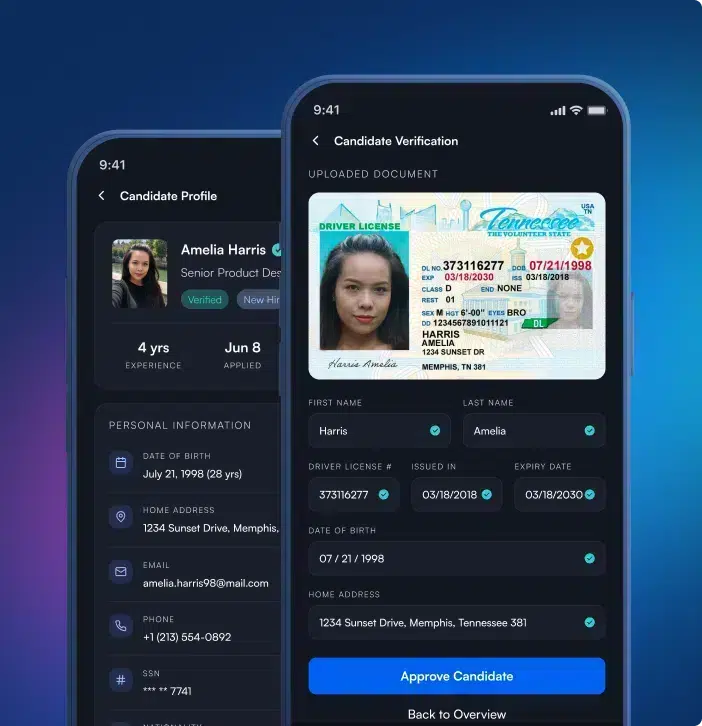
Une personne qui ouvre de nombreux comptes dans le but de profiter des primes d’inscription, des bonus de parrainage ou des limites de trading. Ce type de comportement est rarement détecté comme une fraude par les outils de surveillance, car chaque compte présente un comportement plausible. C’est la réapparition d’un même document ou d’un même visage sous de nouvelles identités qui permet de le repérer.
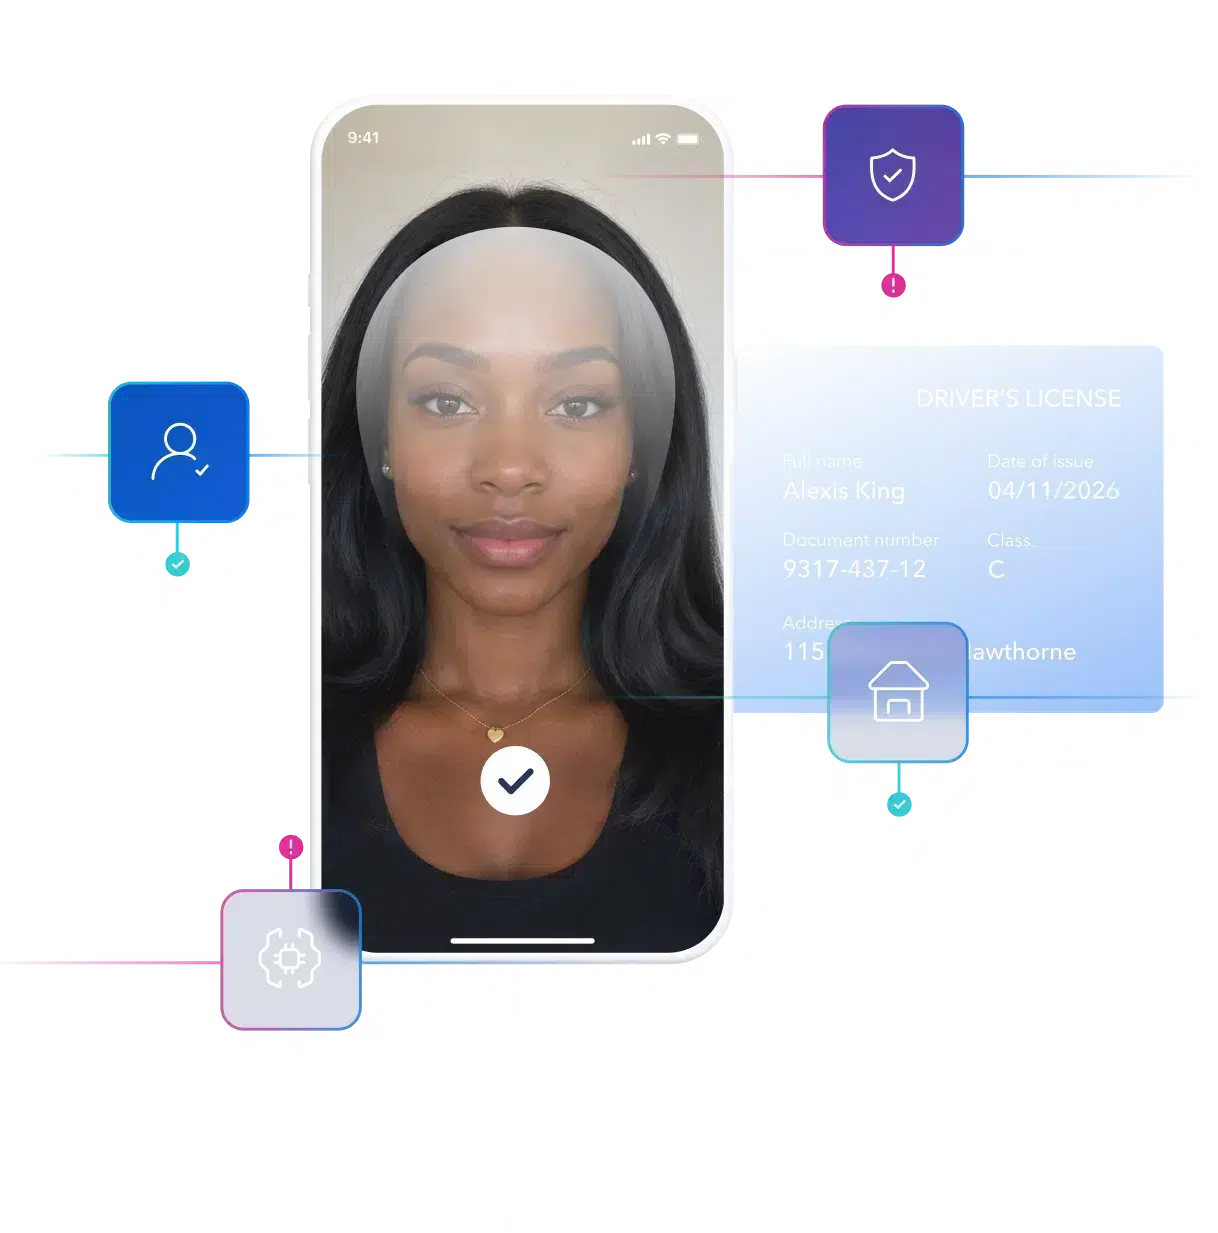
Des comptes ouverts par de vraies personnes, dont l'identité a été vérifiée, qui cèdent ensuite leurs identifiants d'accès — parfois en toute connaissance de cause, parfois après avoir été recrutées. La vérification d'identité lors de la création du compte ne permet pas de détecter tous les cas, mais elle permet d'établir qui a réellement ouvert le compte, ce qui constitue la preuve sur laquelle repose toute enquête ultérieure.
Ajustement

Les seuils et les flux de travail relèvent de la configuration, et non d'un modèle d'effectifs. Les décisions courantes sont prises sans file d'attente, ce qui est la seule façon de garantir l'efficacité des contrôles au sein d'une petite équipe.

Grâce à la documentation publique, à un environnement de test et aux SDK de 2,5 Mo, la mise en place d'une intégration fonctionnelle ne prend qu'un après-midi de travail aux ingénieurs, plutôt qu'un trimestre de procédure d'achat.

La vérification reste cohérente malgré les phases de croissance rapide et les pics d'activité liés aux lancements, moments où les entreprises de fintech manquent justement cruellement de ressources pour effectuer des contrôles manuels.
Les seuils et les flux de travail relèvent de la configuration, et non d'un modèle d'effectifs. Les décisions courantes sont prises sans file d'attente, ce qui est la seule façon de garantir l'efficacité des contrôles au sein d'une petite équipe.
Grâce à la documentation publique, à un environnement de test et aux SDK de 2,5 Mo, la mise en place d'une intégration fonctionnelle ne prend qu'un après-midi de travail aux ingénieurs, plutôt qu'un trimestre de procédure d'achat.
La vérification reste cohérente malgré les phases de croissance rapide et les pics d'activité liés aux lancements, moments où les entreprises de fintech manquent justement cruellement de ressources pour effectuer des contrôles manuels.

La First Abu Dhabi Bank s'associe à Microblink pour accélérer la numérisation des pièces d'identité lors de la vérification KYC.

Découvrez comment Attain réinvente l'avenir du consentement des consommateurs grâce à BlinkReceipt.

Découvrez comment BlinkID a révolutionné l'expérience utilisateur de Jurat et contribué à son succès dans le secteur du notariat numérique.

Une vérification d'identité rapide et précise, garantissant un processus d'inscription fluide et sécurisé

Respectez les exigences réglementaires grâce à la vérification des pièces d'identité et à l'analyse de signaux non documentaires

Réduisez les temps d'attente et garantissez un processus d'entrée fluide grâce à une lecture rapide des pièces d'identité

Vérifier l'identité et empêcher les transactions non autorisées grâce à la numérisation sécurisée des documents

Détectez avec précision les identités volées ou fictives et vérifiez les pièces d'identité afin d'empêcher la création de comptes et les transactions frauduleuses

Garantissez le respect de la réglementation et empêchez l'accès des mineurs en vérifiant instantanément l'âge des clients grâce à la numérisation sécurisée de leurs pièces d'identité

Forte de 12 ans d'expertise en recherche et développement dans le domaine de la vision par ordinateur, Microblink est à la pointe de la vérification d'identité basée sur l'intelligence artificielle et ne cesse d'innover pour proposer des solutions rapides et précises.

Nous avons été les premiers à mettre au point la vérification d'identité basée sur l'intelligence artificielle, établissant ainsi la norme en matière de solutions de numérisation de pièces d'identité rapides, sécurisées et précises.

Nous développons notre IA en interne, en nous appuyant sur des données propriétaires et une équipe dédiée de spécialistes en apprentissage automatique, afin de garantir une précision et des performances inégalées en matière de vérification d'identité.
Forte de 12 ans d'expertise en recherche et développement dans le domaine de la vision par ordinateur, Microblink est à la pointe de la vérification d'identité basée sur l'intelligence artificielle et ne cesse d'innover pour proposer des solutions rapides et précises.
Nous avons été les premiers à mettre au point la vérification d'identité basée sur l'intelligence artificielle, établissant ainsi la norme en matière de solutions de numérisation de pièces d'identité rapides, sécurisées et précises.
Nous développons notre IA en interne, en nous appuyant sur des données propriétaires et une équipe dédiée de spécialistes en apprentissage automatique, afin de garantir une précision et des performances inégalées en matière de vérification d'identité.
Dernières nouvelles
Logiciel permettant de détecter et de bloquer les fraudes visant les plateformes fintech, couvrant plusieurs niveaux distincts : la vérification d’identité lors de l’ouverture d’un compte, la surveillance des transactions une fois le compte activé et la gestion des dossiers dans le cadre des enquêtes. La plupart des fintechs préfèrent se tourner vers plusieurs fournisseurs plutôt que d’acheter une plateforme unique.
Non. Microblink couvre la couche d’identité — en vérifiant le document et la personne lors de la création du compte. L’évaluation des transactions, les contrôles de fréquence et la surveillance comportementale après l’ouverture du compte relèvent d’une plateforme de surveillance. Les deux sont complémentaires : la vérification des identités rend toutes les étapes en aval plus fiables.
Identités fictives, documents falsifiés ou modifiés, selfies « deepfake » ou empruntés, documents authentiques présentés par une personne autre que leur titulaire, et demandeurs récidivistes ouvrant des comptes en masse. Cela n’empêchera pas la fraude commise par un utilisateur légitimement vérifié, ce à quoi sert justement la surveillance des transactions.
Ce n'est généralement pas la vérification en elle-même qui pose problème, mais bien les échecs de capture. La capture adaptative augmente le taux de réussite dès la première tentative de 40 %, et la vérification s'effectue en moins de trois secondes grâce à la détection passive de vie. Ainsi, la plupart des utilisateurs ont l'impression de simplement prendre une photo plutôt que de passer par une étape de vérification.
Les SDK pèsent à partir de 2,5 Mo et comprennent une API REST documentée ainsi qu'un environnement de test public ; il est donc généralement possible de réaliser une preuve de concept fonctionnelle le jour même. L'essentiel du travail d'intégration consiste à déterminer comment gérer les cas nécessitant une validation, et non à mettre en place le scénario idéal.
Demandez les résultats que le fournisseur n'a pas fournis. Lors de l'évaluation RIVR menée par le Département américain de la Sécurité intérieure (DHS), Microblink a été le seul système à respecter tous les seuils de performance, avec notamment un taux d'erreur système de 0,00 % — et il a obtenu un score de 100 % en matière de détection des deepfakes lors du test de référence IDNet soutenu par le DHS.

L'IA n'a pas seulement accéléré la fraude. Elle en a fait un véritable système. Nous avons analysé des millions d'interactions liées à l'identité afin de cartographier l'évolution des attaques d'usurpation d'identité selon les régions, les types d'attaques et les niveaux de sophistication — et d'identifier ce que les organisations doivent repenser pour rester dans la course.
Consultez les données