As fintechs assumem o risco de fraude de um banco com apenas uma fração da equipe de combate à fraude de um banco. A maioria já realiza o monitoramento de transações. A lacuna ocorre em uma etapa anterior — no momento do cadastro, quando identidades sintéticas e documentos falsificados conseguem passar antes mesmo de haver qualquer transação para ser avaliada.
A Microblink cobre essa camada. Ela verifica o documento e a pessoa na criação da conta, de modo que as contas que chegam às suas ferramentas de monitoramento são aquelas que você realmente verificou.



O Problema da Fintech
Uma fintech que lida com dinheiro real está sujeita aos mesmos riscos de fraude que um banco, mas geralmente não conta com um departamento específico de combate à fraude para lidar com isso. Os controles precisam funcionar mesmo sem uma equipe de analistas por trás deles.
O monitoramento de transações só consegue avaliar atividades que já ocorreram. Uma identidade sintética que é aberta sem problemas se comporta normalmente por meses, e é exatamente isso que torna a situação onerosa quando ela finalmente apresenta anomalias.
As fintechs dependem da conversão de cadastros. Cada etapa adicionada ao processo de integração é avaliada com base nas taxas de ativação; portanto, qualquer coisa que acrescente uma etapa precisa se justificar duas vezes.
A maioria das estruturas de combate à fraude no setor de fintech foi construída, fornecedor por fornecedor, à medida que os problemas surgiam. O resultado são ferramentas que se sobrepõem, com uma lacuna no meio, e ninguém tem certeza absoluta de qual camada é responsável por qual decisão.
Honest Scope
A prevenção de fraudes em fintech não se resume a um único produto. Trata-se de três ou quatro camadas que desempenham funções diferentes, e os fornecedores que afirmam cobrir todas elas raramente realizam qualquer uma delas de forma adequada. A Microblink se concentra deliberadamente em uma camada — a verificação de identidade na criação da conta — e foi projetada para fazer uma transição suave para as ferramentas responsáveis pelas demais. Se você ainda estiver comparando fornecedores em toda a pilha de soluções, nosso resumo de ferramentas de prevenção de fraudes em fintech abrange o mercado de forma mais ampla.
Autentique o documento, confirme se ele está nas mãos de uma pessoa real e verifique se ambos coincidem antes de criar uma conta.
A avaliação de pagamentos, a velocidade e as anomalias comportamentais após a abertura da conta são tarefas de uma plataforma de monitoramento. Nós fornecemos a ela identidades verificadas, em vez de substituí-la.
Filas, investigações e fluxos de trabalho de SAR são gerenciados em sua plataforma de operações contra fraudes ou de combate à lavagem de dinheiro. Nós fornecemos as evidências das quais essas análises dependem.
Os resultados da verificação, as verificações no nível dos componentes e uma pontuação de confiança são transmitidos para as camadas posteriores por meio da API, de modo que as camadas seguintes herdam o que já foi estabelecido.
O que é verificado na criação da conta

Identidades fabricadas a partir de dados reais e inventados. Consulte “detecção de identidade sintética”.

Modelos comprados, campos editados e fotocópias apresentadas como originais.

Rostos gerados e vídeos inseridos que conseguem burlar as verificações básicas de autenticidade.

Alguém que está usando um documento de identidade válido pertencente a outra pessoa. A verificação dos dados é aprovada; a comparação facial, não.

A mesma pessoa ou documento que volta com novos dados para abrir contas em grande quantidade.
Identidades fabricadas a partir de dados reais e inventados. Consulte “detecção de identidade sintética”.
Modelos comprados, campos editados e fotocópias apresentadas como originais.
Rostos gerados e vídeos inseridos que conseguem burlar as verificações básicas de autenticidade.
Alguém que está usando um documento de identidade válido pertencente a outra pessoa. A verificação dos dados é aprovada; a comparação facial, não.
A mesma pessoa ou documento que volta com novos dados para abrir contas em grande quantidade.
Padrões de ataque
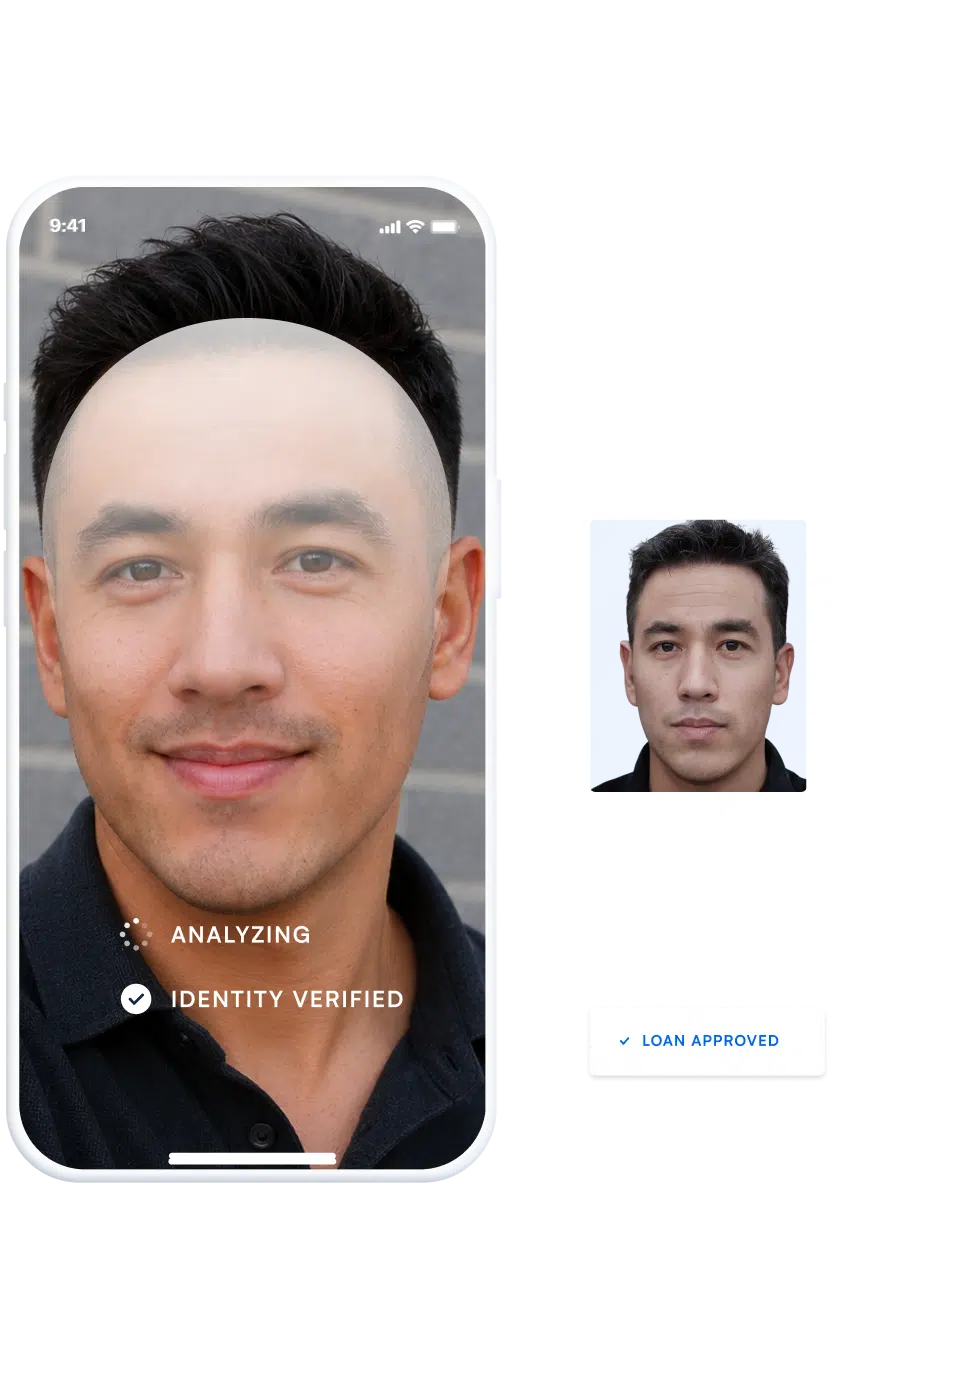
Uma identidade fictícia criada a partir de uma mistura de detalhes reais e inventados, muitas vezes desenvolvida ao longo de meses antes de ser utilizada. Como essa identidade não tem uma vítima que possa denunciá-la, nada levanta suspeitas até que ocorra a perda. Para detectá-la, é preciso verificar se o documento é autêntico e se é uma pessoa real que o está apresentando — no momento da solicitação, e não depois.
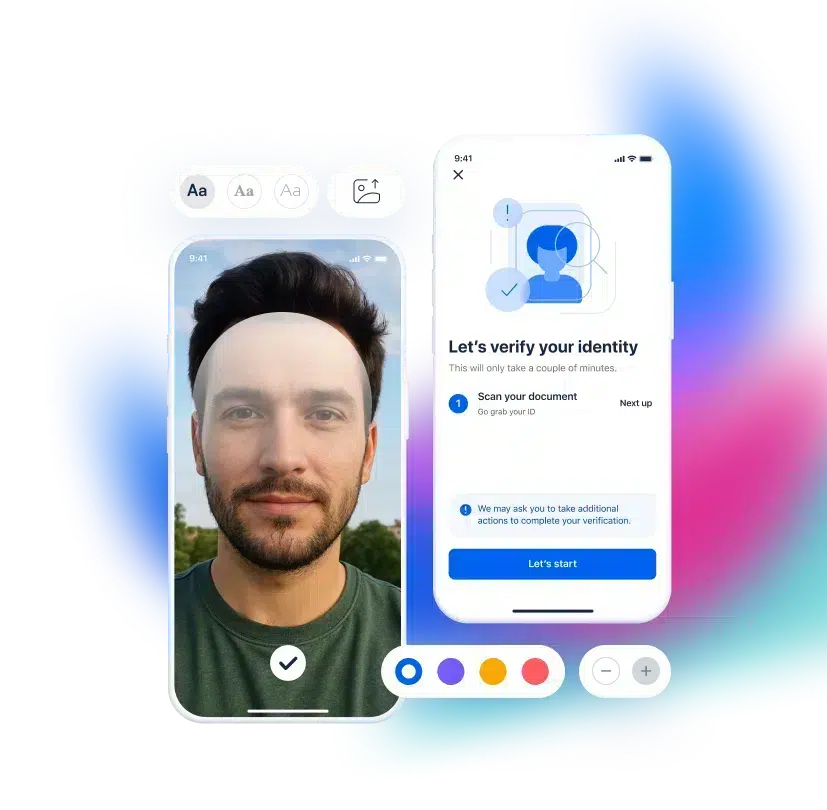
Credenciais reais obtidas por meio de violação de segurança ou phishing, utilizadas para abrir uma conta em nome de outra pessoa. As verificações de dados são aprovadas porque os dados são autênticos. O que falha é a pessoa: a correspondência entre o rosto e o documento e a verificação de que a pessoa está viva são o que distinguem o titular de quem comprou seus dados.
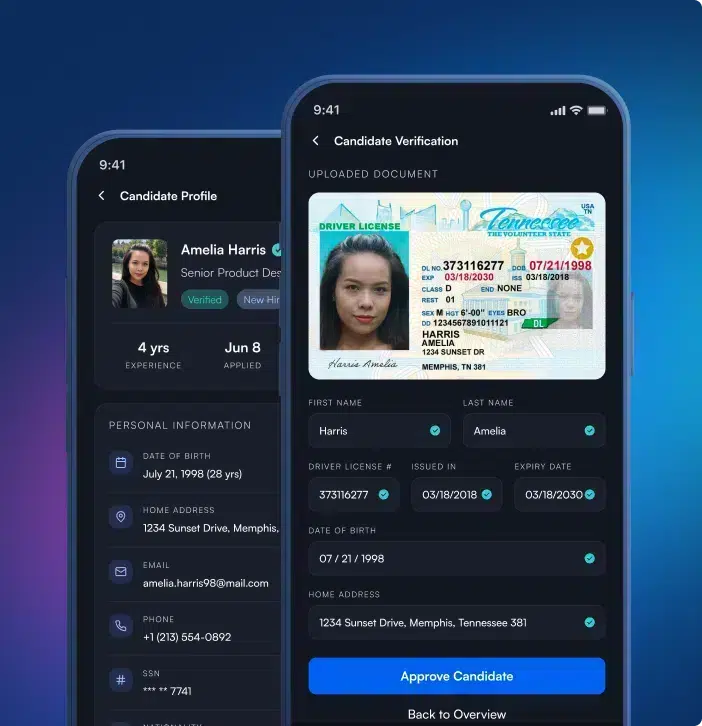
Uma pessoa que abre várias contas para se beneficiar de incentivos de cadastro, bônus por indicação ou limites de negociação. Isso raramente é detectado como fraude por uma ferramenta de monitoramento, pois cada conta apresenta um comportamento plausível. O que torna isso visível é o reconhecimento do mesmo documento ou rosto ao reaparecer com novos dados.
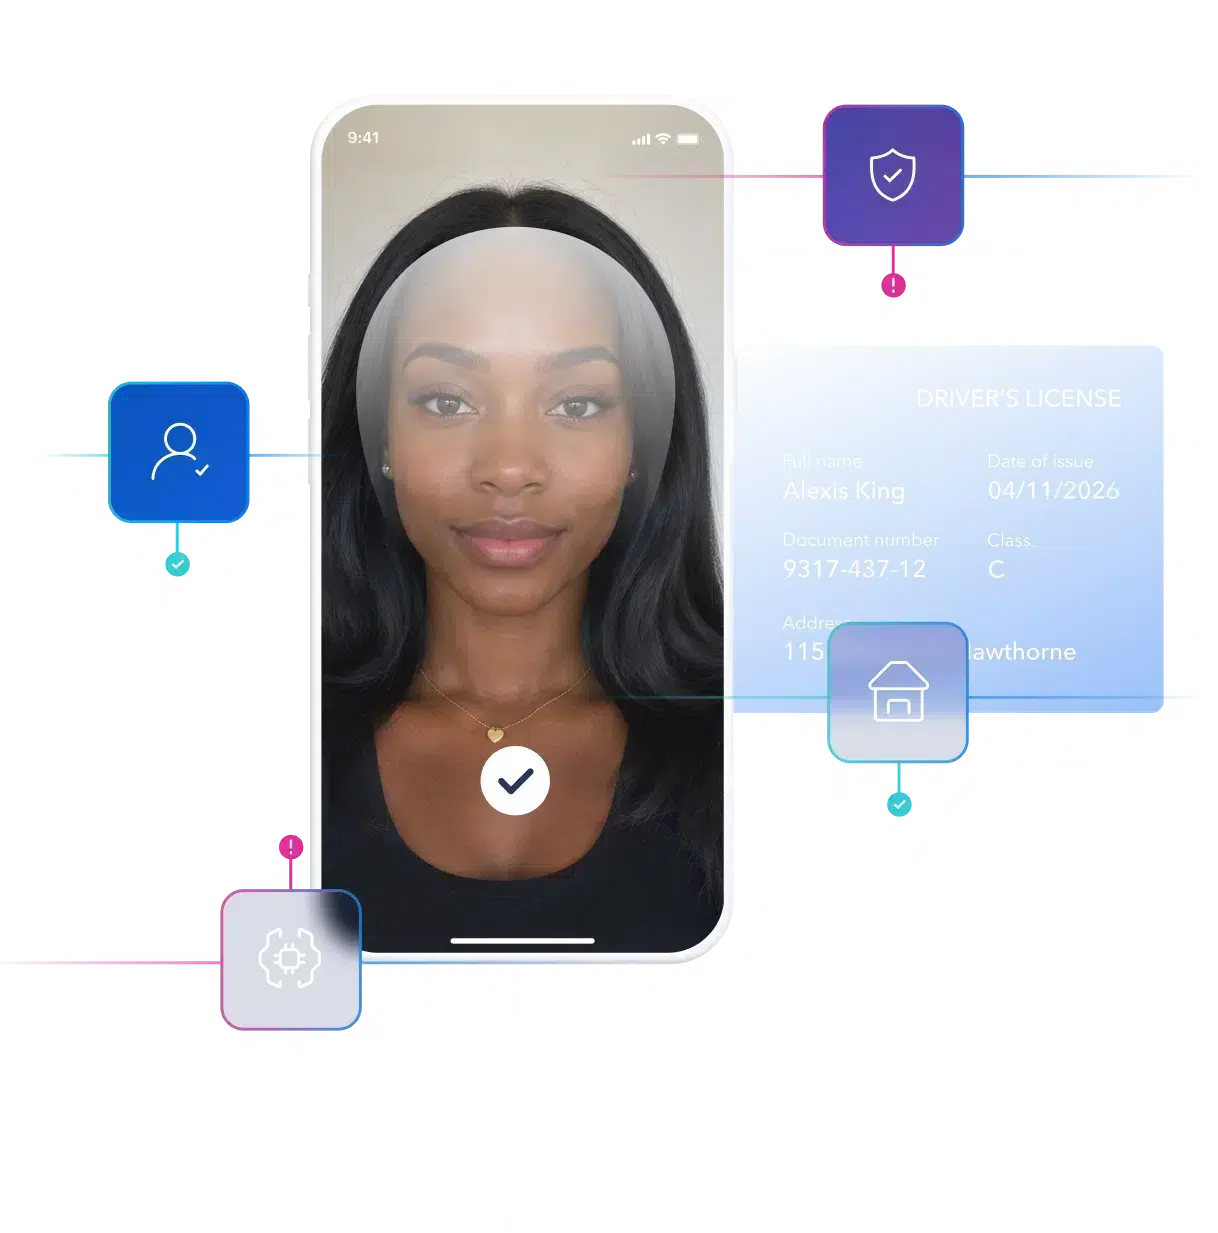
Contas abertas por pessoas reais e verificadas que, posteriormente, cedem o acesso — às vezes conscientemente, outras vezes após terem sido recrutadas. A verificação de identidade durante o cadastro não detectará todos os casos, mas permite identificar quem realmente abriu a conta, o que constitui a evidência da qual depende qualquer investigação posterior.
Ajuste

Limites e fluxos de trabalho são questões de configuração, não um modelo de alocação de pessoal. As decisões rotineiras são resolvidas sem fila, o que é a única maneira de os controles funcionarem em uma equipe pequena.

A documentação pública, um ambiente de testes e os SDKs de 2,5 MB significam que uma integração funcional pode ser concluída em uma tarde de trabalho dos engenheiros, em vez de levar um trimestre de processo de aquisição.

A verificação mantém-se consistente mesmo durante períodos de crescimento acelerado e picos de lançamento, quando a capacidade de revisão manual é exatamente o que uma fintech não tem de sobra.
Limites e fluxos de trabalho são questões de configuração, não um modelo de alocação de pessoal. As decisões rotineiras são resolvidas sem fila, o que é a única maneira de os controles funcionarem em uma equipe pequena.
A documentação pública, um ambiente de testes e os SDKs de 2,5 MB significam que uma integração funcional pode ser concluída em uma tarde de trabalho dos engenheiros, em vez de levar um trimestre de processo de aquisição.
A verificação mantém-se consistente mesmo durante períodos de crescimento acelerado e picos de lançamento, quando a capacidade de revisão manual é exatamente o que uma fintech não tem de sobra.

O First Abu Dhabi Bank firmou parceria com a Microblink para agilizar a digitalização de documentos de identidade durante a verificação KYC.

Descubra como a Attain está transformando o futuro baseado no consentimento do consumidor com o BlinkReceipt.

Descubra como o BlinkID revolucionou a experiência do usuário da Jurat e contribuiu para o sucesso da empresa no setor de serviços notariais digitais.

Verificação de identidade rápida e precisa, garantindo um processo de cadastro simples e seguro

Atenda aos requisitos regulatórios por meio da verificação de documentos de identidade e de sinais não documentais

Reduza os tempos de espera e garanta um processo de entrada tranquilo com a leitura rápida de documentos de identidade

Verifique a identidade e evite transações não autorizadas por meio da digitalização segura de documentos

Detecte identidades roubadas ou falsas com precisão e verifique documentos de identidade para impedir a criação de contas e transações fraudulentas

Garanta o cumprimento das normas e impeça o acesso de menores, verificando instantaneamente a idade dos clientes por meio da digitalização segura de documentos de identidade

Com 12 anos de experiência em pesquisa e desenvolvimento na área de visão computacional, a Microblink tem estado na vanguarda da verificação de identidade baseada em IA, inovando continuamente para oferecer soluções rápidas e precisas.

Fomos pioneiros na verificação de identidade baseada em IA, estabelecendo o padrão para soluções de digitalização de documentos de identidade rápidas, seguras e precisas.

Desenvolvemos nossa IA internamente, utilizando dados próprios e uma equipe dedicada de especialistas em aprendizado de máquina para garantir precisão e desempenho inigualáveis na verificação de identidade.
Com 12 anos de experiência em pesquisa e desenvolvimento na área de visão computacional, a Microblink tem estado na vanguarda da verificação de identidade baseada em IA, inovando continuamente para oferecer soluções rápidas e precisas.
Fomos pioneiros na verificação de identidade baseada em IA, estabelecendo o padrão para soluções de digitalização de documentos de identidade rápidas, seguras e precisas.
Desenvolvemos nossa IA internamente, utilizando dados próprios e uma equipe dedicada de especialistas em aprendizado de máquina para garantir precisão e desempenho inigualáveis na verificação de identidade.
Últimas notícias
Software que detecta e bloqueia fraudes contra plataformas de fintech, abrangendo várias camadas distintas: verificação de identidade na abertura da conta, monitoramento de transações após a ativação da conta e gestão de casos para investigações. A maioria das fintechs recorre a mais de um fornecedor para reunir esses recursos, em vez de adquirir uma única plataforma.
Não. O Microblink abrange a camada de identidade — verificando o documento e a pessoa no momento da criação da conta. A avaliação de transações, as verificações de velocidade e o monitoramento comportamental após a abertura da conta fazem parte de uma plataforma de monitoramento. Os dois são complementares: identidades verificadas tornam todo o processo subsequente mais confiável.
Identidades falsas, documentos falsificados ou alterados, selfies com deepfake ou emprestadas, documentos autênticos apresentados por alguém que não seja o titular e candidatos reincidentes abrindo contas em grande volume. Isso não impedirá fraudes cometidas por um usuário legitimamente verificado, e é para isso que serve o monitoramento de transações.
A verificação em si raramente é o obstáculo — o problema são as capturas malsucedidas. A captura adaptativa aumenta a taxa de sucesso na primeira tentativa em 40%, e a verificação é concluída em menos de três segundos com a verificação passiva de vitalidade; por isso, a maioria dos usuários percebe o processo como se estivesse tirando uma foto, e não como uma etapa de verificação.
Os SDKs têm tamanho a partir de 2,5 MB, com uma API REST documentada e um ambiente de teste público; portanto, geralmente é possível obter uma prova de conceito funcional no mesmo dia. A maior parte do esforço real de integração está em decidir como lidar com os casos que exigem revisão, e não no cenário ideal.
Solicite resultados que o fornecedor não tenha gerado. Na avaliação RIVR do Departamento de Segurança Interna dos EUA, o Microblink foi o único sistema a atingir todos os limites de desempenho, incluindo uma taxa de erro do sistema de 0,00% — e obteve 100% de detecção de deepfakes no teste de referência IDNet, apoiado pelo DHS.

A IA não se limitou a tornar a fraude mais rápida. Ela a transformou em um sistema. Analisamos milhões de interações relacionadas à identidade para mapear como os ataques de identidade estão evoluindo em diferentes regiões, tipos de ataque e níveis de sofisticação — e o que as organizações precisam repensar para acompanhar essa evolução.
Veja os dados