Las autoridades reguladoras se basan cada vez más en el estado de su entorno de control, y no solo en si se ha producido o no un delito financiero. Microblink automatiza la capa de identidad de su programa KYC —autenticación de documentos, verificación biométrica y filtrado de sanciones y personas políticamente expuestas (PEP)—, dejando constancia de cada decisión tomada.
Los requisitos se pueden configurar mercado por mercado, cada resultado es explicable a nivel de señal y la precisión está validada de forma independiente por el Departamento de Seguridad Nacional de EE. UU., en lugar de basarse en datos facilitados por la propia empresa.



Exposición normativa
Cada vez es más frecuente que los supervisores tomen medidas por sí mismos ante las deficiencias de control. Una entidad puede ser sancionada por una diligencia debida inadecuada con los clientes o por retrasos en la notificación de actividades sospechosas, incluso aunque nunca se haya detectado ningún caso de blanqueo de capitales: lo que se considera una infracción es la propia deficiencia del programa.
Los requisitos varían según las jurisdicciones: lo que se considera prueba aceptable, cuándo se aplica una diligencia reforzada y cuánto tiempo deben conservarse los registros difieren según el mercado. Los programas que aplican el enfoque de un solo país en todas partes o bien verifican en exceso a los clientes o bien no cumplen con los requisitos locales. La verificación transfronteriza de la identidad es donde esta tensión se manifiesta en primer lugar.
Cuando un evaluador pregunta por qué se ha aprobado a un cliente concreto, una puntuación del proveedor sin datos visibles no constituye una respuesta. Los programas desarrollados con herramientas opacas tienen dificultades para demostrar su propia lógica cuando son objeto de revisión.
La diligencia debida reforzada es la obligación que requiere más recursos del programa. Si se gestiona manualmente —junto con las alertas de verificación de sanciones—, los costes aumentan a medida que crece el volumen y se incorporan nuevos mercados.
Operar en distintos marcos normativos
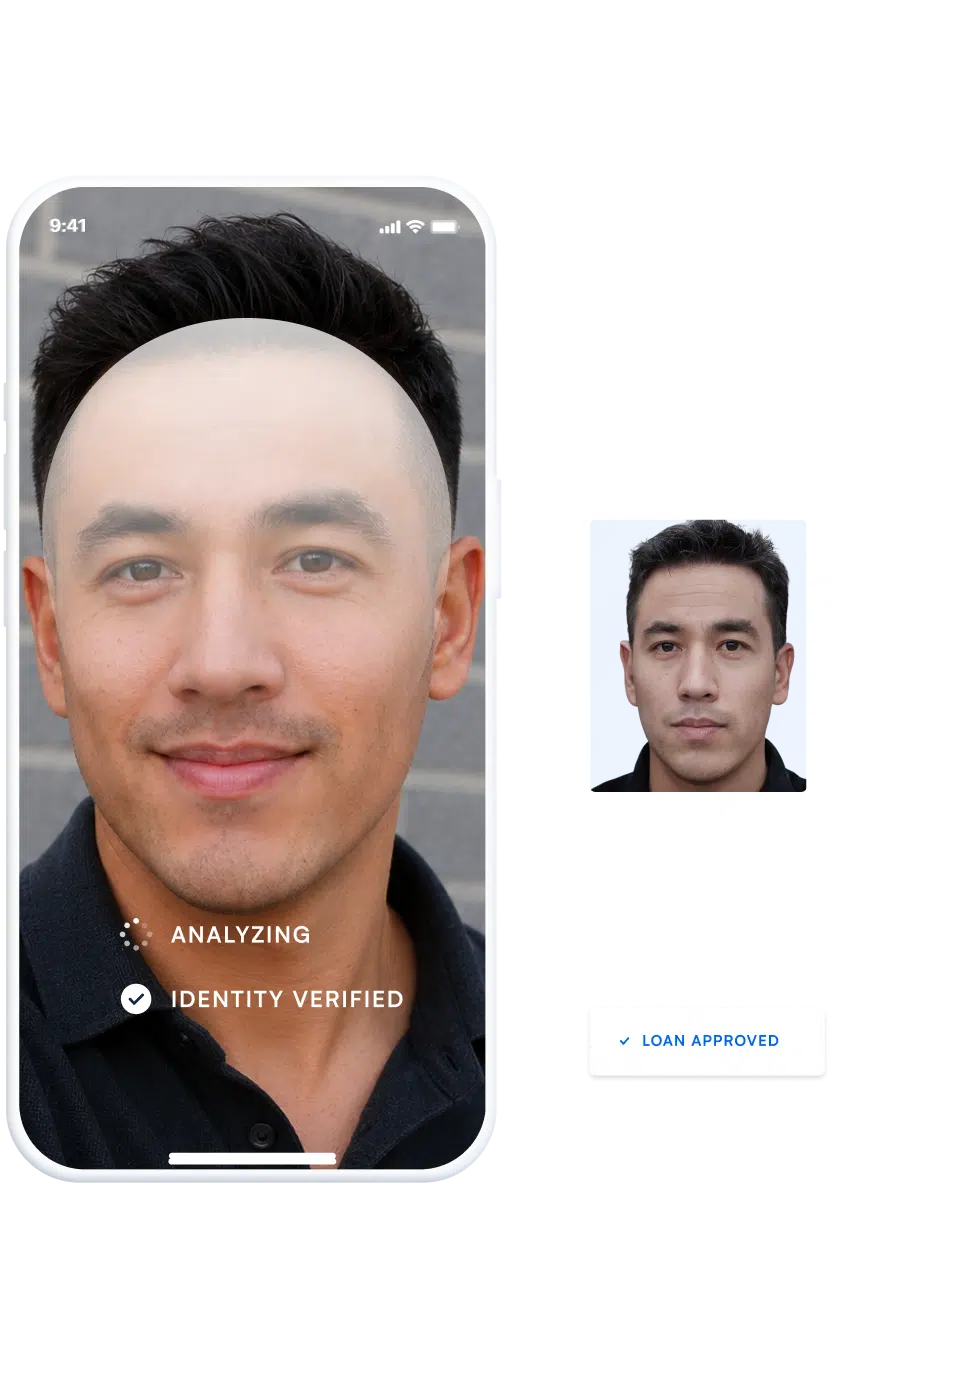
Las entidades financieras estadounidenses aplican programas contra el blanqueo de capitales en virtud de la Ley de Secreto Bancario, gestionada por la FinCEN, con obligaciones sancionadoras vinculadas a las listas de la OFAC y normas adicionales de la FINRA para los intermediarios bursátiles. Microblink se encarga de la capa de identidad de la que dependen dichos programas: autenticar el documento, confirmar que hay una persona real detrás del mismo, verificar la identidad y conservar los resultados de cada comprobación.
Las instituciones de la UE operan al amparo de las Directivas contra el blanqueo de capitales de la Unión, tal y como las aplican los organismos nacionales de supervisión de cada Estado miembro, por lo que un programa que cumpla con los requisitos de un mercado no cumple automáticamente con los del siguiente. Los requisitos de verificación se pueden configurar por país, de modo que se cumplen las expectativas locales sin aplicar las normas del mercado más estricto a todos los clientes que se incorporan.
Las empresas del Reino Unido supervisadas por la FCA aplican un enfoque basado en el riesgo: una diligencia más ligera cuando el riesgo es demostrablemente bajo, una diligencia reforzada cuando es elevado, y una justificación documentada que respalde dicha distinción. Microblink convierte esa justificación en una prueba: los umbrales se establecen de forma explícita y cada decisión incluye las señales que la han motivado, de modo que la evaluación de riesgos es recuperable en lugar de tener que reconstruirse.
Los regímenes nacionales —incluidos los supervisados por FINTRAC en Canadá y AUSTRAC en Australia— se han elaborado para aplicar las normas internacionales establecidas por el Grupo de Acción Financiera Internacional, razón por la cual las obligaciones se asemejan en los distintos mercados sin coincidir exactamente. Una única integración abarca más de 2 500 tipos de documentos, por lo que entrar en un nuevo mercado supone un cambio de configuración más que la incorporación de un nuevo proveedor.
Cuándo suelen exigirse los controles de KYC

Antes de establecer cualquier relación con el cliente o de permitir la primera transacción.

Cuando el valor de la transacción alcance el umbral establecido por tu jurisdicción para la realización de comprobaciones adicionales.

Cuando los datos de los clientes existentes parezcan inexactos, incompletos o desactualizados.

Cuando se produce un cambio significativo en el comportamiento o cuando cambia la titularidad efectiva de un cliente empresarial.

Según el ciclo de actualización establecido en función de la calificación de riesgo de cada cliente; con mayor frecuencia en el caso de las relaciones de mayor riesgo.
Antes de establecer cualquier relación con el cliente o de permitir la primera transacción.
Cuando el valor de la transacción alcance el umbral establecido por tu jurisdicción para la realización de comprobaciones adicionales.
Cuando los datos de los clientes existentes parezcan inexactos, incompletos o desactualizados.
Cuando se produce un cambio significativo en el comportamiento o cuando cambia la titularidad efectiva de un cliente empresarial.
Según el ciclo de actualización establecido en función de la calificación de riesgo de cada cliente; con mayor frecuencia en el caso de las relaciones de mayor riesgo.
Evaluación de proveedores

Solicita datos de precisión que tu proveedor no haya generado por sí mismo. Microblink es el único proveedor que cumple todos los umbrales de rendimiento de la evaluación RIVR del Departamento de Seguridad Nacional de EE. UU. Descubre cómo se compara esto con el resto del mercado de software de KYC.

Pregunta qué ve un examinador cuando cuestiona una decisión. Cada resultado de Microblink muestra las señales que lo han determinado y los umbrales aplicados: no habrá ninguna puntuación inexplicable en tu expediente de auditoría.

Pregunta quién crea realmente los modelos. La mayoría de los proveedores revenden tecnología de marca blanca; Microblink desarrolla la suya propia, lo que determina quién es el responsable cuando un organismo regulador pregunta cómo se ha tomado una decisión.
Solicita datos de precisión que tu proveedor no haya generado por sí mismo. Microblink es el único proveedor que cumple todos los umbrales de rendimiento de la evaluación RIVR del Departamento de Seguridad Nacional de EE. UU. Descubre cómo se compara esto con el resto del mercado de software de KYC.
Pregunta qué ve un examinador cuando cuestiona una decisión. Cada resultado de Microblink muestra las señales que lo han determinado y los umbrales aplicados: no habrá ninguna puntuación inexplicable en tu expediente de auditoría.
Pregunta quién crea realmente los modelos. La mayoría de los proveedores revenden tecnología de marca blanca; Microblink desarrolla la suya propia, lo que determina quién es el responsable cuando un organismo regulador pregunta cómo se ha tomado una decisión.

First Abu Dhabi Bank se asocia con Microblink para agilizar el escaneo de documentos de identidad durante el proceso de verificación KYC.

Descubre cómo Attain está transformando el futuro basado en el consentimiento de los consumidores con BlinkReceipt.

Descubre cómo BlinkID revolucionó la experiencia de usuario de Jurat y contribuyó a su éxito en el sector de la notaría digital.

Verificación rápida y precisa de la identidad, que garantiza un proceso de registro fluido y seguro

Cumple los requisitos normativos mediante la verificación de documentos de identidad y señales no documentales

Reduce los tiempos de espera y garantiza un proceso de acceso fluido gracias al escaneo rápido de documentos de identidad

Verificar la identidad y evitar transacciones no autorizadas mediante el escaneo seguro de documentos

Detecta con precisión las identidades robadas o falsas y verifica los documentos de identidad para evitar la creación de cuentas y las transacciones fraudulentas.

Garantiza el cumplimiento de la normativa y evita el acceso de menores verificando al instante la edad de los clientes mediante un escaneo seguro de sus documentos de identidad

Con 12 años de experiencia en I+D en visión artificial, Microblink se ha situado a la vanguardia de la verificación de identidad basada en la inteligencia artificial, innovando continuamente para ofrecer soluciones rápidas y precisas.

Fuimos pioneros en la verificación de identidad basada en la inteligencia artificial, estableciendo el estándar para soluciones de escaneo de documentos de identidad rápidas, seguras y precisas.

Desarrollamos nuestra inteligencia artificial internamente, utilizando datos propios y contando con un equipo especializado en aprendizaje automático, para garantizar una precisión y un rendimiento inigualables en la verificación de identidad.
Con 12 años de experiencia en I+D en visión artificial, Microblink se ha situado a la vanguardia de la verificación de identidad basada en la inteligencia artificial, innovando continuamente para ofrecer soluciones rápidas y precisas.
Fuimos pioneros en la verificación de identidad basada en la inteligencia artificial, estableciendo el estándar para soluciones de escaneo de documentos de identidad rápidas, seguras y precisas.
Desarrollamos nuestra inteligencia artificial internamente, utilizando datos propios y contando con un equipo especializado en aprendizaje automático, para garantizar una precisión y un rendimiento inigualables en la verificación de identidad.
Últimas noticias
Sí. El KYC es una obligación legal para las entidades reguladas en la mayoría de las jurisdicciones, impuesta a través de la legislación nacional contra el blanqueo de capitales que aplica las recomendaciones del Grupo de Acción Financiera Internacional (GAFI). Se aplica, en primer lugar, a los bancos y a los servicios financieros, y cada vez más a las empresas de tecnología financiera, las aseguradoras, las plataformas de criptomonedas, los operadores de juegos de azar y otras empresas designadas.
Sí. Las entidades financieras estadounidenses están obligadas a aplicar programas contra el blanqueo de capitales en virtud de la Ley de Secreto Bancario, lo que incluye la identificación y verificación de los clientes, la comprobación de las listas de sanciones de la OFAC y la notificación de actividades sospechosas a la FinCEN. Las sociedades de valores tienen obligaciones adicionales en materia de programas según las normas de la FINRA. Los requisitos exactos dependen del tipo de entidad, por lo que conviene confirmar el alcance de los mismos con su propio asesor jurídico en materia de cumplimiento normativo.
Un programa documentado suele incluir una política de aceptación de clientes, un proceso para identificar y verificar a los clientes, una diligencia debida basada en el riesgo que se intensifica en el caso de las relaciones de mayor riesgo, un seguimiento continuo de la actividad y el mantenimiento de registros, todo ello respaldado por la formación del personal. Microblink automatiza los componentes de verificación de identidad y selección, y genera los registros en los que se basa el resto del programa.
Las consecuencias van desde sanciones económicas hasta órdenes de rectificación, restricciones a la actividad empresarial, condiciones impuestas a la licencia de explotación y la responsabilidad personal de los directivos responsables. Las medidas coercitivas se aplican cada vez más en función de las propias deficiencias de control, por lo que la capacidad de demostrar que se han seguido los procesos es tan importante como el resultado obtenido.
Los plazos de conservación los establece cada jurisdicción y según el tipo de institución, y varían tanto que las instituciones transfronterizas suelen adoptar como norma el plazo más largo que les sea aplicable. Microblink conserva los resultados a nivel de componente de cada verificación, de modo que las pruebas subyacentes estén disponibles durante el plazo que exija tu política.
Las normas de identificación, las pruebas admisibles, los factores desencadenantes de la diligencia debida y las normas de conservación varían según el mercado, incluso cuando los objetivos subyacentes coinciden. Microblink gestiona esto mediante una configuración específica para cada mercado, en lugar de un único conjunto de normas global. Para conocer la diferencia entre el KYC a nivel de cliente y la verificación de los agentes de IA que actúan en nombre de un cliente, consulta «KYA frente a KYC».

La IA no solo ha acelerado el fraude, sino que lo ha convertido en un sistema. Hemos analizado millones de interacciones relacionadas con la identidad para trazar un mapa de cómo están evolucionando los ataques a la identidad en las distintas regiones, según los tipos de ataque y los niveles de sofisticación, y qué deben replantearse las organizaciones para mantenerse al día.
Ver los datos