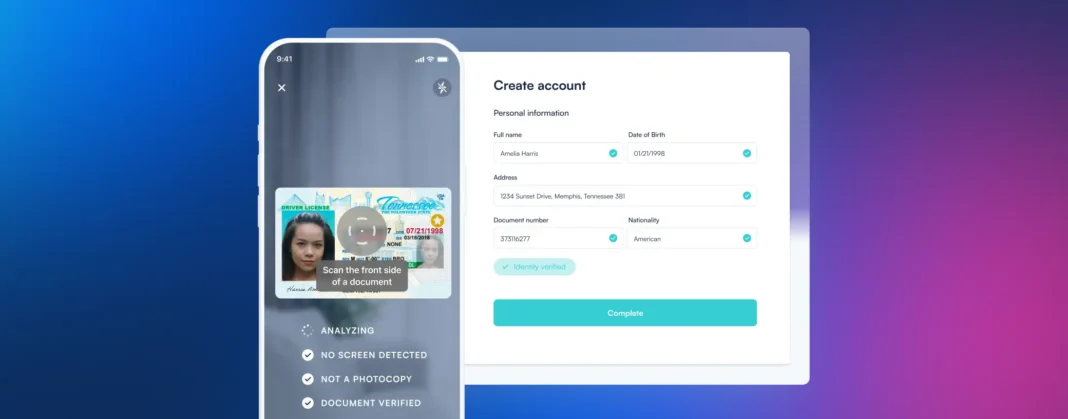
Os órgãos reguladores têm cada vez mais se baseado no estado do seu ambiente de controle, e não apenas na ocorrência ou não de crimes financeiros. O Microblink automatiza a camada de identidade do seu programa de KYC — autenticação de documentos, verificação biométrica e triagem de sanções e PEPs — com um registro mantido para cada decisão.
Os requisitos são configuráveis mercado a mercado, cada resultado é explicável no nível do sinal, e a precisão é validada de forma independente pelo Departamento de Segurança Interna dos EUA, em vez de ser declarada pela própria empresa.



Exposição regulatória
Os supervisores têm cada vez mais tomado medidas diretamente em relação às deficiências de controle. Uma instituição pode ser multada por diligência adequada em relação ao cliente inadequada ou por atraso na comunicação de atividades suspeitas, mesmo que nunca tenha sido identificada nenhuma lavagem de dinheiro — a constatação é a própria falha no programa.
Os requisitos variam de acordo com a jurisdição — o que é considerado prova aceitável, quando se deve aplicar uma diligência reforçada e por quanto tempo os registros devem ser mantidos são aspectos que diferem de mercado para mercado. Programas que aplicam a abordagem de um único país em todos os lugares acabam verificando os clientes de forma excessiva ou ficam aquém das exigências locais. A verificação de identidade transfronteiriça é onde essa tensão se manifesta primeiro.
Quando um examinador pergunta por que um cliente específico foi aprovado, uma pontuação do fornecedor sem dados visíveis não constitui uma resposta. Programas desenvolvidos com ferramentas opacas têm dificuldade em comprovar sua própria lógica quando submetidos a análise.
A devida diligência reforçada é a obrigação que mais consome recursos no programa. Quando realizada manualmente — juntamente com os alertas de triagem de sanções —, o custo aumenta proporcionalmente ao volume e a cada novo mercado em que você atua.
Atuação em diferentes regimes regulatórios
As instituições financeiras dos EUA administram programas de combate à lavagem de dinheiro nos termos da Lei de Sigilo Bancário, administrada pela FinCEN, com obrigações sancionatórias vinculadas às listas do OFAC e regras adicionais da FINRA para corretoras. A Microblink abrange a camada de identidade da qual esses programas dependem: autenticar o documento, confirmar a existência de uma pessoa real por trás dele, verificar a identidade comprovada e registrar os resultados de cada verificação.
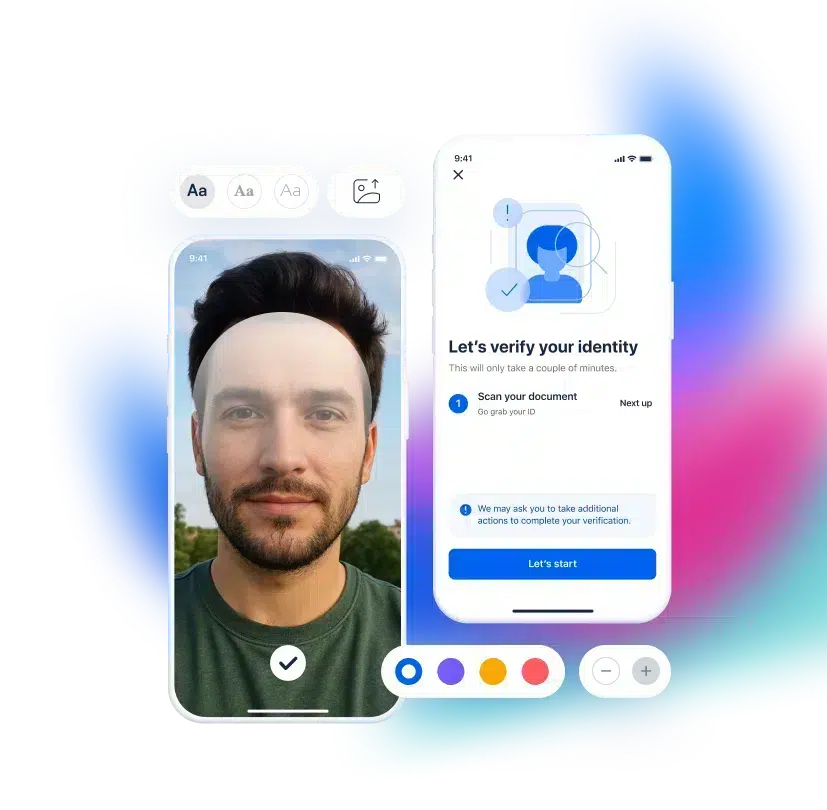
As instituições da UE operam de acordo com as diretivas antilavagem de dinheiro do bloco, conforme implementadas pela autoridade reguladora nacional de cada Estado-Membro; é por isso que um programa que atenda a um mercado não atende automaticamente a outro. Os requisitos de verificação são configuráveis por país, de modo que as expectativas locais sejam atendidas sem que as regras mais rígidas de um mercado sejam aplicadas a todos os clientes que você cadastra.
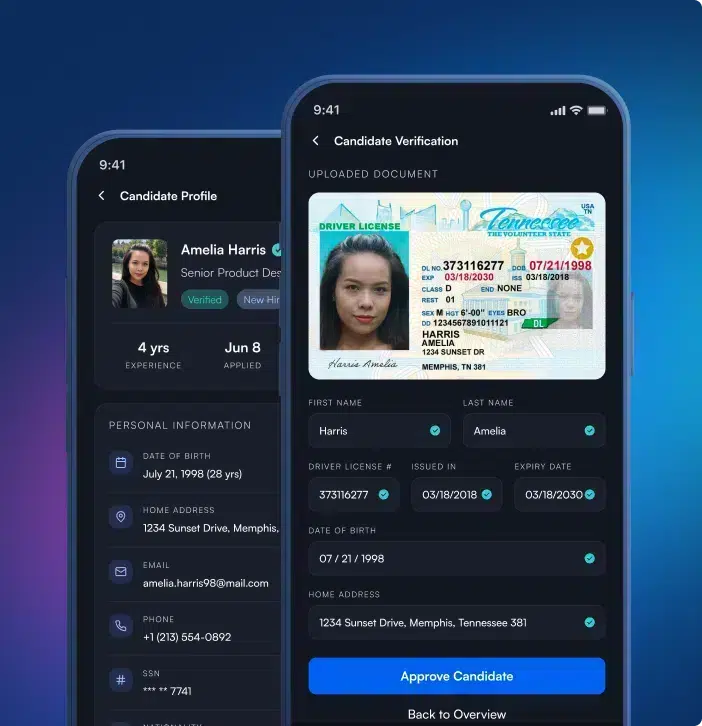
As empresas do Reino Unido supervisionadas pela FCA aplicam uma abordagem baseada no risco: diligência mais leve quando o risco é comprovadamente baixo, diligência reforçada quando é elevado, e uma justificativa documentada por trás dessa distinção. O Microblink torna essa justificativa comprovável — os limites são definidos explicitamente e cada decisão traz os sinais que a originaram, de modo que a avaliação de risco é recuperável, em vez de ter de ser reconstruída.
Os regimes nacionais — incluindo aqueles supervisionados pela FINTRAC no Canadá e pela AUSTRAC na Austrália — são elaborados para implementar as normas internacionais estabelecidas pela Força-Tarefa de Ação Financeira (FATF), razão pela qual as obrigações se assemelham entre os mercados, sem serem exatamente idênticas. Uma única integração abrange mais de 2.500 tipos de documentos; portanto, entrar em um novo mercado é uma questão de alteração de configuração, e não de troca de fornecedor.
Quando as verificações de KYC costumam ser exigidas

Antes de estabelecer qualquer relacionamento com o cliente ou de permitir a primeira transação.

Quando o valor da transação atingir o limite estabelecido pela sua jurisdição para verificações adicionais.

Quando os dados existentes dos clientes parecerem imprecisos, incompletos ou desatualizados.

Quando houver uma mudança significativa no comportamento ou quando houver uma alteração na titularidade efetiva de um cliente empresarial.

De acordo com o ciclo de atualização definido pela classificação de risco de cada cliente — com maior frequência para relações de maior risco.
Antes de estabelecer qualquer relacionamento com o cliente ou de permitir a primeira transação.
Quando o valor da transação atingir o limite estabelecido pela sua jurisdição para verificações adicionais.
Quando os dados existentes dos clientes parecerem imprecisos, incompletos ou desatualizados.
Quando houver uma mudança significativa no comportamento ou quando houver uma alteração na titularidade efetiva de um cliente empresarial.
De acordo com o ciclo de atualização definido pela classificação de risco de cada cliente — com maior frequência para relações de maior risco.
Avaliação de fornecedores

Solicite resultados precisos que seu fornecedor não tenha produzido por conta própria. A Microblink é a única fornecedora a atender a todos os critérios de desempenho da avaliação RIVR do Departamento de Segurança Interna dos EUA. Veja como isso se compara ao panorama geral dos softwares de KYC.

Pergunte o que um examinador vê quando questiona uma decisão. Cada resultado do Microblink revela os sinais que contribuíram para ele e os limites aplicados — não há nenhuma pontuação inexplicável em seu arquivo de auditoria.

Pergunte quem, de fato, desenvolve os modelos. A maioria dos provedores revende tecnologia com marca branca; a Microblink desenvolve a sua própria, o que determina quem é responsável quando um órgão regulador questiona como uma decisão foi tomada.
Solicite resultados precisos que seu fornecedor não tenha produzido por conta própria. A Microblink é a única fornecedora a atender a todos os critérios de desempenho da avaliação RIVR do Departamento de Segurança Interna dos EUA. Veja como isso se compara ao panorama geral dos softwares de KYC.
Pergunte o que um examinador vê quando questiona uma decisão. Cada resultado do Microblink revela os sinais que contribuíram para ele e os limites aplicados — não há nenhuma pontuação inexplicável em seu arquivo de auditoria.
Pergunte quem, de fato, desenvolve os modelos. A maioria dos provedores revende tecnologia com marca branca; a Microblink desenvolve a sua própria, o que determina quem é responsável quando um órgão regulador questiona como uma decisão foi tomada.

O First Abu Dhabi Bank firmou parceria com a Microblink para agilizar a digitalização de documentos de identidade durante a verificação KYC.

Descubra como a Attain está transformando o futuro baseado no consentimento do consumidor com o BlinkReceipt.

Descubra como a BlinkID revolucionou a experiência do usuário da Jurat e contribuiu para o sucesso da empresa no setor de notariado digital.

Verificação de identidade rápida e precisa, garantindo um processo de cadastro simples e seguro

Atenda aos requisitos regulatórios por meio da verificação de documentos de identidade e de sinais não documentais

Reduza os tempos de espera e garanta um processo de entrada tranquilo com a leitura rápida de documentos de identidade

Verifique a identidade e evite transações não autorizadas por meio da digitalização segura de documentos

Detecte identidades roubadas ou falsas com precisão e verifique documentos de identidade para evitar a criação de contas e transações fraudulentas

Garanta a conformidade e impeça o acesso de menores, verificando instantaneamente a idade dos clientes por meio da digitalização segura de documentos de identidade

Com 12 anos de experiência em pesquisa e desenvolvimento na área de visão computacional, a Microblink tem estado na vanguarda da verificação de identidade baseada em IA, inovando continuamente para oferecer soluções rápidas e precisas.

Fomos pioneiros na verificação de identidade com tecnologia de IA, estabelecendo o padrão para soluções de digitalização de documentos de identidade rápidas, seguras e precisas.

Desenvolvemos nossa IA internamente, utilizando dados próprios e uma equipe dedicada de especialistas em aprendizado de máquina para garantir precisão e desempenho inigualáveis na verificação de identidade.
Com 12 anos de experiência em pesquisa e desenvolvimento na área de visão computacional, a Microblink tem estado na vanguarda da verificação de identidade baseada em IA, inovando continuamente para oferecer soluções rápidas e precisas.
Fomos pioneiros na verificação de identidade com tecnologia de IA, estabelecendo o padrão para soluções de digitalização de documentos de identidade rápidas, seguras e precisas.
Desenvolvemos nossa IA internamente, utilizando dados próprios e uma equipe dedicada de especialistas em aprendizado de máquina para garantir precisão e desempenho inigualáveis na verificação de identidade.
Últimas notícias
Sim. O KYC é uma obrigação legal para instituições regulamentadas na maioria das jurisdições, imposta por meio da legislação nacional contra a lavagem de dinheiro que implementa as recomendações do Grupo de Ação Financeira Internacional (GAFI). Ele se aplica, em primeiro lugar, a bancos e serviços financeiros e, cada vez mais, a fintechs, seguradoras, plataformas de criptomoedas, operadoras de jogos e outras empresas designadas.
Sim. As instituições financeiras dos EUA são obrigadas a implementar programas de combate à lavagem de dinheiro nos termos da Lei de Sigilo Bancário, o que inclui a identificação e verificação de clientes, a verificação em relação às listas de sanções do OFAC e a comunicação de atividades suspeitas ao FinCEN. As corretoras de valores mobiliários têm obrigações adicionais relacionadas a esses programas, de acordo com as regras da FINRA. Os requisitos exatos dependem do tipo de instituição; portanto, o escopo deve ser confirmado com seu próprio consultor jurídico especializado em conformidade.
Um programa documentado geralmente abrange uma política de aceitação de clientes, um processo para identificar e verificar clientes, uma due diligence baseada em risco que se intensifica para relacionamentos de maior risco, monitoramento contínuo das atividades e manutenção de registros, apoiados por treinamento da equipe. O Microblink automatiza os componentes de verificação de identidade e triagem e gera os registros dos quais o restante do programa depende.
As consequências variam desde multas financeiras até ordens de correção, restrições à atividade comercial, condições impostas à licença de operação e responsabilização pessoal dos diretores responsáveis. A fiscalização tem se concentrado cada vez mais nas próprias deficiências de controle; é por isso que a capacidade de comprovar seu processo é tão importante quanto o resultado que ele produziu.
Os prazos de retenção são definidos por cada jurisdição e por tipo de instituição, e variam tanto que as instituições transfronteiriças costumam adotar como padrão o prazo mais longo aplicável a elas. A Microblink mantém os resultados em nível de componente por trás de cada verificação, de modo que as evidências subjacentes fiquem disponíveis pelo prazo exigido pela sua política.
Os padrões de identificação, as evidências aceitáveis, os gatilhos de devida diligência e as regras de retenção variam de acordo com o mercado, mesmo quando os objetivos subjacentes são os mesmos. A Microblink lida com isso por meio de configurações específicas para cada mercado, em vez de um único conjunto de regras global. Para saber a diferença entre o KYC no nível do cliente e a verificação de agentes de IA que atuam em nome de um cliente, consulte KYA x KYC.

A IA não se limitou a tornar a fraude mais rápida. Ela a transformou em um sistema. Analisamos milhões de interações relacionadas à identidade para mapear como os ataques de identidade estão evoluindo em diferentes regiões, tipos de ataque e níveis de sofisticação — e o que as organizações precisam repensar para acompanhar essa evolução.
Veja os dados