Un agent de contrôle attend d’une caméra de téléphone qu’elle offre le même niveau de garantie d’identité que celui qu’il attendrait au guichet d’une agence. Les demandeurs s’attendent à ce que cela ne prenne que quelques secondes. Microblink gère la couche d’identité lors de l’ouverture d’un compte : capture et authentification de la pièce d’identité, confirmation que le demandeur est bien bien vivant derrière celle-ci, et production des preuves dont votre équipe de conformité a besoin.
La plupart des abandons lors de l’ouverture d’un compte en ligne ne sont pas dus aux vérifications elles-mêmes, mais aux demandes de reprise.



Le problème de l'ouverture de compte
La plupart des demandeurs qui abandonnent la procédure d’ouverture d’un compte en ligne le font à l’étape de la vérification d’identité, après l’échec de la numérisation de leur pièce d’identité et lorsqu’on leur demande de réessayer. Cet abandon n’est que rarement le fruit d’une décision de ne plus être client chez vous : il s’agit plutôt d’une décision de ne plus essayer de photographier son permis de conduire dans de mauvaises conditions d’éclairage.
Les obligations liées au programme d'identification des clients ne sont pas allégées du simple fait que le client se trouve à distance. Les critères de preuve restent les mêmes, mais les conditions de numérisation sont moins favorables et il n'y a pas de collègue pour vérifier le document manuellement.
Les identités synthétiques sont conçues pour passer haut la main les contrôles effectués dans la plupart des processus d'inscription. Elles s'ouvrent sans problème, fonctionnent normalement et ne se dévoilent qu'en cas de perte.
Chaque mesure de contrôle mise en place pour protéger l'établissement se fait au détriment du nombre de dossiers complets, et chaque mesure assouplie pour en attirer davantage augmente les risques. Les équipes finissent par privilégier un objectif au détriment de l'autre, au lieu de faire progresser les deux.
Une seule plateforme, toutes les chartes
La procédure d’ouverture de compte diffère selon qu’il s’agit d’une banque nationale, d’une coopérative de crédit locale ou d’une néobanque axée sur le mobile, mais le défi sous-jacent en matière d’identité reste le même : prouver qu’une personne physique est en possession d’un document authentique, et ce suffisamment rapidement pour qu’elle puisse mener à bien sa demande. Microblink fonctionne directement sur l'appareil ou via des points de terminaison cloud régionaux ; ainsi, la même vérification s'applique, qu'elle soit intégrée à une plateforme bancaire centrale, au flux d'un fournisseur de services bancaires numériques ou à une application que vous avez développée vous-même.
Ouverture de comptes particuliers et professionnels avec la traçabilité attendue par les auditeurs, pour plus de 2 500 types de documents.
Un processus d'intégration des membres qui n'a rien à envier à celui des grandes institutions, sans pour autant disposer d'une équipe de lutte contre la fraude aussi importante que la leur.
Une inscription axée sur le mobile, où chaque seconde supplémentaire réduit sensiblement le taux de finalisation des inscriptions — et où la pression liée aux identités synthétiques est la plus forte.
Vérifier l'identité des personnes associées à une entité — signataires, bénéficiaires effectifs et utilisateurs autorisés — au moment de leur ajout.
La place de la vérification dans le cycle de vie du compte

Capturez et authentifiez la pièce d'identité, associez-la à un candidat en direct et remplissez les exigences en matière de preuve d'identité (CIP) en une seule opération.

Vérifiez que le moyen de paiement appartient bien à la personne qui vient d'ouvrir le compte, avant que l'argent ne soit transféré.

Renforcez vos mesures concernant les virements, les transferts électroniques et les augmentations de limite — autant de situations où les pertes ont tendance à se concentrer. Consultez la rubrique « Prévention de la fraude bancaire ».

Associer une carte à un titulaire vérifié lors de l'activation, plutôt que de recourir à un code d'accès à usage unique.

Rétablir l'identité pour la réinitialisation des mots de passe et la récupération de compte sans rediriger l'adhérent vers un centre d'appel.
Capturez et authentifiez la pièce d'identité, associez-la à un candidat en direct et remplissez les exigences en matière de preuve d'identité (CIP) en une seule opération.
Vérifiez que le moyen de paiement appartient bien à la personne qui vient d'ouvrir le compte, avant que l'argent ne soit transféré.
Renforcez vos mesures concernant les virements, les transferts électroniques et les augmentations de limite — autant de situations où les pertes ont tendance à se concentrer. Consultez la rubrique « Prévention de la fraude bancaire ».
Associer une carte à un titulaire vérifié lors de l'activation, plutôt que de recourir à un code d'accès à usage unique.
Rétablir l'identité pour la réinitialisation des mots de passe et la récupération de compte sans rediriger l'adhérent vers un centre d'appel.
Au-delà de l'ouverture de compte
Les recommandations multifactorielles prévoient un facteur de possession, c'est-à-dire quelque chose que le client détient physiquement. Une carte de paiement ou une pièce d'identité vérifiée répond à cette exigence sans qu'il soit nécessaire d'émettre des jetons matériels ou de mettre en place un programme de clés d'accès. Ce sont généralement les petites banques, les coopératives de crédit et les néobanques qui présentent les lacunes les plus importantes dans ce domaine, car les programmes de jetons n'ont jamais été rentables à leur échelle.
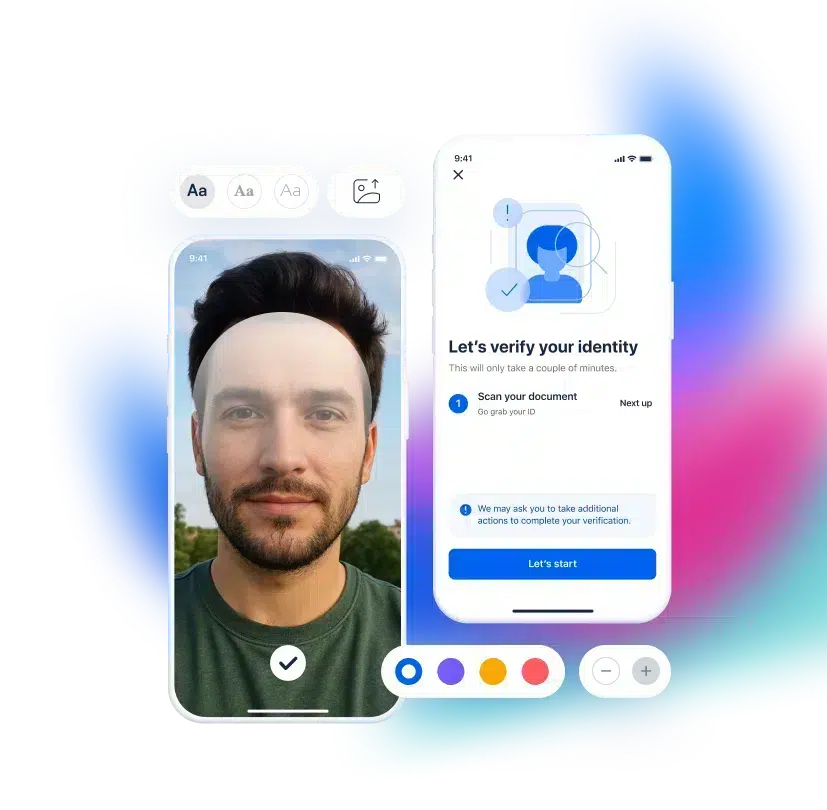
C'est dans les virements, les transferts bancaires et les paiements instantanés que se concentrent les pertes, et un code d'accès à usage unique ne prouve que le fait qu'une personne contrôle un numéro de téléphone. Le fait de vérifier l'identité de la personne au moment de la transaction vous fournit des éléments de preuve plus solides en cas de réclamation pour fraude, ainsi qu'une réponse défendable lorsqu'un client conteste un virement qu'il a pourtant autorisé.
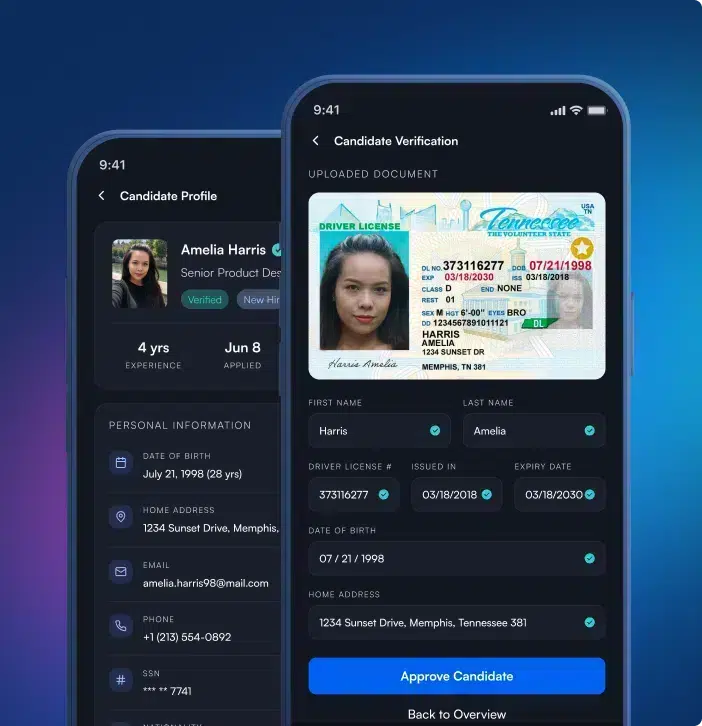
La récupération de compte est le maillon faible de la plupart des établissements : un appelant disposant d’informations personnelles suffisantes parvient souvent à convaincre un agent du centre d’appels de lui accorder l’accès. La revérification d’identité en libre-service met fin à cette faille et supprime l’interaction humaine de la file d’attente, là où se situent les coûts de service.
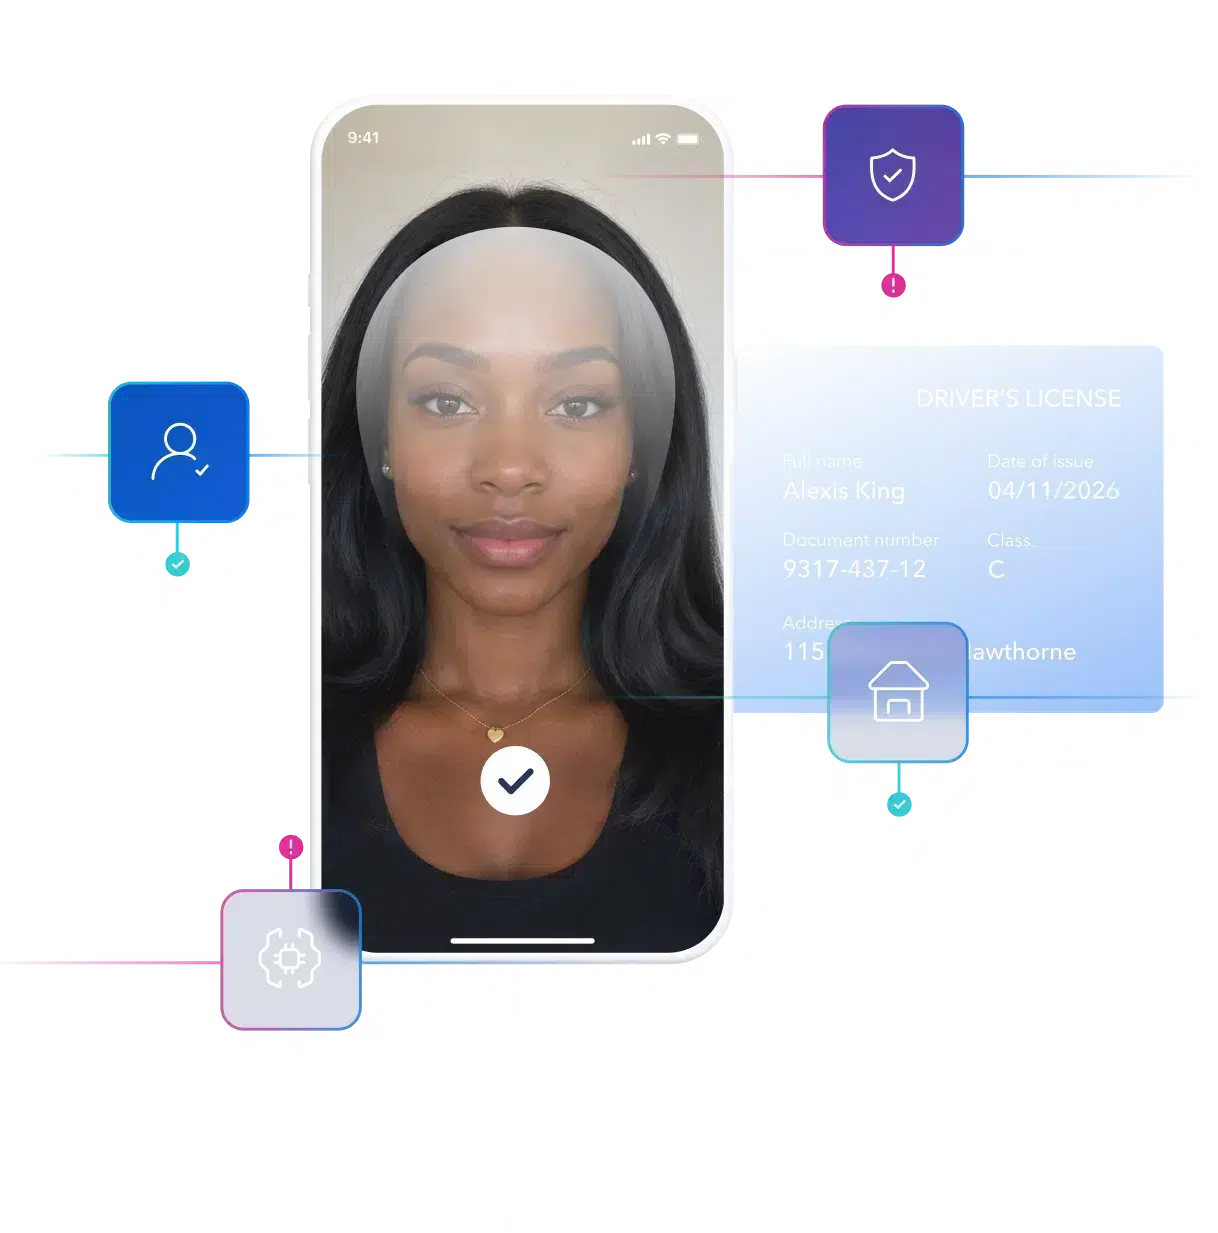
Les clients commencent à confier certaines tâches bancaires à des agents IA, et un agent présentant des identifiants valides est impossible à distinguer du client dans le cadre d’une authentification traditionnelle. La fonctionnalité « Know Your Actor » étend la vérification afin de déterminer si l’acteur est un être humain, un agent autorisé ou ni l’un ni l’autre, et s’il effectue bien ce que le client a réellement demandé.
Une expérience éprouvée dans le secteur bancaire

Déployé dans plusieurs applications mobiles, tant pour l'ouverture de compte que pour les demandes de prêt, il affiche un taux de réussite de 98 % en matière de vérification.

Un partenariat a été conclu avec Microblink afin d'accélérer la lecture des pièces d'identité lors de la vérification KYC, ce qui a permis de fluidifier les opérations et d'améliorer considérablement l'expérience client.

En collaboration avec The Benefit Company, qui a repensé la sécurité de l'intégration numérique sur Microblink. Pour en savoir plus sur les aspects réglementaires, consultez notre guide « KYC pour les banques ».
Déployé dans plusieurs applications mobiles, tant pour l'ouverture de compte que pour les demandes de prêt, il affiche un taux de réussite de 98 % en matière de vérification.
Un partenariat a été conclu avec Microblink afin d'accélérer la lecture des pièces d'identité lors de la vérification KYC, ce qui a permis de fluidifier les opérations et d'améliorer considérablement l'expérience client.
En collaboration avec The Benefit Company, qui a repensé la sécurité de l'intégration numérique sur Microblink. Pour en savoir plus sur les aspects réglementaires, consultez notre guide « KYC pour les banques ».

La First Abu Dhabi Bank s'associe à Microblink pour accélérer la numérisation des pièces d'identité lors de la vérification KYC.

Découvrez comment Attain réinvente l'avenir du consentement des consommateurs grâce à BlinkReceipt.

Découvrez comment BlinkID a révolutionné l'expérience utilisateur de Jurat et contribué à son succès dans le secteur du notariat numérique.

Une vérification d'identité rapide et précise, garantissant un processus d'inscription fluide et sécurisé

Respectez les exigences réglementaires grâce à la vérification des pièces d'identité et à l'analyse des indices non documentaires

Réduisez les temps d'attente et garantissez un processus d'entrée fluide grâce à une lecture rapide des pièces d'identité

Vérifier l'identité et empêcher les transactions non autorisées grâce à la numérisation sécurisée des documents

Détectez avec précision les identités volées ou fictives et vérifiez les pièces d'identité afin d'empêcher la création de comptes et les transactions frauduleuses

Garantissez le respect de la réglementation et empêchez l'accès des mineurs en vérifiant instantanément l'âge des clients grâce à la numérisation sécurisée de leurs pièces d'identité

Forte de 12 ans d'expertise en recherche et développement dans le domaine de la vision par ordinateur, Microblink est à la pointe de la vérification d'identité basée sur l'intelligence artificielle et ne cesse d'innover pour proposer des solutions rapides et précises.

Nous avons été les premiers à mettre au point la vérification d'identité basée sur l'intelligence artificielle, établissant ainsi la norme en matière de solutions de numérisation de pièces d'identité rapides, sécurisées et précises.

Nous développons notre IA en interne, en nous appuyant sur des données exclusives et une équipe dédiée de spécialistes en apprentissage automatique, afin de garantir une précision et des performances inégalées en matière de vérification d'identité.
Forte de 12 ans d'expertise en recherche et développement dans le domaine de la vision par ordinateur, Microblink est à la pointe de la vérification d'identité basée sur l'intelligence artificielle et ne cesse d'innover pour proposer des solutions rapides et précises.
Nous avons été les premiers à mettre au point la vérification d'identité basée sur l'intelligence artificielle, établissant ainsi la norme en matière de solutions de numérisation de pièces d'identité rapides, sécurisées et précises.
Nous développons notre IA en interne, en nous appuyant sur des données exclusives et une équipe dédiée de spécialistes en apprentissage automatique, afin de garantir une précision et des performances inégalées en matière de vérification d'identité.
Dernières nouvelles
L'intégration d'un client bancaire désigne le processus d'ouverture et d'activation d'un nouveau compte : collecte des informations du demandeur, vérification de son identité conformément aux normes du programme d'identification des clients, contrôle de ses antécédents, approvisionnement du compte et activation de l'accès. C'est lors de l'étape de vérification d'identité que se produisent la plupart des abandons en ligne.
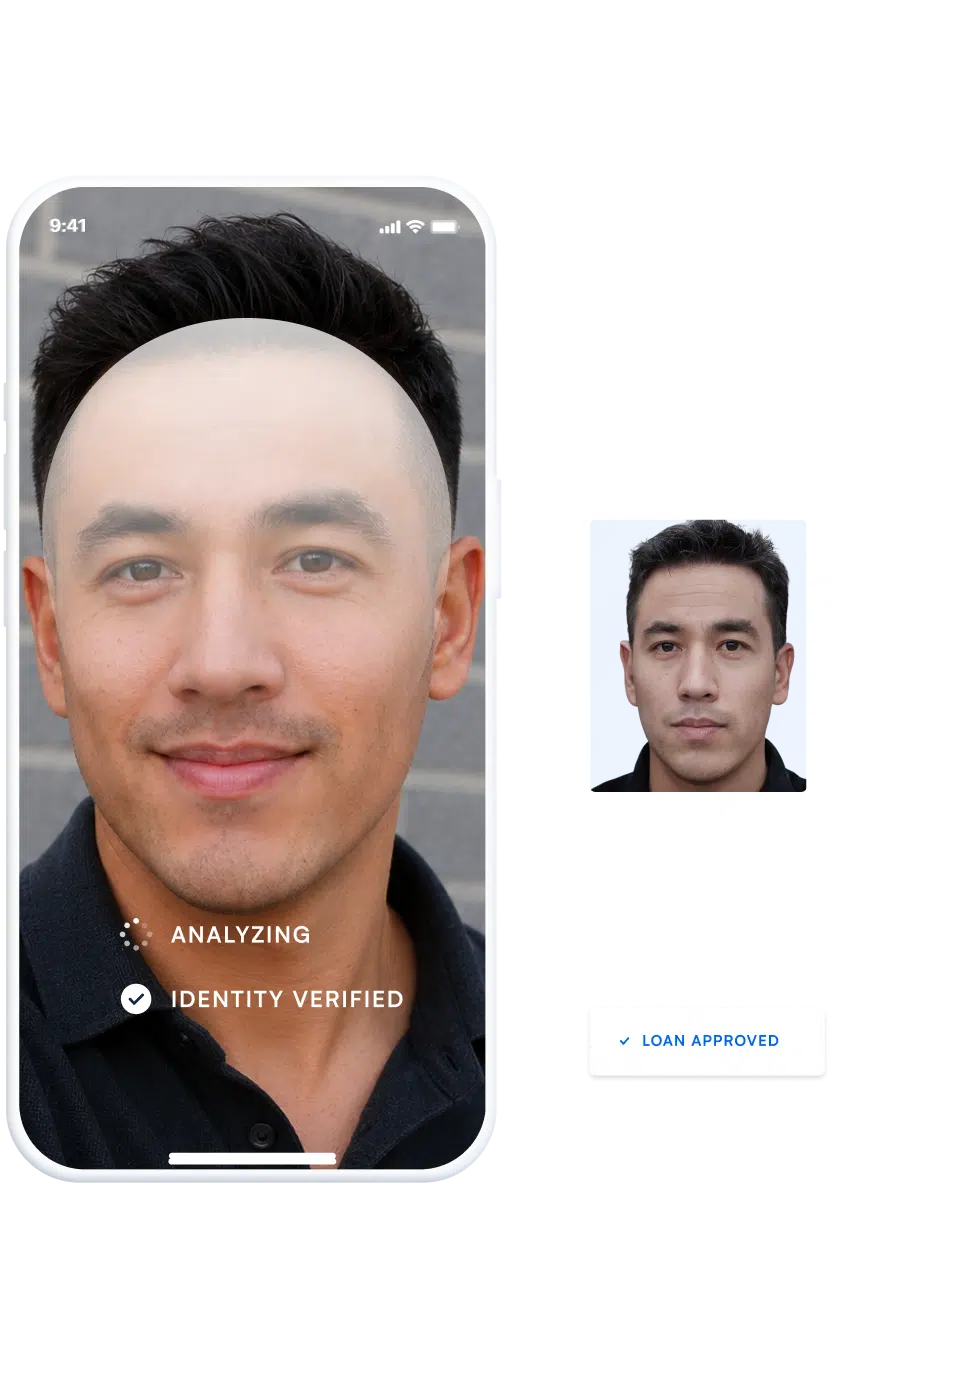
Le demandeur photographie une pièce d'identité officielle et prend un selfie. Le document est vérifié afin de détecter les éléments de sécurité, toute altération et tout signe de création synthétique ; un contrôle biométrique de présence confirme qu'une personne réelle est présente ; et son visage est comparé à la photo figurant sur le document. Microblink effectue cette vérification en moins de trois secondes pour plus de 2 500 types de documents.
En général, lors de l'étape de capture des données d'identité, après l'échec d'une première tentative, on demande à l'utilisateur de refaire la photo. C'est pourquoi le taux de réussite de la capture est plus important que le nombre de vérifications : la capture adaptative augmente le taux de réussite dès la première tentative de 40 %, ce qui élimine la boucle de reprises où se concentrent les abandons.
L'authentification des documents et la vérification biométrique viennent étayer le volet « vérification de l'identité » d'un programme d'identification des clients, et Microblink conserve des preuves au niveau des composants pour chaque décision. Le programme complet couvre également la notation des risques liés aux clients, leur filtrage et leur suivi continu ; la vérification ne constitue donc qu'un volet parmi d'autres de l'obligation globale.
Oui. Le problème d’identité est le même pour tous les types d’établissements ; ce qui diffère, c’est l’ampleur et les ressources. Les coopératives de crédit et les néobanques en tirent souvent le plus grand bénéfice, car elles sont confrontées aux mêmes risques de fraude et à la même pression en matière de contrôle que les grandes banques, sans disposer d’équipes anti-fraude ni de programmes de jetons matériels équivalents.
En général, les banques constatent une baisse de 20 à 40 % des taux d'abandon lors de la procédure d'intégration, un gain de temps de 50 à 70 % lors de l'ouverture d'un compte, ainsi qu'une amélioration des scores NPS et CSAT après la mise en œuvre de solutions modernes d'intégration. La vérification automatisée permet également de réduire les coûts liés aux contrôles manuels et de limiter les erreurs.

L'IA n'a pas seulement accéléré la fraude. Elle en a fait un véritable système. Nous avons analysé des millions d'interactions liées à l'identité afin de cartographier l'évolution des attaques d'usurpation d'identité selon les régions, les types d'attaques et les niveaux de sophistication — et d'identifier ce que les organisations doivent repenser pour rester dans la course.
Consultez les données